Destaques
Securitizadora

Factoring
Corban
Novidade – Artigo Recente

O que é taxa de juros? Guia completo e impactos no seu negócio
Entender o que é taxa de juros é essencial para qualquer empresa que contrata crédito, financia equipamentos, parcela compras, antecipa recebíveis ou mantém recursos aplicados.
A taxa de juros determina quanto custa utilizar dinheiro de terceiros ao longo do tempo e também influencia quanto um investimento pode render. No ambiente empresarial, ela afeta diretamente o fluxo de caixa, a margem de lucro, o endividamento e a capacidade de investir.
Por isso, conhecer seu funcionamento ajuda a comparar propostas, calcular custos e tomar decisões financeiras mais seguras.
Neste guia completo, você vai entender o que é taxa de juros, como ela funciona, quais são os principais tipos e como os juros podem impactar o seu negócio.
O que é taxa de juros?
A taxa de juros é um percentual aplicado sobre determinado valor durante um período.
Ela pode representar duas situações diferentes:
- custo, quando a empresa toma dinheiro emprestado;
- remuneração, quando a empresa ou investidor aplica recursos.
Em um empréstimo, por exemplo, a empresa recebe um valor e devolve uma quantia maior ao longo do tempo. Essa diferença representa os juros cobrados pelo uso daquele capital.
No ambiente empresarial, juros estão presentes em operações como empréstimos, financiamento de equipamentos e parcelamentos com fornecedores.
Qual é a diferença entre juros e taxa de juros?
Os dois conceitos estão relacionados, mas não são iguais.
Taxa de juros é o percentual aplicado sobre uma operação.
Juros são o valor em dinheiro resultante da aplicação dessa taxa.
Por exemplo:
Uma empresa contrata um empréstimo de R$ 100.000, com taxa de 10% ao ano.
A taxa é 10%.
Se considerarmos um cálculo simples para um ano, os juros correspondem a R$ 10.000.
Entender essa diferença ajuda a interpretar contratos e propostas de crédito com mais clareza.
Como funciona a taxa de juros?
Uma forma simples de compreender os juros é pensar neles como o preço pago pelo uso do dinheiro.
Quem empresta recursos fica temporariamente sem aquele capital e assume o risco de não recebê-lo de volta.
Por isso, cobra uma remuneração.
Imagine que uma empresa tome R$ 10 mil emprestados, com juros simples de 15% ao ano, pelo período de um ano.
Ao fim do período:
Capital: R$ 10.000
Juros: R$ 1.500
Total a pagar: R$ 11.500Quanto maior a taxa ou o prazo, maior tende a ser o custo final da operação.
Por que os bancos cobram juros?
A cobrança de juros faz parte do funcionamento do sistema de crédito.
As instituições financeiras precisam considerar fatores como:
- custo para captar recursos;
- risco de inadimplência;
- prazo da operação;
- despesas operacionais;
- expectativa de retorno.
Por isso, toda decisão de utilizar capital de terceiros deve considerar o custo do dinheiro ao longo do tempo.
O que faz a taxa de juros subir ou cair?
A taxa oferecida para uma empresa não depende de um único fator.
Existem elementos ligados à própria empresa e outros relacionados ao ambiente econômico.
Risco de crédito
Quanto maior a percepção de risco de inadimplência, maior tende a ser a taxa cobrada.
Instituições podem analisar:
- histórico de pagamentos;
- nível de endividamento;
- capacidade de geração de caixa;
- relacionamento financeiro;
- garantias disponíveis.
Empresas com fluxo de caixa estável podem transmitir maior segurança e conseguir melhores condições.
Taxa Selic
A Selic é a taxa básica de juros da economia brasileira e funciona como referência para diversas operações financeiras.
Quando a Selic sobe, o custo do dinheiro tende a aumentar.
Com isso, empréstimos e financiamentos também podem ficar mais caros.
Inflação
Quando a inflação aumenta, as instituições podem ajustar suas taxas para compensar a perda do poder de compra do dinheiro.
Oferta e demanda por crédito
Se muitas empresas buscam crédito ao mesmo tempo e a disponibilidade de recursos é menor, as condições podem ficar mais caras.
Cenário econômico
Períodos de maior incerteza podem aumentar a percepção de risco e influenciar as taxas cobradas.
Como a taxa de juros impacta uma empresa?
O impacto vai muito além de um empréstimo.
Os juros podem afetar diretamente a estrutura financeira do negócio.
Fluxo de caixa
Parcelas de empréstimos e financiamentos comprometem recursos futuros.
Quanto maior o custo financeiro, maior a parcela do caixa que precisará ser destinada ao pagamento de dívidas.
Margem de lucro
Despesas financeiras reduzem o resultado da empresa.
Se o custo do crédito aumenta e a empresa não consegue compensá-lo com maior produtividade ou receita, a margem pode ser pressionada.
Capacidade de investimento
Juros elevados tornam alguns projetos menos atrativos.
Uma expansão que faria sentido com financiamento a 10% ao ano pode não ser viável se o custo subir significativamente.
Formação de preços
Dependendo da operação, o custo financeiro pode acabar incorporado ao preço dos produtos ou serviços.
Competitividade
Empresas com acesso a crédito mais barato podem financiar crescimento, estoque ou equipamentos com menor impacto sobre suas margens.
Por isso, o custo financeiro também pode se transformar em vantagem competitiva.
Principais tipos de taxa de juros
Conhecer os diferentes tipos ajuda a interpretar melhor as operações financeiras.
Juros simples
Nos juros simples, a taxa incide apenas sobre o capital inicial.
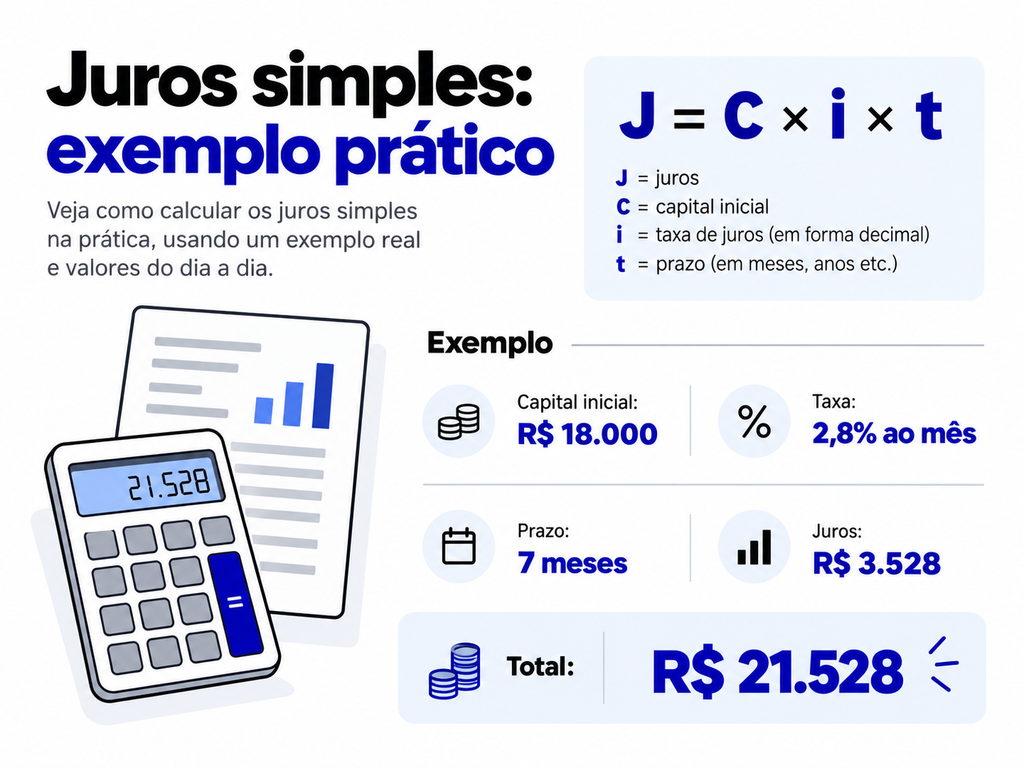
A fórmula é:
J = C × i × t
Onde:
- J = juros;
- C = capital;
- i = taxa;
- t = tempo.
Exemplo de juros simples

Uma empresa contrata R$ 18.000, a uma taxa de 2,8% ao mês, durante sete meses.
O cálculo será:
J = 18.000 × 0,028 × 7
J = R$ 3.528
Logo:
Valor contratado: R$ 18.000
Juros: R$ 3.528
Total: R$ 21.528Esse é o exemplo apresentado no material-base utilizado para este conteúdo.
O que são juros compostos?
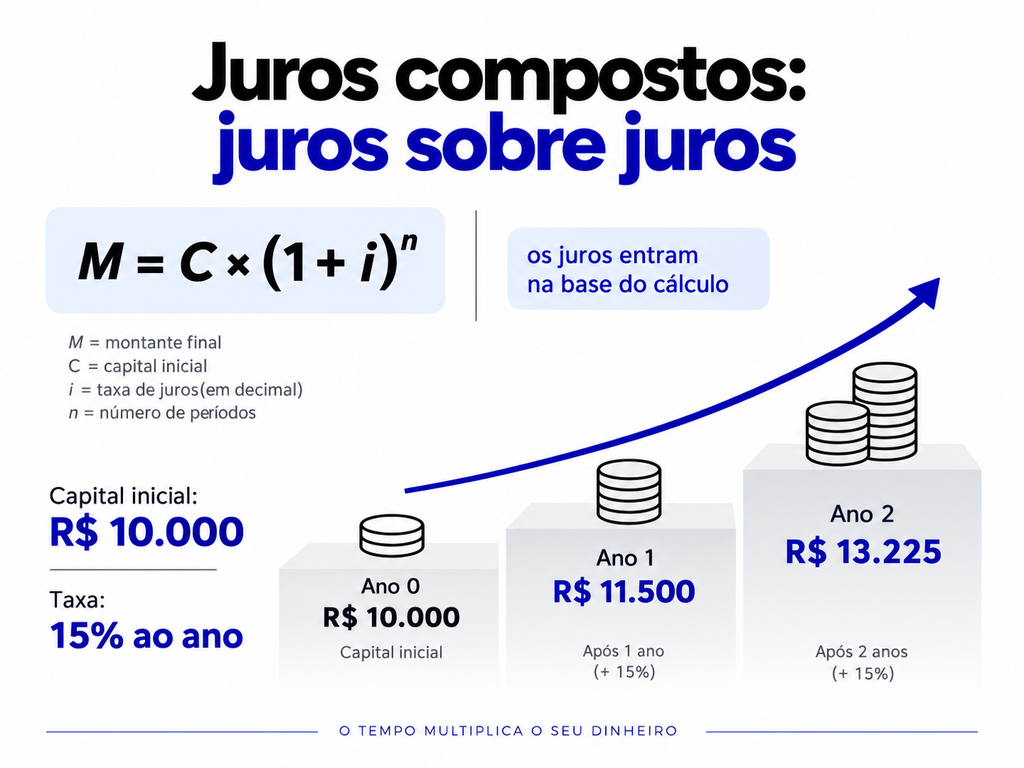
Nos juros compostos, os juros acumulados passam a integrar a base de cálculo dos períodos seguintes.
É o chamado efeito de juros sobre juros.
A fórmula é:
M = C × (1 + i)ⁿ
Em que:
- M = montante;
- C = capital inicial;
- i = taxa;
- n = número de períodos.
Esse modelo aparece com frequência em financiamentos e investimentos.
Juros simples ou compostos: qual pesa mais?
Em prazos curtos, a diferença pode parecer pequena.
Mas, em contratos longos, os juros compostos podem aumentar significativamente o valor final da operação.
Por isso, prazo e taxa devem ser avaliados em conjunto.
Taxa nominal e taxa real
Outra distinção importante é entre taxa nominal e taxa real.
A taxa nominal representa o percentual informado na operação sem descontar a inflação.
Já a taxa real procura mostrar o ganho ou custo efetivo depois de considerar a inflação.
Isso é especialmente importante em análises de longo prazo.
O que são juros de mora?
Os juros de mora aparecem quando existe atraso no pagamento.
Podem incidir sobre:
- empréstimos;
- financiamentos;
- contratos;
- boletos;
- tributos.
Quanto maior o atraso, maior tende a ser o valor adicional devido.
O que são juros rotativos?
Os juros rotativos são comuns em produtos como cartão de crédito e cheque especial.
Normalmente possuem custos elevados e podem comprometer rapidamente o caixa de uma empresa quando usados de forma recorrente.
Como a Selic impacta os juros das empresas?
A Selic influencia o custo do dinheiro em toda a economia.
Quando ela aumenta, instituições financeiras costumam enfrentar custos maiores para captar recursos.
Parte desse aumento pode ser repassada para empréstimos e financiamentos.
Isso pode resultar em:
- crédito empresarial mais caro;
- parcelas maiores;
- menor incentivo à expansão;
- redução de investimentos;
- maior custo de capital de giro.
Quando a Selic cai, o crédito pode se tornar mais acessível, embora a taxa final continue dependendo do perfil de risco da empresa.
Taxa de juros e CET são a mesma coisa?
Não.
Esse é um dos erros mais importantes a evitar na contratação de crédito.
A taxa mostra o percentual de juros.
Já o Custo Efetivo Total (CET) considera também outros encargos da operação.
Pode incluir:
- juros;
- tarifas;
- impostos;
- seguros;
- despesas obrigatórias.
Por isso, uma proposta com taxa aparentemente menor pode acabar sendo mais cara.
O CET oferece uma visão mais completa do custo total da operação.
Como comparar propostas de crédito?
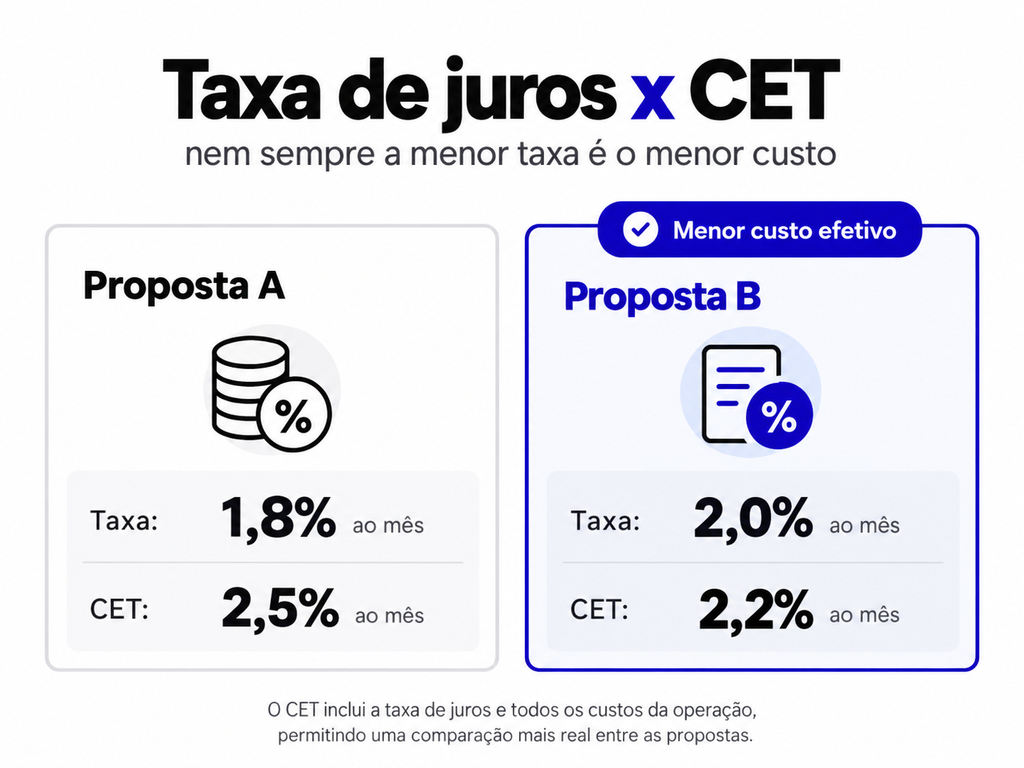
Imagine duas opções:
Proposta A
Taxa de juros: 1,8% ao mês
CET: 2,5% ao mêsProposta B
Taxa de juros: 2% ao mês
CET: 2,2% ao mêsSe você analisar somente a taxa, a proposta A parece melhor.
Mas, considerando todos os encargos, a proposta B apresenta CET menor.
Por isso, antes de contratar, compare sempre:
- taxa;
- CET;
- prazo;
- valor das parcelas;
- valor total pago;
- garantias;
- condições de amortização.
Quando tomar crédito pode fazer sentido?
Crédito não é necessariamente ruim.
Ele pode ser estratégico quando o recurso financiado gera retorno superior ao custo da dívida.
Uma empresa pode utilizar crédito para:
- adquirir máquinas;
- ampliar capacidade produtiva;
- reforçar capital de giro;
- aumentar estoque;
- expandir unidades;
- financiar novos projetos.
A questão principal é comparar:
retorno esperado do investimento x custo efetivo do dinheiro.
Como os juros afetam o capital de giro?
Capital de giro financiado com juros elevados merece atenção especial.
Quando uma empresa utiliza crédito caro para cobrir problemas recorrentes de caixa, pode entrar em um ciclo difícil:
falta de caixa → contratação de crédito → despesas financeiras maiores → nova falta de caixa.
Por isso, acompanhar o fluxo financeiro e simular os impactos antes de contratar novos compromissos é essencial.
Como reduzir o impacto dos juros no negócio?
Algumas práticas ajudam a controlar os custos financeiros:
- compare diferentes instituições;
- analise o CET;
- negocie taxas e prazos;
- preserve um bom histórico de pagamento;
- monitore o endividamento;
- projete o fluxo de caixa;
- evite linhas emergenciais recorrentes;
- avalie antecipações ou amortizações quando fizer sentido;
- simule diferentes cenários antes da contratação.
Boa gestão financeira também fortalece a capacidade de negociação da empresa.
Tudo sobre taxa de juros: o que analisar antes de contratar crédito?
Antes de fechar qualquer operação, responda:
- Qual é a taxa de juros?
- Ela é mensal ou anual?
- Os juros são simples ou compostos?
- Qual é o CET?
- Quanto será pago ao final?
- Qual parcela do caixa será comprometida?
- O prazo faz sentido?
- Existem garantias?
- O investimento financiado terá retorno suficiente?
- Há uma alternativa mais barata?
Essa análise ajuda a transformar a contratação de crédito em uma decisão estratégica, e não apenas em uma solução de curto prazo.
Entenda a taxa de juros antes de decidir
Saber o que é taxa de juros ajuda a empresa a entender o verdadeiro custo do dinheiro.
Os juros influenciam empréstimos, financiamentos, investimentos, capital de giro, margens e decisões de crescimento.
Por isso, uma boa gestão não deve olhar somente para o tamanho da parcela.
É necessário analisar o custo total da operação, o prazo, os riscos e o retorno esperado.
Quanto maior o domínio sobre esses fatores, maior a capacidade da empresa de utilizar crédito de maneira estratégica.
A Corbanzaí acompanha os principais temas que impactam o mercado de crédito e a rotina dos correspondentes bancários. Continue acompanhando nossos conteúdos para entender melhor as mudanças do setor e tomar decisões mais seguras no seu corban.
Leia também o nosso conteúdo sobre IN nº 213/2026 muda regras do crédito consignado: veja 5 pontos de atenção para correspondentes bancários
Populares – Artigos Mais Lidos
 Depósito Bancário de 10% do Capital Social para abrir ou transformar empresa em S.AO processo de abertura de uma S.A (Sociedade Anônima) tem algumas exigências específicas. Uma delas é pagar como entrada 10% do preço de emissão das ações subscritas em dinheiro. Entenda como esse depósito bancário pode ser feito e quais as outras regras básicas para abertura deste tipo de empresa. Principais regras para abrir uma Sociedade […]
 Como Funciona a Doação de Quotas na Holding FamiliarA criação de uma Holding Familiar (HF) é uma estratégia comum para organizar e proteger o patrimônio familiar, além de facilitar a sucessão e gestão de bens. Uma das práticas frequentes dentro da HF é a doação de quotas. Vamos entender como funciona esse processo e seus benefícios. O que é uma Holding Familiar? Uma […]

