Blog

  • 8 Benefícios da Ação Monitória para a Securitizadora

    8 Benefícios da Ação Monitória para a Securitizadora

    A ação monitória é uma ferramenta jurídica de grande relevância no contexto empresarial, especialmente para as securitizadoras. Esse instrumento legal simplificado permite a cobrança de dívidas de forma célere e eficiente, garantindo maior segurança jurídica e recuperação financeira para as empresas. Neste artigo, exploramos os 8 principais benefícios que a ação monitória pode oferecer às securitizadoras, mostrando como ela pode otimizar o fluxo de caixa e reduzir os riscos de inadimplência.

    8 benefícios da ação de monitória

    1. Procedimento Simplificado e Ágil

    Essa ferramenta possui um trâmite mais célere em comparação a outros processos judiciais, como a ação de cobrança. Isso significa que a securitizadora pode reduzir o tempo necessário para recuperar créditos, minimizando os impactos financeiros da inadimplência.

    2. Economia de Custos Processuais

    Por ser um procedimento mais rápido e menos burocrático, a ação monitória tende a ser mais econômica. Isso é especialmente vantajoso para securitizadoras, que lidam com um grande volume de operações e precisam otimizar seus recursos.

    3. Redução de Litígios

    Ela oferece ao devedor a possibilidade de quitar a dívida antes do início de uma disputa judicial mais complexa. Isso contribui para a redução de litígios, preservando a relação comercial entre as partes.

    4. Garantia Jurídica para Títulos Executivos

    Uma vez transformada em título executivo judicial, a ação monitória dá mais força às cobranças realizadas pela securitizadora. Isso facilita a execução forçada do crédito em caso de inadimplência.

    5. Aplicável a Diversos Tipos de Documentos

    Ela pode ser utilizada para cobrar dívidas baseadas em documentos escritos que evidenciem a obrigação do devedor, como contratos, duplicatas, ou notas promissórias. Essa versatilidade atende às diferentes demandas das securitizadoras.

    6. Reforço no Fluxo de Caixa

    A recuperação ágil de créditos permite que a securitizadora mantenha um fluxo de caixa saudável, essencial para dar continuidade às operações e financiar novos projetos.

    7. Mitigação de Riscos Financeiros

    Ao utilizar a ação monitória como ferramenta de cobrança, a securitizadora reduz os riscos associados à inadimplência, aumentando a previsibilidade financeira e a segurança nos seus investimentos.

    8. Fortalecimento da Governança Corporativa

    Empresas que utilizam instrumentos jurídicos eficazes para recuperação de créditos demonstram um sólido compromisso com a boa gestão de recursos. Isso fortalece a imagem da securitizadora no mercado e aumenta sua credibilidade perante investidores e parceiros comerciais.

    Em resumo, a ação monitória é uma aliada estratégica para as securitizadoras que desejam otimizar suas operações de cobrança e garantir maior eficiência na recuperação de créditos. Seus benefícios, que vão desde a agilidade processual até o fortalecimento da governança corporativa, tornam esse instrumento indispensável para o setor. Adotar práticas jurídicas modernas como essa é fundamental para se destacar em um mercado cada vez mais competitivo.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.
    Continue lendo >>: 8 Benefícios da Ação Monitória para a Securitizadora
  • Factoring ou Securitizadora? Qual a melhor opção?

    Factoring ou Securitizadora? Qual a melhor opção?

    Factoring e Securitizadora são duas soluções financeiras bastante procuradas por empresas que buscam otimizar o fluxo de caixa e antecipar recebíveis. Ambas oferecem vantagens específicas, mas a escolha entre uma ou outra pode impactar diretamente no orçamento e na gestão tributária do seu negócio. Continue lendo este artigo para entender melhor as diferenças. 

    Análise Comparativa

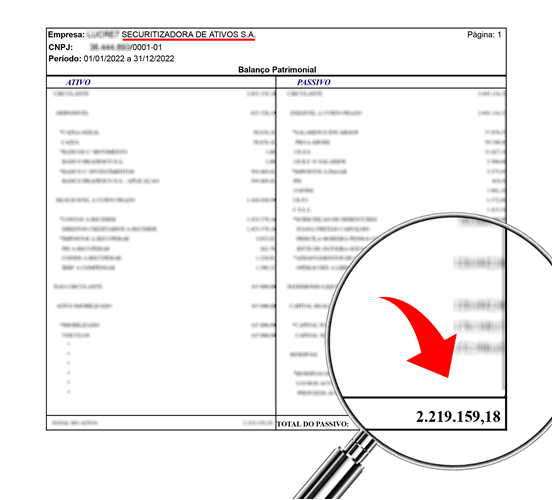
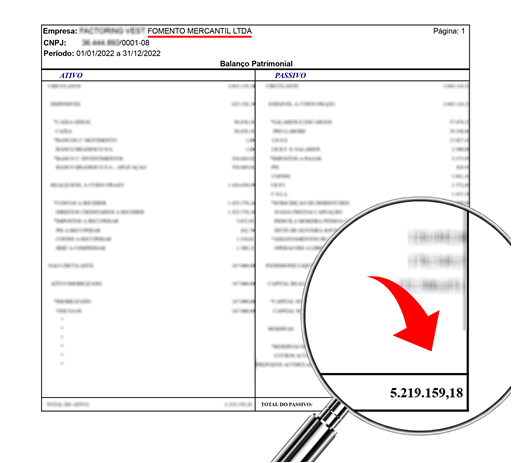
    Realizamos uma análise detalhada do balanço contábil de uma factoring e uma securitizadora durante o mesmo período, e os resultados demonstraram diferenças consideráveis, especialmente no que diz respeito à economia tributária. Confira a seguir os exemplos:

    Balanço Contábil da Factoring

    Balanço Contábil da Securitizadora

    Balanço final

    Como podemos observar, a securitizadora obteve uma economia significativa em comparação com a factoring, graças à isenção de alguns impostos.

    Essa vantagem tributária pode ser um fator decisivo para muitas empresas, pois impacta diretamente o orçamento, liberando recursos que podem ser direcionados a outros investimentos estratégicos.

    Se você busca otimizar os custos e melhorar sua gestão financeira, a securitizadora pode ser uma escolha mais vantajosa, especialmente para empresas que buscam eficiência tributária.

    Regulamentação

    A título de curiosidade, vale lembrar que as atividades de factoring e securitização no Brasil são regulamentadas por entidades e normas distintas, já que tratam de operações diferentes. Aqui está um resumo claro:

    Factoring

    • Regulamentação: Não é regulamentada pelo Banco Central nem pela CVM (Comissão de Valores Mobiliários), pois não é considerada uma atividade financeira.

    Securitização

    Em busca das melhores soluções financeiras

    Caso você ainda tenha alguma dúvida sobre a escolha entre factoring e securitizadora, estamos à disposição para esclarecê-las. Nossa equipe está sempre pronta para ajudá-lo(a) a tomar as melhores decisões financeiras para sua empresa. Conte conosco!

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados

    Continue lendo >>: Factoring ou Securitizadora? Qual a melhor opção?
  • Marco Legal das Garantias amplia acesso para ESCs

    Marco Legal das Garantias amplia acesso para ESCs

    O Marco Legal das Garantias trouxe avanços significativos para o mercado financeiro, beneficiando especialmente as Empresas Simples de Crédito (ESCs). Com o objetivo de facilitar o acesso a crédito e aumentar a segurança jurídica, essa legislação é uma resposta à crescente demanda por mecanismos eficientes de financiamento para micro e pequenas empresas.Continue lendo para saber mais. 

    O que é o Marco Legal das Garantias?
    Instituído em 2023, o Marco Legal das Garantias regulamenta a utilização de garantias no sistema financeiro. A medida visa simplificar e padronizar os processos de concessão de crédito, reduzindo custos e burocracias. Entre as inovações, destaca-se o gestor de garantias, um agente que administra ativos dados como garantia em operações de crédito, conferindo mais segurança às partes envolvidas.

    Como o Marco Legal impacta as ESCs?
    As Empresas Simples de Crédito, criadas para facilitar o acesso a financiamentos por micro e pequenas empresas, agora podem usufruir das disposições do Marco Legal das Garantias. Com isso:

    • Menor risco nas operações: A centralização da gestão de garantias reduz incertezas para as ESCs.
    • Ampliação do crédito: O uso mais eficiente das garantias aumenta a capacidade de concessão de empréstimos.
    • Redução de inadimplência: O gestor de garantias atua como intermediário, garantindo maior eficiência na execução de bens.

    Benefícios para micro e pequenas empresas
    A inclusão das ESCs no Marco Legal é especialmente vantajosa para micro e pequenos empreendedores. Com acesso a crédito facilitado, essas empresas têm maior oportunidade de expandir suas operações, investir em novos projetos e manter a saúde financeira em momentos de crise.

    A extensão do Marco Legal das Garantias às Empresas Simples de Crédito é um avanço para o mercado financeiro e para o empreendedorismo no Brasil. Ao fortalecer a relação entre financiadores e empresas, a medida promove maior confiança e dinamismo na economia.

    Se você busca soluções financeiras eficientes para sua empresa, acompanhe as mudanças do setor e aproveite as vantagens que o Marco Legal das Garantias oferece!

    Leia mais aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados

    Continue lendo >>: Marco Legal das Garantias amplia acesso para ESCs
  • Diferença entre debênture com garantia e CRI

    Diferença entre debênture com garantia e CRI

    Investidores em busca de alternativas de renda fixa frequentemente se deparam com títulos como debêntures de crédito com garantia de imóvel e Certificados de Recebíveis Imobiliários (CRI). Embora ambos possam parecer similares à primeira vista, existem diferenças fundamentais em sua estrutura, finalidade e risco. Este artigo explora essas distinças para ajudar você a fazer escolhas mais informadas.

    1. Debênture de Crédito com Garantia de Imóvel

    Natureza Jurídica:

    A debênture é um título de dívida emitido por uma empresa, geralmente uma sociedade anônima, com o objetivo de captar recursos. O emissor se compromete a pagar o valor principal acrescido de juros dentro de prazos previamente estabelecidos.

    Garantia:

    O diferencial das debêntures com garantia de imóvel está na vinculação formal de um bem real, como hipoteca ou alienação fiduciária, que serve como garantia para os investidores em caso de inadimplência.

    Destinação dos Recursos:

    Os recursos captados podem ser utilizados pela empresa emissora para qualquer finalidade, desde investimentos até o reforço do capital de giro. Não há obrigatoriedade de alocação no setor imobiliário.

    Emissor:

    A emissão é realizada diretamente pela empresa que deseja captar os recursos.

    Regulação:

    As debêntures são regulamentadas pela Lei das Sociedades por Ações (Lei nº 6.404/1976) e fiscalizadas pela Comissão de Valores Mobiliários (CVM).

    Risco e Liquidez:

    O risco está relacionado à saúde financeira e à capacidade de pagamento da empresa emissora. Em geral, debêntures podem apresentar menor liquidez no mercado secundário, dependendo da atratividade do emissor.

    2. Certificado de Recebíveis Imobiliários (CRI)

    Natureza Jurídica:

    O CRI é um título de renda fixa lastreado em créditos imobiliários, como financiamentos, aluguéis ou vendas de imóveis parceladas.

    Garantia:

    O lastro do CRI são os recebíveis imobiliários, ou seja, os fluxos de caixa previstos em contratos do setor imobiliário. Esses recebíveis são a garantia que protege o investidor contra riscos.

    Destinação dos Recursos:

    Os recursos obtidos só podem ser usados em operações vinculadas ao setor imobiliário, como a construção, compra ou desenvolvimento de imóveis.

    Emissor:

    Os CRIs são emitidos por securitizadoras, empresas que compram créditos imobiliários de terceiros (como construtoras ou bancos) e emitem os títulos para investidores.

    Regulação:

    A emissão dos CRIs segue as regras da Lei nº 9.514/1997, além de regulações complementares da CVM.

    Risco e Liquidez:

    O risco está ligado à qualidade dos créditos que servem como lastro, como a inadimplência dos mutuários. Em termos de liquidez, os CRIs costumam ter maior procura no mercado secundário devido à sua padronização e à demanda de investidores institucionais.

    Quando Escolher Cada Opção?

    As debêntures de crédito com garantia de imóvel são ideais para empresas que desejam captar recursos com flexibilidade de uso, sem limitações ao setor imobiliário. Já os CRIs são mais indicados para operações estruturadas no mercado imobiliário, permitindo a securitização de fluxos de caixa previsíveis.

    Para os investidores, a escolha entre debêntures e CRIs depende do perfil de risco e dos objetivos financeiros. Investidores que buscam maior diversificação podem se interessar pelos CRIs, enquanto aqueles que desejam apoiar projetos específicos de empresas podem optar pelas debêntures. Avaliar a saúde financeira do emissor e a qualidade do lastro é essencial para tomar uma decisão consciente.

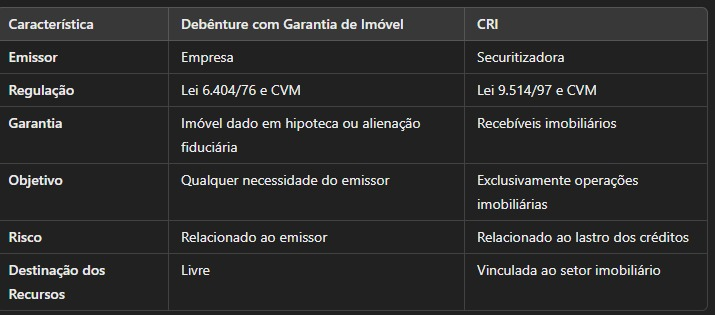
    Comparação Prática entre Debêntures com Garantia de Imóvel e CRI

    Para facilitar a compreensão das principais diferenças entre esses dois instrumentos financeiros, confira o quadro comparativo abaixo. Ele sintetiza as características essenciais, como emissor, regulação, garantia, objetivo, risco e destinação dos recursos, permitindo uma visão clara e objetiva sobre os pontos que diferenciam as debêntures com garantia de imóvel dos Certificados de Recebíveis Imobiliários (CRI).

    Embora ambos sejam instrumentos atrativos no universo da renda fixa, as debêntures de crédito com garantia de imóvel e os CRIs possuem características e finalidades distintas. Entender essas diferenças é crucial para investidores e empresas que desejam explorar essas oportunidades de forma estratégica.

    Continue navegando no blog.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados

    Continue lendo >>: Diferença entre debênture com garantia e CRI
  • Como o São Paulo planeja captar R$ 240 milhões com um FIDC

    Como o São Paulo planeja captar R$ 240 milhões com um FIDC

    O São Paulo Futebol Clube busca reestruturar suas finanças com a criação de um Fundo de Investimento em Direitos Creditórios (FIDC). A iniciativa, que está em votação pelo Conselho Deliberativo, pretende captar R$ 240 milhões para substituir dívidas bancárias por uma operação centralizada e com melhores condições de pagamento.

    O que é o FIDC do São Paulo?

    O FIDC será administrado pela gestora Galapagos e funcionará como uma alternativa mais sofisticada aos empréstimos convencionais. Com isso, o clube pretende concentrar suas dívidas em um único credor, ampliando o prazo de pagamento para até dezembro de 2028. Além disso, a operação traz restrições de governança, como:

    • Limite de gastos no futebol: até 50% da receita bruta ou R$ 350 milhões, o que for menor.
    • Restrição de novas dívidas: não será permitido contrair obrigações superiores a R$ 10 milhões por trimestre sem aprovação do fundo.
    • Obrigação de superávit: a partir de 2025, o clube deverá apresentar lucro ao final de cada exercício fiscal.

    Garantias oferecidas pelo clube

    Para atrair investidores, o São Paulo utilizará como garantia receitas futuras, como contratos de patrocínio, licenciamentos, vendas de jogadores, direitos de transmissão e o programa de sócio-torcedor. Diferente de operações anteriores, essa estrutura independe de garantias pessoais do presidente, tornando o processo menos arriscado para o clube.

    O que muda com o FIDC?

    Atualmente, o Tricolor possui uma dívida bancária de R$ 217 milhões, distribuída em 12 contratos com altos juros e curtos prazos. Apenas os encargos dessas obrigações chegam a R$ 38 a R$ 48 milhões anuais. A proposta do FIDC visa quitar essas dívidas e centralizar o passivo em um único fundo, reduzindo custos e ampliando o prazo para pagamento.

    Além disso, o fundo traz maior controle sobre as finanças do clube, já que limita novos endividamentos e define um teto para despesas. Com essas mudanças, o São Paulo espera garantir maior previsibilidade financeira e reduzir riscos associados à sua atual estrutura de endividamento.

    Estratégia para um futuro mais estável

    Com o FIDC, o São Paulo busca equilibrar suas contas e evitar crises financeiras futuras. A centralização das dívidas e a implementação de travas financeiras refletem um esforço de modernização e maior profissionalização da gestão, reforçando o compromisso do clube em construir um futuro mais sustentável.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.
    Continue lendo >>: Como o São Paulo planeja captar R$ 240 milhões com um FIDC
  • Revogação da Lei da Usura e Impactos no Mercado Financeiro

    Revogação da Lei da Usura e Impactos no Mercado Financeiro

    Com a entrada em vigor da Lei 14.905/24, o Brasil dá um passo decisivo na modernização de suas práticas financeiras. Uma das mudanças mais significativas é a revogação da Lei da Usura (Decreto nº 22.626/1933), permitindo maior liberdade na cobrança de juros moratórios e remuneratórios. Essa transformação promete impactar profundamente contratos entre pessoas jurídicas, operações financeiras e mercados de capitais, exigindo atenção para as novas possibilidades e limitações.

    O que muda com a revogação da Lei da Usura?

    A nova legislação elimina as restrições anteriormente impostas aos juros em diversas situações. Entre os principais pontos, destacam-se:

    • Contratos entre pessoas jurídicas: Agora, não há limites para os juros pactuados entre empresas.
    • Títulos de crédito e valores mobiliários: Operações representadas por esses instrumentos financeiros também estão desobrigadas das restrições da antiga lei.
    • Instituições financeiras e similares: Bancos, fundos de investimento, empresas de crédito e arrendamento mercantil podem estabelecer juros livremente em suas operações.
    • Mercados financeiro e de capitais: Transações realizadas nesses ambientes passam a ter maior flexibilidade na negociação de taxas.

    Nota comercial: um avanço significativo

    A Lei 14.905/24 reforça a segurança jurídica das operações com nota comercial, classificada como valor mobiliário. Essa mudança reduz incertezas e incentiva o uso desse instrumento para captar recursos no mercado.

    Deságio e juros: diferenças e impactos práticos

    No contexto da compra de recebíveis, prevalece o uso do deságio, que é livremente negociado entre as partes. Entretanto, a nova legislação também autoriza a contratação de juros moratórios e remuneratórios, o que pode minimizar confusões judiciais sobre a natureza dessas operações.

    Juros livres, mas com responsabilidade

    Apesar da liberdade para pactuar juros, a Lei 14.905/24 reforça que os contratos devem respeitar os princípios da boa-fé e os usos e costumes do mercado. Taxas excessivas que causem desequilíbrio ou prejudiquem uma das partes ainda podem ser revistas pelo Judiciário.

    Por exemplo, estabelecer juros de mora mensal em 10%, valor que se aproxima da taxa Selic anual, poderia ser considerado abusivo e revisado judicialmente. Assim, a liberdade deve ser exercida com cautela e respeito às práticas justas.

    Atenção às operações financeiras

    É importante ressaltar que a liberdade de contratação de juros não significa permissão irrestrita para operações financeiras profissionais. Empréstimos realizados de forma habitual continuam sendo de competência exclusiva de instituições financeiras ou entidades equiparadas, devidamente autorizadas pelo Banco Central.

    A revogação da Lei da Usura pela Lei 14.905/24 representa uma modernização essencial no cenário financeiro brasileiro. Ao mesmo tempo em que amplia as possibilidades de negociação e acesso ao crédito, a medida exige responsabilidade das partes para evitar abusos. O mercado financeiro e de capitais ganha em flexibilidade, mas a boa-fé e os limites éticos continuam sendo os pilares das relações contratuais.

    Esteja atento às mudanças e aproveite as oportunidades que a nova legislação oferece, sempre alinhado às melhores práticas de mercado!

    Leia mais no blog aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizad

    Continue lendo >>: Revogação da Lei da Usura e Impactos no Mercado Financeiro