Blog

  • ITBI: decisão do STJ impacta na cobrança do imposto

    ITBI: decisão do STJ impacta na cobrança do imposto

    A 2ª Turma do Superior Tribunal de Justiça decidiu que o fato gerador do Imposto sobre a Transmissão de Bens Imóveis (ITBI) ocorre apenas com o registro da transferência da propriedade imobiliária no Cartório de Registro de Imóveis. Saiba como essa decisão impacta em assuntos relacionados à cobrança desse imposto.

    O que é o ITBI?

    O Imposto sobre a Transmissão Inter Vivos (ITBI) é um tributo cobrado pela maioria dos municípios brasileiros sobre a transferência de propriedade de bens imóveis entre pessoas vivas, ou seja, em transações feitas durante a vida dos envolvidos. Ele incide quando ocorre a compra e venda, doação, permuta, cessão ou qualquer outra forma de transferência onerosa de imóveis, como casas, apartamentos, terrenos, entre outros.

    O ITBI é de competência municipal, o que significa que sua alíquota e regulamentação podem variar de acordo com cada cidade. As prefeituras determinam o valor do imposto, calculado sobre o valor venal do imóvel, ou seja, o valor de referência estabelecido pela administração municipal. A alíquota pode ser um valor fixo ou um percentual sobre o valor do imóvel, e ela também varia conforme a legislação local.

    Por que o ITBI é importante?

    Esse imposto é fundamental para as finanças dos municípios, pois contribui para a arrecadação de recursos utilizados em diversos setores, como saúde, educação, infraestrutura e outros serviços públicos. Geralmente, é responsabilidade do comprador ou do novo proprietário do imóvel efetuar o pagamento do ITBI antes de efetivar a transferência da propriedade no cartório.

    Vale ressaltar que, em alguns casos específicos, como a compra de imóveis financiados por programas habitacionais, há isenção do ITBI ou redução de suas alíquotas, dependendo das políticas municipais e das legislações vigentes. É importante verificar a legislação e regulamentação local para entender os detalhes e obrigações relacionadas ao Imposto sobre a Transmissão Inter Vivos.

    O que determinou o STJ?

    A 2ª Turma do Superior Tribunal de Justiça decidiu que o fato gerador do Imposto sobre a Transmissão de Bens Imóveis (ITBI) ocorre apenas com o registro da transferência da propriedade imobiliária no Cartório de Registro de Imóveis.

    Essa interpretação foi aplicada em um caso específico envolvendo uma empresa agrícola, na qual o município de São Manuel (SP) foi obrigado a restituir parte do ITBI pago antecipadamente.

    O entendimento do Supremo Tribunal Federal, em 2021, estabeleceu que o fato gerador do ITBI ocorre somente com a efetiva transferência da propriedade, ou seja, no momento do registro. Essa decisão evidencia a necessidade de ajustes na forma de cobrança do imposto.

    Partido aponta inconstitucionalidade

    O PSDB entrou com uma ação de inconstitucionalidade no STF devido a diversos cartórios exigirem comprovante de pagamento do ITBI para o registro, mesmo após a definição da tese pelo Supremo.

    Além disso, algumas leis municipais possibilitam a cobrança antecipada do ITBI, ignorando o momento correto do fato gerador do tributo. Esse é o caso analisado pela 2ª Turma do STJ, em que a Lei Complementar Municipal 159/2002 de São Manuel (SP) determina o pagamento antecipado do ITBI antes da realização do ato ou da lavratura do instrumento público ou particular. O caso concreto envolve uma empresa agrícola que se dividiu em quatro, resultando na transferência de bens entre elas em 2012.

    O ITBI foi pago ao município antes mesmo do registro no cartório. No entanto, em 2014, constatou-se que uma das fazendas e parte de outra pertenciam ao município de Igaraçu do Tietê (SP), resultando em um pagamento equivocado do imposto. A empresa entrou com uma ação para reaver as parcelas correspondentes. As instâncias inferiores negaram o pedido com base na informação da matrícula dos imóveis na época da cobrança.

    Por dentro da decisão

    O relator do caso, ministro Herman Benjamin, ressaltou que o STF definiu o registro da transferência como fato gerador do ITBI. Ele destacou que a Corte local considerou erroneamente ocorrido o fato gerador em 2012, quando na verdade ocorreu em 2015, com o registro da transferência imobiliária.

    O ministro citou jurisprudência do STJ segundo a qual o registro no órgão competente é o fato gerador do ITBI, mesmo em casos de cisão empresarial, em conformidade com a lei civil. Assim, não se pode considerar como fato gerador do imposto a data de constituição das empresas pelo registro do Contrato Social na Junta Comercial em 2012.

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings, ESC. e Holdings

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: ITBI: decisão do STJ impacta na cobrança do imposto
  • A Controvérsia sobre a Nota Comercial: ANFAC vs. Mercado Financeiro

    A Controvérsia sobre a Nota Comercial: ANFAC vs. Mercado Financeiro

    Em setembro de 2022, a ANFAC (Associação Nacional de Fomento Comercial) divulgou a Circular no 025, na qual recomendava enfaticamente que a Nota Comercial não fosse utilizada nas operações de fomento comercial. Esta circular expressava a visão de que a Nota Comercial não constituía um direito creditório, mas sim um título privado de dívida. Portanto, não deveria ser objeto de aquisição por empresas de fomento comercial, securitizadoras e até mesmo Fundos de Investimento em Direitos Creditórios (FIDCs).

    No entanto, neste artigo, ousamos discordar dessa recomendação, apresentando argumentos para sustentar nossa posição. Continue lendo para entender por quê.

    Nota comercial: natureza jurídica e importância

    Entenda quais são os principais argumentos de discordância na questão:

    1. A Distinção entre Nota Comercial e Commercial Paper – A primeira questão fundamental é distinguir a Nota Comercial do conceito de Commercial Paper. Embora a expressão “notas comerciais” tenha sido introduzida na legislação brasileira pela Lei no 6.385/76 (alterada pela Lei no 10.303/2001) como um valor mobiliário, a Comissão de Valores Mobiliários (CVM) regulou sua emissão e distribuição por meio da Instrução CVM nº 566/2015, usando a denominação “nota promissória”. O Commercial Paper pode ser emitido como uma nota promissória comum, de acordo com essa regulamentação, com um prazo de vencimento máximo de 360 dias e aquisição restrita a investidores qualificados ou profissionais. Por outro lado, a Nota Comercial foi criada pela Medida Provisória 1.040/2021, convertida na Lei no 14.195/2021, e não é emitida como nota promissória. Ela possui um Termo de Emissão com um modelo padrão estabelecido pela ANBIMA. Portanto, a Lei no 14.195/2021 estabeleceu um regime específico para a Nota Comercial, separando-a completamente do conceito de nota promissória comercial ou Commercial Paper. A CVM também confirmou esse entendimento no Ofício nº 6/2022/CVM/SER.
    1. A Natureza Jurídica da Nota Comercial – A Nota Comercial possui uma natureza jurídica dual, sendo simultaneamente um valor mobiliário e um título de crédito, como expresso no art. 45 da Lei no 14.195/2021. Como valor mobiliário, representa um título privado de dívida emitido por empresas (sociedades anônimas, limitadas ou cooperativas) para financiar suas atividades. Como título de crédito, a Nota Comercial concede um direito creditório, semelhante a uma Nota Promissória, Debênture ou Cédula de Crédito Bancário (CCB). A Lei no 14.195/2021 estabelece que a Nota Comercial é um título executivo extrajudicial, permitindo a cobrança do crédito através de execução judicial, independentemente de protesto. Portanto, a Nota Comercial é, ao mesmo tempo, um título de dívida de renda fixa e um título de crédito, conforme previsto no Código Civil brasileiro (art. 887).
    2. A Nota Comercial nas Operações de Fomento é importante para lembrar os princípios da legalidade e da livre iniciativa presentes na Constituição Federal de 1988. O princípio da legalidade estabelece que ninguém é obrigado a fazer ou deixar de fazer algo, a menos que haja uma lei que o determine. Já o princípio da livre iniciativa assegura a todos o exercício de qualquer atividade econômica, exceto nos casos previstos em lei. Considerando esses princípios constitucionais, podemos argumentar que as operações de aquisição de Notas Comerciais por empresas de fomento, securitizadoras e FIDCs são legítimas, pois não há uma lei que as proíba explicitamente. Além disso, as empresas de fomento, securitizadoras e FIDCs têm a capacidade de investir em diversos ativos financeiros, incluindo títulos de dívida e valores mobiliários.

    Constituição Federal e regulamentação

    Portanto, a aquisição de Notas Comerciais para apoiar o financiamento das atividades de seus clientes é uma prática que pode ser justificada legalmente. Em meio à controvérsia gerada pela Circular no 025 da ANFAC, é crucial compreender a natureza única da Nota Comercial, que combina características de um valor mobiliário e um título de crédito. Argumentamos que a recomendação da ANFAC não deve ser aceita como uma proibição definitiva da aquisição de Notas Comerciais por empresas de fomento, securitizadoras e FIDCs.

    A Constituição Federal respalda a livre iniciativa, desde que não haja proibição expressa por lei. Além disso, a regulamentação atual e futura da CVM e as características legais da Nota Comercial sugerem que essa prática pode ser realizada com segurança jurídica. Portanto, a questão sobre a Nota Comercial deve ser analisada com base em argumentos jurídicos sólidos, considerando seu status legal e sua relação com as operações de fomento no mercado financeiro brasileiro.

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings, ESC. e Holdings

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: A Controvérsia sobre a Nota Comercial: ANFAC vs. Mercado Financeiro
  • ABRAFESC fecha parceria com Serpro para monitoramento de NF-e

    ABRAFESC fecha parceria com Serpro para monitoramento de NF-e

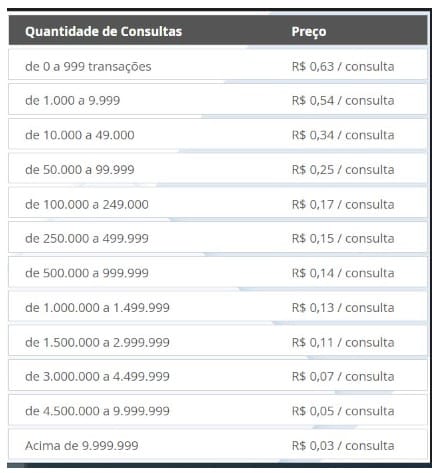
    Consultar e monitorar uma NF-e por apenas R$ 0,03 pelo Serpro pode estar ao alcance de toda empresa de fomento comercial, independente do porte. A ABRAFESC fechou uma parceria com a maior estatal de TI do país que considera o conjunto total de consultas feitas por todas as empresas do setor que fecharem contratos por meio da Associação. Como as faixas de valores de consulta do Serpro têm descontos progressivos, iniciando em R$ 0,63, ficará muito mais fácil para as empresas associadas usufruírem das faixas com melhores condições, podendo, juntas, chegarem ao tão sonhado custo de somente R$ 0,03 por consulta.

    “Esse é um produto que vai estimular muito a união da classe. No boca a boca, incentivando outros empresários do setor a fazerem suas consultas por meio do contrato da ABRAFESC, todos nós vamos sair ganhando. Tenho certeza de que, muito rapidamente, já estaremos pagando, no máximo, R$ 0,15 por consulta, mesmo empresas de menor porte. Vamos ganhar na volumetria”, comenta Hamilton de Brito Jr., presidente da ABRAFESC e do SINFAC-SP, com bastante entusiasmo.

    Ele lembra, ainda, que as empresas que já têm contratos individuais com o Serpro podem migrar para o contrato coletivo da Associação para reduzir custos, uma vez que não há despesas com cancelamento, adesão ou instalação. “Quem migrar todas as suas consultas vai, no mínimo, manter o gasto atual, mas com a perspectiva de começar a avançar para as faixas com menores custos muito em breve”, complementa. Isso porque, quando uma empresa fecha contrato diretamente com o Serpro ela fica na faixa do seu consumo próprio, mas pelo contrato de adesão da ABRAFESC ela entra na volumetria do grupo todo. Vale lembrar que, ainda assim, o faturamento será individual, por CNPJ, mantendo um controle claro de seu consumo.

    A consulta ao banco de dados do Serpro é imprescindível para o setor de fomento comercial. A prática dá total segurança para títulos performados, pois permite o acompanhamento dos vários eventos da NFe, até a entrega no seu destino. O Serpro garante, ainda, o acompanhamento de eventos relacionados a MDF-e CT-e. A lista completa de eventos monitorados pode ser consultada neste link.

    Após aderir ao contrato, o acompanhamento poderá ser feito com qualquer software gestor integrado ao Serpro. “Idealizamos uma parceria feita pela ABRAFESC direto com o Serpro e com a operacionalização tecnológica pela Vadu, que já 100% integrada com o Serpro e não cobrará valor de integração para os seus usuários”, explica o presidente Hamilton.

    Confira abaixo as faixas e entenda o ganho que a união do setor pode trazer com a adesão das centenas de securitizadoras, factorings, ESCs e FIDCs do país ao contratar os serviços do Serpro por meio da ABRAFESC.

    “Estamos convictos de que essa será a melhor opção do mercado. Nossa expectativa é de atingir rapidamente 250 mil notas, podendo chegar a mais de 1 milhão”, estima Hamilton, esclarecendo que a Associação não terá absolutamente nenhuma remuneração sobre as operações. “O principal objetivo é melhorar o ambiente de negócios para toda a classe”, explica.

    Os associados da ABRAFESC já podem aderir ao serviço. Para isso, basta enviar e-mail para comercial@abrafesc.com.br, Na mensagem, é preciso informar razão social, CNPJ, telefone de contato, além de nome e e-mail do responsável. Já as empresas não associadas que tiverem interesse em aproveitar o serviço também podem enviar e-mail e conferir as condições diferenciadas de adesão à ABRAFESC.

    Fonte: ABRAFESC

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings, ESC. e Holdings

    Continue acompanhando nosso blog para conteúdos atualizados.
    Continue lendo >>: ABRAFESC fecha parceria com Serpro para monitoramento de NF-e
  • Pagamento de IPTU: dono de imóvel com usufruto é responsável, diz STJ

    Pagamento de IPTU: dono de imóvel com usufruto é responsável, diz STJ

    A responsabilidade solidária pelo pagamento do IPTU (Imposto Predial e Territorial Urbano) em imóveis com usufruto foi confirmada pelos ministros da 1ª Turma do Superior Tribunal de Justiça (STJ). Por unanimidade, os magistrados acolheram o recurso do município de São José do Rio Preto, aplicando a jurisprudência consolidada no tribunal. Saiba mais sobre essa decisão.

    O que é usufruto?


    Antes de saber mais sobre a decisão, você sabe o que significa usufruto? Usufruto é um conceito jurídico que se refere ao direito de usar e desfrutar de algo, como propriedade ou ativos, sem ser o proprietário legal.

    Em outras palavras, é o direito de desfrutar dos benefícios e frutos de um bem, enquanto a propriedade legal permanece com outra pessoa ou entidade. O detentor do usufruto tem o direito de uso, gozo e obtenção de rendimentos da propriedade, mas não possui o direito de vender ou destruir o bem.

    Usufruto x Pagamento de IPTU


    Mas como fica o pagamento de IPTU quando um pessoa possui a propriedade do imóvel e outra (usufrutuário) detém o direito de posse, administração e benefícios advindos desse bem?

    Em segunda instância, o Tribunal de Justiça do Estado de São Paulo (TJSP) entendeu que apenas o usufrutuário deveria ser responsabilizado pelo imposto

    No entanto, os ministros do STJ decidiram, com base no artigo 34 do Código Tributário Nacional (CTN), que o proprietário é igualmente responsável pelo pagamento do IPTU.

    Então, de acordo com o dispositivo mencionado, o contribuinte do IPTU pode ser “o proprietário do imóvel, o titular do seu domínio útil, ou o seu possuidor a qualquer título”.

    Dessa maneira, no julgamento, a 1ª Turma do STJ seguiu a jurisprudência já consolidada no tribunal. E ela estabelece que cabe à legislação municipal determinar quem é o responsável pelo pagamento do IPTU. Em um julgamento anterior, concluído em 2019, em um recurso repetitivo (Tema 122), o STJ estabeleceu a seguinte tese:

    “1- Tanto o promitente comprador (possuidor a qualquer título) do imóvel quanto seu proprietário/promitente vendedor (aquele que tem a propriedade registrada no Registro de Imóveis) são contribuintes responsáveis pelo pagamento do IPTU; 2- cabe à legislação municipal estabelecer o sujeito passivo do IPTU”.

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings, ESC. e Holdings

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Pagamento de IPTU: dono de imóvel com usufruto é responsável, diz STJ
  • Holding: proteção patrimonial em caso de erro médico

    Holding: proteção patrimonial em caso de erro médico

    A medicina é uma profissão de grande responsabilidade e risco, onde decisões erradas podem ter consequências profissionais e financeiras devastadoras. Continue lendo para saber como uma holding pode ser uma ferramenta essencial de proteção patrimonial em casos de erro médico. 

    Erros médicos no Brasil 

    O Anuário de Segurança Assistencial Hospitalar no Brasil, da OMS (Organização Mundial de Saúde) , estima que cinco pessoas morrem a cada minuto no país devido a erros médicos. 

    E consequentemente esses dados se refletem em aumento de ações judiciais e processos ético-profissionais. Só em 2021, o Brasil registrou 500 mil demandas judicializadas relacionadas à saúde. Dessas, quase 35 mil foram novos processos por erro médico. Isso corresponde a 95,8 processos por dia, segundo o Relatório Justiça em Números, do CNJ (Conselho Nacional de Justiça). 

    Responsabilidade Profissional na Medicina

    Esses dados servem como um alerta urgente para os médicos sobre a importância da responsabilidade profissional. E também sobre as vantagens de se buscar ferramentas que possam garantir a proteção patrimonial dos médicos. 

    Afinal, erros médicos não apenas causam sofrimento aos pacientes e suas famílias, mas também podem levar a consequências legais e financeiras significativas para os profissionais de saúde envolvidos.

    Consequências Financeiras dos Erros Médicos

    Além das implicações emocionais e éticas dos erros médicos, os profissionais de saúde também podem enfrentar sérias consequências financeiras. 

    Dessa maneira, os processos judiciais resultantes de erros médicos podem levar a custos legais substanciais e ações de indenização. E esses processos podem se estender para além dos limites do seguro profissional. 

    Além disso, em alguns casos, médicos perdem parte ou até mesmo todo o seu patrimônio em razão de decisões negligentes.

    Holding pode proteger o patrimônio

    Em outras palavras, a holding é um mecanismo jurídico de proteção muito eficiente para evitar que o patrimônio pessoal do especialista sofra diante de algum processo. Quer saber mais sobre o assunto? Fale com um de nossos especialistas.

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings, ESC. e Holdings

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Holding: proteção patrimonial em caso de erro médico
  • Tributação no exterior para holdings de brasileiros

    Tributação no exterior para holdings de brasileiros

    No cenário econômico globalizado atual, cada vez mais brasileiros estão buscando oportunidades de investimento e expansão de seus negócios além das fronteiras nacionais. Nesse contexto, a criação de holdings no exterior é uma estratégia atraente para otimizar a gestão de patrimônio, diversificar investimentos e aproveitar vantagens fiscais.

    A recente Medida Provisória (MP) nº 1.171, de 30 de abril de 2023, traz importantes mudanças na tributação de holdings formadas por brasileiros no exterior. E isso impacta diretamente na utilização dessas estruturas. Continue lendo este artigo para saber mais!

    Contexto e objetivo da MP 1.171/2023

    A MP 1.171/2023 surge como uma resposta do governo brasileiro à necessidade de regulamentar a tributação de ativos e rendimentos de brasileiros em holdings no exterior. A medida busca garantir maior transparência e fiscalização sobre essas operações, evitando possíveis evasões fiscais e abusos.

    Aspectos que afetam a tributação no exterior

    • Definição de Holding e Sujeito Passivo: A MP define a holding como a pessoa jurídica no exterior cujo controle acontece direta ou indiretamente, por pessoa física ou jurídica residente ou domiciliada no Brasil. Dessa forma, a responsabilidade tributária recai sobre a pessoa física ou jurídica brasileira que detém o controle da holding.
    • Informações e Declarações: A MP estabelece a obrigação de os brasileiros detentores de participações em holdings no exterior fornecerem informações detalhadas sobre a estrutura societária, os ativos mantidos e os rendimentos auferidos. Atenção: passar essas informações regularmente às autoridades fiscais brasileiras.
    • Tributação dos Rendimentos: A medida provisória também define critérios para a tributação dos rendimentos auferidos pelas holdings no exterior. Os rendimentos se tornam parte da base de cálculo do Imposto de Renda (IR) brasileiro, sujeitos às alíquotas vigentes no país.
    • Créditos Tributários: A MP prevê a possibilidade de utilização de créditos tributários pagos no exterior para abater o valor devido de impostos no Brasil, evitando a bitributação.
    • Sanções e Penalidades: Aqueles que não cumprirem com as obrigações estabelecidas na MP 1.171/2023 estarão sujeitos a penalidades e multas, visando desestimular práticas ilícitas ou negligentes.

    Leia mais: Holding Familiar: o que é e qual é a importância

    Impactos da tributação no exterior

    A MP 1.171/2023 representa um marco significativo na regulamentação da tributação de holdings formadas por brasileiros no exterior. Enquanto por um lado, busca coibir a evasão fiscal e garantir maior transparência, por outro, pode também trazer desafios na gestão de ativos e no planejamento tributário.

    Dessa forma,detentores de holdings no exterior precisam se inteirar sobre obrigações estabelecidas na medida provisória, bem como das possíveis vantagens e desvantagens dessa estratégia.

    Então, neste contexto, a consultoria de profissionais especializados em direito tributário internacional se torna ainda mais crucial para garantir o cumprimento das exigências legais e a otimização dos recursos.

    Com as mudanças trazidas pela MP 1.171/2023, donos de holdings no exterior precisam se preparar para se adaptar a um cenário tributário em constante evolução.

    Afinal, buscar sempre a conformidade legal e o melhor aproveitamento das oportunidades oferecidas pelo mercado internacional é ideal.

    Continue navegando em nosso blog para saber mais!

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings, ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Tributação no exterior para holdings de brasileiros