Blog

  • Reforma Tributária: Impactos no Setor de Fomento Comercial

    Reforma Tributária: Impactos no Setor de Fomento Comercial

    A reforma tributária, há tempos debatida no Brasil, promete remodelar a estrutura fiscal do país, buscando simplificar o sistema, reduzir desigualdades e promover a isonomia entre diferentes setores econômicos, incluindo o mercado financeiro. No entanto, essa mudança, ainda que potencialmente benéfica para muitos, acende um alerta para áreas específicas como o setor de fomento comercial, conforme apontamentos recentes do SINFAC-SP (Sindicato das Empresas de Fomento Mercantil do Estado de São Paulo). Neste artigo, explicaremos os principais impactos da proposta. Confira.

    Entendendo a Proposta de Reforma Tributária

    A reforma tributária proposta visa a unificação de tributos e a simplificação do sistema, elementos que poderiam, em teoria, beneficiar a economia como um todo. Para o mercado financeiro, isso significaria uma maior clareza nas operações e potencialmente menores custos de conformidade. A proposta de isonomia fiscal, onde todas as entidades econômicas seriam tributadas de forma mais uniforme, sugere um ambiente de negócios mais justo e competitivo.

    O Setor de Fomento Comercial

    O setor de fomento comercial, também conhecido como factoring, desempenha um papel vital na economia ao fornecer capital de giro para pequenas e médias empresas que não têm acesso fácil ao financiamento bancário tradicional. As empresas de factoring compram as faturas ou duplicatas das PMEs a um desconto, proporcionando liquidez imediata para que possam continuar suas operações sem interrupções.

    O Alerta do SINFAC-SP sobre Reforma Tributária

    Segundo o SINFAC-SP, a reforma tributária, embora nivelando o campo para muitos, pode inadvertidamente elevar a carga tributária para o setor de fomento comercial. A preocupação reside no fato de que qualquer aumento na tributação pode não só reduzir a margem de lucro dessas empresas, mas também diminuir a atratividade do factoring como opção de financiamento para PMEs. Esse cenário poderia resultar em menos capital disponível para pequenas empresas, afetando negativamente a economia como um todo.

    Implicações Econômicas

    Se a reforma tributária aumentar a carga fiscal sobre o fomento comercial, poderíamos ver uma retração no número de empresas capazes de oferecer esses serviços essenciais. Isso não apenas diminuiria a competição dentro do setor, mas também elevaria os custos para as PMEs, que já operam com margens apertadas e enfrentam desafios significativos para acessar financiamento tradicional.

    Leia mais no blog:

    PIS e Cofins nas Securitizadoras de Créditos Empresariais

    TJSP Fixa Entendimento: Securitizadora não presta serviços além da securitização de crédito

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.
    Continue lendo >>: Reforma Tributária: Impactos no Setor de Fomento Comercial
  • Lei das Falências: Impactos na Indústria de Recebíveis

    Lei das Falências: Impactos na Indústria de Recebíveis

    A indústria de recebíveis, vital para a liquidez de muitas empresas brasileiras, enfrenta um possível revés com a redação de uma nova proposta de lei de falências. Segundo o texto proposto, em caso de falência, os recebíveis seriam atribuídos à massa falida por um período de um ano, alterando a prática atual onde esses ativos são destinados às empresas que realizaram a antecipação dos valores. Continue lendo este artigo para entender o que é proposto.

    Mas antes: o que são recebíveis?

    Vale lembrar que recebíveis são direitos de crédito que empresas possuem e que podem ser negociados ou utilizados para obtenção de recursos financeiros. Uma prática comum é a antecipação desses créditos por meio de factoring ou securitização, onde uma empresa vende seus recebíveis para uma terceira parte em troca de liquidez imediata.

    E o que é a lei de falências?

    No Brasil, a lei que rege a falência e a recuperação de empresas é a Lei nº 11.101, de 9 de fevereiro de 2005, conhecida como Lei de Recuperação Judicial, Extrajudicial e de Falências. Essa lei apresenta várias características importantes:

    • Recuperação Judicial: Permite que a empresa em crise continue operando enquanto negocia um plano de reestruturação com seus credores. Esse plano deve ser aprovado em uma assembleia de credores e, posteriormente, homologado pelo juiz.
    • Recuperação Extrajudicial: É uma forma de negociação direta entre a empresa e seus credores, com o objetivo de reestruturar as dívidas fora do processo judicial. Esse acordo também precisa ser homologado por um juiz para que tenha eficácia contra todos os credores.
    • Falência: Quando a recuperação não é viável ou se o plano de recuperação não é cumprido, o processo de falência é iniciado. O objetivo é liquidar a empresa de forma controlada para pagar os credores na ordem de prioridade estabelecida pela lei.
    • Ordem de Pagamento aos Credores: A lei define uma ordem específica para pagamento dos credores na falência, começando com créditos trabalhistas (até um determinado limite), seguidos por créditos com garantia real, créditos tributários, créditos com privilégio especial, créditos com privilégio geral, créditos quirografários e, por fim, multas e créditos subordinados.
    • Administração da Falência: Um administrador judicial é nomeado para gerenciar o processo de falência, incluindo a liquidação dos ativos da empresa e a distribuição dos recursos obtidos entre os credores.

    Impacto da Mudança Proposta

    A mudança proposta pode trazer profundas consequências para a indústria de recebíveis e o ecossistema financeiro como um todo. Ao atribuir os recebíveis à massa falida e não às entidades que anteciparam tais créditos, cria-se uma incerteza significativa para as empresas de factoring e instituições financeiras que dependem da previsibilidade dessas operações para modelar seus riscos e retornos.

    Conheça outros pontos que devem ser consequência da mudança proposta:

    • Insegurança Jurídica: A essência da operação de antecipação de recebíveis é baseada na transferência de direito de crédito. Ao alterar o beneficiário final desses créditos no caso de falência, instaura-se uma insegurança jurídica que pode desencorajar o financiamento de empresas, especialmente as PMEs que mais necessitam de tais recursos.
    • Aumento de Custos: Com o aumento do risco, é provável que as taxas para a antecipação de recebíveis cresçam, refletindo no custo de capital para as empresas que dependem dessa modalidade de financiamento.
    • Impacto na Recuperação de Empresas: A mudança pode também afetar negativamente o processo de recuperação de empresas em dificuldades, uma vez que o acesso a liquidez via recebíveis se tornaria mais complexo e caro.

    Perspectivas e Reações do Mercado

    Não é à toa que a proposta já começou a gerar reações diversas entre stakeholders do setor financeiro. Instituições de crédito e empresas de factoring estão mobilizando esforços para dialogar com legisladores e explicar os potenciais impactos negativos da mudança.

    Especialistas em recuperação de empresas e direito falimentar também expressam preocupação com as possíveis distorções no mercado de crédito, especialmente em um momento econômico ainda marcado por incertezas.

    É essencial que a nova legislação seja debatida amplamente com todos os envolvidos, incluindo empresas, credores, advogados especializados e representantes do governo, para garantir que não se comprometa a estabilidade financeira de empresas nem se instaure um ambiente de maior aversão ao risco no mercado brasileiro.

    A indústria de recebíveis desempenha um papel crucial na economia, facilitando o fluxo de capital e apoiando o crescimento empresarial. Qualquer alteração nas regras do jogo deve ser meticulosamente considerada para preservar esses benefícios enquanto se busca aperfeiçoar o sistema de falências para uma maior justiça e eficiência econômica.

    Leia mais no blog

    Entendendo as Diferenças na Carga Tributária entre Factoring e Securitizadora

    Regulamentação das Securitizadoras: Um Desafio para o COAF

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Lei das Falências: Impactos na Indústria de Recebíveis
  • Por que uma ESC não pode operar com Condomínio Predial

    Por que uma ESC não pode operar com Condomínio Predial

    Se você já se perguntou se uma Empresa Simples de Crédito (ESC) pode realizar transações com condomínios prediais, a resposta é clara: não. Mesmo que uma ESC se especialize em operações financeiras específicas, como aquelas relacionadas a condomínios prediais, esses não podem ser considerados como contrapartes válidas para contratos com uma ESC.

    Vamos entender o porquê.

    Entenda o que diz a lei

    Conforme definido pelo renomado doutrinador Caio Mario da Silva Pereira, condomínio ocorre quando uma mesma coisa pertence a mais de uma pessoa, cada uma com direitos iguais sobre o todo e suas partes. Nesse contexto, o condomínio predial é uma entidade composta por múltiplos proprietários, compartilhando responsabilidades e direitos, sem possuir um objetivo comercial ou faturamento próprio.

    É importante ressaltar que, de acordo com o artigo 44 do Código Civil, as pessoas jurídicas de direito privado incluem associações, sociedades, fundações, organizações religiosas, partidos políticos e empresas individuais de responsabilidade limitada. O condomínio de imóveis, por sua vez, não se enquadra nessas categorias, pois não é uma entidade empresarial, apesar de poder contrair obrigações e adquirir direitos.

    Tem CNPJ mas não é empresa

    Embora o condomínio regularmente constituído possua um Cadastro Nacional de Pessoa Jurídica (CNPJ) para interação com órgãos públicos, isso não o transforma em uma empresa. Esse fenômeno também é observado nos Fundos de Investimento em Direitos Creditórios (FIDC), que são estruturados como condomínios.

    A Lei Complementar nº 167/2019 estabelece claramente que uma Empresa Simples de Crédito destina-se à realização de operações financeiras exclusivamente com microempreendedores individuais, microempresas e empresas de pequeno porte. Operar com condomínios prediais está fora dos limites estabelecidos por essa legislação.

    Além disso, é importante destacar que a LC nº 167/2019 considera crime operar com contrapartes que não estejam enquadradas nos termos estabelecidos. Portanto, é fundamental estar ciente das limitações legais ao operar uma ESC.

    Em resumo, embora possa parecer uma questão técnica, a proibição de operações com condomínios prediais por parte das Empresas Simples de Crédito é uma medida legal e necessária para garantir a conformidade com a legislação vigente e proteger as partes envolvidas nas transações financeiras.

    Leia mais no blog:

    Tudo o que você precisa saber sobre a legislação de uma ESC

    9 benefícios de contar com contratos personalizados nas ESCs

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Por que uma ESC não pode operar com Condomínio Predial
  • Integralizando o capital inicial da Empresa de Crédito Simplificado (ECS)

    Integralizando o capital inicial da Empresa de Crédito Simplificado (ECS)

    A ECS tem o potencial de transformar o mercado de crédito, oferecendo soluções mais ágeis e menos burocráticas para pequenos e médios empreendedores. No entanto, um dos maiores desafios enfrentados pelos fundadores é a efetivação do capital inicial. Como garantir que os recursos financeiros iniciais sejam suficientes e bem aplicados? Aqui estão algumas dicas e estratégias para iniciar sua ECS com o pé direito.

    Por dentro da lei

    Seguindo as diretrizes da LCP 167/2019 conforme seu artigo 2º, parágrafos 2º e 3º:

    artigo 2º: A ECS deverá adotar a forma de empresa individual de responsabilidade limitada (Eireli), empreendedor individual ou sociedade limitada composta apenas por pessoas naturais e terá como único propósito social as atividades listadas no artigo 1º desta Lei Complementar.

    parágrafo 1º – O nome empresarial mencionado no capítulo deste artigo incluirá a expressão “Empresa de Crédito Simplificado”, sendo proibida a inclusão de “banco” ou qualquer termo que identifique uma instituição autorizada pelo Banco Central do Brasil em qualquer divulgação de suas atividades.

    parágrafo 2º – O capital inicial da ECS e os subsequentes aumentos de capital devem ser integralizados completamente em moeda corrente.

    parágrafo 3º – O montante total das transações de empréstimos, financiamentos e descontos de títulos de crédito realizados pela ECS não pode ultrapassar o capital integralizado.

    parágrafo 4º – Uma mesma pessoa natural não pode participar de mais de uma ECS, mesmo que estejam localizadas em municípios diferentes ou sejam filiais.”

    Portanto, recomendamos que as ECSs realizem a integralização do capital social regularmente, registrando formalmente em órgãos competentes, pelo menos a cada seis meses, para estar em total conformidade com a legislação aplicável.

    Mais sobre a lei complementar

    A LCP 167/2019 em seu artigo 2º, parágrafo 3º estabelece:

    “o valor total das operações de empréstimo, de financiamento e de desconto de títulos de crédito da ECS não pode exceder o capital integralizado”

    Dessa forma, referindo-se à soma do capital social registrado no patrimônio líquido do balanço contábil e ao valor disponível para as operações da ECS.

    Abordagens contábeis

    Esses valores, especialmente para sustentar as operações de empréstimo, financiamento e desconto de títulos de crédito com terceiros, só podem ser fornecidos pelos sócios. Assim, sugerimos duas abordagens contábeis para lidar adequadamente com essa situação, de acordo com a legislação:

    Cenário A:

    Quando o(s) sócio(s) transfere(m) valores diretamente para a ECS a qualquer momento para suprir a necessidade de caixa. Nesse caso, os aportes dos sócios na ECS devem ser contabilizados em dois momentos: na transferência para a ECS e posteriormente, antes da integralização do capital social. O registro deve ser feito da seguinte maneira:

    a) no aporte dos sócios:

    Débito: Instituição Financeira

    Crédito: Adiantamento para Aumento de Capital (AFAC) não Revertido

    b) após o registro da alteração contratual:

    Débito: AFAC não Revertido

    Crédito: Capital Social Integralizado

    Dessa forma, todas as transferências para a ECS devem ser contabilizadas na conta AFAC e, semestralmente, após o registro da alteração contratual junto aos órgãos públicos competentes, o saldo na conta AFAC deve ser transferido para a conta de Capital Social Integralizado.

    Cenário B:

    Quando o lucro contábil líquido é apurado periodicamente no Demonstrativo de Resultados do Exercício (DRE), ou seja, o aumento do capital de giro proveniente da rentabilidade líquida das operações. Nesse caso, o lucro contábil deve ser tratado da seguinte maneira:

    a) na apuração do resultado contábil:

    Débito: Receitas Totais

    Crédito: Despesas Totais

    Crédito: Reserva de Lucros (diferença entre receitas e despesas)

    b) após o registro da alteração contratual para aumentar o capital social:

    Débito: Reserva de Lucros

    Crédito: Capital Social Integralizado

    Assim, todo o valor acumulado na conta de Reserva de Lucros, que representa os lucros líquidos das operações da ECS até o momento, deve ser transferido semestral ou anualmente, após o registro da alteração contratual junto aos órgãos públicos competentes, para a conta de Capital Social Integralizado.

    Continue navegando no blog:

    9 benefícios de contar com contratos personalizados nas ESCs

    Tudo o que você precisa saber sobre a legislação de uma ESC

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.
    Continue lendo >>: Integralizando o capital inicial da Empresa de Crédito Simplificado (ECS)
  • Carga Tributária: Diferenças entre Factoring e Securitizadora

    Carga Tributária: Diferenças entre Factoring e Securitizadora

    No cenário empresarial atual, onde a compreensão das nuances tributárias é fundamental para o sucesso, desvendar as diferenças na carga tributária entre factoring e securitizadora se torna crucial. Ambas as modalidades oferecem soluções financeiras relevantes para empresas de diversos portes, mas suas estruturas de tributação apresentam distinções significativas. Através deste artigo, vamos aprofundar-nos nessas diferenças para que você possa tomar decisões estratégicas e assertivas em relação à sua atuação no mercado.

    Factoring vs. Securitizadora: Uma Análise Tributária

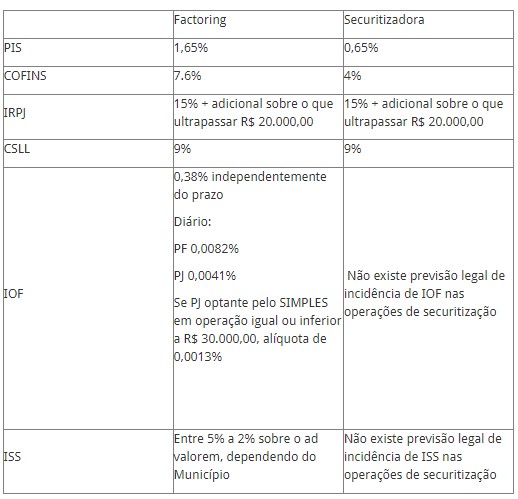
    Para começar, vamos destacar os principais impostos incidentes em cada atividade:

    Factoring:

    • PIS (Programa de Integração Social): Incide a uma taxa de 1,65% sobre o faturamento.
    • COFINS (Contribuição para o Financiamento da Seguridade Social): É aplicado a uma alíquota de 7,6% sobre o faturamento.
    • IRPJ (Imposto de Renda Pessoa Jurídica): Corresponde a 15% sobre a apuração do lucro real, com adicional sobre o que ultrapassar R$ 20.000,00.
    • CSLL (Contribuição Social sobre o Lucro Líquido): Está fixada em 9% sobre a apuração do lucro real.
    • IOF (Imposto sobre Operações Financeiras): Sua alíquota varia conforme o mutuário e o valor contratado, indo de 0,0082% a 0,0041% ao dia para pessoas físicas e jurídicas, respectivamente.
    • Além disso, o ISS (Imposto sobre Serviços) pode ser aplicado, variando entre 5% e 2% sobre o ad valorem, dependendo do município.

    Securitizadora:

    • PIS: Apresenta uma alíquota reduzida de 0,65% sobre o faturamento.
    • COFINS: É ainda menor, com uma taxa de 4% sobre o faturamento.
    • IRPJ e CSLL: Assim como no factoring, são aplicados a uma taxa de 15% sobre a apuração do lucro real para ambas as contribuições.
    • IOF: Importante ressaltar que, diferentemente do factoring, não há previsão legal de incidência de IOF nas operações de securitização.

    Pontos Chave a Considerar:

    • Regime Tributário: Ambas as atividades, por serem pelo lucro real, devem optar pelo regime de Competência e não de Caixa.
    • Base de Cálculo: Em ambas as atividades, a base de cálculo sempre será o deságio, ou seja, a diferença entre o valor de face do título e o valor pago por ele.
    • Deduções Possíveis: Na operação de securitização, é possível deduzir da base de PIS/COFINS os valores pagos aos debenturistas, mesmo que estes também sejam acionistas.
    • IOF Diferenciado: No factoring, o IOF incide sobre as operações de crédito a uma alíquota adicional de 0,38%, enquanto na securitizadora não há essa incidência.

    Apoio profissional

    Compreender as diferenças na carga tributária entre factoring e securitizadora é fundamental para tomar decisões estratégicas em relação à sua atuação no mercado financeiro. Enquanto o factoring enfrenta uma carga tributária mais elevada, a securitizadora apresenta uma tributação mais favorável, especialmente no que diz respeito ao IOF. É essencial avaliar cuidadosamente esses aspectos ao planejar suas operações financeiras, garantindo assim uma abordagem mais eficiente e lucrativa.

    Em um mercado onde cada centavo conta, estar ciente das nuances tributárias pode fazer toda a diferença no sucesso do seu negócio. Em caso de dúvida, é essencial buscar apoio profissional. Fale conosco!

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.
    Continue lendo >>: Carga Tributária: Diferenças entre Factoring e Securitizadora
  • Resolução 41/22 do Coaf: Análise Crucial para Empresas de Fomento

    Resolução 41/22 do Coaf: Análise Crucial para Empresas de Fomento

    A Resolução 41/22 do Coaf (Conselho de Controle de Atividades Financeiras) tem gerado um turbilhão de dúvidas, especialmente entre as empresas de fomento mercantil, popularmente conhecidas como factoring. O que essa resolução realmente implica? Quais são as suas nuances e implicações para o setor? Vamos desvendar esses mistérios.

    Por dentro da resolução Resolução 41/22 do Coaf

    Essa resolução, voltada especificamente para empresas de fomento mercantil, estabelece a elaboração de relatórios baseados em risco, levando em consideração uma gama de elementos. Entre esses elementos, destacam-se o volume e porte das operações, geolocalização, perfil dos clientes, colaboradores, prestadores de serviço, entre outros. Em suma, é uma abordagem que visa avaliar e mitigar os riscos associados às atividades dessas empresas.

    A Abordagem Baseada em Risco (ABR), preconizada pela Resolução 41/22 do Coaf, preconiza o uso eficiente dos recursos, avaliando o risco potencial e direcionando os recursos onde são mais necessários. Essa abordagem, alinhada com a Recomendação nº 1 do GAFI (Grupo de Ação Financeira Internacional), é crucial para fortalecer os mecanismos de prevenção à lavagem de dinheiro e ao financiamento do terrorismo.

    Empresas isentas da responsabilidade

    É importante ressaltar que, embora a Resolução 41/22 do Coaf seja direcionada especificamente para as empresas de fomento mercantil, outras entidades do setor financeiro não estão isentas de responsabilidades. Por exemplo, a Empresa Simples de Crédito (ESC), apesar de possuir sua própria resolução emitida pelo Coaf, deve observar as disposições gerais contidas na Lei 9.613/98, que trata da prevenção à lavagem de dinheiro. Questões como volume de operações, limitação territorial e registro de contratos em instituições financeiras são aspectos que devem ser considerados pela ESC.

    No entanto, algumas entidades, como as securitizadoras de emissão privada, não possuem uma resolução específica do Coaf ou da CVM (Comissão de Valores Mobiliários). Isso não significa, entretanto, que estejam isentas de obrigações. Essas entidades também devem observar a legislação vigente e desenvolver manuais internos adequados ao seu porte e volume de operações, em conformidade com as diretrizes estabelecidas pela Lei 9.613/98.

    Um ponto crucial que não pode ser negligenciado por nenhuma empresa do setor financeiro. A elaboração de manuais internos e a realização de treinamentos anuais obrigatórios. Para todos os membros da organização. Essas medidas são fundamentais para garantir o cumprimento das normas.

    A Resolução 41/22 do Coaf representa um passo importante na regulação das atividades das empresas de fomento mercantil. Mas suas implicações se estendem além desse segmento específico. É essencial que todas as entidades do setor financeiro estejam cientes de suas responsabilidades. Adotando medidas adequadas para garantir a integridade do sistema financeiro e a segurança das operações.

    Leia mais no blog:

    O Uso Indevido da Conta Escrow: Um Alerta Necessário

    Nota comercial: alternativa promissora para o mercado de factoring

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.
    Continue lendo >>: Resolução 41/22 do Coaf: Análise Crucial para Empresas de Fomento