Blog

  • FIDC da NX Boats chega a R$ 100 milhões em captação

    FIDC da NX Boats chega a R$ 100 milhões em captação

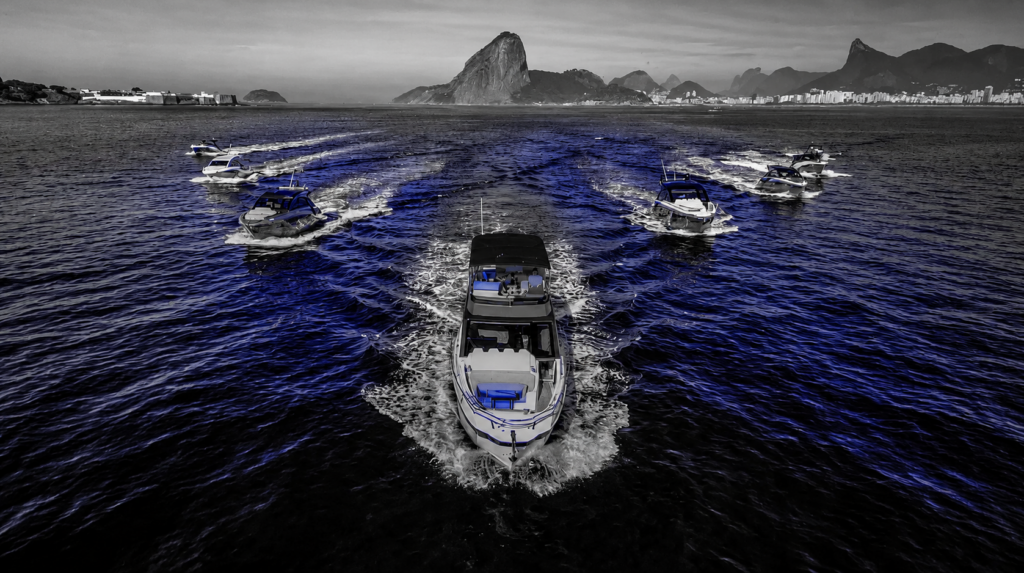
    O FIDC da NX Boats concluiu uma nova rodada de captação de R$ 50 milhões e alcançou R$ 100 milhões em recursos levantados desde o lançamento. O fundo, gerido por Sete Partners e Ouro Preto Investimentos, já financiou mais de 100 embarcações e agora amplia sua atuação para revendedores e operações com seminovas.

    A expansão reforça a entrada do crédito estruturado em um mercado que historicamente teve poucas alternativas específicas de financiamento.

    FIDC da NX Boats dobra volume captado

    A nova emissão adicionou R$ 50 milhões ao veículo, que agora soma R$ 100 milhões em captação.

    Desde o lançamento, o fundo vem sendo utilizado para financiar a aquisição de embarcações produzidas pela NX Boats.

    Segundo a companhia, mais de 100 lanchas já foram viabilizadas por meio da estrutura.

    Com a nova rodada, o escopo do fundo também aumenta.

    Fundo passa a financiar revendedores e seminovas

    Além das embarcações novas produzidas pelo estaleiro, o FIDC náutico passa a contemplar novas frentes de financiamento.

    Entre elas estão:

    • crédito para revendedores;
    • operações envolvendo embarcações seminovas;
    • financiamento ligado à rede comercial da marca;
    • operações com garantia sobre a própria embarcação.

    A ampliação busca aproveitar o crescimento e o amadurecimento do mercado secundário de embarcações no Brasil.

    Estrutura segue lógica de banco de montadora

    O modelo utilizado pelo fundo é semelhante ao chamado banco de montadora, comum no setor automotivo.

    Nesse formato, o fabricante ou seu ecossistema mantém uma estrutura financeira dedicada a financiar compradores e integrantes da própria rede comercial.

    No caso da NX Boats, a operação utiliza um FIDC como veículo para viabilizar esse crédito.

    Segundo Victor Costa, diretor da Sete Partners, a proposta vai além de uma linha convencional de financiamento.

    A especialização permite que a estrutura de crédito conheça o ativo financiado, acompanhe sua dinâmica comercial e tenha maior capacidade de avaliar e liquidar a garantia quando necessário.

    Mercado náutico ganha estrutura própria de crédito

    A tese da operação parte da percepção de que o setor náutico brasileiro amadureceu do ponto de vista produtivo, mas ainda possui poucas estruturas especializadas de financiamento.

    No mercado automotivo, o crédito ligado às próprias montadoras já é uma prática consolidada há décadas.

    No segmento de embarcações, porém, esse tipo de solução ainda é menos comum.

    O crescimento do fundo da NX Boats mostra uma tentativa de preencher essa lacuna por meio do mercado de capitais.

    Captação indica demanda por financiamento náutico

    Para Jonas Moura, CEO da NX Boats, o crescimento do fundo confirma a existência de uma demanda reprimida por crédito especializado.

    Em menos de um ano, o veículo dobrou sua captação e superou a marca de 100 embarcações financiadas.

    A velocidade da expansão também indica que o mercado respondeu rapidamente à disponibilização de uma linha estruturada especificamente para esse tipo de ativo.

    Mercado de seminovas ajuda a reduzir risco da garantia

    Um dos pontos que sustentam a nova fase do fundo é o amadurecimento do mercado secundário de embarcações.

    Embora o setor não conte com uma tabela padronizada de preços equivalente à FIPE dos automóveis, a NX Boats considera que a liquidez e a estabilidade dos valores de revenda já permitem estruturar operações com garantia real sobre as embarcações.

    Isso é relevante porque, em caso de inadimplência, a capacidade de recuperar e vender o ativo influencia diretamente o risco da operação.

    Embarcações possuem características específicas como garantia

    A modelagem da estrutura contou com assessoria de Marcio Ishihara, CEO do Bombarco.

    Segundo ele, as embarcações apresentam características que podem favorecer sua utilização como garantia:

    • curva de depreciação relativamente previsível;
    • vida útil longa;
    • mercado de usados relevante;
    • possibilidade de revenda em caso de execução;
    • menor custo de carregamento do ativo em determinados cenários.

    O perfil patrimonial dos compradores também entra na análise de risco.

    Em muitos casos, a embarcação representa uma aquisição adicional dentro de uma situação financeira já consolidada, e não um bem essencial adquirido com elevada dependência de crédito.

    Naval Crédito cuida da análise e gestão da carteira

    A Naval Crédito atua como consultoria especializada da estrutura.

    A empresa é responsável por etapas como:

    • análise de crédito;
    • formalização dos instrumentos;
    • gestão da carteira;
    • acompanhamento das operações;
    • relacionamento com a área comercial.

    A operação conta com uma mesa dedicada exclusivamente ao mercado náutico.

    Essa especialização permite integrar a análise de risco à dinâmica comercial do setor.

    FIDC náutico amplia uso do mercado de capitais

    A estrutura da NX Boats mostra como os FIDCs vêm avançando sobre segmentos cada vez mais específicos da economia.

    Em vez de atuar apenas em carteiras tradicionais de varejo ou recebíveis corporativos, o mercado vem criando fundos especializados em determinados ativos e cadeias comerciais.

    No caso náutico, o fundo conecta:

    • fabricante;
    • revendedores;
    • compradores;
    • gestores;
    • especialistas em crédito;
    • investidores.

    Essa integração permite utilizar o mercado de capitais como fonte de funding para um segmento com necessidades particulares de financiamento.

    Especialização pode ser diferencial em FIDCs de nicho

    Fundos voltados a mercados específicos dependem de conhecimento detalhado do ativo financiado.

    No caso das embarcações, fatores como valor residual, liquidez de revenda, manutenção, perfil do comprador e capacidade de execução da garantia podem ser tão importantes quanto os indicadores financeiros tradicionais.

    Por isso, a presença de profissionais e empresas com conhecimento do setor pode ter papel relevante na estrutura.

    Leia também o nosso conteúdo sobre Beacon compra 314 Capital e prepara FIDC para startups

    O que a operação sinaliza para o mercado?

    A chegada do fundo a R$ 100 milhões mostra que o modelo de FIDC náutico encontrou espaço entre investidores e tomadores.

    A ampliação para revendedores e seminovas também indica uma evolução da estrutura, que deixa de estar concentrada apenas na compra de embarcações novas e passa a atender uma parcela maior da cadeia.

    Para o mercado de crédito privado, o movimento reforça uma tendência de fundos cada vez mais segmentados e apoiados em ativos com características próprias.

    A ContabilizaíBank atua com contabilidade especializada para empresas do mercado de capitais e crédito

    Continue acompanhando o blog para mais conteúdos atualizados.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: FIDC da NX Boats chega a R$ 100 milhões em captação
  • Punições a correspondentes bancários passam de 2,2 mil

    Punições a correspondentes bancários passam de 2,2 mil

    O setor bancário intensificou o combate a fraudes, assédio comercial e outras irregularidades na oferta de crédito consignado. No balanço acumulado até julho de 2026, foram aplicadas 2.255 punições a correspondentes bancários, entre advertências e suspensões temporárias.

    Do total, foram registradas 1.198 advertências e 925 suspensões, enquanto 132 empresas estão impedidas de atuar em nome dos bancos participantes da Autorregulação do Consignado.

    Os números reforçam a importância de conformidade, treinamento e acompanhamento das práticas comerciais dentro das operações de crédito consignado.

    132 empresas estão impedidas de vender consignado

    Além das advertências e suspensões, 132 empresas foram impedidas de atuar em nome das instituições financeiras que participam da Autorregulação do Consignado.

    Também foram registrados casos envolvendo agentes de crédito.

    Segundo o balanço, 17 profissionais atingiram a pontuação máxima de 20 pontos prevista pelo sistema de acompanhamento e foram suspensos por 12 meses.

    As medidas fazem parte de uma estrutura de fiscalização criada para coibir práticas abusivas na oferta de crédito, principalmente para públicos considerados mais vulneráveis.

    O que é a Autorregulação do Consignado?

    A Autorregulação do Consignado foi criada em março de 2020 por iniciativa conjunta da Federação Brasileira de Bancos, a Febraban, e da Associação Brasileira de Bancos, a ABBC.

    O objetivo é estabelecer regras de conduta para instituições financeiras, correspondentes bancários e agentes que atuam na oferta de crédito consignado.

    Atualmente, participam do sistema 81 instituições financeiras, responsáveis por aproximadamente 99% da carteira de crédito consignado do país.

    Quais produtos estão sujeitos às regras?

    A Autorregulação abrange diferentes modalidades de crédito consignado.

    Entre elas estão:

    • empréstimo consignado tradicional;
    • cartão de crédito consignado;
    • cartão benefício consignado;
    • operações destinadas a aposentados e pensionistas do INSS;
    • crédito para servidores públicos;
    • crédito consignado para trabalhadores do setor privado.

    As regras buscam estabelecer padrões mínimos de conduta, transparência e relacionamento com o consumidor.

    Como as irregularidades são identificadas?

    O acompanhamento não depende apenas das reclamações feitas diretamente aos bancos.

    Diversas fontes são utilizadas para avaliar a conduta de correspondentes e agentes de crédito.

    Entre elas estão:

    • reclamações procedentes nos canais internos das instituições;
    • registros nos Procons;
    • reclamações encaminhadas ao Banco Central;
    • manifestações no Consumidor.gov.br;
    • ações judiciais;
    • indicadores de conformidade;
    • avaliações realizadas por consultoria independente.

    Também são analisados aspectos relacionados a governança, relacionamento com consumidores e gestão de dados.

    Bancos também podem receber multas

    As sanções não ficam restritas aos correspondentes bancários.

    Instituições financeiras que descumprirem as regras da Autorregulação também podem ser penalizadas.

    As multas previstas variam de R$ 45 mil a R$ 1 milhão.

    Os valores arrecadados são destinados a iniciativas relacionadas à educação financeira.

    Consumidor pode verificar certificação do agente de crédito

    Outro ponto importante é a possibilidade de o consumidor verificar se o profissional que oferece crédito consignado está certificado e autorizado a atuar.

    A consulta pode ser realizada por meio do CPF do agente na Central de Registros de Certificados Profissionais.

    Esse tipo de verificação aumenta a transparência da operação e reduz o risco de contato com profissionais irregulares.

    Não Me Perturbe já acumula mais de 6,3 milhões de pedidos

    Outro dado relevante do balanço está relacionado à plataforma Não Me Perturbe.

    Entre janeiro de 2020 e junho de 2026, foram realizados 6.392.872 pedidos de bloqueio para evitar ligações com ofertas indesejadas de crédito consignado.

    A plataforma permite que consumidores impeçam instituições financeiras e correspondentes bancários de realizar contatos proativos para oferecer esse tipo de crédito.

    Sudeste concentra mais da metade dos bloqueios

    A região Sudeste concentra a maior parte das solicitações registradas na plataforma.

    A distribuição dos pedidos foi:

    • Sudeste: 53,85%;
    • Sul: 18,42%;
    • Nordeste: 14,75%;
    • Centro-Oeste: 9,25%;
    • Norte: 3,73%.

    São Paulo lidera entre os estados, com 1.977.269 pedidos de bloqueio, seguido por Minas Gerais e Rio de Janeiro.

    Regras também buscam combater assédio comercial

    A Autorregulação prevê medidas específicas para reduzir ligações indesejadas e práticas comerciais consideradas abusivas.

    Uma dessas regras estabelece que os bancos participantes não remunerem correspondentes por determinadas operações realizadas com consumidores que estejam registrados no Não Me Perturbe ou que tenham desbloqueado o telefone há menos de 180 dias.

    A medida busca reduzir incentivos comerciais para abordagens inadequadas.

    O que as punições representam para os correspondentes?

    O aumento das sanções mostra que a operação de um correspondente bancário exige cada vez mais atenção a processos de compliance e qualidade comercial.

    Para quem atua com consignado, pontos como treinamento, certificação e acompanhamento das equipes deixam de ser apenas boas práticas e passam a representar fatores diretamente relacionados à continuidade da operação.

    Entre os principais pontos de atenção estão:

    • abordagem adequada ao consumidor;
    • consentimento para contato;
    • respeito ao Não Me Perturbe;
    • clareza na apresentação das condições do crédito;
    • utilização correta dos dados pessoais;
    • certificação dos agentes;
    • registro e monitoramento das interações;
    • acompanhamento das reclamações.

    Compliance passa a ser parte central da operação

    O correspondente que não acompanha suas práticas comerciais pode sofrer impactos que vão além de uma advertência.

    Suspensões, bloqueios de atuação e perda de relacionamento com instituições financeiras podem comprometer diretamente a geração de receita da empresa.

    Por isso, processos internos de supervisão precisam acompanhar o crescimento comercial.

    Quanto maior a equipe de vendas, maior também a necessidade de monitorar atendimento, origem dos leads, consentimentos e documentação das operações.

    Tecnologia pode ajudar na conformidade do Corban

    Sistemas de gestão também podem desempenhar papel importante na redução de riscos.

    Uma estrutura organizada pode ajudar o correspondente a:

    • centralizar informações dos clientes;
    • acompanhar o desempenho dos agentes;
    • registrar históricos de atendimento;
    • controlar documentos;
    • organizar etapas da operação;
    • melhorar a rastreabilidade;
    • reduzir falhas operacionais.

    O objetivo não é apenas vender mais, mas crescer mantendo controle e conformidade.

    Leia também o nosso conteúdo da Corbanzaí sobre gestão de correspondentes bancários, CRM para Corban ou compliance na operação de crédito.

    Punições reforçam nova realidade do mercado consignado

    O balanço acumulado até julho de 2026 mostra que a fiscalização sobre o crédito consignado está cada vez mais estruturada.

    Com 2.255 punições aplicadas e 132 empresas impedidas de atuar, correspondentes bancários precisam tratar compliance, certificação e qualidade comercial como parte estratégica do negócio.

    Em um setor no qual confiança e relacionamento com as instituições financeiras são fundamentais, processos frágeis podem colocar toda a operação em risco.

    Gestão e tecnologia para correspondentes bancários

    A Corbanzaí oferece soluções voltadas à gestão de correspondentes bancários, ajudando operações de crédito a organizar processos, equipes e informações em um único ambiente.

    Se sua operação busca mais controle, produtividade e organização para crescer no mercado de crédito, conheça as soluções da Corbanzaí.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Punições a correspondentes bancários passam de 2,2 mil
  • Casas Bahia tem R$ 4,8 bilhões em dívidas no mercado de capitais

    Casas Bahia tem R$ 4,8 bilhões em dívidas no mercado de capitais

    O Grupo Casas Bahia, que entrou com pedido de recuperação judicial, acumula R$ 4,8 bilhões em dívidas no mercado de crédito privado, segundo levantamento da Vitrify.

    A maior parte da dívida da Casas Bahia está concentrada em debêntures. Dos oito instrumentos financeiros ativos analisados, 89,7% do saldo está distribuído em seis séries desses títulos.

    O levantamento também mostra que o valor atual da dívida já supera de forma relevante o montante originalmente captado pela companhia.

    Debêntures concentram quase 90% da dívida da Casas Bahia

    Dos R$ 4,8 bilhões identificados no mercado de capitais, 89,7% estão concentrados em seis séries de debêntures.

    Além desses títulos, a companhia também possui outros instrumentos financeiros ativos, incluindo um Certificado de Recebíveis Imobiliários, o CRI.

    Segundo os dados levantados pela Vitrify, a distribuição inicial das debêntures teve participação relevante dos próprios coordenadores das ofertas.

    A composição foi dividida da seguinte forma:

    • 46,7% ficaram inicialmente com os coordenadores;
    • 40,4% foram destinados a fundos de investimento;
    • 6,9% ficaram com pessoas jurídicas.

    No CRI analisado, todos os investidores registrados eram fundos.

    Maior parte da dívida vence apenas em 2050

    Apesar do volume elevado, boa parte dos compromissos possui vencimento de longo prazo.

    Cerca de R$ 3,64 bilhões, equivalentes a 75,8% do saldo devedor, estão concentrados em duas séries de debêntures com vencimento em novembro de 2050.

    Esses papéis não possuem amortizações intermediárias.

    Isso significa que principal e remuneração estão previstos para pagamento em parcela única no vencimento.

    Dos aproximadamente R$ 1,16 bilhão restantes, praticamente todo o saldo vence até 2030.

    Casas Bahia pediu recuperação judicial

    A divulgação ocorre após o Grupo Casas Bahia apresentar pedido de recuperação judicial.

    Ao comunicar a decisão, a companhia atribuiu a deterioração de sua situação financeira a uma combinação de fatores.

    Entre eles estão:

    • juros elevados;
    • maior restrição de crédito;
    • aumento do custo financeiro;
    • pressão sobre o consumo;
    • necessidade maior de capital de giro;
    • dificuldade em avançar com alternativas para reforçar a liquidez.

    Esse conjunto de fatores aumentou a pressão sobre a estrutura de capital da varejista.

    Dívida atual supera valor originalmente captado

    Outro dado relevante do levantamento é a diferença entre o montante captado inicialmente e o saldo devedor atual.

    As emissões analisadas somaram cerca de R$ 3,83 bilhões.

    Atualmente, porém, a dívida chega a aproximadamente R$ 4,8 bilhões.

    Isso representa uma diferença de 25,3%.

    O aumento decorre principalmente de:

    • atualização monetária;
    • juros;
    • encargos financeiros acumulados;
    • condições previstas nos instrumentos emitidos.

    Nas três séries da 10ª emissão de debêntures, a diferença entre o valor captado e o saldo atual varia entre aproximadamente 35% e 37%.

    Debêntures já eram negociadas com forte desconto

    Antes mesmo do pedido de recuperação judicial, o mercado secundário já sinalizava deterioração na percepção de risco da companhia.

    Em 2026, foram registrados 31 negócios envolvendo os títulos da Casas Bahia, totalizando R$ 361,1 milhões.

    Os preços negociados variaram de 21,74% a 100,07% do valor nominal.

    A mediana ponderada ficou em apenas 37% do valor de face.

    Na prática, esse desconto indica que investidores já estavam exigindo uma compensação relevante para assumir o risco associado aos títulos.

    Preço no mercado secundário sinalizou aumento de risco

    Quando uma debênture é negociada muito abaixo de seu valor nominal, isso pode indicar uma percepção maior de risco de crédito por parte do mercado.

    No caso da Casas Bahia, a queda dos preços ocorreu antes da recuperação judicial.

    Esse comportamento mostra que o mercado secundário já vinha incorporando preocupações relacionadas à capacidade financeira da empresa.

    Para gestores e investidores de crédito privado, o preço dos títulos pode funcionar como um importante sinal adicional de risco.

    Fundos aparecem entre detentores dos títulos

    O levantamento também analisou informações divulgadas à Comissão de Valores Mobiliários.

    Entre as gestoras que aparecem como detentoras de debêntures da Casas Bahia estão:

    • Santander Brasil Gestão de Recursos;
    • BB Gestão de Recursos DTVM;
    • Valora Renda Fixa;
    • Norte Asset Management.

    A Vitrify ressalta, porém, que essas informações possuem defasagem.

    As carteiras dos fundos são divulgadas periodicamente à CVM, e os ativos podem ter sido vendidos depois da última data de referência.

    Por isso, os dados não necessariamente representam a posição atual de cada gestora.

    Levantamento mapeia dezenas de gestoras

    A análise identificou 13 gestoras com carteiras atualizadas nos últimos 90 dias.

    Outras 18 possuíam informações mais antigas.

    Esse tipo de dado ajuda a dimensionar a exposição do mercado de fundos às debêntures da companhia, mas deve ser interpretado considerando o intervalo entre a data da carteira divulgada e a situação atual.

    Recuperação judicial aumenta atenção sobre crédito privado

    O caso da Casas Bahia chama atenção não apenas pelo tamanho da dívida, mas também pela relevância da companhia no mercado de capitais.

    Empresas de grande porte costumam utilizar debêntures e outros instrumentos de crédito privado para financiar suas atividades, alongar passivos e diversificar fontes de funding.

    Quando ocorre deterioração financeira, o impacto pode se espalhar por diferentes participantes, como:

    • fundos de investimento;
    • gestores;
    • bancos;
    • investidores institucionais;
    • securitizadoras;
    • demais credores.

    Por isso, situações de recuperação judicial tendem a aumentar a atenção sobre avaliação de risco, concentração e qualidade dos ativos.

    O que o caso da Casas Bahia mostra ao mercado?

    A dívida da Casas Bahia evidencia como o volume nominal captado não é suficiente para avaliar sozinho o risco de uma operação.

    Também é necessário observar:

    • custo financeiro acumulado;
    • cronograma de vencimentos;
    • liquidez dos títulos;
    • preço no mercado secundário;
    • capacidade de geração de caixa do emissor;
    • concentração por instrumento;
    • estrutura das garantias;
    • exposição dos investidores.

    No caso da Casas Bahia, a forte queda de preço das debêntures antes do pedido de recuperação judicial já mostrava uma deterioração significativa da percepção de risco.

    Mercado de capitais deve acompanhar próximos passos

    A recuperação judicial deve abrir uma nova fase de negociação entre a companhia e seus credores.

    Para investidores e gestores, será importante acompanhar como as debêntures e demais instrumentos serão tratados dentro da reestruturação.

    Também merece atenção a evolução da liquidez dos títulos no mercado secundário e a atualização das posições dos fundos expostos aos papéis.

    A ContabilizaíBank atua com contabilidade especializada para empresas do mercado de capitais e crédito.

    Continue acompanhando o blog para mais conteúdos atualizados.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Casas Bahia tem R$ 4,8 bilhões em dívidas no mercado de capitais
  • Beacon compra 314 Capital e prepara FIDC para startups

    Beacon compra 314 Capital e prepara FIDC para startups

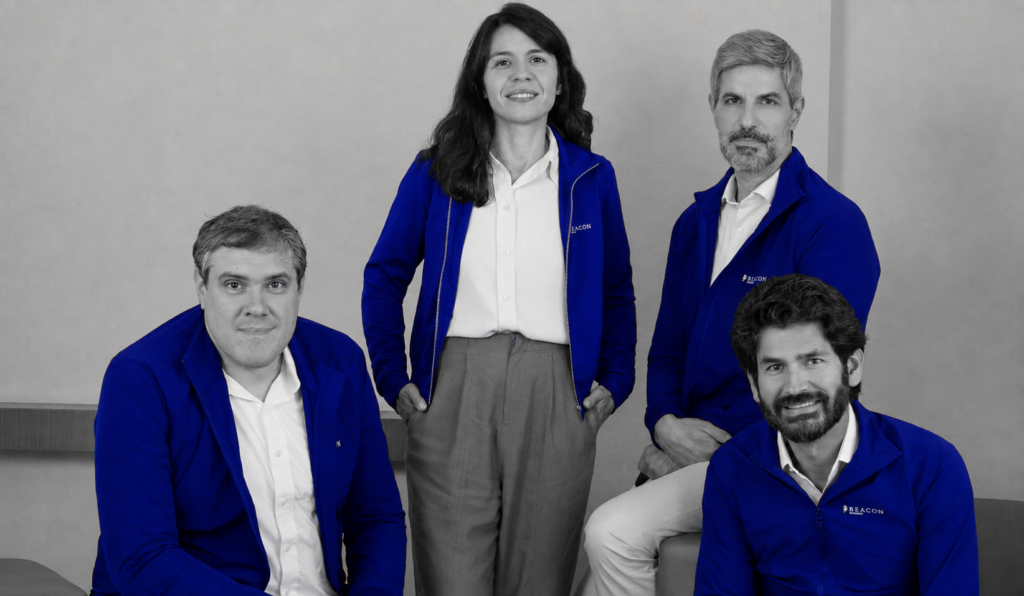
    A Beacon, plataforma de gestão patrimonial voltada a fundadores de empresas de tecnologia, anunciou a aquisição da gestora 314 Capital e prepara uma nova frente de atuação no mercado de crédito privado.

    A partir de 2026, a companhia pretende lançar um FIDC para startups, voltado a financiar empresas do próprio ecossistema que já atende. Com isso, a Beacon passa a combinar gestão patrimonial, participações societárias e crédito estruturado em uma mesma plataforma.

    Beacon amplia atuação com aquisição da 314 Capital

    A 314 Capital foi fundada em 2023 por Natan Epstein e passa agora a integrar a estrutura da Beacon.

    Com a operação, Epstein assume o cargo de CIO da companhia, ficando responsável pelas decisões relacionadas à alocação e à estratégia de investimentos.

    Também passam a integrar a sociedade:

    • Alfredo Cunha, com passagens por BTG Pactual e Julius Baer;
    • Juliana Brasil, que já atuou no BTG Pactual e na Deloitte.

    A chegada dos executivos reforça o time da Beacon com experiência em gestão de recursos, mercado de capitais e private banking.

    Novo FIDC deve financiar startups em 2026

    O principal movimento decorrente da aquisição é o plano de lançar ainda em 2026 um FIDC para startups.

    A proposta é estruturar um fundo capaz de investir em direitos creditórios e recebíveis originados por empresas de tecnologia ligadas ao ecossistema da Beacon.

    Na prática, a companhia passa a oferecer uma nova alternativa de crédito para um público com o qual já possui relacionamento.

    Até então, a atuação estava concentrada principalmente em gestão patrimonial e participações societárias.

    Beacon já reúne mais de 200 fundadores em sua base

    A estratégia do novo fundo parte de uma rede já consolidada de empreendedores.

    A Beacon administra dois Equity Pools que reúnem participações societárias de mais de 200 fundadores de empresas de tecnologia.

    Essas estruturas somam aproximadamente R$ 142 milhões em ativos sob gestão.

    Entre as companhias ligadas a essa base estão nomes como:

    • Omie;
    • Blip;
    • Flash;
    • Onfly;
    • NG Cash;
    • Conta Simples;
    • Tempest;
    • Fanatee;
    • QuintoAndar.

    Esse relacionamento prévio pode facilitar tanto a originação dos direitos creditórios quanto o acompanhamento de risco das empresas que eventualmente poderão acessar o novo fundo.

    FIDC para startups amplia conexão com crédito privado

    O movimento da Beacon acompanha uma tendência de diversificação do mercado de FIDCs no Brasil.

    Tradicionalmente associados a recebíveis corporativos, varejo, consumo e outros segmentos consolidados, os fundos vêm avançando também sobre nichos mais específicos.

    No caso da Beacon, a tese se apoia em empresas de tecnologia e fundadores com os quais a plataforma já possui relacionamento.

    Essa proximidade pode gerar vantagens na originação e na análise dos potenciais cedentes, principalmente quando comparada a estruturas que precisam construir uma base de relacionamento do zero.

    Crédito entra na jornada dos fundadores

    Segundo o CEO da Beacon, Ricardo Coelho Duarte, a estratégia busca acompanhar os fundadores em diferentes etapas da vida empresarial e patrimonial.

    A lógica é ampliar a relação com esse público.

    Um empreendedor pode inicialmente buscar capital para financiar o crescimento da empresa. Em outro momento, pode passar a administrar patrimônio próprio, investir em outras companhias ou participar de novas estruturas financeiras.

    Ao incorporar o crédito via FIDC, a Beacon tenta conectar essas diferentes fases dentro do mesmo ecossistema.

    Recebíveis de startups têm características próprias

    Embora o novo fundo abra espaço para uma classe diferente de direitos creditórios, o modelo também exige atenção específica ao risco.

    Startups podem possuir uma dinâmica financeira diferente de empresas mais maduras.

    Entre os fatores que podem influenciar a qualidade dos recebíveis estão:

    • geração de caixa;
    • dependência de novas rodadas de investimento;
    • crescimento acelerado;
    • concentração de clientes;
    • recorrência das receitas;
    • eventos de liquidez;
    • estágio de maturidade da empresa.

    Por isso, os critérios de seleção dos créditos deverão ser especialmente relevantes para a estrutura do fundo.

    Estrutura do FIDC ainda não foi detalhada

    O anúncio da Beacon ainda não apresenta informações sobre alguns dos principais elementos do novo veículo.

    Entre os pontos que permanecem em aberto estão:

    • patrimônio-alvo do fundo;
    • divisão entre cotas seniores e subordinadas;
    • gestor formal;
    • administrador do FIDC;
    • critérios de elegibilidade dos créditos;
    • mecanismos de proteção;
    • perfil dos investidores;
    • cronograma exato de lançamento.

    Esses detalhes serão importantes para avaliar o perfil de risco e a estratégia do veículo.

    Subordinação e provisões devem entrar no radar

    A forma como o fundo será estruturado também deverá determinar o interesse de investidores institucionais e qualificados.

    Mecanismos como subordinação de cotas, critérios de concentração e provisões para perdas podem ajudar a organizar os diferentes níveis de risco da carteira.

    No caso de recebíveis originados por startups, essa arquitetura pode ganhar importância adicional diante da maior sensibilidade dessas empresas aos ciclos de crédito e de captação.

    FIDCs avançam sobre nichos especializados

    A operação da Beacon mostra como o FIDC vem sendo utilizado como instrumento de expansão por empresas que já possuem uma base própria de relacionamentos.

    Em vez de começar apenas como gestora de crédito, a companhia parte de um ecossistema formado por fundadores e empresas de tecnologia e adiciona uma nova camada financeira sobre essa estrutura.

    Esse modelo pode favorecer o surgimento de FIDCs cada vez mais especializados em segmentos específicos da economia.

    O que a operação sinaliza para o mercado?

    A aquisição da 314 Capital e a preparação do novo fundo mostram uma aproximação crescente entre gestão patrimonial, venture capital, crédito privado e mercado de capitais.

    Para o setor de FIDCs, o movimento reforça a busca por novas classes de direitos creditórios e por estratégias de originação baseadas em nichos específicos.

    Para as startups, a iniciativa pode representar mais uma alternativa de funding além de equity, linhas bancárias tradicionais e outras modalidades de financiamento.

    A expansão de estruturas de crédito mais sofisticadas também aumenta a necessidade de controles contábeis, fiscais e operacionais adequados.

    A ContabilizaíBank atua com contabilidade especializada para empresas do mercado de capitais e crédito

    Continue acompanhando o blog para mais conteúdos atualizados.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Beacon compra 314 Capital e prepara FIDC para startups
  • Split payment fica fora da largada da reforma em 2027

    Split payment fica fora da largada da reforma em 2027

    O split payment não começará a operar em janeiro de 2027, quando entram em vigor a CBS e o IBS dentro da transição da Reforma Tributária. A informação foi confirmada por Pricilla Santana, secretária da Fazenda do Rio Grande do Sul e segunda vice-presidente do Comitê Gestor do IBS.

    O adiamento ocorre porque o mecanismo, que prevê a separação automática dos tributos no momento do pagamento, ainda depende de uma estrutura tecnológica e operacional complexa envolvendo empresas, instituições financeiras e órgãos responsáveis pela arrecadação.

    Para o mercado de crédito e de FIDCs, a decisão adia uma mudança que poderia afetar diretamente o fluxo de caixa das empresas e a dinâmica dos recebíveis.

    Split payment não estará pronto em janeiro de 2027

    A partir de 2027, a Reforma Tributária começa uma nova etapa com a entrada da CBS, Contribuição sobre Bens e Serviços, e do IBS, Imposto sobre Bens e Serviços.

    A CBS substituirá PIS e Cofins, enquanto o IBS substituirá gradualmente ICMS e ISS ao longo do período de transição.

    O split payment foi criado como uma das ferramentas para operacionalizar o novo sistema.

    No entanto, segundo Pricilla Santana, o mecanismo não estará disponível no início de 2027.

    A justificativa está na complexidade da implementação e na necessidade de adaptação do sistema financeiro.

    O que é o split payment?

    O split payment é um mecanismo de pagamento dividido.

    A proposta é separar automaticamente, durante a liquidação de uma transação, a parcela correspondente aos tributos e o valor efetivamente destinado ao vendedor.

    Na prática, em vez de a empresa receber o valor integral da venda e recolher os tributos posteriormente, a instituição responsável pela transação poderia direcionar automaticamente:

    • uma parcela ao vendedor;
    • uma parcela à Receita Federal;
    • uma parcela ao Comitê Gestor do IBS.

    A empresa receberia, portanto, o valor líquido da operação.

    Esse modelo busca aumentar a eficiência da arrecadação e reduzir problemas relacionados à inadimplência tributária.

    Sistema financeiro pediu mais prazo

    De acordo com as informações divulgadas, o adiamento ocorre após manifestações do próprio sistema financeiro sobre a dificuldade de colocar a estrutura em funcionamento dentro do cronograma inicialmente considerado.

    O split payment depende da integração de diferentes sistemas, incluindo:

    • instituições financeiras;
    • meios de pagamento;
    • documentos fiscais eletrônicos;
    • Receita Federal;
    • Comitê Gestor do IBS;
    • sistemas contábeis e de faturamento das empresas.

    Essa integração torna o projeto uma das partes mais complexas da implementação da Reforma Tributária.

    RAD deve ser alternativa durante a transição

    Enquanto o split payment não estiver disponível, outra ferramenta prevista para o período inicial é o Recolhimento pelo Adquirente (RAD).

    Nesse modelo, o comprador passa a recolher o tributo que, no sistema tradicional, seria pago pelo fornecedor.

    Ao realizar o recolhimento, o adquirente também habilita o crédito tributário correspondente.

    A diferença principal em relação ao split payment está em quem executa a retenção.

    No split payment, a separação acontece durante a liquidação financeira da operação.

    No RAD, o recolhimento passa pelo próprio adquirente.

    Split payment deve começar de forma gradual

    Mesmo quando estiver operacional, o mecanismo não deverá ser implementado de forma ampla imediatamente.

    A expectativa é de uma primeira fase facultativa e concentrada em operações entre empresas.

    Isso significa que transações envolvendo consumidores finais não devem entrar automaticamente no sistema desde o início.

    A adoção gradual permitirá testar a infraestrutura e corrigir eventuais problemas antes da expansão do modelo.

    Adiamento pode reduzir impacto imediato no capital de giro

    Para as empresas, o adiamento também significa que uma das principais mudanças esperadas sobre o fluxo financeiro não ocorrerá imediatamente em janeiro de 2027.

    No modelo atual, existe um intervalo entre o recebimento da venda e o pagamento dos tributos.

    Durante esse período, os recursos permanecem temporariamente no caixa da empresa.

    Com o split payment, essa parcela seria retirada já no momento da liquidação.

    Por isso, a implementação do mecanismo pode afetar diretamente:

    • capital de giro;
    • gestão de caixa;
    • liquidez;
    • planejamento financeiro;
    • necessidade de financiamento.

    O adiamento reduz o risco de uma mudança abrupta nessa dinâmica no início de 2027.

    O que muda para os FIDCs?

    O tema também é relevante para os Fundos de Investimento em Direitos Creditórios (FIDCs).

    Muitos FIDCs compram recebíveis originados por empresas que utilizam a cessão de crédito como fonte de financiamento.

    Caso o split payment estivesse plenamente implementado, a retenção automática dos tributos poderia alterar o valor líquido dos fluxos financeiros gerados pelas operações.

    Isso exigiria revisão de modelos de análise, projeção e precificação dos direitos creditórios.

    Com o adiamento, o impacto imediato tende a ser menor.

    Fluxo de recebíveis deve seguir sem retenção automática em 2027

    Sem a implementação integral do split payment no início da transição, os recebíveis negociados no mercado não devem sofrer imediatamente a retenção automática prevista no novo sistema.

    Para empresas que dependem da cessão de direitos creditórios para financiar o capital de giro, isso pode representar uma transição menos brusca.

    Para os gestores de FIDC, entretanto, o tema continua relevante.

    O modelo definitivo poderá alterar:

    • fluxo líquido dos recebíveis;
    • cálculo de garantias;
    • risco das operações;
    • comportamento dos originadores;
    • necessidade de capital de giro;
    • critérios de elegibilidade dos créditos.

    RAD também exige atenção do mercado de crédito

    Embora o split payment tenha sido adiado, a utilização do RAD durante a transição também pode modificar a dinâmica das operações comerciais.

    Ao alterar quem é responsável pelo recolhimento tributário dentro da cadeia, o mecanismo pode impactar processos financeiros e operacionais das empresas.

    Gestores, originadores e analistas de crédito precisarão avaliar como essas mudanças poderão refletir na qualidade e no comportamento dos direitos creditórios adquiridos pelos fundos.

    Setores com grande volume de emissão de notas fiscais, como varejo e serviços, merecem atenção especial.

    Comitê Gestor do IBS ainda enfrenta desafios operacionais

    Além do split payment, o Comitê Gestor do IBS ainda trabalha na consolidação da própria estrutura necessária para administrar o novo tributo.

    Entre os pontos em discussão estão questões administrativas, operacionais e tecnológicas relacionadas ao funcionamento do órgão.

    Esses desafios reforçam que a transição para o novo sistema tributário ocorrerá de forma gradual.

    O que empresas e gestores devem monitorar?

    Até a implementação efetiva do split payment, empresas e participantes do mercado de crédito devem acompanhar principalmente:

    • cronograma oficial de implementação;
    • regras definitivas do RAD;
    • integração com instituições financeiras;
    • tratamento dos créditos tributários;
    • impacto sobre capital de giro;
    • reflexos sobre cessões de direitos creditórios;
    • regulamentação da CBS e do IBS.

    O acompanhamento será especialmente importante entre 2027 e 2032, período em que o novo modelo tributário será gradualmente consolidado.

    Split payment segue como tema relevante para o crédito privado

    O adiamento do split payment reduz a possibilidade de um impacto imediato sobre o caixa das empresas no início de 2027, mas não elimina a necessidade de preparação.

    Quando o mecanismo entrar em funcionamento, a separação automática dos tributos poderá alterar a liquidez das empresas e a forma como recebíveis são utilizados em operações de crédito.

    Para securitizadoras, factorings e demais empresas que atuam com direitos creditórios, acompanhar o desenho definitivo da Reforma Tributária será essencial para antecipar possíveis mudanças no mercado.

    A ContabilizaíBank atua com contabilidade especializada para empresas e estruturas do mercado de capitais e crédito.

    Se sua empresa atua no mercado de crédito e precisa acompanhar os impactos contábeis, fiscais e operacionais da Reforma Tributária, fale com a equipe da ContabilizaíBank.

    Continue acessando o blog para mais conteúdos relevantes.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Split payment fica fora da largada da reforma em 2027
  • Split payment pode retirar R$ 12 bi do caixa do varejo

    Split payment pode retirar R$ 12 bi do caixa do varejo

    O split payment, mecanismo de recolhimento de tributos previsto na Reforma Tributária, pode retirar cerca de R$ 12 bilhões do fluxo de caixa das dez maiores varejistas brasileiras de capital aberto, segundo estimativa da Peers Consulting.

    A mudança altera a dinâmica financeira das empresas ao permitir que parte dos tributos sobre consumo seja direcionada ao Fisco no momento do pagamento da compra. Com menos recursos permanecendo temporariamente no caixa, cresce também a discussão sobre capital de giro e novas fontes de financiamento para o varejo.

    Como o split payment muda o caixa das empresas

    Hoje, existe um intervalo entre o momento em que uma empresa recebe pela venda e a data em que efetivamente recolhe os tributos correspondentes.

    Durante esse período, os recursos permanecem no caixa e podem ser utilizados temporariamente para financiar atividades como:

    • pagamento de fornecedores;
    • reposição de estoques;
    • despesas com funcionários;
    • contas operacionais;
    • necessidades de capital de giro.

    Com o split payment, essa dinâmica tende a mudar.

    O sistema deverá separar automaticamente a parcela correspondente aos tributos e direcioná-la ao Fisco durante a liquidação financeira da operação.

    Assim, a empresa passa a receber apenas a parcela que efetivamente lhe pertence após a segregação tributária prevista no modelo.

    Impacto pode chegar a R$ 12 bilhões entre grandes varejistas

    Segundo levantamento da Peers Consulting citado na notícia, o mecanismo deverá alcançar valores equivalentes a aproximadamente R$ 12 bilhões em tributos sobre consumo entre as dez maiores varejistas brasileiras de capital aberto.

    O montante equivale a cerca de 40% dos aproximadamente R$ 30 bilhões em tributos pagos pelas empresas analisadas.

    O principal efeito financeiro não está necessariamente no aumento do imposto, mas na alteração do momento em que esses recursos deixam de estar disponíveis para as companhias.

    Um exemplo de como funciona

    Em uma venda de R$ 1.000, considerando hipoteticamente uma tributação de 28%, o consumidor continuaria pagando os mesmos R$ 1.000.

    No mecanismo de pagamento dividido, entretanto, a parcela correspondente ao tributo seria segregada durante a liquidação.

    De forma simplificada:

    • valor da venda: R$ 1.000;
    • parcela tributária hipotética: R$ 280;
    • valor restante destinado ao vendedor: R$ 720.

    A estrutura efetiva dependerá das regras e dos sistemas implementados para a operação.

    Capital de giro entra no centro da discussão

    A preocupação do setor produtivo está relacionada principalmente à liquidez.

    Na estrutura atual, o intervalo entre recebimento e recolhimento tributário acaba funcionando, na prática, como uma fonte temporária de recursos sem custo financeiro direto.

    Com a retenção mais próxima ao momento da venda, esse colchão de liquidez tende a diminuir.

    Para empresas com caixa robusto, o impacto pode ser absorvido com maior facilidade. Já negócios de menor porte ou com margens mais apertadas poderão precisar revisar de forma mais profunda sua gestão financeira.

    Pequenas e médias empresas podem sentir mais o impacto

    A discussão ganha relevância principalmente entre pequenas e médias empresas, que normalmente possuem menos alternativas para financiar o capital de giro com recursos próprios.

    A Fecomercio de São Paulo alerta que a redução dessa disponibilidade financeira pode pressionar o dia a dia dos negócios.

    Além de revisar prazos de fornecedores, estoques e despesas, algumas empresas podem precisar recorrer com maior frequência a linhas externas de financiamento.

    Esse movimento pode afetar tanto o custo financeiro das operações quanto a formação de preços no varejo.

    Split payment pode aumentar procura por crédito privado

    A redução dos recursos disponíveis no caixa também pode gerar consequências para o mercado de crédito privado.

    Se uma parcela que hoje permanece temporariamente com as empresas passar a ser segregada mais cedo, a necessidade de capital de giro poderá aumentar.

    Entre as alternativas que podem ganhar relevância estão:

    • antecipação de recebíveis;
    • linhas bancárias de capital de giro;
    • cessão de direitos creditórios;
    • estruturas de financiamento com FIDCs;
    • operações de crédito estruturado.

    Esse cenário merece atenção de fintechs, factorings, instituições financeiras, gestores de fundos e empresas que atuam com financiamento empresarial.

    FIDCs podem encontrar novas oportunidades

    O impacto do split payment também pode chegar ao mercado de Fundos de Investimento em Direitos Creditórios.

    Empresas que necessitem recompor o capital de giro poderão buscar estruturas baseadas na cessão ou antecipação de recebíveis.

    Nesse contexto, FIDCs com estratégias ligadas ao varejo, comércio e crédito empresarial podem acompanhar uma eventual ampliação da procura por funding.

    Isso não significa que o split payment levará automaticamente a uma expansão dessas estruturas, mas a redução da liquidez operacional das empresas cria um fator adicional a ser observado pelo mercado.

    Reforma Tributária aproxima pagamentos e arrecadação

    O split payment está inserido em uma transformação mais ampla promovida pela Reforma Tributária sobre o consumo.

    O novo sistema envolve principalmente dois tributos:

    • CBS — Contribuição sobre Bens e Serviços, de competência federal;
    • IBS — Imposto sobre Bens e Serviços, de competência estadual e municipal.

    A implantação será gradual e fará parte do período de transição entre os tributos atuais e o novo modelo tributário.

    Além das mudanças fiscais, a implementação dependerá da integração entre sistemas empresariais, instituições financeiras, meios de pagamento e infraestrutura de documentos fiscais.

    Empresas precisarão adaptar sistemas e processos

    A preparação para o split payment não envolve apenas planejamento financeiro.

    As empresas também precisarão acompanhar mudanças tecnológicas e operacionais.

    Entre os pontos que podem exigir adaptação estão:

    • sistemas de faturamento;
    • emissão de documentos fiscais;
    • conciliação financeira;
    • integração com instituições de pagamento;
    • parametrização tributária;
    • gestão dos créditos tributários;
    • projeções de fluxo de caixa.

    Para negócios que ainda possuem baixo nível de automação, o processo pode representar um custo adicional de adequação.

    Gestão de caixa deverá mudar

    Além do desenvolvimento tecnológico, a mudança exige uma revisão das projeções financeiras.

    Empresas acostumadas a considerar temporariamente os valores dos tributos dentro da disponibilidade de caixa precisarão recalcular suas necessidades de capital.

    Isso pode exigir revisão de indicadores como:

    • necessidade de capital de giro;
    • ciclo financeiro;
    • prazo médio de recebimento;
    • prazo médio de pagamento;
    • disponibilidade de caixa;
    • custo de financiamento.

    Quanto maior a dependência dessa liquidez temporária, maior tende a ser a necessidade de planejamento para a transição.

    O que o mercado de crédito deve observar

    Para empresas e investidores do mercado de crédito, o principal ponto de atenção é como o setor produtivo irá financiar a possível redução de liquidez provocada pelo novo modelo.

    Se a estimativa de R$ 12 bilhões entre as maiores varejistas representar apenas uma parcela de um impacto mais amplo sobre empresas brasileiras, a demanda por produtos financeiros de curto e médio prazo poderá mudar.

    Gestores, originadores e instituições de crédito devem acompanhar especialmente:

    • comportamento da demanda por capital de giro;
    • evolução das operações de antecipação;
    • procura por estruturas com recebíveis;
    • custo de financiamento das empresas;
    • comportamento da inadimplência;
    • mudanças no perfil de originação.

    Leia também o nosso conteúdo sobre Apps de entrega e e-commerce aceleram FIDCs e superam R$ 27 bi

    Para outras informações acesse o programa da reforma tributária de consumo no Gov.br.

    Split payment coloca crédito privado no radar

    O split payment foi criado com foco na eficiência da arrecadação e no funcionamento do novo sistema tributário, mas seus efeitos podem ir além da área fiscal.

    Ao reduzir o período em que determinados recursos permanecem no caixa das empresas, o mecanismo tende a tornar a gestão de liquidez ainda mais importante.

    Para o varejo, isso significa revisar capital de giro e planejamento financeiro. Para o mercado de crédito, significa acompanhar uma possível expansão da demanda por funding, antecipação de recebíveis e outras estruturas de financiamento.

    A ContabilizaíBank atua com contabilidade especializada para empresas do mercado de capitais e crédito, acompanhando as particularidades contábeis, fiscais e societárias de negócios inseridos nesse ecossistema.

    Se sua empresa atua com factoring, crédito, securitização ou outras estruturas financeiras, fale com a equipe da ContabilizaíBank e entenda como se preparar para as mudanças que podem impactar o mercado.

    Continue acessando o blog para mais conteúdos relevantes.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Split payment pode retirar R$ 12 bi do caixa do varejo