Blog

  • Apps de entrega e e-commerce aceleram FIDCs e superam R$ 27 bi

    Apps de entrega e e-commerce aceleram FIDCs e superam R$ 27 bi

    Os FIDCs de apps de entrega e e-commerce ganharam escala no primeiro semestre, acompanhando a expansão das operações de crédito de plataformas de delivery, marketplaces, varejo e mobilidade.

    Um levantamento identificou 18 fundos ligados a iFood, Shopee, Mercado Livre, 99, Rappi e Magazine Luiza. Juntas, as carteiras de crédito dessas estruturas passaram de R$ 19,6 bilhões em dezembro para R$ 27,3 bilhões em junho.

    O avanço de quase 40% em seis meses mostra como os Fundos de Investimento em Direitos Creditórios estão se tornando uma fonte relevante de financiamento para empresas que oferecem crédito a consumidores, restaurantes, vendedores e outros parceiros.

    Como os FIDCs são utilizados pelas plataformas?

    Os FIDCs captam recursos de investidores para adquirir direitos creditórios, como valores a receber de vendas, financiamentos, empréstimos e prestações de serviços.

    Segundo o Portal do Investidor da Comissão de Valores Mobiliários, os FIDCs investem em direitos creditórios originados de operações realizadas por empresas e outras entidades.

    Nos aplicativos e marketplaces, os recursos podem ser utilizados para:

    • financiar compras feitas pelos consumidores;
    • oferecer empréstimos pessoais;
    • antecipar recebíveis de restaurantes;
    • conceder capital de giro a vendedores;
    • financiar parceiros cadastrados nas plataformas;
    • adquirir créditos gerados dentro do próprio ecossistema.

    Em parte dessas operações, as plataformas atuam como correspondentes bancários e utilizam instituições financeiras parceiras para realizar a concessão do crédito.

    O FIDC funciona como uma fonte de recursos para sustentar a expansão dessas carteiras.

    Carteiras avançam quase 40% em seis meses

    Os 18 fundos analisados somavam R$ 19,6 bilhões em carteira de crédito no fim de dezembro.

    Em junho, o volume chegou a R$ 27,3 bilhões, representando crescimento de quase 40% no primeiro semestre.

    Esse aumento reflete a transformação de aplicativos e marketplaces em ecossistemas que vão além da intermediação de vendas ou serviços.

    As plataformas passaram a reunir diferentes soluções financeiras:

    • meios de pagamento;
    • antecipação de recebíveis;
    • empréstimos;
    • financiamento de compras;
    • capital de giro;
    • serviços financeiros para parceiros.

    A grande quantidade de dados gerados dentro desses ambientes também pode apoiar a análise de crédito e a definição de limites para consumidores e empresas.

    iFood capta R$ 600 milhões com FIDC

    O iFood concluiu uma oferta de R$ 600 milhões em cotas seniores de um de seus fundos de crédito.

    Antes da nova captação, a companhia já possuía cinco FIDCs, que somavam aproximadamente R$ 3,2 bilhões em patrimônio líquido até junho.

    O reforço deve ampliar ainda mais a capacidade financeira das estruturas ligadas à plataforma.

    Os fundos do iFood atendem a diferentes modelos de operação. Um dos principais está relacionado à aquisição de recebíveis que restaurantes parceiros já possuem por vendas realizadas dentro do aplicativo.

    FIDC IFOOD I apresenta inadimplência zero

    O FIDC IFOOD I era o maior fundo individual entre os veículos analisados, com cerca de R$ 1,4 bilhão em patrimônio líquido em junho.

    A estrutura encerrou o período sem inadimplência.

    Isso acontece porque o fundo adquire valores que os restaurantes já têm a receber por vendas feitas por cartão, Pix ou vale-refeição.

    Esses recursos estão apenas aguardando o prazo de repasse dentro do sistema de pagamento. Dessa forma, o fundo antecipa um recebível já originado, em vez de conceder um empréstimo convencional ao restaurante.

    Esse modelo apresenta um perfil diferente de risco em relação a carteiras de empréstimo pessoal ou financiamento sem recebíveis imediatamente vinculados.

    Shopee lidera entre as estruturas analisadas

    Os fundos relacionados à Shopee reuniam aproximadamente R$ 11,1 bilhões em carteira.

    O volume cresceu 78% durante o semestre, maior avanço percentual entre as estruturas de porte relevante incluídas no levantamento.

    O resultado mostra como empresas de comércio eletrônico estão utilizando FIDCs para financiar consumidores e vendedores dentro de seus próprios ecossistemas.

    Um dos fundos mencionados é o MONEE FIC, que investe em cotas de outros veículos ligados à companhia. Como não possui uma carteira própria de crédito, sua estrutura não registra inadimplência da mesma forma que um fundo que concede empréstimos ou adquire recebíveis diretamente.

    Mercado Livre prepara um novo fundo

    Os FIDCs ligados ao Mercado Livre somavam cerca de R$ 5,7 bilhões em patrimônio líquido no fim de junho, avanço próximo de 12% em comparação com o início do ano.

    A empresa também constituiu o Mercado Crédito III Brasil FIDC em maio. No momento analisado, o veículo ainda não apresentava operação ou patrimônio relevante nos informes enviados à Comissão de Valores Mobiliários.

    O intervalo entre a constituição do fundo e o início da captação é comum. Antes da oferta inicial, é necessário preparar a estrutura operacional e documental.

    Esse processo pode envolver:

    • abertura de contas;
    • contratação de prestadores;
    • preparação de documentos;
    • registro da oferta;
    • definição dos critérios da carteira;
    • organização dos controles internos.

    Além dos FIDCs, o Mercado Livre também utiliza outros instrumentos de captação para financiar suas operações de crédito.

    Rappi cresce sobre uma base menor

    O Moustache Rappi passou de R$ 25,7 milhões para R$ 68,1 milhões em patrimônio líquido durante o período analisado.

    O crescimento percentual foi elevado, mas ocorreu sobre uma base menor em comparação com as estruturas de Shopee, iFood e Mercado Livre.

    O fundo compra faturas que uma empresa ligada à Rappi tem a receber da própria companhia por serviços já realizados.

    Por adquirir créditos relacionados a serviços já prestados, o veículo também encerrou junho sem inadimplência.

    Magalu registra redução no patrimônio

    O Magazine Luiza foi a única empresa do levantamento que apresentou redução no patrimônio de sua estrutura.

    O patrimônio do FIDC Magalu I diminuiu aproximadamente 4% durante o semestre.

    Em junho, o fundo apresentava R$ 71,2 milhões em créditos inadimplentes, enquanto seu patrimônio líquido era de R$ 46,6 milhões.

    Esses números não devem ser avaliados isoladamente. Uma análise completa precisa considerar outros elementos, como:

    • carteira bruta do fundo;
    • nível de provisões;
    • subordinação das cotas;
    • garantias disponíveis;
    • recuperação dos créditos;
    • regras de elegibilidade;
    • concentração de devedores.

    Inadimplência dos fundos chega a R$ 3,7 bilhões

    Excluindo as estruturas cuja inadimplência é considerada estruturalmente zerada, os 15 fundos restantes registraram aumento dos créditos em atraso.

    O volume de inadimplência passou de R$ 2,9 bilhões em dezembro para R$ 3,7 bilhões em junho.

    O valor representava 16,6% da carteira bruta somada desses veículos.

    A expansão demonstra que o crescimento das operações de crédito também precisa ser acompanhado por controles de risco, provisões e mecanismos de proteção.

    Fundos ligados à 99 concentram a alta

    Os veículos relacionados à 99 apresentaram o maior crescimento de inadimplência entre as plataformas analisadas.

    Os fundos GONN, GONN II e GONN III acrescentaram aproximadamente R$ 590 milhões em créditos inadimplentes entre dezembro e junho.

    Esse montante representou cerca de 75% do aumento total de R$ 791 milhões observado nos 18 fundos do levantamento.

    GONN mais que dobra a inadimplência

    No GONN, maior e mais antigo fundo do grupo, o volume inadimplente passou de R$ 337,8 milhões para R$ 702,3 milhões.

    Já o GONN II encerrou junho com R$ 803,7 milhões em inadimplência, o maior valor absoluto entre os fundos analisados.

    A existência de créditos inadimplentes, porém, não significa automaticamente que o fundo não conseguirá cumprir suas obrigações.

    Também é necessário avaliar:

    • provisões para perdas;
    • qualidade das garantias;
    • estrutura de subordinação;
    • capacidade de recuperação;
    • prazo dos créditos;
    • concentração da carteira;
    • critérios utilizados na concessão.

    Provisões acompanham a expansão do crédito

    As provisões constituídas pelos fundos para cobrir possíveis perdas aumentaram de R$ 4,6 bilhões para R$ 6,2 bilhões.

    A alta foi de aproximadamente 35%, ritmo semelhante ao crescimento das carteiras.

    Nos 15 fundos considerados nesse recorte, as provisões correspondiam a 27,9% da carteira bruta em junho. Em dezembro, a proporção era de 28,1%.

    A estabilidade percentual indica que a expansão do crédito foi acompanhada pela constituição de reservas para perdas esperadas.

    A suficiência dessas provisões, entretanto, dependerá do comportamento futuro das carteiras e da recuperação dos créditos inadimplentes.

    O modelo de recebível influencia o risco do FIDC

    Os FIDCs de apps de entrega e e-commerce não seguem um único modelo de operação.

    Alguns fundos antecipam valores de vendas já realizadas. Outros financiam consumidores, vendedores, restaurantes ou prestadores de serviços.

    Por isso, o risco pode variar de acordo com:

    • a origem dos direitos creditórios;
    • o perfil dos devedores;
    • o prazo das operações;
    • a existência de recebíveis já constituídos;
    • os critérios de concessão;
    • as garantias disponíveis;
    • o nível de concentração;
    • a qualidade dos dados utilizados.

    Um fundo que compra recebíveis de vendas já processadas tende a apresentar um comportamento diferente de uma estrutura formada por empréstimos pessoais.

    Comparar apenas o patrimônio líquido ou a rentabilidade pode produzir uma visão incompleta.

    Dados das plataformas apoiam a análise de crédito

    Apps e marketplaces possuem grandes volumes de informações sobre consumidores e parceiros cadastrados.

    Esses dados podem incluir:

    • histórico de vendas;
    • volume de pedidos;
    • frequência das transações;
    • faturamento;
    • cancelamentos;
    • avaliações;
    • recebíveis futuros;
    • comportamento de pagamento;
    • sazonalidade das operações.

    As informações podem ajudar a definir limites, avaliar riscos e acompanhar o desempenho das carteiras.

    Mesmo assim, os modelos de crédito precisam ser monitorados constantemente. Mudanças econômicas e comportamentais podem alterar a capacidade de pagamento dos clientes e reduzir a precisão das análises anteriores.

    Crescimento dos FIDCs exige mais governança

    A expansão das carteiras aumenta a importância da governança e da qualidade das informações compartilhadas entre os participantes da estrutura.

    Uma operação pode envolver:

    • plataforma ou originador;
    • correspondente bancário;
    • instituição financeira;
    • gestor;
    • administrador fiduciário;
    • custodiante;
    • registradora;
    • auditoria;
    • empresas de cobrança;
    • investidores.

    Falhas em registros, conciliações ou controles podem afetar a composição da carteira, a apuração da inadimplência, o cálculo das provisões e a prestação de informações aos investidores.

    Contabilidade acompanha estruturas mais complexas

    O crescimento dos FIDCs ligados a empresas de tecnologia também amplia a complexidade contábil, fiscal e operacional das estruturas.

    Entre os pontos que exigem atenção estão:

    • reconhecimento dos direitos creditórios;
    • contabilização das cessões;
    • conciliação das carteiras;
    • registro das provisões;
    • classificação dos ativos;
    • reconhecimento de perdas;
    • controle das cotas;
    • elaboração das demonstrações financeiras;
    • cumprimento das obrigações regulatórias;
    • tratamento tributário das operações.

    Para as empresas que originam ou cedem os créditos, também é necessário analisar os efeitos sobre receitas, ativos, custos financeiros e fluxo de caixa.

    Leia também: FIDC no agronegócio ganha força em 2026

    O que o avanço representa para o mercado?

    O crescimento das carteiras mostra que apps de entrega, marketplaces e plataformas de mobilidade estão se tornando participantes cada vez mais relevantes do mercado de crédito.

    Os FIDCs permitem transformar recebíveis e operações financeiras originadas dentro desses ecossistemas em ativos financiados por investidores.

    A tendência apresentada na notícia é que novas estruturas sejam lançadas e que os fundos já existentes continuem ampliando suas carteiras.

    Ao mesmo tempo, o aumento da inadimplência em alguns veículos reforça a necessidade de acompanhar:

    • a qualidade dos créditos;
    • as provisões constituídas;
    • os mecanismos de proteção;
    • a concentração das carteiras;
    • a maturação das operações;
    • a qualidade da governança.

    Conclusão

    Os FIDCs de apps de entrega e e-commerce superaram R$ 27 bilhões em carteira e passaram a ocupar um papel importante no financiamento de consumidores, restaurantes, vendedores e outros parceiros.

    Shopee, iFood e Mercado Livre aparecem entre as maiores estruturas analisadas. Por outro lado, os fundos ligados à 99 concentraram parte relevante do aumento recente da inadimplência.

    O avanço demonstra o potencial dos FIDCs como instrumento de financiamento, mas também evidencia a necessidade de controles contábeis, gestão de risco, provisões adequadas e informações confiáveis.

    A ContabilizaíBank atua com contabilidade para empresas do mercado de capitais e crédito, apoiando organizações que precisam estruturar suas rotinas contábeis, fiscais e financeiras.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Autor: 

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Apps de entrega e e-commerce aceleram FIDCs e superam R$ 27 bi
  • O que é crédito consignado e como funciona?

    O que é crédito consignado e como funciona?

    Entender o que é crédito consignado é importante tanto para quem pretende contratar essa modalidade quanto para os correspondentes bancários que atuam na oferta do produto.

    O crédito consignado é um tipo de empréstimo em que as parcelas são descontadas diretamente do salário, da aposentadoria ou da pensão do contratante.

    Por causa dessa forma de pagamento, o risco de atraso tende a ser menor para a instituição financeira. Como consequência, essa modalidade costuma apresentar condições mais competitivas do que outras linhas de crédito pessoal.

    Neste artigo, você entenderá como o consignado funciona, quem pode contratar, quais são suas vantagens e quais cuidados devem ser observados.

    O que é crédito consignado?

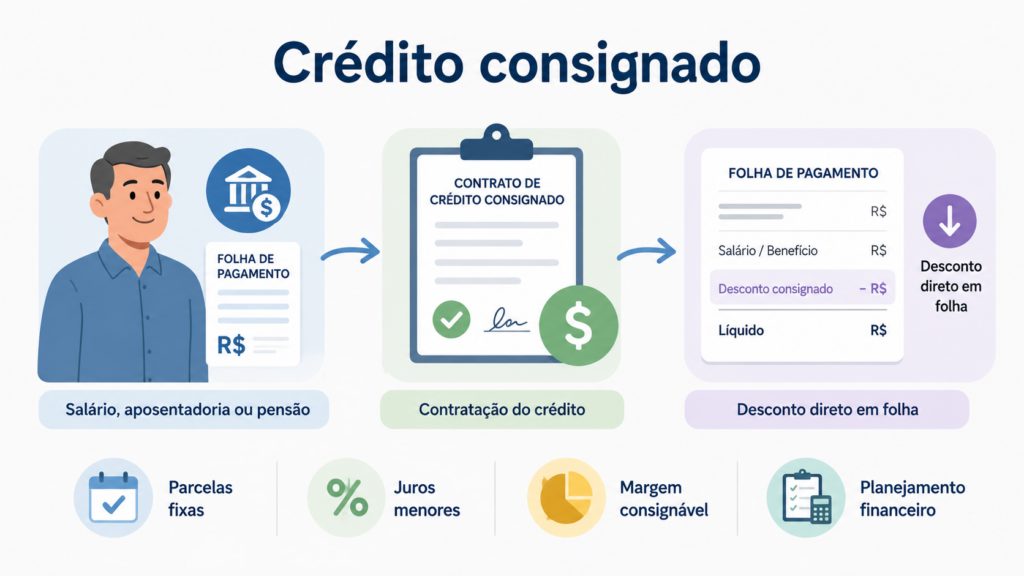
    Infográfico explica como funciona o crédito consignado com desconto direto em folha

    Crédito consignado é uma modalidade de empréstimo com pagamento realizado por meio de desconto direto na folha de pagamento ou no benefício previdenciário.

    A prestação pode ser descontada diretamente:

    • do salário;
    • da aposentadoria;
    • da pensão;
    • da remuneração paga por órgão público;
    • do benefício administrado pelo INSS.

    No caso de trabalhadores com carteira assinada, o desconto é feito pelo empregador. Para aposentados e pensionistas, o INSS realiza o desconto no benefício. Já no caso de servidores públicos, a operação ocorre por meio do ente responsável pela folha de pagamento.

    Como funciona o crédito consignado?

    Depois da contratação, o valor da parcela é descontado automaticamente da remuneração ou do benefício antes de o dinheiro ficar disponível para o consumidor.

    Na prática, o processo costuma seguir estas etapas:

    1. o cliente procura uma instituição financeira ou correspondente bancário;
    2. a instituição verifica se ele pode contratar;
    3. a margem consignável disponível é consultada;
    4. o cliente recebe a proposta com valor, taxa e prazo;
    5. o contrato é autorizado;
    6. o dinheiro é liberado;
    7. as parcelas passam a ser descontadas mensalmente.

    Como a parcela é paga diretamente pela fonte pagadora, a instituição possui mais previsibilidade de recebimento.

    Esse é um dos motivos pelos quais o consignado costuma ter juros inferiores aos do crédito pessoal sem desconto em folha.

    O que é margem consignável?

    A margem consignável é o percentual máximo da renda ou do benefício que pode ser comprometido com parcelas de crédito consignado.

    Ela existe para impedir que uma parte excessiva da remuneração seja destinada ao pagamento de empréstimos.

    O limite pode variar conforme:

    • o tipo de vínculo;
    • a categoria do contratante;
    • a legislação vigente;
    • a modalidade contratada;
    • as regras do convênio;
    • o órgão responsável pela folha.

    Por isso, o correspondente bancário não deve utilizar um único percentual como regra para todos os clientes. A margem precisa ser verificada conforme a categoria e a norma aplicável no momento da contratação.

    Quem pode contratar crédito consignado?

    As principais categorias que podem ter acesso ao consignado são:

    • aposentados e pensionistas do INSS;
    • servidores públicos;
    • militares, conforme as regras do respectivo órgão;
    • trabalhadores com carteira assinada;
    • trabalhadores rurais incluídos nas regras aplicáveis;
    • empregados domésticos;
    • outros grupos autorizados por legislação específica.

    A disponibilidade depende da existência de vínculo elegível, margem disponível e instituição autorizada a realizar a operação.

    Por que o consignado costuma ter juros menores?

    Ao conceder um empréstimo, a instituição financeira analisa o risco de não receber as parcelas.

    No consignado, o desconto ocorre diretamente na folha ou no benefício. Isso reduz parte do risco operacional e de inadimplência.

    Com menor risco, a instituição pode oferecer:

    • taxas mais competitivas;
    • prazos mais longos;
    • parcelas previsíveis;
    • contratação com menos garantias adicionais.

    Isso não significa que todas as propostas terão a mesma taxa.

    Os juros variam conforme a instituição, o perfil do cliente, o prazo, o convênio e a modalidade contratada.

    Quais são as vantagens do crédito consignado?

    Taxas normalmente mais baixas

    O desconto automático reduz o risco para a instituição, o que pode resultar em juros inferiores aos de outras modalidades.

    Parcelas fixas e previsíveis

    Em contratos prefixados, o cliente sabe previamente quanto será descontado a cada mês.

    Prazos mais longos

    Dependendo da categoria e das regras da instituição, o prazo pode ser maior do que em empréstimos pessoais convencionais.

    Facilidade de pagamento

    O cliente não precisa emitir boleto ou realizar transferência mensalmente, pois o desconto ocorre automaticamente.

    Possibilidade de portabilidade

    O contrato pode ser transferido para outra instituição que apresente condições mais vantajosas, desde que as regras da operação sejam cumpridas.

    Quais são os riscos e as desvantagens?

    Embora possa ser mais barato, o crédito consignado continua sendo uma dívida.

    Os principais pontos de atenção são:

    • comprometimento mensal da renda;
    • redução do valor disponível para despesas básicas;
    • contratação de vários empréstimos;
    • risco de superendividamento;
    • dificuldade para cancelar uma operação já concluída;
    • impacto da dívida em caso de redução da renda;
    • contratação sem comparação de propostas.

    Como a parcela é descontada automaticamente, o consumidor pode deixar de perceber quanto da renda já está comprometido.

    Por isso, a contratação deve ser baseada na capacidade real de pagamento, e não apenas na existência de margem disponível.

    Crédito consignado é igual a crédito pessoal?

    Não.

    No crédito pessoal comum, a parcela é normalmente paga por boleto, débito em conta ou outro meio escolhido no contrato.

    No consignado, o pagamento é descontado diretamente da folha ou do benefício.

    Essa diferença afeta principalmente:

    • o risco da instituição;
    • a taxa de juros;
    • os critérios de contratação;
    • o limite disponível;
    • a forma de pagamento.

    O consignado pode ser mais barato, mas também compromete a renda antes que ela chegue ao consumidor.

    Qual é a diferença entre empréstimo e cartão consignado?

    No empréstimo consignado, o cliente recebe um valor contratado e paga parcelas mensais definidas no contrato.

    No cartão de crédito consignado, parte da fatura pode ser descontada diretamente da folha ou do benefício, conforme as condições do produto.

    É importante que o consumidor compreenda qual produto está contratando.

    Antes da assinatura, devem ser esclarecidos:

    • o valor liberado;
    • a taxa de juros;
    • o valor da parcela;
    • o prazo;
    • o custo total;
    • a forma de desconto;
    • a existência de cartão;
    • as condições para quitação.

    O que é portabilidade de crédito consignado?

    A portabilidade permite transferir a dívida de uma instituição para outra.

    Ela pode ser utilizada quando outra instituição oferece:

    • taxa menor;
    • redução do custo total;
    • melhores condições;
    • prazo mais adequado.

    A nova instituição quita o saldo devedor com a instituição anterior e assume o contrato nas condições acordadas com o cliente.

    Antes de aceitar a portabilidade, o consumidor deve comparar o custo total e verificar se houve realmente redução da dívida.

    Alongar o prazo pode diminuir a parcela, mas não necessariamente reduzir o valor total pago.

    O que é refinanciamento consignado?

    O refinanciamento ocorre quando um contrato existente é renegociado.

    A instituição pode recalcular o saldo devedor e criar um novo contrato, eventualmente com:

    • novo prazo;
    • nova parcela;
    • nova taxa;
    • liberação de valor adicional.

    O chamado “troco” não representa dinheiro gratuito. Ele faz parte da nova operação e será pago ao longo do contrato.

    O correspondente deve explicar claramente quanto do novo contrato será usado para quitar a dívida anterior e quanto será efetivamente depositado ao cliente.

    Como comparar propostas de consignado?

    Antes da contratação, o cliente deve comparar mais do que a taxa mensal.

    É importante observar:

    • Custo Efetivo Total;
    • valor da parcela;
    • quantidade de parcelas;
    • total que será pago;
    • valor líquido liberado;
    • taxa mensal e anual;
    • seguros e serviços incluídos;
    • regras para quitação antecipada;
    • condições de portabilidade.

    O Custo Efetivo Total reúne os encargos relacionados à operação e oferece uma visão mais completa do custo.

    Uma proposta com parcela menor pode ter prazo mais longo e custo final maior.

    Como evitar golpes no crédito consignado?

    Golpes relacionados ao consignado podem envolver falsas ofertas, cobrança antecipada e solicitação de dados pessoais.

    Alguns cuidados importantes são:

    • não pagar valores antecipados para liberar o empréstimo;
    • não fornecer senha bancária;
    • não compartilhar código de autenticação;
    • verificar se a instituição está autorizada;
    • desconfiar de urgência excessiva;
    • conferir o contrato antes de assinar;
    • utilizar somente canais oficiais;
    • consultar o extrato após a contratação.

    Também é importante desconfiar de pessoas que entram em contato por redes sociais ou aplicativos oferecendo soluções rápidas e crédito sem análise.

    Qual é o papel do correspondente bancário?

    O correspondente bancário atua como intermediário entre o cliente e a instituição financeira.

    Dependendo da autorização recebida, ele pode:

    • apresentar as modalidades disponíveis;
    • realizar simulações;
    • receber documentos;
    • encaminhar propostas;
    • orientar sobre etapas da contratação;
    • acompanhar a análise;
    • esclarecer condições comerciais.

    O Corban não é quem aprova ou concede o crédito.

    A decisão cabe à instituição financeira contratante, que também define taxas, regras e critérios de análise.

    Por isso, o correspondente deve evitar prometer:

    • aprovação garantida;
    • taxa antes da análise;
    • liberação em prazo certo;
    • margem disponível sem consulta;
    • redução automática de parcelas;
    • portabilidade garantida.

    Boas práticas para Corbans que oferecem consignado

    O atendimento deve ser transparente e organizado.

    Algumas boas práticas são:

    • confirmar o perfil do cliente;
    • consultar a margem atualizada;
    • explicar cada produto;
    • apresentar taxa e CET;
    • informar o valor líquido liberado;
    • registrar a autorização;
    • proteger os dados pessoais;
    • acompanhar a proposta;
    • manter documentos organizados;
    • evitar mensagens enganosas.

    A clareza ajuda a proteger o cliente e também reduz reclamações, cancelamentos e riscos para o correspondente.

    Organização financeira também importa para o Corban

    A venda de crédito consignado pode gerar grande volume de propostas, comissões e repasses.

    Sem controle, o correspondente pode enfrentar problemas como:

    • divergências nas comissões;
    • perda de propostas;
    • dificuldade para conciliar repasses;
    • atraso na emissão de notas fiscais;
    • falta de controle do faturamento;
    • mistura entre finanças pessoais e empresariais.

    Por isso, além de entender o que é crédito consignado, o Corban precisa organizar a própria operação.

    Leia também: 4 formas de vender mais como correspondente bancário

    Para consultar orientações oficiais sobre a modalidade, acesse a página do Banco Central sobre empréstimo consignado.

    Conclusão

    O crédito consignado é um empréstimo em que as parcelas são descontadas diretamente do salário, da aposentadoria ou da pensão.

    A modalidade pode oferecer juros menores e prazos mais longos, mas compromete parte da renda mensal e exige uma análise cuidadosa antes da contratação.

    Para os correspondentes bancários, conhecer as regras, explicar as condições e manter uma comunicação transparente é essencial.

    A Corbanzaí oferece contabilidade especializada para Corbans que precisam organizar comissões, repasses, notas fiscais, impostos e resultados.

    Seu Corban atua com crédito consignado? Fale com a Corbanzaí e organize sua operação para crescer com mais controle e segurança.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: O que é crédito consignado e como funciona?
  • FIDC no agronegócio ganha força em 2026

    FIDC no agronegócio ganha força em 2026

    O FIDC no agronegócio está ganhando espaço como alternativa para empresas que precisam financiar produção, vendas a prazo e capital de giro.

    O movimento ocorre em um cenário de juros elevados, maior seletividade bancária e crescimento da procura por estruturas financeiras ligadas aos próprios recebíveis das empresas.

    Entre janeiro e maio de 2026, os Fundos de Investimento em Direitos Creditórios captaram R$ 41,7 bilhões no mercado de capitais, segundo dados divulgados pela ANBIMA.

    O volume representa uma alta de 36,5% em relação ao mesmo período de 2025. Embora os números contemplem toda a indústria de FIDCs, eles ajudam a mostrar o avanço desse instrumento no financiamento empresarial brasileiro.

    Por que o FIDC no agronegócio está crescendo?

    Empresas do agronegócio costumam operar com ciclos financeiros longos.

    Muitas compram insumos, financiam clientes, produzem e comercializam mercadorias antes de receber integralmente pelas vendas realizadas.

    Essa diferença entre pagar e receber aumenta a necessidade de capital de giro.

    Nesse contexto, o FIDC permite transformar direitos creditórios futuros em recursos disponíveis para financiar a operação.

    Entre os recebíveis que podem integrar uma estrutura estão:

    • duplicatas de vendas a prazo;
    • contratos comerciais;
    • parcelas de financiamento;
    • recebíveis de distribuidores;
    • créditos contra compradores;
    • outros direitos originados na cadeia agroindustrial.

    A empresa pode ceder esses ativos ao fundo, que passa a financiar a antecipação dos recursos conforme as condições definidas na operação.

    Crédito oficial cresce pouco em termos nominais

    O Plano Safra 2026/2027 destinou R$ 525,1 bilhões à agricultura empresarial.

    Desse total, R$ 384,9 bilhões foram direcionados a custeio e comercialização, enquanto R$ 140,2 bilhões ficaram destinados a investimentos.

    Embora o volume seja elevado, o crescimento nominal limitado pode não acompanhar integralmente o aumento dos custos de produção e das necessidades financeiras do setor.

    Isso ajuda a explicar por que empresas do agro buscam alternativas no mercado de capitais.

    O FIDC não substitui necessariamente o crédito rural oficial. Ele pode funcionar como uma fonte complementar para operações que exigem:

    • prazos personalizados;
    • maior volume de recursos;
    • financiamento recorrente;
    • antecipação de vendas;
    • estruturação baseada na carteira de recebíveis;
    • menor dependência de uma única instituição bancária.

    O que é um FIDC próprio?

    Um FIDC próprio é estruturado para adquirir direitos creditórios originados por uma empresa ou por um grupo económico específico.

    No agronegócio, esse modelo pode ser utilizado por companhias que vendem produtos, máquinas, insumos ou serviços a prazo.

    Em vez de esperar os pagamentos dos clientes, a empresa transfere determinados recebíveis ao fundo e recebe os recursos conforme as regras da operação.

    Na prática, o FIDC passa a funcionar como um braço financeiro estruturado da companhia.

    Quais são as possíveis vantagens?

    Quando bem estruturado, o modelo pode oferecer:

    • maior previsibilidade de caixa;
    • antecipação recorrente de receitas;
    • diversificação das fontes de financiamento;
    • condições adaptadas ao ciclo do negócio;
    • redução da dependência bancária;
    • acompanhamento mais detalhado da carteira;
    • acesso ao mercado de capitais.

    No entanto, a criação de um fundo não elimina os riscos da operação.

    A qualidade dos recebíveis, a inadimplência, a concentração por devedor, as garantias e os controles internos continuam sendo fatores essenciais.

    FIDC próprio não é apenas uma antecipação isolada

    Uma antecipação pontual resolve uma necessidade específica de caixa.

    Já um FIDC próprio pode ser estruturado como uma fonte recorrente de financiamento.

    A empresa passa a organizar continuamente a originação, a cessão e o acompanhamento dos direitos creditórios.

    Isso exige processos claros para:

    • cadastrar clientes e devedores;
    • comprovar a origem dos créditos;
    • acompanhar vencimentos;
    • controlar pagamentos;
    • identificar atrasos;
    • substituir recebíveis inelegíveis;
    • conciliar os valores cedidos;
    • prestar informações aos participantes da estrutura.

    Por isso, a adoção de um FIDC representa uma mudança na forma como a empresa administra seu crédito comercial.

    Centro-Oeste ganha destaque no crédito estruturado

    O Centro-Oeste concentra uma parcela relevante da produção brasileira de grãos, da distribuição de insumos e das empresas ligadas às cadeias agropecuárias.

    A distância dos principais centros financeiros deixou de ser uma barreira tão significativa devido à digitalização dos processos.

    Hoje, diversas etapas podem ser realizadas por meio de plataformas integradas, como:

    • envio de documentos;
    • análise de recebíveis;
    • acompanhamento de carteiras;
    • monitoramento de garantias;
    • conciliação financeira;
    • geração de relatórios;
    • comunicação com gestores e prestadores de serviços.

    A combinação entre produção em grande escala, necessidade de capital e digitalização favorece o desenvolvimento de estruturas locais de crédito.

    Caso da Audax reforça avanço no interior

    A Audax Capital é um exemplo de gestora localizada no Centro-Oeste que expandiu sua atuação com crédito estruturado.

    Informações divulgadas sobre a empresa apontam crescimento de 115% nos recursos administrados entre 2024 e 2025, chegando a aproximadamente R$ 650 milhões.

    O grupo também atua com FIDCs e securitização, com parte relevante das operações ligada ao agronegócio.

    O caso mostra como estruturas de crédito estão se desenvolvendo fora dos centros financeiros tradicionais.

    Qual é a relação entre FIDC e Fiagro?

    FIDC e Fiagro não são sinónimos.

    O FIDC é uma categoria de fundo voltada principalmente à aquisição de direitos creditórios.

    O Fiagro, por sua vez, é um veículo destinado ao investimento nas cadeias produtivas agroindustriais e pode assumir diferentes formatos.

    Um Fiagro pode, por exemplo, adotar uma estrutura relacionada a direitos creditórios, respeitando as regras aplicáveis à sua política de investimentos.

    A indústria de Fiagros também cresceu de forma significativa. Segundo dados divulgados pela CVM, o património líquido do setor avançou de forma expressiva nos últimos anos.

    Por que os investidores observam esses fundos?

    Para o investidor, o interesse está na exposição a operações de crédito ligadas à economia real.

    Os recursos podem financiar empresas que produzem, distribuem ou comercializam bens e serviços no agronegócio.

    Entre os fatores analisados estão:

    • qualidade dos recebíveis;
    • perfil dos devedores;
    • histórico de pagamento;
    • garantias;
    • concentração da carteira;
    • subordinação das cotas;
    • prazo das operações;
    • capacidade do gestor;
    • critérios de elegibilidade.

    O facto de um fundo possuir recebíveis como lastro não significa ausência de risco.

    Problemas climáticos, variações de preços, dificuldades dos compradores, concentração regional e falhas operacionais podem afetar o desempenho da carteira.

    Quais empresas podem utilizar um FIDC no agro?

    O modelo pode fazer sentido para empresas que originam um volume recorrente de recebíveis.

    Entre elas estão:

    • distribuidoras de insumos;
    • concessionárias de máquinas agrícolas;
    • cooperativas;
    • cerealistas;
    • tradings;
    • empresas de armazenagem;
    • indústrias de alimentos;
    • fornecedores de equipamentos;
    • companhias de logística;
    • empresas que financiam sua rede de clientes.

    A viabilidade depende do volume, da qualidade e da previsibilidade dos créditos originados.

    Empresas com poucos recebíveis, baixa padronização documental ou elevada concentração podem ter mais dificuldade para justificar a estrutura.

    Quais controles uma empresa precisa manter?

    Antes de estruturar um fundo, a empresa precisa demonstrar que os direitos creditórios existem e podem ser acompanhados.

    Originação dos recebíveis

    A empresa deve comprovar como cada crédito foi gerado, incluindo contrato, nota fiscal, pedido, entrega ou outro documento de suporte.

    Elegibilidade

    Nem todo recebível precisa ser aceite pelo fundo.

    A operação pode estabelecer critérios relacionados a prazo, valor, devedor, concentração e histórico de pagamento.

    Conciliação

    Os valores cedidos, pagos, vencidos e em atraso precisam ser conciliados com frequência.

    Inadimplência

    A empresa e os prestadores do fundo devem acompanhar atrasos e definir os procedimentos de cobrança.

    Informações contábeis

    A cessão dos direitos creditórios e os custos da operação precisam ser registados de maneira compatível com sua natureza.

    Crescimento aumenta a responsabilidade operacional

    O avanço dos FIDCs no agronegócio cria oportunidades, mas também aumenta as exigências de governança.

    Uma estrutura recorrente envolve diferentes participantes, como:

    • originador;
    • cedente;
    • gestor;
    • administrador;
    • custodiante, quando aplicável;
    • registradora;
    • auditoria;
    • investidores;
    • assessores jurídicos;
    • prestadores de serviços.

    A qualidade das informações partilhadas entre esses agentes influencia o funcionamento da operação.

    Falhas em documentos, cadastros ou conciliações podem provocar atrasos, divergências e dificuldades na prestação de informações.

    Contabilidade precisa acompanhar a estrutura

    A utilização de um FIDC no agronegócio afeta a rotina contábil e financeira da empresa originadora.

    É necessário avaliar corretamente:

    • reconhecimento das receitas;
    • baixa ou manutenção dos recebíveis;
    • natureza da cessão;
    • custos financeiros;
    • retenção de riscos;
    • conciliação das operações;
    • prestação de informações;
    • efeitos tributários;
    • impacto no fluxo de caixa.

    O tratamento pode variar conforme as condições contratuais e a transferência efetiva dos riscos e benefícios.

    Por isso, não basta observar apenas a entrada de recursos no caixa.

    A empresa precisa entender como a operação afeta seu resultado, seus ativos e suas obrigações.

    Leia também: MAG amplia atuação em FIDCs com aquisição bilionária

    O que esperar para os próximos meses?

    O mercado deve acompanhar se o ritmo de captação dos FIDCs continuará no segundo semestre de 2026.

    Também será importante observar:

    • lançamento de novos fundos voltados ao agro;
    • crescimento dos FIDCs próprios;
    • evolução da inadimplência;
    • comportamento dos juros;
    • disponibilidade do crédito rural;
    • procura dos investidores;
    • avanço dos Fiagros;
    • uso de tecnologia no monitoramento das carteiras.

    O cenário indica que o crédito estruturado está se tornando uma alternativa mais recorrente, e não apenas uma solução temporária em períodos de restrição bancária.

    Para acompanhar dados oficiais sobre veículos ligados ao agronegócio, consulte os conteúdos da CVM sobre Fiagro e mercado de capitais.

    Conclusão

    O FIDC no agronegócio ganhou relevância como uma ferramenta para financiar empresas, antecipar recebíveis e diversificar as fontes de recursos.

    A expansão ocorre num ambiente de crédito bancário seletivo, juros elevados e necessidade crescente de capital de giro.

    Entretanto, estruturar um fundo exige mais do que reunir recebíveis. A empresa precisa manter documentação, controles, conciliações, governança e informações contábeis consistentes.

    A ContabilizaíBank atua com contabilidade para empresas do mercado de capitais e crédito, apoiando organizações que precisam estruturar suas rotinas contábeis, fiscais e financeiras.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Autor: Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: FIDC no agronegócio ganha força em 2026
  • Margem consignável do INSS pode voltar a 45%?

    Margem consignável do INSS pode voltar a 45%?

    A margem consignável do INSS voltou ao centro das atenções após a redução do limite global de 45% para 40%, determinada pela Medida Provisória nº 1.355/2026.

    A mudança já afeta a capacidade de aposentados e pensionistas contratarem novos empréstimos, refinanciamentos e operações de portabilidade com liberação de recursos.

    Ao mesmo tempo, a medida provisória ainda depende de aprovação do Congresso Nacional para se transformar definitivamente em lei.

    Segundo o acompanhamento legislativo oficial, a medida está prorrogada, aguarda a instalação da comissão responsável por sua análise e tem prazo de deliberação até 31 de agosto de 2026.

    O que mudou na margem consignável do INSS?

    A MP nº 1.355/2026 alterou as regras do crédito consignado e reduziu o limite global das consignações de 45% para 40%.

    Pelas novas regras, o limite de 40% é distribuído da seguinte forma:

    • até 35% para empréstimos e financiamentos consignados;
    • até 5% para cartão de crédito consignado;
    • ou até 5% para cartão consignado de benefício.

    A norma também prevê reduções graduais nos próximos anos, até que o limite global alcance 30%.

    As novas contratações de cartões consignados também podem sofrer restrições progressivas.

    O que significa ficar com margem negativa?

    A margem negativa ocorre quando o total das parcelas já descontadas do benefício supera o novo limite permitido.

    Isso pode acontecer porque os contratos firmados antes da mudança continuam válidos nas condições originalmente contratadas.

    A redução da margem não diminui automaticamente as parcelas existentes.

    Na prática, o beneficiário pode continuar pagando normalmente seus contratos, mas ficar sem espaço para uma nova contratação.

    Exemplo de margem negativa

    Considere um aposentado que recebe R$ 3 mil por mês.

    Antes da MP:

    • margem global de 45%: R$ 1.350;
    • parcelas já comprometidas: R$ 1.350.

    Depois da redução:

    • margem global de 40%: R$ 1.200;
    • parcelas comprometidas: R$ 1.350;
    • margem negativa: R$ 150.

    Nesse exemplo, o valor das parcelas permanece o mesmo, mas o beneficiário fica R$ 150 acima do novo limite.

    Os contratos existentes serão alterados?

    Não automaticamente.

    Os contratos firmados antes das reduções permanecem válidos até a quitação, respeitando as condições originais.

    A principal consequência da nova regra está na capacidade de realizar operações futuras.

    Quem ficou com margem negativa ou totalmente comprometida pode encontrar dificuldade para:

    • contratar um novo empréstimo consignado;
    • fazer refinanciamento com liberação de recursos;
    • realizar portabilidade com troco;
    • contratar modalidades dependentes de margem disponível;
    • utilizar cartões consignados dentro dos novos limites.

    Portanto, a redução da margem não significa cancelamento ou revisão automática dos contratos anteriores.

    Por que a MP nº 1.355/2026 ainda gera incerteza?

    A medida provisória produz efeitos desde sua publicação, mas precisa ser aprovada pelo Congresso para ser convertida em lei.

    A MP foi publicada em 4 de maio de 2026 e teve seu prazo prorrogado.

    Na consulta oficial do Congresso, sua situação consta como “aguardando instalação da comissão”, com prazo de deliberação entre 4 de maio e 31 de agosto de 2026.

    Depois da comissão, a matéria ainda precisa passar pelas etapas de votação previstas no processo legislativo.

    Por isso, entidades ligadas ao mercado de correspondentes bancários avaliam que existe possibilidade de a medida perder a validade caso não seja votada dentro do prazo.

    No entanto, esse cenário não é definitivo. A tramitação pode avançar rapidamente caso exista articulação política para colocar a matéria em votação.

    A margem pode voltar a 45%?

    Existe essa possibilidade caso a medida provisória perca a validade sem que outra norma mantenha a redução.

    Nesse cenário, poderá haver discussão sobre o restabelecimento das regras anteriores.

    Entretanto, o resultado dependerá de fatores jurídicos, legislativos e administrativos.

    Por isso, não é correto afirmar neste momento que a margem certamente voltará a 45%.

    Os cenários possíveis incluem:

    1. aprovação integral da MP;
    2. aprovação com alterações;
    3. rejeição pelo Congresso;
    4. perda de validade por falta de votação;
    5. edição de uma nova norma sobre o tema.

    Correspondentes bancários devem acompanhar a tramitação oficial e evitar apresentar o retorno da margem como uma decisão já confirmada.

    Como a mudança afeta aposentados e pensionistas?

    Para os beneficiários, o impacto mais imediato é a redução do espaço disponível para novas operações.

    Mesmo quem mantém os pagamentos em dia pode ficar impedido de contratar novo crédito porque o percentual anteriormente comprometido passou a superar o novo limite.

    A margem pode voltar a ficar disponível com acontecimentos como:

    • quitação de um contrato;
    • redução das parcelas comprometidas;
    • encerramento de uma operação;
    • aumento do valor do benefício;
    • correção de informações inconsistentes;
    • mudança futura da legislação.

    Antes de buscar uma nova operação, o aposentado ou pensionista deve consultar sua margem disponível e conferir todos os contratos ativos.

    Como consultar a margem consignável?

    A margem pode ser consultada nos canais oficiais relacionados ao benefício.

    O extrato de empréstimos consignados disponível no Meu INSS permite verificar informações sobre contratos e descontos vinculados ao benefício.

    O beneficiário também deve analisar:

    • valor atual do benefício;
    • parcelas descontadas;
    • quantidade de contratos;
    • prazo restante;
    • taxa de juros;
    • Custo Efetivo Total;
    • margem disponível por modalidade.

    Essas informações ajudam a evitar contratações incompatíveis com a renda.

    Qual é o impacto para correspondentes bancários?

    A redução da margem consignável do INSS afeta diretamente a rotina comercial dos correspondentes que atuam com crédito consignado.

    Entre os principais efeitos estão:

    • redução do público com margem disponível;
    • menor volume de novas propostas;
    • paralisação de operações em andamento;
    • impacto sobre refinanciamentos e portabilidades;
    • aumento das dúvidas dos clientes;
    • necessidade de conferir a margem antes de iniciar a proposta;
    • maior cuidado com promessas comerciais.

    O correspondente bancário precisa comunicar que a aprovação da operação depende da margem disponível e das regras da instituição financeira.

    Também deve evitar afirmar que uma mudança legislativa futura já está garantida.

    Como o Corban deve orientar seus clientes?

    O primeiro passo é explicar a diferença entre contrato vigente e margem disponível.

    Um cliente pode continuar pagando normalmente seu empréstimo, mas não ter margem para uma nova operação.

    O atendimento deve incluir:

    • consulta atualizada da margem;
    • explicação clara sobre os percentuais;
    • conferência dos contratos ativos;
    • informação sobre os limites de cada modalidade;
    • orientação para utilização dos canais oficiais;
    • acompanhamento da tramitação sem promessas de resultado.

    Mensagens alarmistas podem gerar expectativa incorreta e prejudicar a confiança no atendimento.

    Evite prometer liberação imediata

    Mesmo que a MP perca a validade, o retorno das operações pode depender de atualizações nos sistemas, regulamentações e procedimentos das instituições financeiras.

    Por isso, o Corban não deve prometer:

    • retorno automático da margem;
    • liberação imediata de crédito;
    • aprovação garantida;
    • data certa para retomada das operações;
    • alteração automática dos contratos atuais.

    A comunicação deve ser informativa e baseada em fontes oficiais.

    O que o Corban pode fazer enquanto acompanha a tramitação?

    O período de incerteza pode ser utilizado para organizar a operação comercial.

    Algumas ações importantes são:

    • manter uma lista de clientes potencialmente afetados;
    • registrar o valor da margem disponível;
    • separar propostas paralisadas;
    • acompanhar atualizações das instituições parceiras;
    • revisar materiais de comunicação;
    • treinar a equipe para explicar a nova regra;
    • evitar campanhas que tratem o retorno da margem como certo;
    • acompanhar a página oficial da MP no Congresso Nacional.

    Fonte oficial: acompanhe a tramitação da MP nº 1.355/2026 no Congresso Nacional.

    Organização será importante em uma possível retomada

    Caso a margem seja ampliada novamente, os correspondentes podem enfrentar um aumento rápido no volume de contatos e propostas.

    Para aproveitar esse movimento com segurança, o Corban precisa organizar:

    • atendimento e distribuição de leads;
    • acompanhamento das propostas;
    • documentos dos clientes;
    • comissões e repasses;
    • emissão de notas fiscais;
    • metas da equipe;
    • fluxo financeiro;
    • resultados por produto.

    O crescimento comercial deve ser acompanhado por organização operacional, financeira e contábil.

    Leia também: 4 formas de vender mais como correspondente bancário

    Conclusão

    A redução da margem consignável do INSS para 40% já produz efeitos sobre aposentados, pensionistas e correspondentes bancários.

    Os contratos anteriores continuam válidos, mas muitos beneficiários podem ficar com margem negativa e sem capacidade para novas contratações.

    A MP nº 1.355/2026 ainda está em tramitação e, conforme o acompanhamento oficial, aguarda a instalação da comissão responsável por sua análise.

    Embora exista a possibilidade de a medida perder a validade, o retorno da margem para 45% não está confirmado.

    O momento exige acompanhamento das fontes oficiais, comunicação responsável com os clientes e preparação da operação para possíveis mudanças.

    A Corbanzaí oferece contabilidade especializada para correspondentes bancários que precisam organizar comissões, repasses, notas fiscais, impostos e resultados.

    Quer preparar seu Corban para as mudanças do mercado consignado? Fale com a Corbanzaí e organize sua operação com mais segurança e controle.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Margem consignável do INSS pode voltar a 45%?
  • Só 17% das PMEs antecipam recebíveis com frequência

    Só 17% das PMEs antecipam recebíveis com frequência

    Apenas 17% das pequenas e médias empresas utilizam a antecipação de recebíveis com frequência, apesar de muitos empreendedores reconhecerem as taxas mais baixas como uma das principais vantagens da modalidade.

    O dado faz parte de uma pesquisa da Serasa Experian com 1.532 PMEs brasileiras. Para ampliar o acesso a esse tipo de crédito, a empresa firmou uma parceria com a CERC e incorporou a antecipação de recebíveis de cartão ao Serasa Descomplica, sua plataforma de gestão financeira empresarial.

    A iniciativa aproxima duas etapas importantes da gestão de uma empresa: identificar a necessidade de caixa e contratar recursos lastreados em vendas já realizadas.

    O que mostra a pesquisa da Serasa Experian?

    O levantamento indica que os juros menores são o principal atrativo da antecipação de recebíveis para 45,1% dos empreendedores.

    Mesmo assim, menos de uma em cada cinco PMEs consultadas afirmou recorrer à modalidade com frequência.

    Outros fatores relevantes para a contratação são:

    • clareza das condições, mencionada por 33%;
    • rapidez na liberação dos recursos, citada por 28,5%;
    • facilidade para acompanhar a operação;
    • possibilidade de utilizar vendas já realizadas como lastro.

    A pesquisa foi realizada por meio de questionário on-line durante abril e maio de 2026, com participantes de diferentes regiões, setores e portes empresariais.

    Os números mostram que existe interesse por crédito mais competitivo, mas ainda há espaço para ampliar o conhecimento e facilitar o acesso das PMEs à antecipação.

    O que é antecipação de recebíveis?

    A antecipação de recebíveis para PMEs é uma operação por meio da qual a empresa recebe antes do prazo valores referentes a vendas que já foram realizadas.

    Isso pode envolver recebíveis provenientes de:

    • vendas com cartão;
    • boletos;
    • duplicatas;
    • notas fiscais;
    • contratos com pagamento futuro;
    • outras operações comerciais a prazo.

    Na prática, a empresa transforma parte de seus valores a receber em recursos disponíveis no presente.

    Como existe um ativo vinculado à operação, essa modalidade pode apresentar condições mais competitivas do que linhas de crédito sem garantia.

    Por que as PMEs antecipam recebíveis?

    De acordo com a pesquisa, o capital de giro é a principal finalidade dos recursos antecipados, citada por 22,5% dos participantes.

    Em seguida aparecem:

    • pagamento de despesas operacionais, com 19,2%;
    • organização do fluxo de caixa, com 14%;
    • pagamento de fornecedores;
    • manutenção das atividades;
    • cobertura de descasamentos financeiros.

    A antecipação pode ser útil quando existe uma diferença entre os prazos de recebimento das vendas e os vencimentos das obrigações.

    Uma empresa pode vender de forma parcelada, por exemplo, mas precisar pagar salários, impostos, fornecedores e despesas fixas antes de receber o valor integral dessas vendas.

    Nesse cenário, antecipar parte dos recebíveis pode ajudar a equilibrar o caixa.

    Como funciona a parceria entre Serasa Experian e CERC?

    Com a parceria, a antecipação de recebíveis de cartão passa a fazer parte do Serasa Descomplica.

    A plataforma já oferece recursos relacionados à gestão financeira, como:

    • centralização de extratos;
    • conciliação de contas;
    • acompanhamento de entradas e saídas;
    • controle do fluxo de caixa;
    • organização dos recebíveis;
    • alertas e relatórios apoiados por inteligência artificial.

    A integração pretende permitir que o empreendedor identifique uma possível falta de recursos e encontre uma alternativa de antecipação dentro do mesmo ambiente.

    Isso reduz a necessidade de consultar diferentes sistemas para analisar o caixa, acompanhar valores futuros e buscar crédito.

    Qual é o papel da CERC na operação?

    A CERC ficará responsável pela infraestrutura relacionada aos ativos utilizados nas operações.

    Entre suas atribuições estão:

    • captura das informações;
    • registro dos recebíveis;
    • validação dos ativos;
    • monitoramento das operações;
    • apoio à transparência dos dados;
    • disponibilização de informações para potenciais credores.

    A proposta é oferecer dados mais qualificados sobre os recebíveis e sobre o perfil das empresas.

    Com mais informações disponíveis, financiadores podem avaliar as operações com maior segurança, enquanto as PMEs podem ter acesso a ofertas mais alinhadas ao fluxo real de suas vendas.

    Antecipação de recebíveis é o mesmo que empréstimo?

    Embora a antecipação gere entrada imediata de recursos, ela não funciona exatamente como um empréstimo empresarial tradicional.

    No empréstimo, a empresa recebe recursos que deverão ser pagos posteriormente conforme o contrato, acrescidos dos encargos estabelecidos.

    Na antecipação, a operação está ligada a valores que a empresa já tem a receber por vendas realizadas. A instituição antecipa o pagamento e aplica uma taxa sobre a transação.

    Por essa razão, a análise pode considerar fatores como:

    • valor dos recebíveis;
    • prazo previsto para pagamento;
    • perfil dos pagadores;
    • histórico das vendas;
    • risco da operação;
    • concentração dos recebíveis;
    • condições apresentadas pela instituição.

    A existência de lastro, porém, não significa que a antecipação será sempre a melhor alternativa.

    Quais cuidados a empresa deve tomar?

    Antes de contratar uma antecipação, a PME deve comparar as condições e entender o efeito da operação no caixa futuro.

    Custo efetivo da operação

    A empresa deve verificar taxas, tarifas e eventuais despesas adicionais.

    Uma taxa aparentemente baixa pode não representar o custo total da antecipação.

    Prazo dos recebíveis

    Quanto maior o prazo entre a antecipação e o pagamento original, maior pode ser o desconto aplicado.

    Necessidade real de caixa

    Antecipar recebíveis sem planejamento pode resolver um problema imediato, mas reduzir os recursos disponíveis nos períodos seguintes.

    Origem do desequilíbrio financeiro

    É importante saber se a necessidade de capital é pontual ou recorrente.

    Quando a empresa depende frequentemente da antecipação para pagar despesas básicas, pode haver problemas na formação de preços, nos custos, nos prazos comerciais ou no planejamento financeiro.

    Condições contratuais

    A PME deve entender quem assume os riscos, como ocorre a liquidação e quais são as responsabilidades em caso de inadimplência ou contestação da venda.

    Antecipar recebíveis pode melhorar o fluxo de caixa?

    A modalidade pode ajudar a empresa a reduzir um descasamento temporário entre pagamentos e recebimentos.

    No entanto, a antecipação não aumenta automaticamente a rentabilidade do negócio. Ela apenas altera o momento em que parte da receita entra no caixa, mediante o pagamento de uma taxa.

    Por isso, a decisão deve considerar:

    • saldo disponível;
    • contas a pagar;
    • agenda de recebimentos;
    • margem das vendas;
    • custo da antecipação;
    • necessidade de capital de giro;
    • impacto nos meses seguintes.

    Uma boa gestão financeira permite comparar o custo da antecipação com outras alternativas e avaliar se a operação preserva a margem da empresa.

    Integração aproxima crédito e gestão financeira

    Um dos aspectos mais relevantes da parceria é a possibilidade de conectar a análise do fluxo de caixa à contratação de crédito.

    Ao acompanhar contas e recebíveis, a plataforma pode identificar períodos em que as saídas previstas serão maiores do que as entradas.

    A partir desse diagnóstico, a empresa pode avaliar alternativas para equilibrar as finanças.

    Esse modelo tende a tornar a decisão menos reativa. Em vez de procurar recursos apenas quando o caixa já está comprometido, o empreendedor pode visualizar antecipadamente um possível descasamento.

    A integração também reflete uma tendência de uso de dados e inteligência artificial em soluções financeiras voltadas às PMEs.

    O que o baixo uso da antecipação revela?

    O fato de somente 17% das PMEs usarem a modalidade com frequência pode estar relacionado a diferentes fatores.

    Entre eles estão:

    • falta de conhecimento sobre o funcionamento;
    • dificuldade para comparar propostas;
    • dúvidas sobre taxas e contratos;
    • baixa organização financeira;
    • receio de comprometer receitas futuras;
    • ausência de ferramentas integradas;
    • acesso limitado a ofertas adequadas.

    Também é possível que parte das empresas utilize outras formas de crédito ou prefira não antecipar os recebimentos regularmente.

    Portanto, o índice não deve ser interpretado apenas como falta de interesse. Ele também indica a necessidade de mais transparência, educação financeira e facilidade operacional.

    Organização contábil ajuda na decisão

    A antecipação de recebíveis afeta o fluxo financeiro e precisa ser registrada corretamente na contabilidade da empresa.

    Também é necessário diferenciar:

    • receita da venda;
    • valor efetivamente antecipado;
    • taxa cobrada na operação;
    • saldo dos recebíveis;
    • data da liquidação;
    • impacto no resultado;
    • movimentação do caixa.

    Sem esses controles, o empreendedor pode confundir aumento de saldo bancário com crescimento real do faturamento.

    A contabilidade também ajuda a identificar se a antecipação está sendo utilizada de maneira pontual ou se passou a financiar continuamente a operação.

    Leia também: Securitização sem debêntures pode parecer factoring?

    Conclusão

    A pesquisa da Serasa Experian mostra que a antecipação de recebíveis ainda é pouco utilizada com frequência pelas PMEs, embora os empresários reconheçam vantagens como taxas mais baixas e liberação rápida.

    A integração entre Serasa Descomplica e CERC pretende reduzir etapas, ampliar a transparência e aproximar a gestão do fluxo de caixa das alternativas de crédito baseadas em recebíveis.

    Para as empresas, porém, a facilidade de contratação deve vir acompanhada de planejamento.

    Antes de antecipar vendas futuras, é fundamental avaliar o custo, a necessidade dos recursos e os efeitos da operação sobre o caixa e o resultado da empresa.

    A ContabilizaíBank oferece contabilidade para mercado de capitais e crédito e negócios que precisam organizar suas rotinas financeiras, fiscais e contábeis. Atuamos com Factoring e outras empresas.

    Sua empresa precisa ter mais clareza sobre fluxo de caixa, crédito e recebíveis? Fale com a ContabilizaíBank e organize suas decisões financeiras com informações confiáveis.

    Autor: Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Só 17% das PMEs antecipam recebíveis com frequência
  • MAG amplia atuação em FIDCs com aquisição bilionária

    MAG amplia atuação em FIDCs com aquisição bilionária

    A MAG Investimentos avançou no mercado de crédito estruturado ao adquirir a operação de Fundos de Investimento em Direitos Creditórios da More Invest.

    A transação envolve aproximadamente R$ 4,5 bilhões em ativos, distribuídos em dez fundos, e eleva o patrimônio administrado pela gestora para perto de R$ 25 bilhões.

    O movimento também inclui a incorporação de parte da equipe responsável pela estratégia de FIDCs da More Invest.

    Mais do que uma aquisição de ativos, a operação reforça o crescimento dos FIDCs no mercado financeiro brasileiro e mostra como grandes gestoras estão ampliando sua exposição ao crédito estruturado.

    O que muda com a aquisição dos FIDCs da More Invest?

    Com a operação, a MAG Investimentos passa a oferecer uma estratégia que ainda não fazia parte de seu portfólio.

    A gestora já atuava em segmentos como renda fixa tradicional e crédito privado, mas ainda não possuía uma frente dedicada ao crédito estruturado por meio de FIDCs.

    A aquisição permite ampliar a oferta de produtos para públicos como:

    • plataformas de investimento;
    • family offices;
    • fundos de pensão;
    • investidores institucionais;
    • distribuidores de produtos financeiros.

    A More Invest, por sua vez, continua operando em outras classes de ativos.

    A MAG manterá a estratégia de FIC-FIDCs

    A operação adquirida continuará utilizando o modelo de fundos de cotas de FIDCs, conhecidos como FIC-FIDCs.

    Nesse formato, o fundo não investe diretamente nos direitos creditórios. Ele aplica seus recursos em cotas de diferentes FIDCs.

    Na prática, isso permite montar uma carteira composta por fundos administrados ou geridos por diferentes instituições e expostos a variados tipos de recebíveis.

    Por que investir por meio de fundos de cotas?

    Segundo as informações divulgadas sobre a transação, a MAG considera que o modelo reduz potenciais conflitos de interesse.

    Isso ocorre porque a gestora não participa diretamente da originação do crédito nem da estruturação dos veículos investidos.

    Sua atuação fica concentrada na análise, na seleção e no acompanhamento dos gestores e das carteiras.

    O modelo também pode ampliar a diversificação, já que o patrimônio pode ser distribuído entre diferentes fundos, operações, gestores e tipos de direitos creditórios.

    Ainda assim, a diversificação não elimina os riscos.

    A qualidade dos recebíveis, as garantias, a subordinação, a concentração da carteira e a capacidade dos devedores continuam sendo elementos relevantes para a avaliação de um FIDC.

    O que são FIDCs?

    Os Fundos de Investimento em Direitos Creditórios reúnem recursos de investidores para aplicação em recebíveis originados por empresas e outras organizações.

    Esses recebíveis podem surgir de atividades:

    • comerciais;
    • industriais;
    • imobiliárias;
    • financeiras;
    • de prestação de serviços;
    • de diferentes cadeias produtivas.

    Entre os ativos que podem compor essas estruturas estão duplicatas, parcelas de contratos, recebíveis comerciais e outros créditos que uma empresa tem a receber.

    Tecnologia será usada no monitoramento dos fundos

    A equipe incorporada pela MAG possui experiência de aproximadamente uma década na estratégia.

    Outro destaque é o uso de uma plataforma própria apoiada por inteligência artificial para acompanhar os fundos investidos.

    Segundo as informações divulgadas, o monitoramento pode alcançar inclusive as garantias relacionadas às operações que compõem as carteiras.

    O uso de tecnologia nesse segmento é relevante porque os FIDCs podem envolver grande volume de dados, como:

    • quantidade de recebíveis;
    • perfil dos devedores;
    • índices de atraso;
    • níveis de inadimplência;
    • concentração por cedente;
    • cobertura das garantias;
    • evolução das cotas;
    • comportamento das carteiras.

    Ferramentas de análise e automação podem ajudar a identificar alterações de risco com mais rapidez.

    Porém, a tecnologia não substitui a avaliação técnica, a governança e os controles internos da gestora.

    Juros elevados favorecem o crédito estruturado?

    A MAG avalia que o ambiente de juros elevados e a busca das empresas por novas formas de financiamento podem continuar impulsionando o mercado de FIDCs.

    Para as empresas, essas estruturas podem representar uma alternativa ao crédito bancário tradicional.

    Por meio da antecipação ou cessão de recebíveis, uma organização pode acessar recursos com base em valores que tem a receber no futuro.

    Para os investidores, os fundos podem oferecer exposição ao crédito privado e diferentes possibilidades de retorno.

    Entretanto, o potencial de remuneração deve ser analisado em conjunto com os riscos da carteira, a liquidez, os prazos e as características das cotas.

    Na estratégia adquirida, os principais fundos possuem prazos de resgate de 30 e 60 dias e apresentam retornos divulgados na faixa de CDI mais 2% a CDI mais 3%.

    Esses números se referem aos fundos mencionados na operação e não representam garantia de rentabilidade futura.

    Aquisição reforça consolidação do mercado de FIDCs

    A compra da operação da More Invest é a maior incorporação realizada pela MAG desde 2022.

    Antes dela, a gestora havia absorvido o Cash Renda Fixa e um fundo de ações da Somma Asset.

    Com a nova transação, a empresa reforça uma estratégia de crescimento que combina expansão orgânica e aquisições.

    O movimento também demonstra que o mercado de FIDCs está atraindo gestoras que antes concentravam suas operações em produtos mais tradicionais.

    Esse processo pode resultar em:

    • maior competição entre gestoras;
    • desenvolvimento de novas estratégias;
    • aumento da demanda por profissionais especializados;
    • maior uso de tecnologia no monitoramento de carteiras;
    • expansão da distribuição dos fundos;
    • fortalecimento da governança e dos controles.

    Ao mesmo tempo, a entrada de instituições maiores tende a elevar o nível de exigência sobre transparência, análise de risco, prestação de informações e acompanhamento dos ativos.

    O que esse movimento representa para o mercado?

    A aquisição mostra que os FIDCs estão deixando de ocupar uma posição restrita dentro do mercado de capitais e ganhando espaço no portfólio de grandes gestoras.

    Para empresas que atuam na estruturação, administração, gestão, custódia, controladoria ou distribuição desses fundos, esse crescimento traz novas oportunidades e responsabilidades.

    Quanto maior o volume administrado, maior também a necessidade de atenção a temas como:

    • regras da CVM;
    • controles internos;
    • demonstrações financeiras;
    • classificação dos direitos creditórios;
    • conciliação das operações;
    • prestação de informações;
    • acompanhamento de riscos;
    • obrigações fiscais e contábeis.

    Para consultar a regulamentação aplicável aos fundos, acesse o Anexo Normativo II da Resolução CVM 175.

    Contabilidade especializada acompanha a expansão dos FIDCs

    O crescimento do crédito estruturado aumenta a complexidade operacional das empresas que fazem parte desse mercado.

    Gestoras, securitizadoras e outras instituições financeiras precisam manter processos contábeis e regulatórios alinhados às características de suas operações.

    A ContabilizaíBank atua com contabilidade especializada para mercado de capitais e crédito, apoiando a organização de rotinas contábeis, fiscais e financeiras.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Autor: Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: MAG amplia atuação em FIDCs com aquisição bilionária