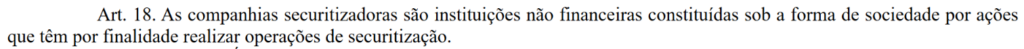
Blog

  • Debêntures: guia completo para empresas e investidores

    Debêntures: guia completo para empresas e investidores

    As debêntures ocupam um espaço importante no mercado de capitais brasileiro porque conectam duas necessidades: de um lado, empresas que precisam captar recursos; de outro, investidores que buscam oportunidades de renda fixa e exposição ao crédito privado.

    Apesar de serem frequentemente apresentadas apenas como um investimento, as debêntures são muito mais do que isso. Para a empresa emissora, elas funcionam como uma alternativa de financiamento. Para o investidor, representam um direito de crédito contra a companhia.

    Mas como uma debênture funciona na prática? Quem pode emitir? Como o investidor recebe? Qual a diferença entre debênture comum, incentivada, conversível e de infraestrutura? Existem garantias? Há risco de perder dinheiro? Como funciona a tributação? E quais cuidados contábeis a empresa precisa ter?

    Neste guia, reunimos os principais pontos para entender tudo sobre debêntures, desde sua estrutura até os cuidados necessários durante a emissão e ao longo da vida do título.

    O que são debêntures?

    Debêntures são títulos de dívida emitidos por sociedades por ações para captação de recursos.

    Na prática, quando um investidor compra uma debênture, está emprestando dinheiro para a empresa emissora.

    Em troca, a companhia assume a obrigação de devolver os recursos conforme as condições estabelecidas e pagar a remuneração prevista na emissão.

    O investidor, portanto, não se torna sócio da companhia.

    Ele se torna credor.

    Essa é uma das principais diferenças entre debêntures e ações.

    Quem compra uma ação participa do capital da empresa. Quem compra uma debênture possui um direito de crédito contra ela.

    As características de cada emissão são determinadas principalmente pela escritura de emissão, documento fundamental para entender o título.

    Entre as informações que podem constar nela estão:

    • valor da emissão;
    • quantidade de debêntures;
    • valor nominal;
    • prazo de vencimento;
    • forma de remuneração;
    • datas de pagamento;
    • amortização;
    • garantias;
    • covenants;
    • possibilidade de resgate;
    • possibilidade de conversão em ações;
    • destinação dos recursos captados.

    Por isso, duas debêntures emitidas por empresas diferentes podem apresentar condições completamente distintas.

    Para que servem as debêntures?

    Do ponto de vista da empresa, a principal finalidade das debêntures é captar recursos no mercado de capitais.

    O dinheiro pode ser utilizado para diferentes objetivos, dependendo da emissão, como:

    • expansão das operações;
    • construção de novas unidades;
    • aquisição de máquinas e equipamentos;
    • projetos de infraestrutura;
    • refinanciamento de dívidas;
    • alongamento do perfil de endividamento;
    • aquisições;
    • investimentos de longo prazo;
    • reforço da estrutura de capital.

    Em vez de depender exclusivamente de empréstimos bancários, a companhia pode acessar investidores diretamente por meio do mercado de capitais.

    Para empresas com estrutura adequada, isso pode ampliar as fontes de financiamento e permitir condições compatíveis com projetos de maior duração.

    Como funcionam as debêntures?

    Imagine que uma empresa precisa captar R$ 200 milhões para financiar um projeto.

    Em vez de contratar todo o valor com um banco, ela pode estruturar uma emissão de debêntures.

    Essa emissão é dividida em títulos adquiridos pelos investidores.

    A empresa recebe os recursos e passa a ter uma obrigação financeira com os debenturistas.

    A partir daí, precisa cumprir as condições previstas na emissão, como:

    • pagar os juros;
    • realizar amortizações, quando previstas;
    • cumprir covenants;
    • manter determinadas garantias;
    • divulgar informações;
    • pagar o principal no vencimento.

    Para o investidor, o retorno dependerá das condições do título.

    A remuneração pode ser prefixada, pós-fixada ou combinada com índices como a inflação.

    Como uma empresa emite debêntures?

    A emissão começa muito antes da venda dos títulos aos investidores.

    A companhia precisa definir a estrutura da operação e preparar a documentação necessária.

    Em uma operação típica, podem participar diferentes agentes, como:

    • empresa emissora;
    • coordenadores da oferta;
    • assessores jurídicos;
    • agente fiduciário;
    • escriturador;
    • depositário;
    • auditor;
    • agência de classificação de risco, quando aplicável;
    • investidores.

    Também é elaborada a escritura de emissão e são definidas as condições financeiras do título.

    Quando há uma oferta pública, entram em cena as regras da Comissão de Valores Mobiliários.

    Desde 2023, as ofertas públicas de valores mobiliários são disciplinadas pela Resolução CVM 160, que prevê diferentes procedimentos, incluindo os ritos de registro automático e ordinário.

    O que é a escritura de emissão?

    A escritura de emissão é um dos documentos mais importantes de uma debênture.

    É nela que estão detalhados os direitos e obrigações relacionados ao título.

    Para o investidor, a leitura da escritura ajuda a responder perguntas como:

    • quanto a debênture paga?
    • quando os juros serão pagos?
    • quando o principal será devolvido?
    • existem garantias?
    • a empresa pode resgatar o título antecipadamente?
    • existem covenants?
    • o título pode ser convertido em ações?
    • o que acontece em caso de inadimplência?

    Para a empresa e para a contabilidade, o documento também é essencial.

    É a partir das condições estabelecidas na escritura que serão analisados aspectos como classificação do passivo, cronograma de pagamentos, juros e outros elementos da operação.

    Quais são os tipos de debêntures?

    As debêntures podem ser classificadas de diversas formas.

    Uma das mais importantes diz respeito à possibilidade de conversão do título.

    Debêntures simples

    São debêntures que não possuem mecanismo de conversão em ações.

    O investidor recebe os valores previstos nas condições da emissão e, no vencimento, o principal é liquidado conforme as regras estabelecidas.

    É uma das estruturas mais tradicionais do mercado.

    Debêntures conversíveis

    As debêntures conversíveis permitem que o investidor converta seus títulos em ações da própria companhia emissora, conforme as regras previstas na emissão.

    Isso cria uma característica híbrida.

    Enquanto não ocorre a conversão, existe uma relação de crédito. Entretanto, o instrumento também pode dar ao investidor a possibilidade de se tornar acionista.

    Essa característica exige atenção especial inclusive na contabilidade da empresa.

    Debêntures permutáveis

    As debêntures permutáveis possuem uma lógica semelhante às conversíveis, mas permitem a troca por ações que não necessariamente são da própria empresa emissora, de acordo com a estrutura definida.

    Debêntures incentivadas

    As debêntures incentivadas foram estruturadas para estimular o financiamento de projetos de infraestrutura.

    Elas estão relacionadas à Lei nº 12.431/2011 e possuem tratamento tributário favorecido para determinados investidores.

    Para pessoas físicas, os rendimentos das debêntures incentivadas que atendem aos requisitos legais contam atualmente com isenção de Imposto de Renda.

    Esse benefício pode tornar os títulos mais atrativos e, consequentemente, contribuir para reduzir o custo de captação do projeto.

    Debêntures de infraestrutura

    É importante não confundir debêntures incentivadas com debêntures de infraestrutura.

    As debêntures de infraestrutura foram criadas pela Lei nº 14.801/2024.

    A diferença central está na lógica do benefício fiscal.

    Nas debêntures incentivadas, o incentivo está relacionado principalmente ao investidor.

    Nas debêntures de infraestrutura, o benefício tributário é direcionado à empresa emissora, enquanto os rendimentos do investidor permanecem sujeitos às regras aplicáveis à renda fixa.

    Por isso, apesar de os nomes parecerem semelhantes, são estruturas que não devem ser tratadas como sinônimos.

    Como as debêntures remuneram o investidor?

    A remuneração depende das condições da emissão.

    De maneira geral, as estruturas podem ser divididas em três grupos.

    Debêntures prefixadas

    Nesse caso, a taxa de remuneração é estabelecida previamente.

    Por exemplo:

    12% ao ano.

    O investidor sabe qual taxa será aplicada durante o período, embora o resultado de uma eventual venda antecipada possa variar conforme o preço de mercado.

    Debêntures pós-fixadas

    A remuneração acompanha um indicador.

    Um exemplo seria:

    CDI + percentual adicional.

    Nesse modelo, a rentabilidade acompanha a variação do indexador previsto.

    Debêntures híbridas

    É comum também encontrar estruturas que combinam um índice de inflação com uma taxa fixa.

    Por exemplo:

    IPCA + 6% ao ano.

    Nesse cenário, parte do retorno acompanha a inflação e outra parte corresponde a uma taxa previamente definida.

    A B3 destaca que as debêntures podem apresentar remuneração prefixada, pós-fixada ou híbrida e que suas condições dependem da estrutura de cada emissão.

    O que são cupons de juros?

    Nem sempre o investidor precisa esperar o vencimento para receber a remuneração.

    Algumas debêntures pagam juros periodicamente.

    Esses pagamentos são frequentemente chamados de cupons.

    Eles podem ocorrer, por exemplo, a cada:

    • mês;
    • trimestre;
    • semestre;
    • ano.

    A periodicidade depende da emissão.

    Também pode haver amortização do principal ao longo do tempo.

    Por isso, é importante diferenciar:

    juros: remuneração pelo capital emprestado;

    amortização: devolução de uma parcela do principal;

    vencimento: data final da obrigação.

    Debêntures possuem garantia?

    Podem possuir diferentes níveis de garantia e prioridade.

    Esse é um ponto essencial para avaliar o risco da operação.

    Garantia real

    Nesse caso, determinados bens ou direitos são vinculados à obrigação.

    A garantia busca aumentar a proteção dos credores em caso de inadimplência.

    Garantia flutuante

    A garantia flutuante representa uma preferência sobre os ativos da companhia, mas apresenta características diferentes da garantia real.

    Debênture quirografária

    Nesse caso, não existe uma garantia real específica vinculada ao título.

    O investidor passa a integrar a posição de credor conforme a estrutura jurídica aplicável.

    Debênture subordinada

    A debênture subordinada possui menor prioridade em uma eventual liquidação.

    Em termos gerais, o credor subordinado fica atrás de outros credores e à frente dos acionistas na ordem de recebimento.

    A existência de garantia, porém, não significa ausência de risco.

    Também é preciso avaliar a qualidade dos ativos, a estrutura jurídica da garantia e a capacidade financeira da empresa.

    O que são covenants?

    Covenants são obrigações ou limites contratuais assumidos pela empresa emissora.

    Eles funcionam como mecanismos de proteção para os credores.

    Um covenant pode exigir, por exemplo, que a companhia mantenha determinado índice financeiro dentro de um limite estabelecido.

    Alguns exemplos podem envolver:

    • dívida líquida/EBITDA;
    • cobertura de juros;
    • nível de endividamento;
    • patrimônio mínimo;
    • restrições à distribuição de dividendos;
    • limitações à contratação de novas dívidas;
    • manutenção de garantias.

    Se determinadas condições forem descumpridas, podem surgir consequências previstas na escritura, incluindo mecanismos de renegociação ou vencimento antecipado da dívida.

    Por isso, o acompanhamento dos covenants deve fazer parte da gestão financeira da empresa durante toda a vida da emissão.

    Quem é o agente fiduciário?

    O agente fiduciário exerce uma função relevante na proteção dos interesses dos debenturistas.

    Ele atua representando a comunhão dos titulares perante a empresa emissora e acompanha o cumprimento de determinadas obrigações da emissão.

    Entre suas funções estão o acompanhamento das condições previstas na escritura e a atuação em defesa dos investidores nos casos previstos em lei e na documentação da operação.

    O Portal do Investidor destaca que as ofertas de debêntures ao público contam com agente fiduciário representando os interesses dos titulares.

    O que é uma assembleia de debenturistas?

    Os titulares de debêntures podem deliberar coletivamente sobre determinadas questões relacionadas à emissão.

    Essas decisões são tomadas nas chamadas assembleias gerais de debenturistas, ou AGDs.

    Elas podem se tornar especialmente relevantes em situações como:

    • renegociação de obrigações;
    • alterações na escritura;
    • mudanças em garantias;
    • waiver de covenant;
    • reorganizações societárias;
    • eventos de inadimplemento;
    • alterações nas condições financeiras.

    O debenturista, portanto, não é apenas um recebedor passivo dos juros. Dependendo da situação, pode participar de decisões coletivas relacionadas à emissão.

    Debêntures têm FGC?

    Não.

    Debêntures não contam com cobertura do Fundo Garantidor de Créditos (FGC).

    Esse é um ponto fundamental para o investidor.

    Em produtos bancários cobertos pelo FGC, existe uma camada adicional de proteção dentro dos limites e regras do fundo.

    Nas debêntures, o risco está relacionado principalmente à capacidade da empresa emissora de honrar suas obrigações e às garantias da emissão.

    A própria B3 destaca que esses títulos de crédito privado não possuem proteção do FGC.

    Quais são os principais riscos das debêntures?

    Debênture é renda fixa, mas renda fixa não significa ausência de risco.

    Entre os principais estão:

    Risco de crédito

    É o risco de a empresa não conseguir pagar suas obrigações.

    Por isso, antes de investir, é importante analisar a situação financeira da emissora.

    Risco de mercado

    Mesmo que o investidor tenha adquirido uma debênture com determinada remuneração, seu preço pode variar no mercado secundário.

    Mudanças nas taxas de juros, inflação, risco de crédito e condições econômicas podem alterar o preço do título.

    Risco de liquidez

    Nem toda debênture possui grande volume de negociação.

    Se o investidor precisar vender antes do vencimento, pode enfrentar dificuldade para encontrar comprador ou precisar aceitar um preço inferior ao esperado.

    Risco de reinvestimento

    Quando há pagamento periódico de cupons ou amortizações, o investidor pode não conseguir reinvestir os recursos recebidos na mesma taxa da aplicação original.

    Risco jurídico e estrutural

    Garantias, covenants, condições de vencimento antecipado e outros elementos da operação também influenciam o risco.

    Por isso, olhar apenas para a taxa de rentabilidade é insuficiente.

    O que é rating de uma debênture?

    Algumas emissões contam com classificação de risco atribuída por agências especializadas.

    O rating busca representar uma avaliação da capacidade de pagamento do emissor ou da emissão.

    Em linhas gerais, classificações mais elevadas indicam menor percepção de risco de crédito.

    Mas o rating não deve ser interpretado como garantia.

    Ele representa uma opinião de risco baseada em informações e metodologia específicas e pode ser alterado ao longo do tempo.

    O investidor precisa combinar essa informação com outros fatores, como:

    • endividamento da empresa;
    • geração de caixa;
    • setor de atuação;
    • garantias;
    • vencimento;
    • liquidez;
    • governança;
    • condições da emissão.

    O que é o mercado primário de debêntures?

    O mercado primário é o momento em que os títulos são distribuídos na emissão.

    É nessa etapa que os recursos dos investidores chegam à empresa emissora, descontados os fluxos e custos relacionados à operação.

    Em uma oferta pública, os investidores podem participar da distribuição conforme as condições estabelecidas.

    O que é o mercado secundário?

    Depois da emissão, determinadas debêntures podem ser negociadas entre investidores.

    Esse ambiente é chamado de mercado secundário.

    Nessa situação, o dinheiro da negociação normalmente não vai para a empresa emissora.

    Um investidor está vendendo o título para outro.

    O preço pode ser diferente do valor utilizado na emissão.

    A B3 informa que debêntures podem ser negociadas no mercado secundário, mas a liquidez varia de acordo com o título.

    É possível perder dinheiro com debêntures?

    Sim.

    Existem pelo menos duas situações importantes.

    A primeira é o risco de crédito.

    Se a empresa enfrentar dificuldades financeiras, pode atrasar ou deixar de realizar pagamentos.

    A segunda está relacionada à venda antecipada.

    Se o investidor precisar vender o título no mercado secundário antes do vencimento, o preço disponível naquele momento pode ser inferior ao preço de aquisição.

    Por isso, a rentabilidade contratada e a rentabilidade efetivamente obtida em uma venda antecipada não necessariamente serão iguais.

    Como funciona a tributação das debêntures?

    A tributação depende do tipo de debênture e do perfil do investidor.

    Debêntures comuns

    Para pessoas físicas, debêntures comuns seguem a tributação aplicável aos investimentos de renda fixa.

    O imposto incide sobre o rendimento, conforme as regras tributárias aplicáveis.

    É importante observar prazo, natureza do investidor e legislação vigente no momento da operação.

    Debêntures incentivadas

    Nas debêntures incentivadas enquadradas na Lei nº 12.431/2011, pessoas físicas contam atualmente com isenção de Imposto de Renda sobre os rendimentos, desde que sejam atendidos os requisitos legais.

    Para pessoas jurídicas, existem regras próprias.

    Debêntures de infraestrutura

    Nas debêntures de infraestrutura da Lei nº 14.801/2024, a lógica é diferente.

    O incentivo fiscal está direcionado ao emissor.

    Segundo o Ministério dos Transportes, a estrutura prevê benefícios para a empresa emissora relacionados à dedutibilidade dos juros, enquanto os rendimentos do investidor seguem o tratamento tributário aplicável à renda fixa.

    Por isso, analisar apenas a palavra “infraestrutura” no nome do título não é suficiente para concluir qual será o tratamento tributário.

    Qual a diferença entre debênture incentivada e debênture de infraestrutura?

    Essa é uma confusão comum.

    De maneira simplificada:

    Debênture incentivada: o incentivo fiscal beneficia principalmente o investidor.

    Debênture de infraestrutura: o incentivo fiscal é direcionado principalmente ao emissor.

    As duas estruturas buscam contribuir para o financiamento de projetos prioritários, mas utilizam mecanismos tributários diferentes.

    Debênture é renda fixa?

    Sim.

    Debêntures fazem parte do universo da renda fixa porque as condições utilizadas para calcular a remuneração são estabelecidas previamente.

    Isso não significa, entretanto, que o preço do título permaneça fixo.

    No mercado secundário, o valor pode variar.

    Essa diferença é importante.

    Renda fixa significa que existe uma regra de remuneração definida, e não que o preço do ativo nunca muda.

    Qual a diferença entre debênture e ação?

    A diferença principal está na relação do investidor com a empresa.

    Ao comprar uma ação, o investidor se torna acionista.

    Ao comprar uma debênture, torna-se credor.

    De maneira resumida:

    DebêntureAção
    Instrumento de dívidaInstrumento de participação societária
    Investidor é credorInvestidor é sócio
    Possui condições de remuneração definidasRetorno depende de valorização e/ou proventos
    Possui vencimento, em regraA ação não possui vencimento
    Pagamentos seguem condições da emissãoDividendos dependem das regras societárias e resultados

    A exceção relevante está nas debêntures conversíveis, que podem permitir a transformação da dívida em participação acionária.

    Qual a diferença entre debênture e CDB?

    O CDB é um título de dívida emitido por instituição financeira.

    A debênture é um título de dívida corporativa.

    Outra diferença importante está na proteção do FGC.

    CDBs elegíveis podem contar com cobertura do fundo dentro das condições estabelecidas.

    Debêntures não possuem cobertura do FGC.

    Por isso, a avaliação de risco precisa considerar a companhia emissora e a estrutura específica da operação.

    Qual a diferença entre debênture, CRI e CRA?

    Embora todos estejam presentes no mercado de renda fixa, possuem estruturas distintas.

    A debênture representa uma dívida corporativa da companhia emissora.

    CRI e CRA são títulos relacionados a operações de securitização, lastreados, respectivamente, em créditos imobiliários e do agronegócio, observadas as regras aplicáveis.

    Isso significa que o investidor deve analisar não apenas o retorno, mas também a origem do risco e a estrutura jurídica de cada instrumento.

    Como as debêntures aparecem na contabilidade da empresa?

    Para a empresa emissora, uma debênture normalmente representa um passivo financeiro.

    Mas a contabilização pode ser mais complexa do que simplesmente registrar o valor recebido como dívida.

    É necessário avaliar:

    • reconhecimento inicial;
    • custos da emissão;
    • taxa efetiva de juros;
    • apropriação dos encargos;
    • prazo de vencimento;
    • amortizações;
    • classificação no balanço;
    • possíveis componentes patrimoniais;
    • divulgação em notas explicativas.

    Debêntures ficam no passivo circulante ou não circulante?

    Depende da exigibilidade das obrigações.

    Valores exigíveis no curto prazo devem ser classificados de acordo com as regras contábeis aplicáveis ao passivo circulante.

    Obrigações com vencimento posterior permanecem no não circulante, conforme os critérios aplicáveis.

    Isso significa que uma mesma emissão pode aparecer simultaneamente no:

    passivo circulante, pelas parcelas de curto prazo;

    e no

    passivo não circulante, pelo restante da obrigação.

    Por isso, a classificação precisa ser revisada nos fechamentos contábeis.

    Como contabilizar os juros das debêntures?

    Um erro comum é reconhecer os juros apenas quando ocorre o pagamento.

    Contabilmente, os encargos precisam observar o regime de competência e as regras de mensuração aplicáveis ao instrumento.

    Isso significa que uma empresa que paga juros semestralmente não deve simplesmente ignorar a despesa financeira durante os meses anteriores ao pagamento.

    O encargo precisa ser reconhecido conforme é incorrido.

    Como tratar os custos de emissão?

    Uma emissão de debêntures pode envolver custos como:

    • honorários;
    • comissões;
    • taxas;
    • despesas de distribuição;
    • custos jurídicos diretamente relacionados;
    • outros custos de transação.

    O tratamento desses valores precisa observar as regras aplicáveis aos instrumentos financeiros.

    Em determinadas situações, custos diretamente atribuíveis à emissão afetam a mensuração inicial do passivo e são apropriados ao longo do prazo pelo método da taxa efetiva de juros.

    Por isso, reconhecer automaticamente todos esses gastos como uma despesa do momento da emissão pode produzir uma contabilização inadequada.

    O que muda na contabilidade das debêntures conversíveis?

    Debêntures conversíveis exigem uma análise mais cuidadosa.

    Dependendo das características contratuais, podem reunir um componente de passivo e outro de patrimônio.

    Nesses casos, a empresa precisa avaliar se o instrumento deve ser separado contabilmente.

    Essa análise não deve ser feita apenas pelo nome “debênture conversível”.

    É necessário interpretar as condições efetivas previstas na emissão.

    Vantagens das debêntures para as empresas

    Para a companhia emissora, a operação pode trazer benefícios como:

    • diversificação das fontes de financiamento;
    • acesso direto ao mercado de capitais;
    • possibilidade de prazos mais longos;
    • estruturação de condições compatíveis com o projeto;
    • redução da dependência bancária;
    • possibilidade de atingir diferentes perfis de investidores;
    • fortalecimento do relacionamento com o mercado.

    Entretanto, a emissão também envolve custos, obrigações de transparência, documentação e acompanhamento contínuo.

    Vantagens das debêntures para investidores

    Do lado do investidor, as debêntures podem oferecer:

    • exposição ao crédito privado;
    • diversificação da carteira;
    • diferentes indexadores;
    • variedade de prazos;
    • possibilidade de remuneração superior a alternativas de menor risco;
    • benefícios fiscais em determinadas emissões.

    Mas maior retorno potencial normalmente está associado à assunção de risco.

    Por isso, rentabilidade nunca deve ser analisada isoladamente.

    O que avaliar antes de investir em uma debênture?

    Antes de tomar uma decisão, é recomendável observar pelo menos:

    1. Quem é a empresa emissora?

    Analise sua situação financeira, geração de caixa, endividamento e setor.

    2. Qual é a remuneração?

    Compare a taxa com investimentos de risco e prazo semelhantes.

    3. Qual é o vencimento?

    Verifique se o prazo é compatível com seus objetivos.

    4. Existe liquidez?

    Considere a possibilidade de precisar vender antecipadamente.

    5. Quais são as garantias?

    Entenda a natureza e a qualidade das garantias oferecidas.

    6. Existem covenants?

    Analise quais proteções contratuais foram incluídas.

    7. Qual é a tributação?

    Compare a rentabilidade líquida, não apenas a taxa bruta.

    8. Existe rating?

    Use a classificação como uma informação complementar, e não como garantia.

    9. O que diz a escritura?

    A escritura é indispensável para compreender os direitos do investidor.

    O que a empresa deve avaliar antes de emitir debêntures?

    Do lado da companhia, a análise também precisa ser ampla.

    Antes de emitir, é importante estudar:

    • necessidade real de capital;
    • custo da captação;
    • prazo ideal;
    • capacidade de pagamento;
    • impacto no endividamento;
    • covenants;
    • garantias disponíveis;
    • perfil dos investidores;
    • custos jurídicos e operacionais;
    • regras da CVM;
    • impactos tributários;
    • impactos contábeis;
    • obrigações de divulgação.

    Uma emissão bem estruturada precisa fazer sentido não apenas no momento da captação, mas durante todo o prazo da dívida.

    Debênture pode ser resgatada antes do vencimento?

    Pode, desde que as condições previstas na emissão permitam.

    A escritura pode estabelecer hipóteses de resgate antecipado, amortização extraordinária ou recompra.

    Além disso, a própria companhia pode adquirir debêntures de sua emissão dentro das regras aplicáveis.

    Por isso, o investidor deve verificar se existe possibilidade de encerramento antecipado da operação e como isso afeta sua estratégia.

    O que acontece se a empresa não pagar?

    A inadimplência pode acionar mecanismos previstos na escritura e na legislação.

    Dependendo do caso, podem existir:

    • cobrança dos valores;
    • execução de garantias;
    • vencimento antecipado;
    • assembleia de debenturistas;
    • renegociação;
    • recuperação judicial;
    • outras medidas jurídicas.

    A posição do debenturista dependerá da estrutura da emissão, das garantias e da prioridade do crédito.

    É justamente por isso que debêntures não devem ser escolhidas apenas pela taxa de retorno.

    As debêntures são indicadas para qualquer investidor?

    Não necessariamente.

    A adequação depende de fatores como:

    • perfil de risco;
    • objetivos financeiros;
    • horizonte de investimento;
    • necessidade de liquidez;
    • conhecimento sobre crédito privado;
    • diversificação da carteira.

    Além disso, algumas ofertas ou títulos podem ser destinados a públicos específicos conforme a regulamentação.

    Por isso, cada operação precisa ser analisada individualmente.

    Perguntas frequentes sobre debêntures

    O que é uma debênture em palavras simples?

    É um título por meio do qual uma empresa toma dinheiro emprestado de investidores e se compromete a pagar esse valor de volta com a remuneração prevista.

    Quem compra debêntures vira sócio da empresa?

    Não. O investidor se torna credor da companhia. Em debêntures conversíveis, porém, pode existir a possibilidade de conversão do título em ações.

    Debêntures têm garantia do FGC?

    Não. Debêntures não contam com cobertura do Fundo Garantidor de Créditos.

    Debêntures são renda fixa?

    Sim. A forma de cálculo da remuneração é definida previamente, embora o preço do título possa variar no mercado secundário.

    Debênture pode pagar IPCA?

    Sim. Existem emissões com remuneração híbrida, como IPCA acrescido de uma taxa fixa.

    Debênture paga Imposto de Renda?

    Depende do tipo de debênture e do investidor. Debêntures comuns possuem tributação própria da renda fixa, enquanto determinadas debêntures incentivadas possuem benefício fiscal para pessoas físicas.

    Debênture incentivada e debênture de infraestrutura são iguais?

    Não. Embora ambas estejam relacionadas ao financiamento de infraestrutura, os incentivos fiscais possuem estruturas diferentes.

    É possível vender uma debênture antes do vencimento?

    Em muitos casos, sim, por meio do mercado secundário. Entretanto, não existe garantia de que haverá liquidez ou de que o preço será favorável.

    Debêntures podem dar prejuízo?

    Sim. Há risco de inadimplência da empresa e também risco de perdas em uma venda antecipada.

    Qual é o principal documento de uma debênture?

    A escritura de emissão é um dos documentos fundamentais, pois estabelece as condições do título, direitos dos investidores e obrigações da empresa.

    Conclusão: debêntures vão muito além de um investimento de renda fixa

    Entender debêntures exige olhar para os dois lados da operação.

    Para a empresa, elas representam uma alternativa de captação no mercado de capitais e podem ajudar a financiar projetos, alongar dívidas e diversificar fontes de recursos.

    Para o investidor, representam uma exposição direta ao crédito de uma companhia, com condições de remuneração definidas na emissão.

    Mas a taxa oferecida é apenas uma parte da análise.

    Garantias, covenants, prazo, liquidez, tributação, qualidade do emissor e condições da escritura são igualmente importantes.

    Do lado empresarial, também entram questões regulatórias, jurídicas, contábeis e fiscais que precisam ser consideradas desde a estruturação da emissão até o pagamento da última parcela.

    Por isso, uma debênture não deve ser vista simplesmente como “um título que paga juros”.

    Ela é uma estrutura de financiamento completa, com direitos, obrigações e riscos que acompanham empresa e investidores durante toda a vida da operação.

    Para empresas que atuam ou pretendem atuar no mercado de capitais, contar com uma contabilidade que compreenda instrumentos financeiros e operações de crédito pode fazer diferença na qualidade das informações, no acompanhamento das obrigações e na tomada de decisão.

    A ContabilizaíBank atua com contabilidade especializada para empresas do mercadode crédito e de capitais.

    Se sua empresa pretende estruturar uma operação ou precisa revisar os impactos contábeis de instrumentos financeiros, fale com nossa equipe.
    Continue lendo >>: Debêntures: guia completo para empresas e investidores
  • Subsidiária integral para securitizadora: como funciona

    Subsidiária integral para securitizadora: como funciona

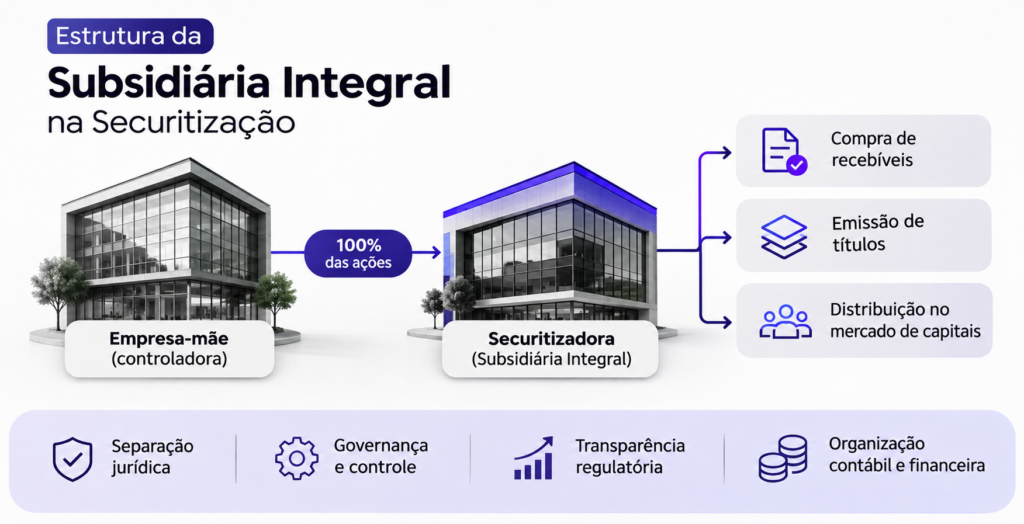
    A subsidiária integral pode ser uma alternativa estratégica para grupos empresariais que desejam organizar operações de securitização com separação jurídica, governança e maior clareza entre a atividade principal da empresa e o veículo utilizado no mercado de capitais.

    Na prática, trata-se de uma companhia cujo capital pertence integralmente a uma única sociedade controladora.

    No mercado de securitização, esse modelo ganha relevância porque a regulamentação da CVM prevê situações específicas em que uma Sociedade de Propósito Específico — SPE — pode ser constituída como subsidiária integral de uma companhia securitizadora registrada.

    Mas isso não significa que qualquer empresa possa simplesmente criar uma nova S.A. e passar a operar como securitizadora sem observar as regras societárias e regulatórias aplicáveis.

    Neste artigo, você vai entender como funciona a subsidiária integral, qual a relação dessa estrutura com securitizadoras e quais pontos precisam ser avaliados antes de utilizá-la.

    O que é uma subsidiária integral?

    A subsidiária integral é uma companhia cujo único acionista é outra sociedade brasileira.

    A estrutura está prevista na Lei nº 6.404/1976, a Lei das Sociedades por Ações.

    Pela legislação, a subsidiária integral pode surgir, entre outras formas, por:

    • constituição de uma nova companhia com um único acionista societário;
    • aquisição da totalidade das ações de uma companhia por outra sociedade brasileira;
    • incorporação de ações, observadas as regras legais aplicáveis.

    A característica principal é simples:

    uma única sociedade controla 100% das ações da subsidiária.

    Apesar desse controle integral, a subsidiária continua sendo uma pessoa jurídica distinta da controladora.

    Isso significa que possui:

    • CNPJ próprio;
    • patrimônio próprio;
    • contabilidade própria;
    • obrigações próprias;
    • administração própria;
    • responsabilidades jurídicas próprias.

    Essa separação é justamente um dos motivos pelos quais o modelo pode ser útil em estruturas de securitização.

    Como funciona uma subsidiária integral?

    Imagine uma empresa chamada Empresa A.

    Ela deseja criar uma estrutura específica para determinadas operações financeiras.

    Em vez de realizar todas essas atividades diretamente dentro do mesmo CNPJ, a Empresa A pode constituir uma nova companhia.

    A estrutura ficaria, de maneira simplificada:

    Empresa A — controladora

    ↓ 100% das ações

    Subsidiária integral

    A Empresa A controla integralmente a nova companhia, mas as duas continuam sendo pessoas jurídicas diferentes.

    Assim, determinados contratos, ativos, obrigações e fluxos financeiros podem permanecer dentro da subsidiária, conforme a finalidade definida para aquela estrutura.

    Qual a relação entre subsidiária integral e securitizadora?

    É aqui que o tema se torna especialmente relevante para o mercado de capitais.

    A Resolução CVM nº 60 disciplina as companhias securitizadoras de direitos creditórios registradas na CVM.

    A norma prevê duas categorias de registro:

    Categoria S1

    Permite a emissão pública de títulos de securitização exclusivamente com instituição de regime fiduciário.

    Categoria S2

    Permite a emissão pública de títulos de securitização com ou sem regime fiduciário.

    Dentro dessa regulamentação existe uma previsão específica envolvendo subsidiárias integrais.

    Uma SPE que seja subsidiária integral de uma securitizadora registrada na categoria S2 pode ficar dispensada de registro próprio na CVM, desde que cumpra os requisitos estabelecidos na Resolução CVM 60.

    Entre esses requisitos está a existência de apenas uma emissão em circulação e a manutenção dos mesmos diretores da companhia securitizadora controladora.

    Essa estrutura é diferente de simplesmente abrir uma securitizadora independente.

    Subsidiária integral para securitizadora com controle da empresa-mãe e emissão de títulos

    Como seria essa estrutura na prática?

    De maneira simplificada:

    Securitizadora registrada na CVM — categoria S2

    ↓ 100% das ações

    SPE subsidiária integral

    ↓

    Operação específica de securitização

    A companhia securitizadora registrada permanece responsável por determinadas obrigações relacionadas à subsidiária.

    Entre elas estão a elaboração e o envio de demonstrações financeiras e informações periódicas e eventuais previstas na regulamentação.

    Isso permite organizar uma operação específica em um CNPJ separado, mantendo a companhia securitizadora controladora dentro da estrutura regulatória.

    Por que usar uma subsidiária integral em securitização?

    Existem diferentes razões estratégicas.

    Separação jurídica

    A subsidiária possui personalidade jurídica própria.

    Isso permite separar determinada operação das demais atividades da controladora.

    Organização contábil

    Receitas, despesas, ativos e obrigações podem ser acompanhados dentro de uma entidade específica.

    Isso facilita a leitura financeira da operação.

    Governança

    Como existe uma única controladora, a estrutura societária tende a ser mais simples do ponto de vista de controle.

    Não existem vários acionistas disputando decisões estratégicas dentro da subsidiária.

    Rastreabilidade

    Uma operação concentrada em uma SPE pode facilitar o acompanhamento de:

    • ativos;
    • passivos;
    • contratos;
    • títulos emitidos;
    • fluxos financeiros;
    • obrigações com investidores.

    Segregação operacional

    A empresa principal pode manter sua atividade operacional enquanto uma entidade específica concentra determinadas operações de securitização.

    Subsidiária integral e SPE são a mesma coisa?

    Não.

    Esse é um ponto importante.

    Subsidiária integral descreve uma relação societária.

    Significa que uma companhia possui um único acionista, que é outra sociedade brasileira.

    Já SPE — Sociedade de Propósito Específico descreve uma sociedade criada para uma finalidade determinada.

    Uma empresa pode, portanto, ser ao mesmo tempo:

    uma SPE

    e

    uma subsidiária integral.

    É justamente esse tipo de combinação que aparece na Resolução CVM 60 em determinadas estruturas de securitização.

    Toda subsidiária integral precisa se registrar na CVM?

    Não necessariamente.

    A Resolução CVM 60 prevê uma situação específica em que uma SPE subsidiária integral de uma securitizadora registrada na categoria S2 não precisa obter registro próprio.

    Mas existem condições.

    A SPE precisa estar enquadrada no modelo previsto pela norma.

    Portanto, não é correto concluir que:

    “toda subsidiária integral está dispensada de registro”.

    A dispensa depende da estrutura concreta e dos requisitos regulatórios.

    Qual é o papel da securitizadora controladora?

    Quando uma securitizadora registrada na categoria S2 utiliza uma SPE subsidiária integral dentro da estrutura prevista pela CVM, a controladora continua tendo responsabilidades relevantes.

    A Resolução CVM 60 determina, por exemplo, que a securitizadora registrada assegure a elaboração e o envio das informações exigidas em nome de suas subsidiárias integrais.

    Ou seja, a criação da SPE não elimina obrigações de governança e transparência.

    Pelo contrário.

    Ela exige uma estrutura organizada para que a controladora consiga acompanhar adequadamente as operações das subsidiárias.

    Subsidiária integral significa proteção patrimonial absoluta?

    Não.

    A existência de pessoas jurídicas distintas cria separação patrimonial e jurídica.

    Mas isso não deve ser interpretado como uma “blindagem absoluta”.

    A estrutura precisa ser utilizada corretamente.

    Mistura patrimonial, operações inadequadas, ausência de controles ou descumprimento das normas podem gerar riscos.

    Por isso, a subsidiária integral deve fazer parte de uma estrutura real de governança, e não ser apenas um CNPJ criado formalmente.

    Como a contabilidade funciona nessa estrutura?

    A subsidiária integral precisa manter sua própria contabilidade.

    Isso significa registrar separadamente:

    • receitas;
    • despesas;
    • ativos;
    • passivos;
    • patrimônio líquido;
    • contratos;
    • operações financeiras.

    Dependendo da relação entre as empresas, também podem existir efeitos de consolidação das demonstrações financeiras da controladora.

    Por isso, a estruturação contábil precisa começar antes da primeira operação.

    Criar o CNPJ e organizar a contabilidade posteriormente costuma gerar retrabalho e riscos.

    Subsidiária integral traz eficiência tributária?

    Pode existir planejamento tributário dentro de estruturas de securitização, mas esse tema precisa ser analisado com bastante cuidado.

    Não é correto afirmar que a simples criação de uma subsidiária integral elimina automaticamente IRPJ, CSLL, PIS ou Cofins.

    O tratamento tributário depende de fatores como:

    • natureza das receitas;
    • estrutura da operação;
    • regime tributário;
    • despesas e deduções permitidas;
    • títulos emitidos;
    • relação entre controladora e subsidiária;
    • legislação aplicável à securitização.

    Por isso, eficiência tributária deve ser consequência de uma estrutura juridicamente válida e economicamente coerente — não o único motivo para criar a companhia.

    Quais são os desafios da subsidiária integral?

    Apesar das vantagens, a estrutura envolve custos e responsabilidades.

    Entre os principais desafios estão:

    Constituição societária

    A criação da companhia exige estatuto, atos societários e registro empresarial adequado.

    Governança

    Mesmo com uma única controladora, a subsidiária precisa cumprir as regras societárias aplicáveis às S.A.

    Contabilidade

    É necessário manter escrituração e demonstrações próprias.

    Compliance

    As operações precisam respeitar as normas aplicáveis ao mercado de capitais.

    Regulação

    Quando a estrutura estiver dentro do escopo da CVM, é necessário observar a Resolução CVM 60 e demais regras aplicáveis.

    Custos operacionais

    Auditoria, contabilidade, jurídico, administração e controles podem tornar a estrutura mais complexa do que uma empresa operacional convencional.

    Subsidiária integral ou securitizadora própria?

    Essa comparação precisa ser feita com cuidado.

    Uma companhia securitizadora independente e uma SPE subsidiária integral inserida em uma estrutura com securitizadora S2 não são simplesmente duas versões do mesmo produto.

    São arquiteturas diferentes.

    A escolha depende de fatores como:

    • objetivo da operação;
    • frequência das emissões;
    • tipo de ativo;
    • modelo de captação;
    • investidores;
    • governança;
    • custo;
    • necessidade de escala;
    • estratégia de longo prazo.

    Em determinados projetos, pode fazer sentido constituir uma securitizadora própria.

    Em outros, uma SPE subsidiária integral dentro de uma estrutura já registrada pode ser mais adequada.

    A resposta depende da operação.

    O que analisar antes de montar uma subsidiária integral?

    Antes da constituição, vale responder algumas perguntas.

    Qual será a finalidade da empresa?

    Defina claramente quais operações serão realizadas.

    Quem será a controladora?

    A estrutura precisa respeitar os requisitos societários da subsidiária integral.

    A operação envolve oferta pública?

    Isso pode alterar significativamente as exigências regulatórias.

    Qual será o papel da securitizadora?

    É importante entender quem fará a emissão, administração e acompanhamento da operação.

    Será necessário registro na CVM?

    A resposta depende da estrutura adotada e das regras aplicáveis.

    Como ficará a contabilidade?

    Plano de contas, integração de sistemas e demonstrações precisam ser planejados desde o início.

    Qual será o tratamento tributário?

    A análise deve ser feita antes da operação começar, e não apenas no momento de recolher os tributos.

    A subsidiária integral pode melhorar a governança?

    Sim, quando utilizada corretamente.

    A controladora mantém 100% do capital, mas a operação fica juridicamente separada.

    Isso pode facilitar:

    • definição de responsabilidades;
    • controle financeiro;
    • auditoria;
    • compliance;
    • acompanhamento de indicadores;
    • prestação de informações;
    • gestão de riscos.

    Para grupos empresariais que desejam acessar o mercado de capitais, essa organização pode ser especialmente importante.

    Subsidiária integral não é apenas um novo CNPJ

    Esse talvez seja o ponto mais importante.

    Criar uma subsidiária integral não significa apenas abrir outra empresa.

    A decisão envolve estrutura societária, contabilidade, governança, tributação, contratos e, em determinadas situações, regulação da CVM.

    No mercado de securitização, a estrutura pode ser especialmente útil quando existe uma companhia securitizadora registrada na categoria S2 utilizando SPEs subsidiárias integrais dentro das condições previstas na Resolução CVM 60.

    Por isso, a constituição precisa começar pelo desenho da operação.

    Só depois desse desenho é que se define qual estrutura societária faz sentido.

    Leia também o nosso artigo sobre

    Quer estruturar uma securitizadora com mais segurança?

    A montagem de uma operação de securitização envolve decisões societárias, contábeis, tributárias e regulatórias que precisam estar alinhadas desde o início.

    A ContabilizaíBank é especializada em contabilidade para securitizadoras e empresas do mercado de crédito e capitais.

    Se sua empresa está avaliando a criação de uma securitizadora, SPE ou subsidiária integral, fale com nossa equipe para entender como estruturar a contabilidade e os controles da operação desde a constituição.

    Continue lendo >>: Subsidiária integral para securitizadora: como funciona
  • Crescimento do Corban: sua operação cresce de verdade?

    Crescimento do Corban: sua operação cresce de verdade?

    O crescimento do Corban não pode ser medido apenas pelo aumento do faturamento ou pela quantidade de contratos produzidos. Uma operação pode vender mais, contratar mais pessoas e movimentar volumes maiores e, ainda assim, perder margem, produtividade e controle financeiro.

    Para saber se o negócio está realmente evoluindo, o gestor precisa acompanhar indicadores que mostrem não apenas quanto a operação cresceu, mas também como esse crescimento aconteceu.

    Receita, margem, produtividade, conversão, custos e geração de caixa ajudam a mostrar se o crescimento está tornando a empresa mais saudável ou apenas maior.

    Crescimento do Corban vai além do faturamento

    Faturar mais é importante. Mas faturamento sozinho não mostra a qualidade do crescimento.

    Imagine que um Corban tenha aumentado sua receita em 30% no último ano.

    À primeira vista, o resultado parece excelente.

    Agora imagine que, no mesmo período:

    • a folha de pagamento aumentou 40%;
    • os gastos comerciais cresceram 50%;
    • a margem caiu;
    • e o caixa ficou mais apertado.

    Nesse cenário, a empresa cresceu em volume, mas não necessariamente melhorou sua eficiência ou rentabilidade.

    Por isso, o primeiro passo para avaliar o crescimento do Corban é comparar receita com os recursos necessários para produzi-la.

    1. O faturamento aumentou. Mas e a margem?

    Receita e resultado não são a mesma coisa.

    Um Corban pode aumentar sua produção e, ao mesmo tempo, ver sua margem diminuir.

    Isso pode acontecer quando crescem:

    • comissões comerciais;
    • custos de aquisição de clientes;
    • despesas com equipe;
    • sistemas;
    • estrutura física;
    • marketing;
    • impostos;
    • despesas administrativas.

    O ideal é acompanhar quanto sobra da receita depois dos custos e despesas necessários para manter a operação.

    Exemplo simples

    Imagine dois períodos:

    Período 1

    Receita: R$ 200 mil
    Custos e despesas diretamente relacionados à operação: R$ 140 mil

    Resultado operacional simplificado: R$ 60 mil

    Período 2

    Receita: R$ 300 mil
    Custos e despesas: R$ 255 mil

    Resultado operacional simplificado: R$ 45 mil

    O faturamento aumentou 50%.

    Mas o resultado caiu.

    Esse exemplo mostra por que avaliar apenas o volume pode criar uma percepção equivocada de crescimento.

    2. A produtividade da equipe aumentou?

    Outro indicador importante para avaliar o crescimento do Corban é a produtividade.

    Não basta saber quantos contratos foram produzidos.

    Também é necessário entender quantos recursos foram necessários para chegar àquele resultado.

    Imagine:

    Antes:
    5 pessoas produziam 100 contratos por mês.

    Isso representa uma média de:

    20 contratos por pessoa.

    Depois da expansão:

    Agora:
    10 pessoas produzem 150 contratos.

    A média passa para:

    15 contratos por pessoa.

    O volume total aumentou de 100 para 150 contratos.

    Mas a produtividade por pessoa caiu.

    Isso não significa necessariamente que a expansão foi errada. Pode existir uma fase de treinamento ou estruturação.

    O ponto é que o gestor precisa enxergar essa mudança.

    3. A conversão está melhorando?

    Mais oportunidades comerciais também não significam automaticamente uma operação melhor.

    Um Corban pode aumentar muito o número de leads e propostas, mas converter proporcionalmente menos negócios.

    A taxa de conversão ajuda a acompanhar essa eficiência.

    Imagine:

    1.000 leads gerados

    200 propostas enviadas

    80 contratos fechados

    A conversão entre lead e contrato foi de 8%.

    No período seguinte:

    2.000 leads

    300 propostas

    100 contratos

    O número de contratos aumentou.

    Mas a conversão caiu para 5%.

    O negócio cresceu em volume, porém precisou de muito mais oportunidades para produzir cada contrato.

    Por isso, acompanhe indicadores como:

    • leads recebidos;
    • oportunidades qualificadas;
    • propostas;
    • aprovações;
    • contratos efetivamente fechados;
    • receita gerada.

    Assim, fica mais fácil identificar onde a operação está ganhando ou perdendo eficiência.

    4. Quanto custa gerar um novo negócio?

    O crescimento do Corban também deve ser analisado pelo custo necessário para gerar produção.

    Se a empresa precisa gastar cada vez mais para alcançar o mesmo resultado, existe um sinal de atenção.

    Alguns gastos que podem ser acompanhados são:

    • mídia paga;
    • comissões;
    • equipe comercial;
    • ferramentas;
    • telefonia;
    • sistemas;
    • parceiros;
    • infraestrutura.

    Uma análise simples pode comparar:

    custo comercial total ÷ quantidade de contratos fechados

    Imagine:

    R$ 20 mil em custos comerciais ÷ 100 contratos = R$ 200 por contrato.

    No período seguinte:

    R$ 40 mil ÷ 150 contratos = aproximadamente R$ 267 por contrato.

    A produção aumentou.

    Mas o custo por contrato também.

    Esse tipo de indicador ajuda a perceber se o crescimento está acompanhado de eficiência.

    5. O caixa acompanha o crescimento?

    Esse é um dos pontos mais importantes.

    Uma empresa pode apresentar lucro e, ainda assim, enfrentar dificuldades de caixa.

    Isso acontece porque receitas, despesas e recebimentos não necessariamente ocorrem no mesmo momento.

    Para o Corban, é importante acompanhar:

    • quando as comissões são recebidas;
    • folha de pagamento;
    • impostos;
    • fornecedores;
    • sistemas;
    • despesas comerciais;
    • investimentos;
    • necessidade de capital de giro.

    O fluxo de caixa permite acompanhar entradas e saídas atuais e futuras, oferecendo uma visão mais clara da capacidade financeira da empresa. A própria Caixa destaca que esse controle ajuda o empresário a acompanhar receitas, despesas e previsões futuras.

    Crescer também pode consumir caixa

    Imagine que a empresa decida aumentar rapidamente sua equipe comercial.

    Ela começa a pagar:

    • novos salários;
    • encargos;
    • equipamentos;
    • marketing;
    • treinamento.

    Mas as novas vendas podem levar semanas ou meses até gerar comissões efetivamente recebidas.

    Nesse intervalo, o crescimento exige capital.

    Por isso, não basta perguntar:

    “Quanto estamos vendendo?”

    Também é necessário perguntar:

    “Nosso caixa consegue financiar esse crescimento?”

    6. A estrutura do Corban consegue acompanhar?

    Quanto maior o volume, maior tende a ser a necessidade de processos.

    Uma operação que depende excessivamente de controles manuais pode começar a apresentar gargalos conforme cresce.

    Alguns sinais são:

    • retrabalho constante;
    • informações espalhadas em várias planilhas;
    • dificuldade para saber os resultados;
    • falhas de acompanhamento;
    • aumento de erros;
    • dependência excessiva de poucas pessoas;
    • necessidade de contratar na mesma velocidade em que a produção aumenta.

    Nesse cenário, a empresa pode estar aumentando de tamanho sem ganhar escala.

    Crescimento e escala não são a mesma coisa

    Crescer significa produzir mais.

    Escalar significa conseguir produzir mais sem aumentar custos e estrutura na mesma proporção.

    Um Corban que dobra a produção e precisa dobrar todos os seus recursos pode estar crescendo.

    Mas ainda não necessariamente está escalando.

    7. O lucro acompanha o crescimento do Corban?

    Faturamento mostra quanto entrou em receita.

    Lucro mostra quanto efetivamente sobrou depois da estrutura necessária para gerar aquele resultado.

    Por isso, compare períodos.

    Uma análise pode observar:

    IndicadorPeríodo anteriorPeríodo atual
    ReceitaR$ 200 milR$ 300 mil
    Contratos100150
    Equipe58
    Custo operacionalR$ 140 milR$ 210 mil
    ResultadoR$ 60 milR$ 90 mil

    Nesse exemplo, receita, produção e resultado cresceram.

    Agora imagine que o resultado do segundo período fosse apenas R$ 50 mil.

    A leitura seria completamente diferente.

    É por isso que os indicadores precisam ser analisados em conjunto.

    Quais indicadores acompanhar no crescimento do Corban?

    O ideal não é criar dezenas de indicadores.

    Comece pelos que realmente ajudam a tomar decisões.

    Receita

    Mostra quanto a operação está gerando.

    Margem

    Ajuda a entender quanto sobra depois dos custos relacionados à atividade.

    Resultado

    Mostra se o aumento de volume também está gerando retorno financeiro.

    Conversão

    Indica a eficiência do processo comercial.

    Produtividade

    Mostra quanto cada pessoa ou equipe consegue produzir.

    Custo por contrato

    Ajuda a acompanhar quanto a empresa precisa gastar para gerar negócios.

    Fluxo de caixa

    Mostra se existem recursos disponíveis para sustentar a operação e financiar o crescimento.

    Capital de giro

    Ajuda a avaliar a capacidade de manter o funcionamento enquanto pagamentos e recebimentos acontecem em momentos diferentes.

    Um painel simples para acompanhar sua operação

    O dono do Corban pode começar com uma visão mensal enxuta.

    Acompanhe:

    Produção

    • propostas;
    • contratos;
    • volume produzido.

    Comercial

    • leads;
    • conversão;
    • custo por contrato.

    Financeiro

    • receita;
    • margem;
    • despesas;
    • resultado;
    • caixa.

    Equipe

    • número de colaboradores;
    • contratos por colaborador;
    • receita por colaborador.

    Depois, compare os números com os meses anteriores.

    O objetivo não é apenas produzir relatórios.

    É identificar tendências.

    Cuidado com crescimento baseado apenas em contratação

    Existe uma armadilha comum.

    A produção aumenta e a empresa imediatamente contrata mais pessoas.

    Depois, para aumentar novamente a produção, contrata ainda mais.

    Esse modelo pode funcionar até determinado ponto.

    Mas, se cada crescimento exige aumento proporcional de estrutura, a margem pode começar a ficar pressionada.

    Antes de contratar, vale perguntar:

    • existe gargalo de pessoas ou de processo?
    • alguma etapa pode ser automatizada?
    • a equipe atual está produtiva?
    • existe retrabalho?
    • o processo comercial está bem definido?
    • quais atividades realmente exigem trabalho manual?

    Às vezes, o problema não é falta de pessoas.

    É falta de processo.

    Crescimento saudável combina volume e eficiência

    O crescimento do Corban precisa ser observado por diferentes perspectivas.

    Uma operação saudável tende a apresentar uma combinação de:

    • aumento de receita;
    • preservação ou melhora das margens;
    • produtividade;
    • boa conversão;
    • custos controlados;
    • geração de caixa;
    • processos capazes de suportar mais volume.

    Nem todos esses indicadores precisam melhorar simultaneamente em todos os meses.

    Uma empresa em expansão pode passar por períodos de investimento e adaptação.

    O importante é que o gestor saiba por que determinado indicador mudou.

    Como a contabilidade ajuda a medir o crescimento?

    A contabilidade não precisa servir apenas para apurar impostos e cumprir obrigações.

    Quando as informações estão organizadas corretamente, ela pode ajudar o gestor a entender:

    • receitas;
    • despesas;
    • resultado;
    • margens;
    • custos;
    • evolução patrimonial;
    • necessidade de caixa;
    • desempenho ao longo do tempo.

    Isso permite transformar números contábeis em informação para gestão.

    E essa visão é especialmente importante quando a empresa está crescendo.

    Sem indicadores, o empresário percebe o aumento da movimentação.

    Com indicadores, ele consegue entender se essa movimentação está realmente gerando resultado.

    Leia também o nosso artigo sobre Tributação do correspondente bancário na LC 214/2025

    Seu Corban está crescendo ou apenas ficando maior?

    Essa é a pergunta que precisa ser feita periodicamente.

    Mais contratos são importantes.

    Mais receita também.

    Mas o crescimento do Corban se torna mais sustentável quando volume, rentabilidade, produtividade e caixa caminham juntos.

    Por isso, acompanhe seus números com frequência e compare não apenas faturamento, mas também:

    • margem;
    • conversão;
    • produtividade;
    • custos;
    • lucro;
    • caixa.

    Corban que mede melhor, decide melhor.

    A Corbanzaí é especializada em contabilidade para correspondentes bancários e pode ajudar sua empresa a transformar informações contábeis e financeiras em uma visão mais clara da operação.

    Se você quer entender melhor os números do seu Corban e saber se o crescimento está realmente trazendo resultado, fale com a nossa equipe.

    Continue lendo >>: Crescimento do Corban: sua operação cresce de verdade?
  • CNAEs secundários em securitizadoras: risco real ou argumento comercial para gerar insegurança no mercado?

    CNAEs secundários em securitizadoras: risco real ou argumento comercial para gerar insegurança no mercado?

    Lei, DREI, Receita Federal e exemplos do mercado mostram por que uma atividade secundária não pode ser confundida automaticamente com irregularidade.

    Nos últimos tempos, empresários do setor de securitização passaram a receber alertas comerciais sobre supostos riscos decorrentes de atividades secundárias inscritas em seus CNPJs. Em mensagens apresentadas à Contabilizai Bank por clientes, afirma-se que esses códigos podem estar em desacordo com a finalidade da securitizadora e gerar consequências fiscais, regulatórias e operacionais. Ao final, há um convite para contratação ou conversa sobre serviços.

    É legítimo alertar o mercado sobre riscos reais. O que não é tecnicamente aceitável é deixar que uma hipótese genérica seja confundida com diagnóstico de irregularidade. Ter mais de um CNAE não prova, por si, desvio de finalidade; do mesmo modo, ter apenas um CNAE não garante regularidade. O critério é a conformidade da atividade efetiva com o objeto social e com as normas aplicáveis.

    Este artigo enfrenta a questão pelo texto das leis, pela distinção entre cadastro e objeto societário, por documentos de mercado e por exemplos identificados em pesquisa anterior. O objetivo é simples: recolocar a discussão no terreno dos fatos verificáveis.

    1. CNAE não é autorização, proibição nem substituto do estatuto

    Três planos precisam ser separados. O CNAE classifica administrativamente as atividades econômicas. O objeto social descreve as atividades que a companhia assume em seu estatuto. A substância econômica se revela nos contratos, operações, receitas, riscos e atos efetivamente praticados.

    Quando esses planos são confundidos, surgem dois erros opostos. O primeiro é tratar a presença de um código secundário como se fosse prova de uma infração. O segundo é imaginar que a simples inscrição de um CNAE autorize qualquer atividade, inclusive aquelas sujeitas a regime especial. Nenhuma dessas conclusões é correta.

    O CNAE 6492-1/00 — Securitização de créditos identifica a atividade na classificação oficial do IBGE/CONCLA. Sua existência não transforma o código em cláusula legal de exclusividade. Um cadastro deve refletir corretamente a realidade empresarial, e cada atividade adicional precisa ser examinada quanto à sua compatibilidade e às exigências específicas. Fonte: classificação oficial do IBGE/CONCLA.

    2. O que realmente determina o artigo 18 da Lei nº 14.430/2022

    O artigo 18 define a companhia securitizadora como instituição não financeira organizada sob a forma de sociedade por ações, cuja finalidade é realizar operações de securitização. A norma delimita a identidade e a finalidade do ente. Não enuncia uma regra geral de “um CNPJ, um CNAE”. Fonte: Lei nº 14.430/2022.

    Da expressão tem por finalidade não se pode extrair automaticamente é proibido possuir qualquer outra atividade compatível. Finalidade principal e exclusividade jurídica não são expressões intercambiáveis. Se alguém sustenta que determinado serviço ou classificação secundária está vedado, precisa identificar qual dispositivo específico, qual atividade e qual situação concreta sustentam a restrição.

    O cuidado é recíproco: a ausência de proibição genérica no artigo 18 não afasta limitações que possam existir em leis especiais, regulamentação da CVM, regimes de oferta, deveres de segregação ou atividades reservadas a terceiros autorizados.

    Há um fundamento ainda mais direto, frequentemente deixado de lado. O artigo 3º da Lei nº 9.514/1997, referente às securitizadoras de créditos imobiliários, admite que essas companhias realizem negócios e prestem serviços compatíveis com suas atividades. Essa redação inviabiliza a tese de que toda e qualquer prestação de serviços por securitizadora seria universalmente proibida. Fonte: Lei nº 9.514/1997, texto atualizado da Câmara dos Deputados.

    Não se deve exagerar a conclusão. O dispositivo trata de um segmento específico e utiliza a condição de compatibilidade. Ele não autoriza qualquer prestação de serviço por qualquer securitizadora. Mas estabelece, positivamente, que o direito brasileiro conhece a coexistência entre securitização e serviços compatíveis. Isso torna insustentável uma proibição absoluta formulada sem ressalvas.

    4. DREI, registro empresarial e a confusão entre objeto e código

    O Departamento Nacional de Registro Empresarial e Integração — DREI — disciplina a formalização dos atos societários e a descrição do objeto social. O objeto deve ser juridicamente determinável e coerente, e a classificação econômica pode auxiliar sua identificação. Para sociedades anônimas, a referência adequada é a Instrução Normativa DREI nº 81/2020 e o Manual de Registro de Sociedade Anônima, Anexo V, na versão aplicável. Fonte: DREI, instruções normativas e manuais.

    Na discussão cadastral, não basta invocar genericamente o DREI para afirmar uma obrigação de CNAE exclusivo. O exame correto deve indicar a regra registral e demonstrar sua pertinência à companhia analisada. A classificação principal identifica a atividade preponderante; classificações secundárias exigem compatibilidade, mas não se presumem ilícitas pela mera existência.

    Por isso é essencial distinguir uma exigência legal de uma preferência prudencial. Estruturas mais concentradas em uma única atividade podem ser recomendáveis para governança, segregação de riscos ou percepção de investidores. Uma recomendação de modelo monoline, entretanto, não equivale a uma proibição geral de CNAEs secundários.

    5. SPE e monoline são escolhas de estruturação, não sinônimos de CNAE único

    Uma companhia pode ser constituída para uma finalidade negocial específica, ter operações segregadas e adotar arquitetura que facilite o acompanhamento de ativos e passivos. Esse desenho pode reduzir conflitos e custos de controle. Mas não decorre daí que o sistema de classificação econômica imponha, universalmente, um único código à pessoa jurídica.

    “SPE”, “monoline”, “objeto social” e “CNAE” descrevem planos diferentes. Misturá-los transforma uma boa prática de governança em aparente exigência jurídica sem demonstrar onde essa exigência está escrita. O exame relevante é se a atividade secundária introduz incompatibilidade legal ou risco concreto, e como esses riscos são administrados.

    6. Evidências do mercado: comparar a CVM com a Receita, usando o mesmo CNPJ

    Uma tese categórica deve resistir ao confronto com a realidade documental. Na pesquisa publicada anteriormente pela Contabilizai Bank foram identificadas companhias securitizadoras associadas ao mercado de capitais cujos espelhos cadastrais então consultados indicavam a presença de atividades secundárias. Os exemplos foram:

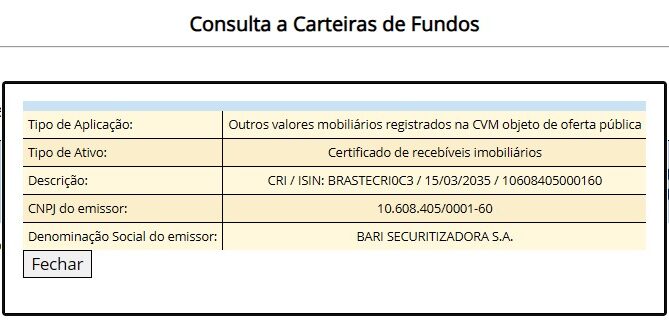
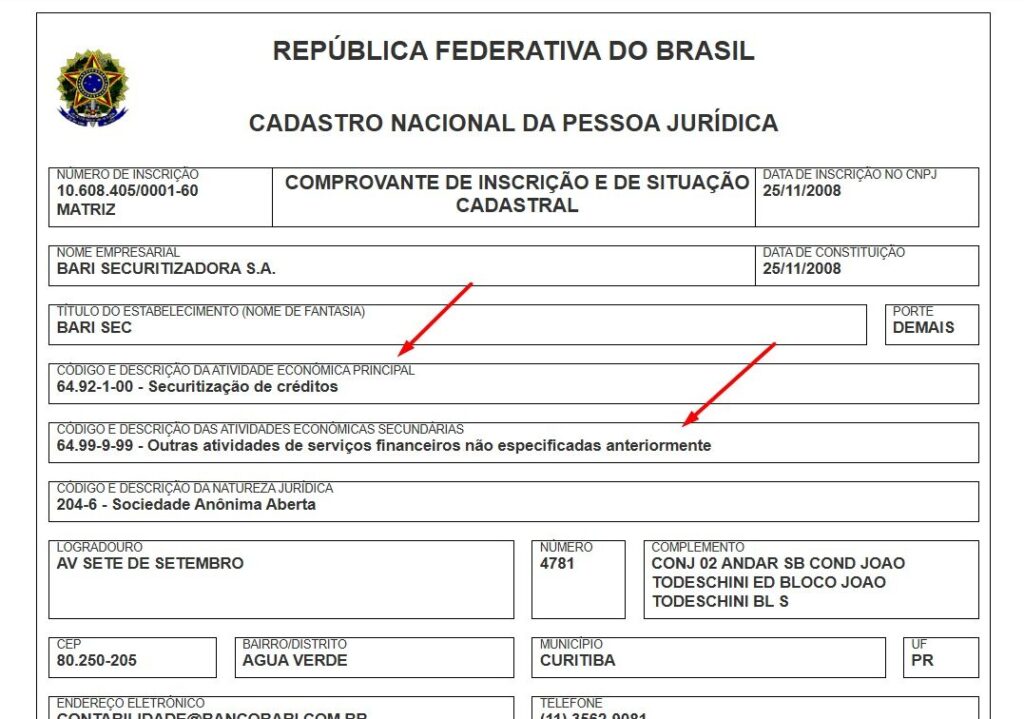
    • Bari Securitizadora S.A. — CNPJ 10.608.405/0001-60.
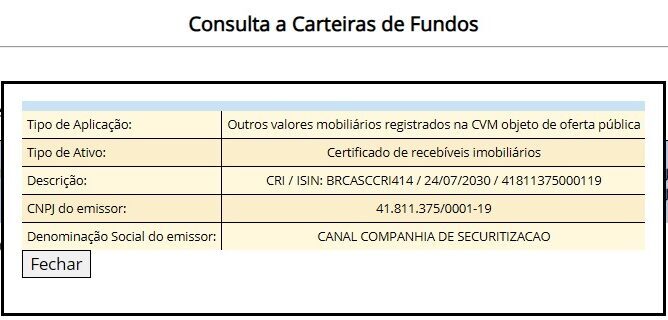
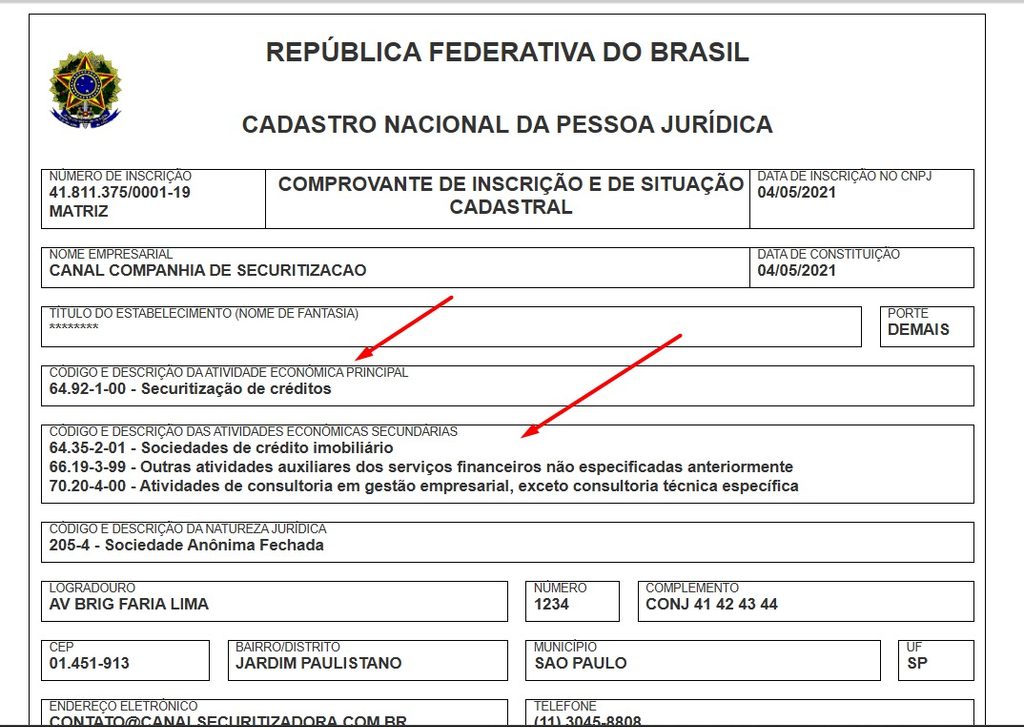
    • Canal Companhia de Securitização — CNPJ 41.811.375/0001-19.
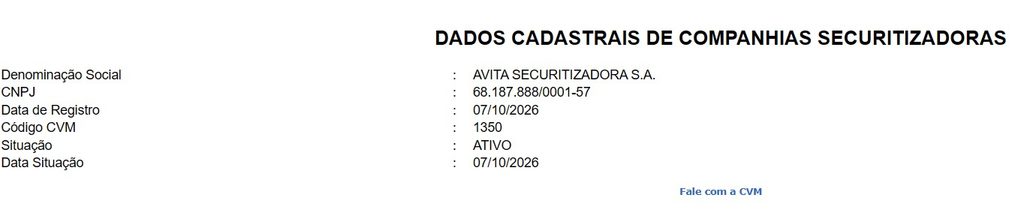
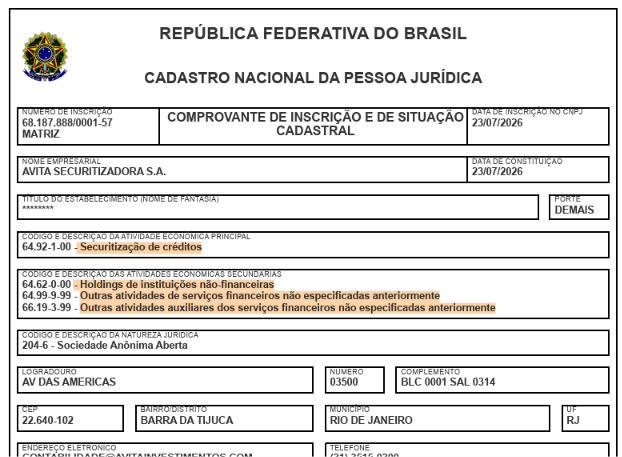
    • Ativa Securitizadora S.A. – CNPJ 68.187.888/0001-57
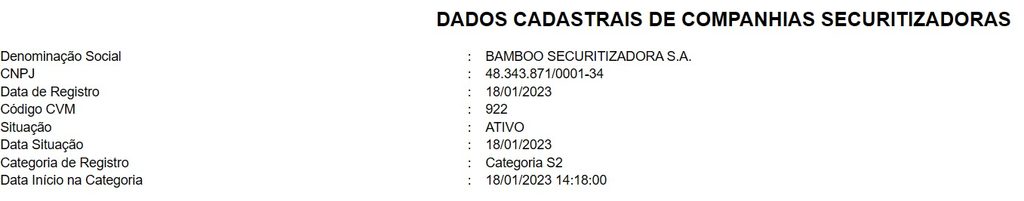
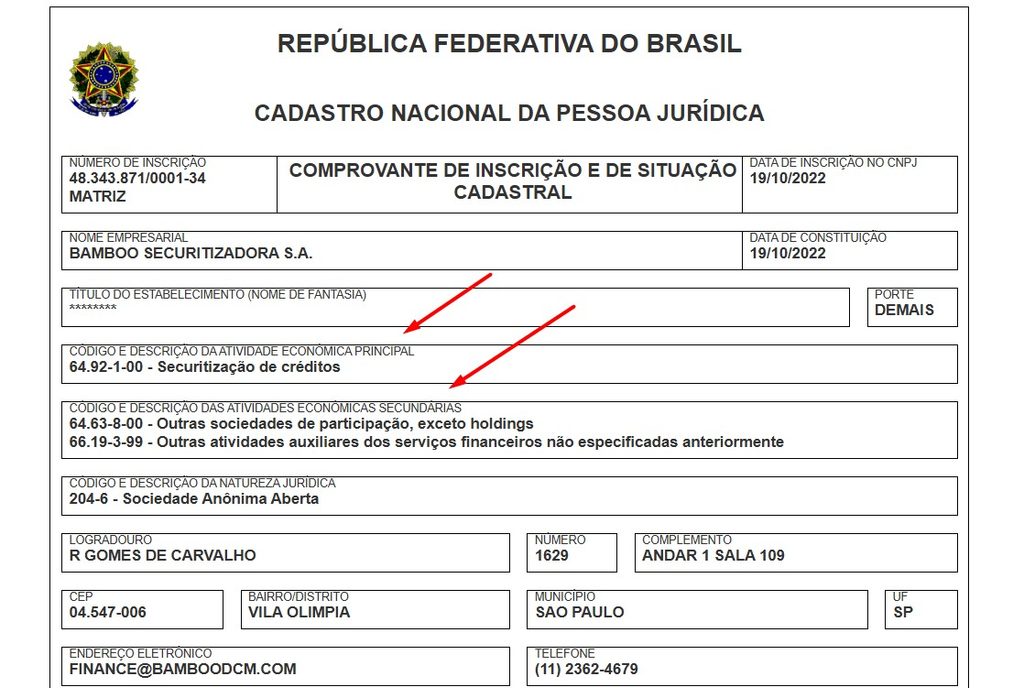
    • Bamboo Securitizadora S.A. – CNPJ 48.343.871/0001-34

    O valor desses casos não está em afirmar que o registro da CVM valida automaticamente todas as atividades acessórias. O registro ou a presença de uma companhia em documentos da CVM não funciona como certificado universal de licitude de todos os seus CNAEs. O valor é testar a plausibilidade de uma tese de proibição cadastral absoluta.

    Para conferir corretamente, o leitor deve consultar a base cadastral da CVM e emitir o comprovante oficial de inscrição e situação cadastral na Receita Federal na mesma data, utilizando o mesmo CNPJ. A situação cadastral, a categoria de registro e a lista de CNAEs podem mudar. Por isso, as imagens da publicação final precisam ser capturas atuais e identificáveis.

    6.1 Bari Securitizadora

    Um documento acessível no sistema da CVM identifica a Bari Securitizadora S.A. pelo CNPJ 10.608.405/0001-60. É uma âncora pública para o primeiro lado da comparação. Fonte: documento no sistema CVM.

    Captura CVM

    Comprovante RFB atual

    6.2 Canal, Avita e Bamboo

    Esses três exemplos permanecem relevantes como casos a reconfirmar. Pela fonte de pesquisas dos Sistema.cvm.gov ou base cadastral da CVM além do comprovante oficial de inscrição e situação cadastral na Receita Federal:

    Captura CVM – Canal Securitizadora

    Comprovante RFB atual – – Canal Securitizadora

    Captura CVM – Ativa Securitizadora

    Comprovante RFB atual – Ativa Securitizadora

    Captura CVM – Bamboo Securitizadora

    Comprovante RFB atual – Bamboo Securitizadora

    Um prospecto disponível no sistema da CVM também descreve, no contexto de securitização imobiliária, negócios e serviços compatíveis com o objeto. É importante qualificá-lo corretamente: trata-se de texto de um documento de oferta, não de posicionamento normativo da CVM. Fonte: prospecto, seção “Companhias Securitizadoras”, páginas impressas 209–210.

    7. Os treinamentos do setor também exigem leitura contextual

    No material audiovisual anterior a 2026, um slide exibia orientação restritiva sobre a prestação de serviços a terceiros e a cobrança simples por securitizadoras. Já a apostila apresentada como sendo de 2026, com marcas SINFAC-SP, ABRAFESC e Granado, enumera entre as operações de securitizadoras atividades de estruturação, gestão de operações próprias ou de terceiros, análise, precificação, monitoramento e cobrança. Outro slide distingue, sob a ótica do ISS, operações próprias e serviços remunerados.

    Essa diferença de conteúdo merece registro, sem afirmar uma mudança oficial de posicionamento das entidades, ainda não documentada por manifestação formal. Não se reproduzem integralmente slides marcados como confidenciais sem autorização. O ponto substantivo é que até a exposição técnica do setor demanda distinções, contexto e estudo do serviço concretamente considerado.

    8. Risco real ou argumento comercial?

    Os e-mails apresentados à Contabilizai Bank não afirmam literalmente que todos os CNAEs secundários são proibidos. Usam linguagem de possibilidade. Ainda assim, ao mencionar uma suposta análise da securitizadora destinatária, a comunicação cria uma expectativa legítima de fundamentação individualizada.

    Quem recebe esse tipo de alerta pode solicitar cinco respostas objetivas:

    1. Qual CNAE secundário específico é considerado problemático?
    2. Qual operação efetiva foi identificada, além da consulta cadastral?
    3. Qual dispositivo legal ou regulatório fundamenta a incompatibilidade?
    4. Qual consequência fiscal ou regulatória concreta poderia decorrer daquela atividade?
    5. A afirmação é uma conclusão técnica individualizada ou apenas hipótese para uma conversa comercial?

    O envio de mensagens semelhantes a vários potenciais clientes, por si, não prova concorrência desleal. Também não permite atribuir intenção de enganar sem elementos adicionais. A crítica aqui é ao método argumentativo: despertar insegurança sobre uma classificação cadastral sem expor, na própria mensagem, o fundamento particular da incompatibilidade sugerida.

    9. A conclusão que o empresário precisa levar consigo

    Não defendemos que a securitizadora possa fazer qualquer coisa. Atividades reservadas, conflitos de interesse, exigências da CVM, tributação de serviços, segregação de riscos e coerência estatutária precisam ser examinados com rigor.

    Defendemos que a quantidade de CNAEs não substitui esse exame. O artigo 18 da Lei nº 14.430/2022 não contém proibição geral de secundários; e o artigo 3º da Lei nº 9.514/1997 reconhece expressamente, em seu campo de incidência, a possibilidade de negócios e serviços compatíveis. A classificação cadastral deve ser fiel à atividade e juridicamente coerente, não artificialmente reduzida a um único código por receio de uma afirmação genérica.

    A quem anuncia risco, fica o convite ao debate técnico: mostre o CNAE, mostre a atividade, mostre a norma e mostre o nexo. Quando o assunto é a segurança de uma securitizadora, a fonte oficial precisa falar mais alto do que qualquer slogan comercial.

    ContabilizaíBank — compromisso com a informação técnica verificável.

    Continue lendo >>: CNAEs secundários em securitizadoras: risco real ou argumento comercial para gerar insegurança no mercado?
  • e-BEF 2026: quem deve informar o Beneficiário Final?

    e-BEF 2026: quem deve informar o Beneficiário Final?

    O e-BEF 2026 exige atenção das empresas que precisam informar à Receita Federal quem são seus beneficiários finais. A obrigação envolve identificar as pessoas naturais que, em última instância, possuem, controlam ou exercem influência significativa sobre determinada entidade.

    Mais do que preencher um formulário, o e-BEF 2026 exige análise da natureza jurídica, do QSA, da cadeia societária, do faturamento, das participações diretas e indiretas e de eventuais hipóteses de dispensa.

    Neste artigo, você vai entender quem deve entregar o e-BEF, quem pode estar dispensado, quais são os principais prazos e como organizar a documentação necessária.

    O essencial sobre o e-BEF 2026

    Três números ajudam a entender rapidamente a obrigação:

    Mais de 25%
    É um dos critérios utilizados para identificar influência significativa sobre uma entidade.

    30 dias
    É o prazo previsto para situações como inscrição, alteração do beneficiário final ou passagem da entidade à condição de obrigada.

    5 anos
    É o prazo mínimo de guarda de documentos relacionados à obrigação.

    O que é o e-BEF 2026?

    O e-BEF é o Formulário Digital de Beneficiários Finais utilizado para informar à Receita Federal as pessoas naturais que estão no fim da estrutura de propriedade ou controle de uma entidade.

    A análise não termina quando aparece uma pessoa jurídica no quadro societário.

    É necessário percorrer a cadeia até chegar à pessoa natural que efetivamente possui, controla ou exerce influência significativa sobre a empresa.

    No e-BEF 2026, portanto, entender a estrutura societária é tão importante quanto preencher corretamente o formulário.

    Quem é considerado beneficiário final?

    O beneficiário final é a pessoa natural que, em última instância:

    • possui a entidade;
    • controla a entidade;
    • exerce influência significativa;
    • ou é a pessoa em nome da qual determinada transação é conduzida.

    Entre os critérios de influência significativa está a participação superior a 25% do capital social ou dos direitos de voto, direta ou indiretamente. Também pode haver enquadramento quando a pessoa exerce preponderância nas deliberações ou possui poder para eleger a maioria dos administradores.

    Exatamente 25% é suficiente?

    Não pelo critério percentual.

    O material considera mais de 25%.

    Isso significa que exatamente 25%, isoladamente, não atende a esse critério específico.

    Mesmo assim, a pessoa ainda pode ser considerada beneficiária final se existirem outros elementos de controle ou influência.

    Como calcular a participação indireta?

    Quando existem empresas intermediárias na estrutura, é necessário calcular a participação indireta da pessoa natural.

    O cálculo deve considerar cada caminho da cadeia societária.

    Exemplo:

    CaminhoCálculoParticipação
    Pessoa X → Empresa A → Empresa C40% × 40%16%
    Pessoa Y → Empresa A → Empresa C60% × 40%24%
    Pessoa Y → Empresa B → Empresa C50% × 60%30%
    Total de Y em C24% + 30%54%

    Nesse exemplo, a Pessoa Y possui participação indireta total de 54% na Empresa C.

    Por isso, no e-BEF 2026, não basta analisar somente quem aparece diretamente no contrato social. A cadeia societária completa pode precisar ser considerada.

    Quem deve entregar o e-BEF 2026?

    A regra geral pode alcançar sociedades civis e comerciais, associações, cooperativas e fundações domiciliadas no Brasil que estejam sujeitas à inscrição no CNPJ.

    O enquadramento, porém, depende da situação concreta da entidade.

    Entre os exemplos apresentados no material estão:

    Sociedade anônima de capital fechado

    Em regra, está obrigada, salvo hipótese específica aplicável.

    Limitada com pessoa jurídica no QSA

    Está fora do faseamento e entra na regra geral desde 2026, independentemente do faturamento.

    Associação, cooperativa ou fundação

    Segue a regra geral, observadas as hipóteses de dispensa e faseamento.

    Grupo econômico

    Cada entidade obrigada deve apresentar seu próprio e-BEF e analisar sua própria cadeia de participação.

    Quem pode estar dispensado?

    Existem hipóteses específicas de dispensa do formulário.

    Entre as situações apresentadas no guia estão:

    • Administração Pública;
    • empresas públicas;
    • sociedades de economia mista;
    • sociedades anônimas abertas e determinadas controladas;
    • empresário individual;
    • MEI;
    • algumas sociedades unipessoais;
    • determinados fundos regulados pela CVM;
    • determinadas limitadas apenas com sócios pessoas físicas;
    • algumas entidades sem fins lucrativos.

    Dispensa não significa ausência de documentação

    Mesmo quando a empresa estiver dispensada, é importante manter a documentação que comprova essa condição.

    Segundo o material, a entidade deve conservar essa prova por pelo menos cinco anos.

    Além disso, se a situação mudar, o enquadramento precisa ser reavaliado.

    Cronograma do e-BEF 2026 a 2028

    O cronograma do e-BEF 2026 foi estruturado de maneira faseada.

    Isso significa que nem todas as empresas entram na obrigação no mesmo momento.

    A partir de 2026

    Entram na regra geral:

    • limitadas com pelo menos uma pessoa jurídica no QSA;
    • demais entidades obrigadas que não estejam incluídas no faseamento.

    Para esses casos, o faturamento não altera o início da obrigação.

    A partir de 2027

    Entre outras situações previstas no material, entram determinadas sociedades simples e limitadas com receita bruta acima de R$ 78 milhões.

    Também aparecem algumas entidades no exterior e entidades sem fins lucrativos enquadradas nas condições específicas do cronograma.

    A partir de 2028

    Entram determinadas sociedades simples ou limitadas com receita acima de R$ 4,8 milhões e até R$ 78 milhões, além de outras categorias previstas.

    Dispensa continuada

    Determinadas sociedades simples ou limitadas compostas apenas por sócios pessoas físicas e com receita de até R$ 4,8 milhões no ano anterior podem continuar dispensadas, observadas as demais condições.

    Quais são os prazos do e-BEF 2026?

    O prazo não é sempre o mesmo.

    Alguns eventos acionam uma obrigação de atualização em 30 dias.

    EventoPrazo
    Inscrição no CNPJ30 dias
    Alteração de beneficiário final30 dias
    Entidade deixa de ser dispensada30 dias
    Nenhum evento durante o anoAté o último dia do ano-calendário
    Entidade passa a ser dispensada30 dias

    Guia_Completo_e-BEF_Beneficiari…

    Por isso, a empresa não deve tratar o e-BEF apenas como uma obrigação anual.

    Mudanças societárias podem exigir uma atualização antes do fim do ano.

    O que conta como alteração cadastral?

    Entre os eventos que podem exigir revisão estão:

    • inclusão de beneficiário final;
    • exclusão de beneficiário final;
    • alteração do percentual de participação;
    • mudança nos direitos de voto;
    • alteração da condição exercida perante a entidade;
    • mudança na cadeia societária;
    • alteração de controle;
    • passagem da empresa para uma situação de dispensa.

    Uma boa prática é criar um controle interno para que qualquer alteração societária gere uma revisão do e-BEF 2026 antes do arquivamento definitivo do ato.

    Como entregar o e-BEF 2026?

    O processo pode ser dividido em etapas.

    1. Mapear a estrutura

    Levante:

    • QSA;
    • cadeia societária;
    • administradores;
    • acordos de voto;
    • participações diretas;
    • participações indiretas.

    2. Validar a obrigação

    Confira:

    • natureza jurídica;
    • faturamento;
    • faseamento;
    • eventuais dispensas.

    3. Acessar o sistema

    O acesso ocorre pelo Portal de Serviços da Receita Federal por meio de pessoa física habilitada.

    4. Representar a empresa

    Informe o CNPJ da matriz e selecione corretamente a forma de representação.

    5. Criar o formulário

    Inclua cada beneficiário final com as informações necessárias, como condição, data e percentual.

    6. Conferir os dados

    Revise:

    • informações pré-preenchidas;
    • percentuais;
    • períodos;
    • critérios;
    • documentos.

    7. Obter as assinaturas

    Observe as regras aplicáveis aos beneficiários indicados no sistema.

    8. Finalizar e guardar

    Acompanhe o status até a finalização, salve os comprovantes e mantenha o dossiê organizado.

    Quais documentos devem ser mantidos?

    A documentação depende da estrutura da empresa e dos beneficiários envolvidos.

    O dossiê pode incluir:

    • CPF;
    • NIF;
    • contrato social;
    • estatuto;
    • alterações societárias;
    • atas;
    • acordos de voto;
    • procurações;
    • livro de ações;
    • organograma societário;
    • documentos de empresas estrangeiras;
    • documentos que comprovem a participação;
    • provas relacionadas a eventual hipótese de dispensa.

    Para estruturas mais complexas, a documentação precisa demonstrar a cadeia até chegar à pessoa natural.

    Por quanto tempo os documentos devem ser guardados?

    O prazo mínimo indicado no material é de cinco anos.

    A retenção também se aplica às provas utilizadas para justificar eventual dispensa.

    Isso significa que mesmo uma empresa que não esteja obrigada a entregar o formulário deve manter organizada a documentação que sustenta seu enquadramento.

    O que acontece se a empresa não entregar?

    O descumprimento do e-BEF 2026 pode gerar consequências cadastrais e financeiras.

    Entre os riscos apresentados no material estão:

    • multas por atraso;
    • multas pelo não atendimento de intimação;
    • necessidade de correção cadastral;
    • suspensão do CNPJ em determinadas situações;
    • restrições relacionadas à regularidade da entidade.

    A aplicação concreta das penalidades depende das circunstâncias de cada caso.

    Checklist para o e-BEF 2026

    Antes de finalizar a obrigação, revise os principais pontos.

    Enquadramento

    • natureza jurídica;
    • CNPJ;
    • QSA;
    • faturamento;
    • faseamento;
    • eventual dispensa.

    Estrutura societária

    • participação direta;
    • participação indireta;
    • controle conjunto;
    • acordos de voto;
    • administradores;
    • fundos ou trusts envolvidos.

    Cadastro

    • CPF ou NIF;
    • datas;
    • condição;
    • percentual;
    • dados do representante.

    Documentos

    • contrato ou estatuto;
    • alterações;
    • atas;
    • organograma;
    • procurações;
    • documentação da cadeia societária.

    Após a entrega

    • guardar comprovante;
    • manter o dossiê;
    • controlar o prazo documental;
    • criar alertas para mudanças societárias.

    Perguntas frequentes sobre o e-BEF 2026

    Toda limitada entrega em 2026?

    Não.

    Limitadas com pessoa jurídica no QSA estão na regra geral desde 2026.

    As demais podem estar dispensadas ou sujeitas às etapas de 2027 e 2028, dependendo do enquadramento e do faturamento.

    A empresa sem alteração precisa enviar?

    Se estiver obrigada, sim.

    Na ausência de evento que acione o prazo de 30 dias, existe apresentação anual até o último dia do ano-calendário.

    Pode existir mais de um beneficiário final?

    Sim.

    Todas as pessoas naturais que preencherem os critérios precisam ser informadas.

    Exatamente 25% é suficiente?

    Não pelo critério percentual.

    A regra considera participação superior a 25%, embora outros critérios de controle ou influência também possam caracterizar o beneficiário final.

    Administrador é sempre beneficiário final?

    Não.

    Segundo o material, o administrador é informado de forma residual quando nenhuma pessoa natural se enquadra nos critérios principais.

    A dispensa precisa ser declarada?

    Não.

    A empresa deve manter os documentos que comprovam a condição de dispensa e reavaliar o enquadramento quando ocorrer alguma mudança.

    A e-Financeira substitui o e-BEF?

    Não.

    São fluxos distintos.

    Sua empresa está preparada para o e-BEF 2026?

    A preparação para o e-BEF 2026 começa antes do preenchimento do formulário.

    É necessário entender a estrutura societária, identificar participações diretas e indiretas, verificar o enquadramento, analisar possíveis dispensas e manter a documentação organizada.

    Empresas com estruturas societárias mais complexas, pessoas jurídicas no QSA, investidores no exterior, fundos ou diferentes caminhos de participação precisam ter atenção ainda maior.

    A ContabilizaíBank atua com contabilidade, societário e tributário para empresas do mercado de crédito e capitais.

    Se sua empresa precisa organizar sua estrutura societária, revisar o enquadramento no e-BEF ou preparar a documentação necessária, fale com a equipe da ContabilizaíBank.

    Continua acompanhando o nosso blog para mais conteúdos relevantes.

    Guia completo do e-BEF: consulte o material técnico com cronograma, checklist e referências oficiais.

    Continue lendo >>: e-BEF 2026: quem deve informar o Beneficiário Final?
  • Tributação do correspondente bancário na LC 214/2025

    Tributação do correspondente bancário na LC 214/2025

    A tributação do correspondente bancário ganhou um novo ponto de atenção com a Lei Complementar nº 214/2025. A norma inclui expressamente os correspondentes registrados no Banco Central do Brasil entre os prestadores alcançados pelo regime específico aplicável aos serviços financeiros.

    Mas essa regra não significa que todas as receitas de uma empresa que atua como Corban passarão automaticamente pelo mesmo tratamento tributário.

    A principal questão passa a ser identificar qual atividade gerou cada receita.

    Para empresas que, além da atuação como correspondente bancário, possuem outras fontes de faturamento, essa separação será essencial para a aplicação correta das novas regras de IBS e CBS.

    O que a LC 214/2025 diz sobre o correspondente bancário?

    A LC nº 214/2025 disciplina o novo sistema de tributação do consumo e estabelece um regime específico para determinados serviços financeiros.

    Entre os prestadores listados pela legislação estão os correspondentes registrados no Banco Central do Brasil.

    A lei também inclui esses correspondentes entre os fornecedores abrangidos pelo regime específico mesmo nas hipóteses previstas para agentes que não sejam supervisionados diretamente pelos órgãos integrantes do Sistema Financeiro Nacional.

    Na prática, isso coloca uma questão importante para a contabilidade do Corban:

    a receita decorrente da atividade de correspondente registrado no Bacen precisa ser identificada corretamente.

    Como fica a tributação do correspondente bancário?

    De acordo com o material analisado, as receitas decorrentes da atividade de correspondente registrado no Banco Central ficam sujeitas ao regime específico aplicável aos serviços financeiros.

    Isso vale inclusive quando essa atividade é exercida por uma empresa cuja natureza principal não seja financeira.

    Portanto, o enquadramento não depende apenas de a empresa ser ou não uma instituição financeira.

    O ponto central é a natureza da atividade que gerou aquela receita.

    Essa distinção será especialmente importante para empresas que exercem mais de uma atividade dentro do mesmo CNPJ.

    Toda receita da empresa entra no regime específico?

    Não.

    Esse é um dos pontos mais importantes da tributação do correspondente bancário na LC 214/2025.

    O fato de uma empresa possuir receitas relacionadas à atividade de Corban não significa que todo o seu faturamento passe automaticamente para o regime específico.

    As receitas precisam ser analisadas de acordo com sua origem.

    Assim, podem existir dentro da mesma empresa:

    • receitas decorrentes da atividade de correspondente bancário;
    • receitas provenientes de outros serviços;
    • outras atividades econômicas não vinculadas aos serviços financeiros.

    O tratamento tributário deve acompanhar a natureza de cada uma dessas operações.

    Um exemplo prático

    Imagine uma empresa que possua duas frentes de atuação.

    Durante determinado período, ela fatura:

    R$ 80 mil em comissões de correspondente bancário registrado no Bacen;

    e

    R$ 20 mil com outro serviço empresarial.

    O faturamento total é de R$ 100 mil.

    Isso não significa, porém, que os R$ 100 mil devam receber necessariamente o mesmo tratamento apenas porque pertencem à mesma pessoa jurídica.

    Os R$ 80 mil relacionados à atividade de correspondente devem ser analisados dentro das regras específicas aplicáveis aos serviços financeiros.

    Já os R$ 20 mil provenientes da outra atividade devem seguir o tratamento correspondente à natureza daquele serviço.

    É por isso que a contabilidade precisa acompanhar não apenas quanto a empresa faturou, mas principalmente como esse faturamento foi gerado.

    A natureza da receita passa a ser fundamental

    A reforma tributária aumenta a importância da segregação correta das receitas.

    Uma empresa que possui diversas atividades precisa conseguir identificar com clareza:

    • a origem de cada receita;
    • qual serviço gerou o faturamento;
    • quais valores estão ligados à atividade de correspondente;
    • quais receitas pertencem a outras atividades;
    • qual tratamento tributário deve ser aplicado a cada operação.

    Sem essa separação, aumenta o risco de aplicar a regra do regime específico sobre uma receita que não deveria estar nele, ou fazer o contrário.

    Como ficam IBS e CBS para o Corban?

    A LC 214/2025 criou regras específicas para determinados serviços financeiros no novo sistema de IBS e CBS.

    Para a tributação do correspondente bancário, o ponto central é que a atividade do correspondente registrado no Bacen aparece expressamente entre aquelas abrangidas pelo regime específico.

    A lei estabelece, ainda, que o regime específico se aplica à contraprestação referente aos serviços financeiros abrangidos por suas regras, independentemente da nomenclatura utilizada. _Lcp 214 – Correspondente bancá…

    Por isso, simplesmente mudar a descrição comercial de uma receita não altera sua natureza.

    É preciso analisar o serviço efetivamente prestado.

    Correspondente não financeiro também entra no regime específico?

    O material analisado faz uma distinção importante.

    Uma empresa pode não ser uma instituição financeira e, ainda assim, exercer a atividade de correspondente bancário registrada no Banco Central.

    Nesse caso, as receitas provenientes dessa atividade permanecem materialmente sujeitas ao regime específico dos serviços financeiros.

    Portanto, a pergunta correta não é apenas:

    “Minha empresa é financeira?”

    Mas sim:

    “Essa receita foi gerada pela atividade de correspondente bancário abrangida pela LC 214?”

    Essa diferença muda bastante a análise.

    E as demais atividades da empresa?

    As demais atividades que não estejam vinculadas aos serviços financeiros não recebem automaticamente o mesmo enquadramento.

    Segundo o material analisado, elas continuam sujeitas ao tratamento tributário aplicável à respectiva atividade econômica.

    Isso significa que uma empresa pode conviver com tratamentos diferentes para receitas distintas.

    Essa situação reforça a necessidade de manter um plano de contas bem estruturado e controles internos capazes de identificar cada fonte de faturamento.

    Como ficam as obrigações acessórias do correspondente?

    Outro ponto importante da LC 214 e de sua regulamentação é que tributação e obrigação acessória não são exatamente a mesma questão.

    O material analisado diferencia dois cenários.

    Entidade sujeita ao regime declaratório financeiro

    Quando a atividade de correspondente é exercida por entidade integrada ao regime específico dos serviços financeiros, as respectivas receitas devem ser reportadas conforme o modelo declaratório previsto para esse ambiente.

    Correspondente exercido por entidade não financeira

    Quando a atividade é exercida por uma entidade não financeira, as receitas de correspondente continuam sujeitas materialmente ao regime específico.

    Entretanto, segundo a orientação apresentada no material, o reporte dessas receitas deve ocorrer por meio do documento fiscal específico previsto na regulamentação aplicável, e não necessariamente pelo mesmo sistema declaratório utilizado pelas entidades financeiras.

    Na prática, é preciso separar duas perguntas:

    Como essa receita será tributada?

    Como essa receita será informada ao Fisco?

    As respostas podem ser diferentes.

    A emissão fiscal também precisa refletir a operação

    A documentação fiscal deve acompanhar a natureza da receita.

    Não basta emitir uma nota fiscal genérica e posteriormente decidir como aquele valor será tratado.

    A empresa precisa garantir que seus processos consigam identificar:

    • o serviço efetivamente prestado;
    • a origem da comissão;
    • a atividade vinculada ao faturamento;
    • o documento fiscal correspondente;
    • o tratamento tributário aplicável.

    Esse controle se torna ainda mais importante para empresas com várias atividades dentro do mesmo CNPJ.

    O registro no Bacen ganha ainda mais relevância

    A própria redação da LC nº 214/2025 utiliza a expressão “correspondentes registrados no Banco Central do Brasil” ao relacionar os prestadores abrangidos.

    Isso significa que o registro precisa fazer parte da análise tributária.

    Não é suficiente considerar apenas o CNAE utilizado pela empresa ou a forma como ela se apresenta comercialmente.

    É necessário verificar o efetivo enquadramento da atividade.

    Ilustração em estilo whiteboard sobre correspondente bancário, LC 214/2025, análise tributária e registro no Bacen

    O que o Corban deve revisar agora?

    Com a implementação do novo sistema, alguns pontos merecem atenção imediata.

    1. Registro no Banco Central

    Confirme se a atividade da empresa está corretamente enquadrada como correspondente.

    2. Origem das receitas

    Mapeie quais valores decorrem efetivamente da atividade de correspondente bancário.

    3. Outras fontes de faturamento

    Identifique atividades que não estejam relacionadas ao serviço financeiro.

    4. Plano de contas

    Crie segregações contábeis capazes de mostrar separadamente cada tipo de receita.

    5. Documentação fiscal

    Verifique se os documentos emitidos representam corretamente cada operação.

    6. Obrigações acessórias

    Avalie qual forma de reporte será exigida para cada atividade da empresa.

    A tributação do correspondente bancário passa a exigir uma análise mais detalhada da própria operação.

    Não basta observar apenas faturamento total, CNAE ou regime tributário da empresa.

    Será necessário entender:

    quem presta o serviço, qual atividade foi realizada, de onde veio a receita e como ela deve ser reportada.

    Para um Corban com diferentes fontes de faturamento, essa organização precisa começar antes da apuração dos impostos.

    Ela começa no cadastro da operação, passa pela emissão fiscal e chega à escrituração contábil.

    LC 214/2025 muda a análise tributária do Corban

    A LC 214/2025 trouxe uma definição importante para o setor ao incluir expressamente os correspondentes registrados no Banco Central no regime específico aplicável aos serviços financeiros.

    Mas o principal cuidado está em não interpretar essa regra como uma extensão automática para todas as receitas da empresa.

    A análise precisa ser feita operação por operação e receita por receita.

    Para o Corban, isso torna três pontos especialmente importantes:

    registro correto, segregação de receitas e organização contábil.

    Quanto mais cedo esses controles forem estruturados, menor tende a ser o risco de inconsistências durante a implementação do IBS e da CBS.

    A Corbanzaí é especializada na contabilidade fiscal, contábil e societária de correspondentes bancários. Se o seu Corban precisa avaliar os impactos da LC 214/2025 e preparar seus processos para a reforma tributária, fale com nossa equipe.
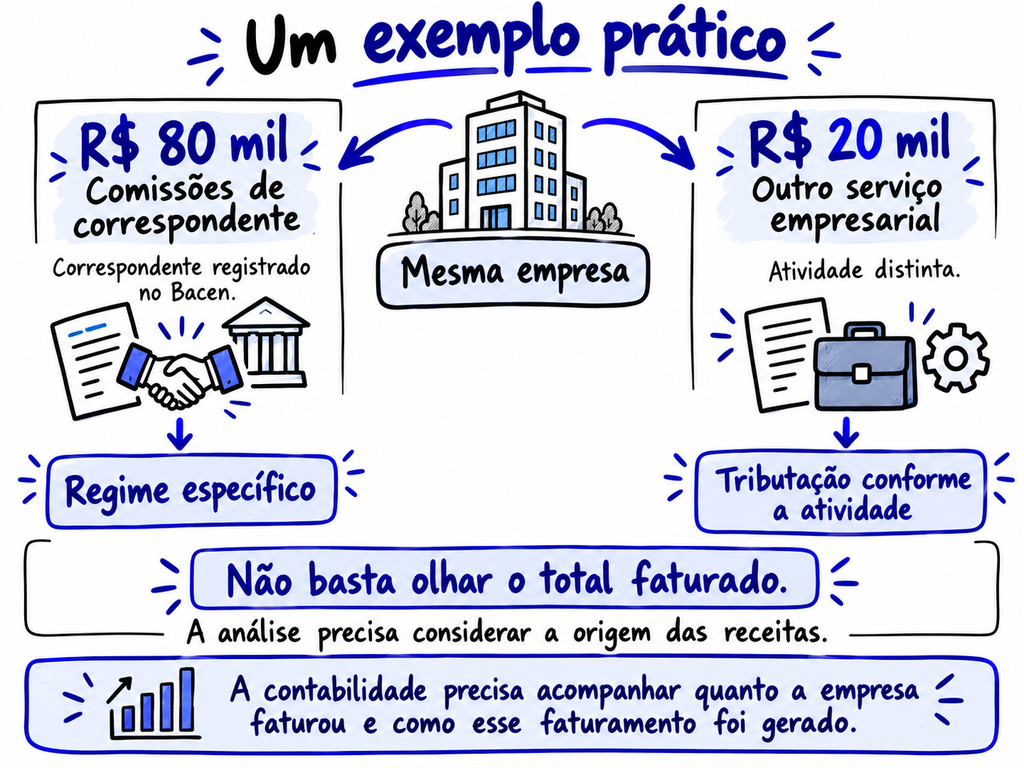
    Acesse o nosso blog para mais conteúdos relevantes.

    Continue lendo >>: Tributação do correspondente bancário na LC 214/2025