CNAEs secundários em securitizadoras: risco real ou argumento comercial para gerar insegurança no mercado?
Lei, DREI, Receita Federal e exemplos do mercado mostram por que uma atividade secundária não pode ser confundida automaticamente com irregularidade.
Nos últimos tempos, empresários do setor de securitização passaram a receber alertas comerciais sobre supostos riscos decorrentes de atividades secundárias inscritas em seus CNPJs. Em mensagens apresentadas à Contabilizai Bank por clientes, afirma-se que esses códigos podem estar em desacordo com a finalidade da securitizadora e gerar consequências fiscais, regulatórias e operacionais. Ao final, há um convite para contratação ou conversa sobre serviços.
É legítimo alertar o mercado sobre riscos reais. O que não é tecnicamente aceitável é deixar que uma hipótese genérica seja confundida com diagnóstico de irregularidade. Ter mais de um CNAE não prova, por si, desvio de finalidade; do mesmo modo, ter apenas um CNAE não garante regularidade. O critério é a conformidade da atividade efetiva com o objeto social e com as normas aplicáveis.
Este artigo enfrenta a questão pelo texto das leis, pela distinção entre cadastro e objeto societário, por documentos de mercado e por exemplos identificados em pesquisa anterior. O objetivo é simples: recolocar a discussão no terreno dos fatos verificáveis.
1. CNAE não é autorização, proibição nem substituto do estatuto
Três planos precisam ser separados. O CNAE classifica administrativamente as atividades econômicas. O objeto social descreve as atividades que a companhia assume em seu estatuto. A substância econômica se revela nos contratos, operações, receitas, riscos e atos efetivamente praticados.
Quando esses planos são confundidos, surgem dois erros opostos. O primeiro é tratar a presença de um código secundário como se fosse prova de uma infração. O segundo é imaginar que a simples inscrição de um CNAE autorize qualquer atividade, inclusive aquelas sujeitas a regime especial. Nenhuma dessas conclusões é correta.
O CNAE 6492-1/00 — Securitização de créditos identifica a atividade na classificação oficial do IBGE/CONCLA. Sua existência não transforma o código em cláusula legal de exclusividade. Um cadastro deve refletir corretamente a realidade empresarial, e cada atividade adicional precisa ser examinada quanto à sua compatibilidade e às exigências específicas. Fonte: classificação oficial do IBGE/CONCLA.
2. O que realmente determina o artigo 18 da Lei nº 14.430/2022
O artigo 18 define a companhia securitizadora como instituição não financeira organizada sob a forma de sociedade por ações, cuja finalidade é realizar operações de securitização. A norma delimita a identidade e a finalidade do ente. Não enuncia uma regra geral de “um CNPJ, um CNAE”. Fonte: Lei nº 14.430/2022.
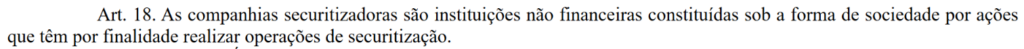
Da expressão tem por finalidade não se pode extrair automaticamente é proibido possuir qualquer outra atividade compatível. Finalidade principal e exclusividade jurídica não são expressões intercambiáveis. Se alguém sustenta que determinado serviço ou classificação secundária está vedado, precisa identificar qual dispositivo específico, qual atividade e qual situação concreta sustentam a restrição.
O cuidado é recíproco: a ausência de proibição genérica no artigo 18 não afasta limitações que possam existir em leis especiais, regulamentação da CVM, regimes de oferta, deveres de segregação ou atividades reservadas a terceiros autorizados.
3. Existe previsão legal expressa de serviços compatíveis
Há um fundamento ainda mais direto, frequentemente deixado de lado. O artigo 3º da Lei nº 9.514/1997, referente às securitizadoras de créditos imobiliários, admite que essas companhias realizem negócios e prestem serviços compatíveis com suas atividades. Essa redação inviabiliza a tese de que toda e qualquer prestação de serviços por securitizadora seria universalmente proibida. Fonte: Lei nº 9.514/1997, texto atualizado da Câmara dos Deputados.
Não se deve exagerar a conclusão. O dispositivo trata de um segmento específico e utiliza a condição de compatibilidade. Ele não autoriza qualquer prestação de serviço por qualquer securitizadora. Mas estabelece, positivamente, que o direito brasileiro conhece a coexistência entre securitização e serviços compatíveis. Isso torna insustentável uma proibição absoluta formulada sem ressalvas.
4. DREI, registro empresarial e a confusão entre objeto e código
O Departamento Nacional de Registro Empresarial e Integração — DREI — disciplina a formalização dos atos societários e a descrição do objeto social. O objeto deve ser juridicamente determinável e coerente, e a classificação econômica pode auxiliar sua identificação. Para sociedades anônimas, a referência adequada é a Instrução Normativa DREI nº 81/2020 e o Manual de Registro de Sociedade Anônima, Anexo V, na versão aplicável. Fonte: DREI, instruções normativas e manuais.
Na discussão cadastral, não basta invocar genericamente o DREI para afirmar uma obrigação de CNAE exclusivo. O exame correto deve indicar a regra registral e demonstrar sua pertinência à companhia analisada. A classificação principal identifica a atividade preponderante; classificações secundárias exigem compatibilidade, mas não se presumem ilícitas pela mera existência.
Por isso é essencial distinguir uma exigência legal de uma preferência prudencial. Estruturas mais concentradas em uma única atividade podem ser recomendáveis para governança, segregação de riscos ou percepção de investidores. Uma recomendação de modelo monoline, entretanto, não equivale a uma proibição geral de CNAEs secundários.
5. SPE e monoline são escolhas de estruturação, não sinônimos de CNAE único
Uma companhia pode ser constituída para uma finalidade negocial específica, ter operações segregadas e adotar arquitetura que facilite o acompanhamento de ativos e passivos. Esse desenho pode reduzir conflitos e custos de controle. Mas não decorre daí que o sistema de classificação econômica imponha, universalmente, um único código à pessoa jurídica.
“SPE”, “monoline”, “objeto social” e “CNAE” descrevem planos diferentes. Misturá-los transforma uma boa prática de governança em aparente exigência jurídica sem demonstrar onde essa exigência está escrita. O exame relevante é se a atividade secundária introduz incompatibilidade legal ou risco concreto, e como esses riscos são administrados.
6. Evidências do mercado: comparar a CVM com a Receita, usando o mesmo CNPJ
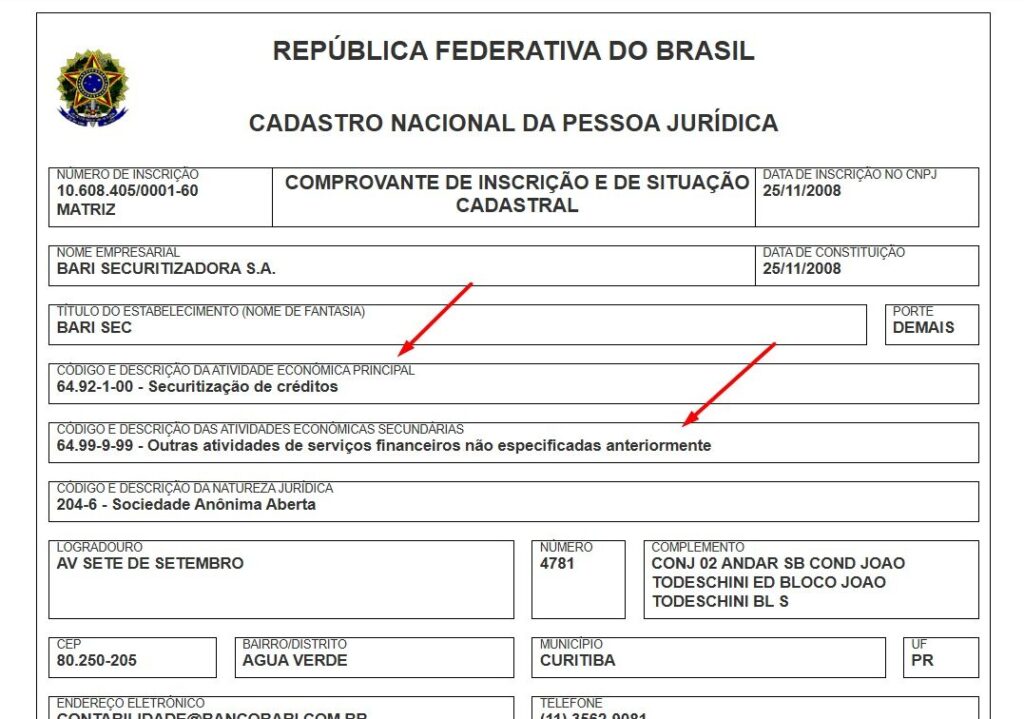
Uma tese categórica deve resistir ao confronto com a realidade documental. Na pesquisa publicada anteriormente pela Contabilizai Bank foram identificadas companhias securitizadoras associadas ao mercado de capitais cujos espelhos cadastrais então consultados indicavam a presença de atividades secundárias. Os exemplos foram:
- Bari Securitizadora S.A. — CNPJ 10.608.405/0001-60.
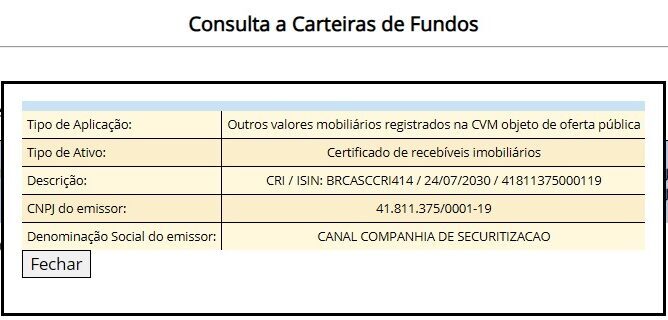
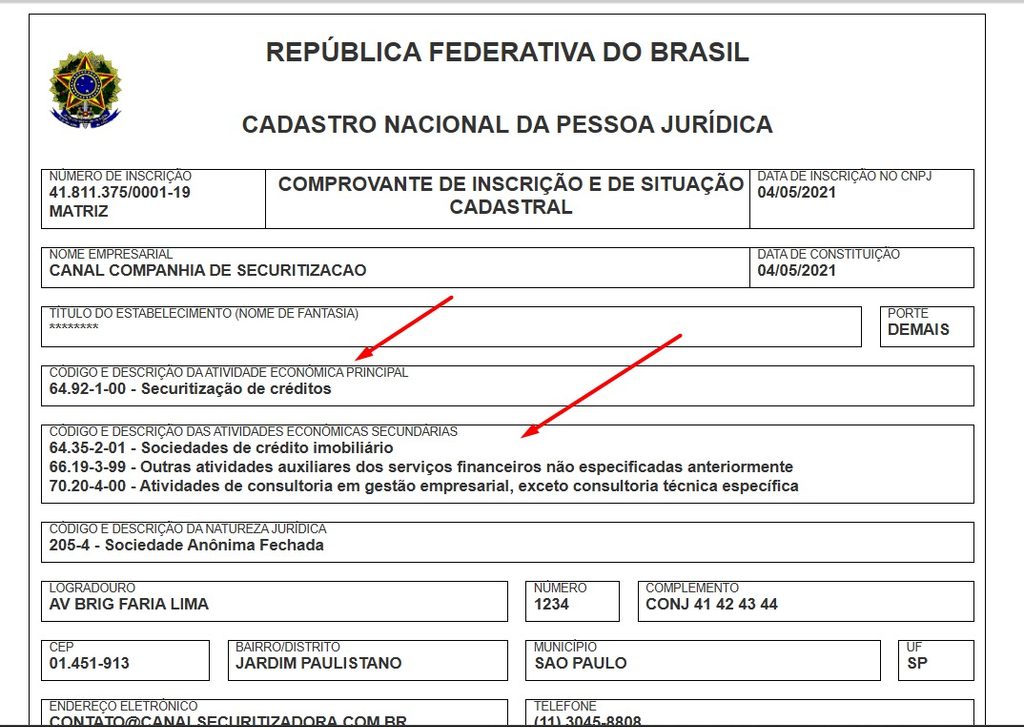
- Canal Companhia de Securitização — CNPJ 41.811.375/0001-19.
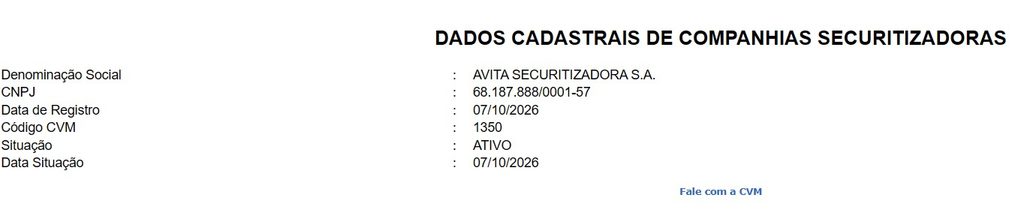
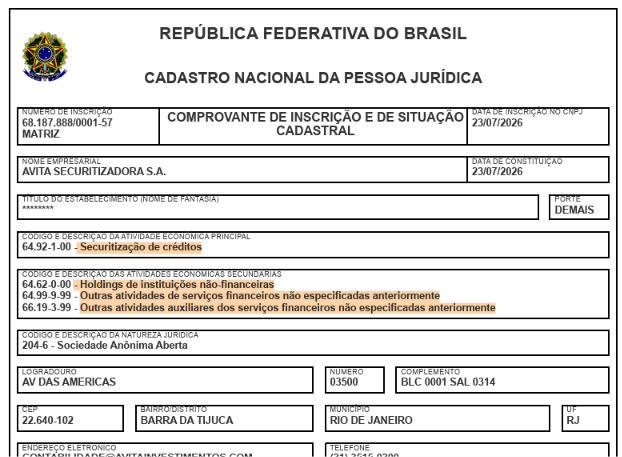
- Ativa Securitizadora S.A. – CNPJ 68.187.888/0001-57
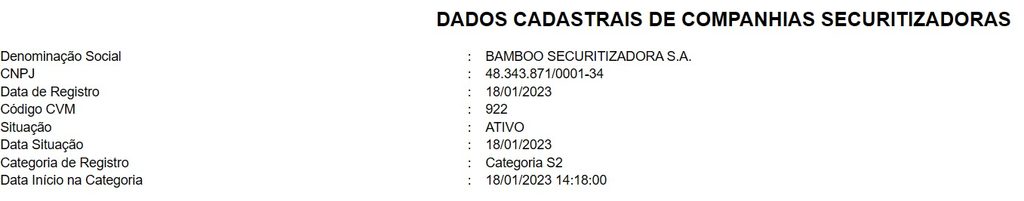
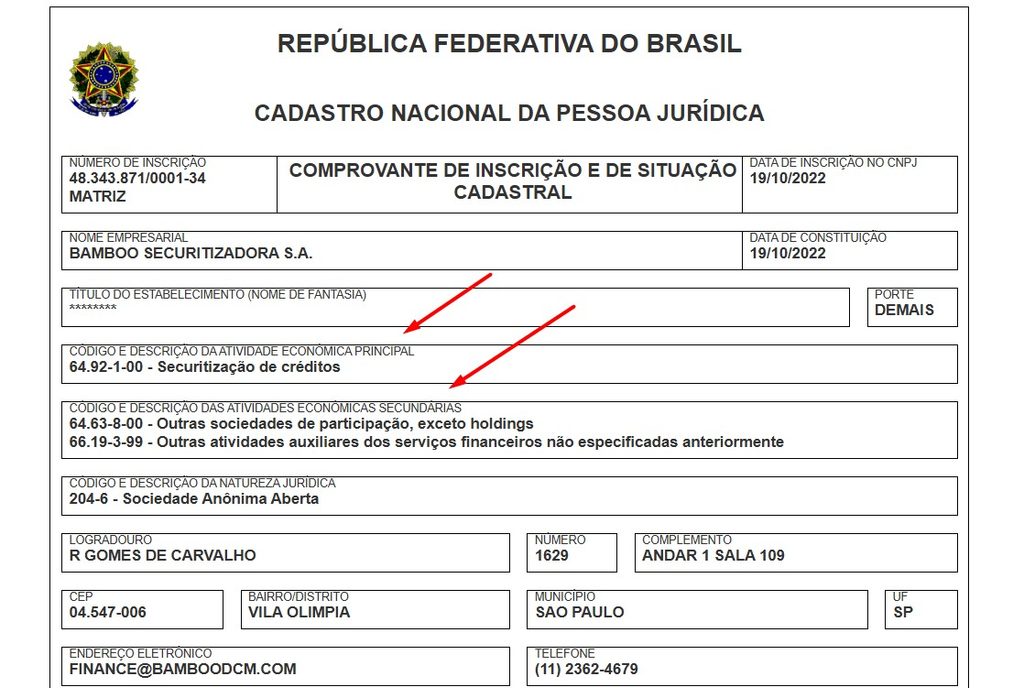
- Bamboo Securitizadora S.A. – CNPJ 48.343.871/0001-34
O valor desses casos não está em afirmar que o registro da CVM valida automaticamente todas as atividades acessórias. O registro ou a presença de uma companhia em documentos da CVM não funciona como certificado universal de licitude de todos os seus CNAEs. O valor é testar a plausibilidade de uma tese de proibição cadastral absoluta.
Para conferir corretamente, o leitor deve consultar a base cadastral da CVM e emitir o comprovante oficial de inscrição e situação cadastral na Receita Federal na mesma data, utilizando o mesmo CNPJ. A situação cadastral, a categoria de registro e a lista de CNAEs podem mudar. Por isso, as imagens da publicação final precisam ser capturas atuais e identificáveis.
6.1 Bari Securitizadora
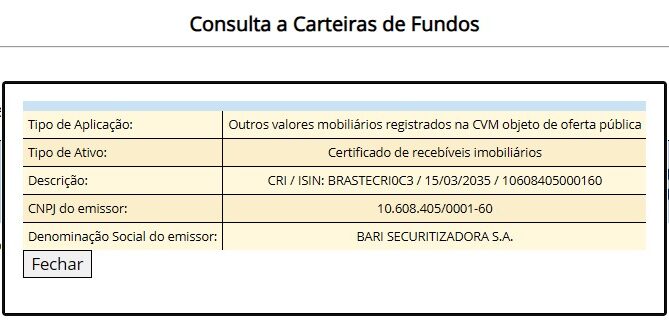
Um documento acessível no sistema da CVM identifica a Bari Securitizadora S.A. pelo CNPJ 10.608.405/0001-60. É uma âncora pública para o primeiro lado da comparação. Fonte: documento no sistema CVM.
Captura CVM
Comprovante RFB atual
6.2 Canal, Avita e Bamboo
Esses três exemplos permanecem relevantes como casos a reconfirmar. Pela fonte de pesquisas dos Sistema.cvm.gov ou base cadastral da CVM além do comprovante oficial de inscrição e situação cadastral na Receita Federal:
Captura CVM – Canal Securitizadora
Comprovante RFB atual – – Canal Securitizadora
Captura CVM – Ativa Securitizadora
Comprovante RFB atual – Ativa Securitizadora
Captura CVM – Bamboo Securitizadora
Comprovante RFB atual – Bamboo Securitizadora
Um prospecto disponível no sistema da CVM também descreve, no contexto de securitização imobiliária, negócios e serviços compatíveis com o objeto. É importante qualificá-lo corretamente: trata-se de texto de um documento de oferta, não de posicionamento normativo da CVM. Fonte: prospecto, seção “Companhias Securitizadoras”, páginas impressas 209–210.
7. Os treinamentos do setor também exigem leitura contextual
No material audiovisual anterior a 2026, um slide exibia orientação restritiva sobre a prestação de serviços a terceiros e a cobrança simples por securitizadoras. Já a apostila apresentada como sendo de 2026, com marcas SINFAC-SP, ABRAFESC e Granado, enumera entre as operações de securitizadoras atividades de estruturação, gestão de operações próprias ou de terceiros, análise, precificação, monitoramento e cobrança. Outro slide distingue, sob a ótica do ISS, operações próprias e serviços remunerados.
Essa diferença de conteúdo merece registro, sem afirmar uma mudança oficial de posicionamento das entidades, ainda não documentada por manifestação formal. Não se reproduzem integralmente slides marcados como confidenciais sem autorização. O ponto substantivo é que até a exposição técnica do setor demanda distinções, contexto e estudo do serviço concretamente considerado.
8. Risco real ou argumento comercial?
Os e-mails apresentados à Contabilizai Bank não afirmam literalmente que todos os CNAEs secundários são proibidos. Usam linguagem de possibilidade. Ainda assim, ao mencionar uma suposta análise da securitizadora destinatária, a comunicação cria uma expectativa legítima de fundamentação individualizada.
Quem recebe esse tipo de alerta pode solicitar cinco respostas objetivas:
- Qual CNAE secundário específico é considerado problemático?
- Qual operação efetiva foi identificada, além da consulta cadastral?
- Qual dispositivo legal ou regulatório fundamenta a incompatibilidade?
- Qual consequência fiscal ou regulatória concreta poderia decorrer daquela atividade?
- A afirmação é uma conclusão técnica individualizada ou apenas hipótese para uma conversa comercial?
O envio de mensagens semelhantes a vários potenciais clientes, por si, não prova concorrência desleal. Também não permite atribuir intenção de enganar sem elementos adicionais. A crítica aqui é ao método argumentativo: despertar insegurança sobre uma classificação cadastral sem expor, na própria mensagem, o fundamento particular da incompatibilidade sugerida.
9. A conclusão que o empresário precisa levar consigo
Não defendemos que a securitizadora possa fazer qualquer coisa. Atividades reservadas, conflitos de interesse, exigências da CVM, tributação de serviços, segregação de riscos e coerência estatutária precisam ser examinados com rigor.
Defendemos que a quantidade de CNAEs não substitui esse exame. O artigo 18 da Lei nº 14.430/2022 não contém proibição geral de secundários; e o artigo 3º da Lei nº 9.514/1997 reconhece expressamente, em seu campo de incidência, a possibilidade de negócios e serviços compatíveis. A classificação cadastral deve ser fiel à atividade e juridicamente coerente, não artificialmente reduzida a um único código por receio de uma afirmação genérica.
A quem anuncia risco, fica o convite ao debate técnico: mostre o CNAE, mostre a atividade, mostre a norma e mostre o nexo. Quando o assunto é a segurança de uma securitizadora, a fonte oficial precisa falar mais alto do que qualquer slogan comercial.
ContabilizaíBank — compromisso com a informação técnica verificável.
Nota editorial: texto sujeito à revisão jurídica antes da publicação. Os exemplos de companhias dependem de comprovantes atualizados da CVM e da Receita; a inclusão de imagens de treinamentos depende de autorização. As análises representam argumentos técnicos e não parecer individual sobre as companhias mencionadas.
Compartilhe:

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!
Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!
Deixe um comentário