Corban

  • Crescimento do Corban: sua operação cresce de verdade?

    Crescimento do Corban: sua operação cresce de verdade?

    O crescimento do Corban não pode ser medido apenas pelo aumento do faturamento ou pela quantidade de contratos produzidos. Uma operação pode vender mais, contratar mais pessoas e movimentar volumes maiores e, ainda assim, perder margem, produtividade e controle financeiro.

    Para saber se o negócio está realmente evoluindo, o gestor precisa acompanhar indicadores que mostrem não apenas quanto a operação cresceu, mas também como esse crescimento aconteceu.

    Receita, margem, produtividade, conversão, custos e geração de caixa ajudam a mostrar se o crescimento está tornando a empresa mais saudável ou apenas maior.

    Crescimento do Corban vai além do faturamento

    Faturar mais é importante. Mas faturamento sozinho não mostra a qualidade do crescimento.

    Imagine que um Corban tenha aumentado sua receita em 30% no último ano.

    À primeira vista, o resultado parece excelente.

    Agora imagine que, no mesmo período:

    • a folha de pagamento aumentou 40%;
    • os gastos comerciais cresceram 50%;
    • a margem caiu;
    • e o caixa ficou mais apertado.

    Nesse cenário, a empresa cresceu em volume, mas não necessariamente melhorou sua eficiência ou rentabilidade.

    Por isso, o primeiro passo para avaliar o crescimento do Corban é comparar receita com os recursos necessários para produzi-la.

    1. O faturamento aumentou. Mas e a margem?

    Receita e resultado não são a mesma coisa.

    Um Corban pode aumentar sua produção e, ao mesmo tempo, ver sua margem diminuir.

    Isso pode acontecer quando crescem:

    • comissões comerciais;
    • custos de aquisição de clientes;
    • despesas com equipe;
    • sistemas;
    • estrutura física;
    • marketing;
    • impostos;
    • despesas administrativas.

    O ideal é acompanhar quanto sobra da receita depois dos custos e despesas necessários para manter a operação.

    Exemplo simples

    Imagine dois períodos:

    Período 1

    Receita: R$ 200 mil
    Custos e despesas diretamente relacionados à operação: R$ 140 mil

    Resultado operacional simplificado: R$ 60 mil

    Período 2

    Receita: R$ 300 mil
    Custos e despesas: R$ 255 mil

    Resultado operacional simplificado: R$ 45 mil

    O faturamento aumentou 50%.

    Mas o resultado caiu.

    Esse exemplo mostra por que avaliar apenas o volume pode criar uma percepção equivocada de crescimento.

    2. A produtividade da equipe aumentou?

    Outro indicador importante para avaliar o crescimento do Corban é a produtividade.

    Não basta saber quantos contratos foram produzidos.

    Também é necessário entender quantos recursos foram necessários para chegar àquele resultado.

    Imagine:

    Antes:
    5 pessoas produziam 100 contratos por mês.

    Isso representa uma média de:

    20 contratos por pessoa.

    Depois da expansão:

    Agora:
    10 pessoas produzem 150 contratos.

    A média passa para:

    15 contratos por pessoa.

    O volume total aumentou de 100 para 150 contratos.

    Mas a produtividade por pessoa caiu.

    Isso não significa necessariamente que a expansão foi errada. Pode existir uma fase de treinamento ou estruturação.

    O ponto é que o gestor precisa enxergar essa mudança.

    3. A conversão está melhorando?

    Mais oportunidades comerciais também não significam automaticamente uma operação melhor.

    Um Corban pode aumentar muito o número de leads e propostas, mas converter proporcionalmente menos negócios.

    A taxa de conversão ajuda a acompanhar essa eficiência.

    Imagine:

    1.000 leads gerados

    200 propostas enviadas

    80 contratos fechados

    A conversão entre lead e contrato foi de 8%.

    No período seguinte:

    2.000 leads

    300 propostas

    100 contratos

    O número de contratos aumentou.

    Mas a conversão caiu para 5%.

    O negócio cresceu em volume, porém precisou de muito mais oportunidades para produzir cada contrato.

    Por isso, acompanhe indicadores como:

    • leads recebidos;
    • oportunidades qualificadas;
    • propostas;
    • aprovações;
    • contratos efetivamente fechados;
    • receita gerada.

    Assim, fica mais fácil identificar onde a operação está ganhando ou perdendo eficiência.

    4. Quanto custa gerar um novo negócio?

    O crescimento do Corban também deve ser analisado pelo custo necessário para gerar produção.

    Se a empresa precisa gastar cada vez mais para alcançar o mesmo resultado, existe um sinal de atenção.

    Alguns gastos que podem ser acompanhados são:

    • mídia paga;
    • comissões;
    • equipe comercial;
    • ferramentas;
    • telefonia;
    • sistemas;
    • parceiros;
    • infraestrutura.

    Uma análise simples pode comparar:

    custo comercial total ÷ quantidade de contratos fechados

    Imagine:

    R$ 20 mil em custos comerciais ÷ 100 contratos = R$ 200 por contrato.

    No período seguinte:

    R$ 40 mil ÷ 150 contratos = aproximadamente R$ 267 por contrato.

    A produção aumentou.

    Mas o custo por contrato também.

    Esse tipo de indicador ajuda a perceber se o crescimento está acompanhado de eficiência.

    5. O caixa acompanha o crescimento?

    Esse é um dos pontos mais importantes.

    Uma empresa pode apresentar lucro e, ainda assim, enfrentar dificuldades de caixa.

    Isso acontece porque receitas, despesas e recebimentos não necessariamente ocorrem no mesmo momento.

    Para o Corban, é importante acompanhar:

    • quando as comissões são recebidas;
    • folha de pagamento;
    • impostos;
    • fornecedores;
    • sistemas;
    • despesas comerciais;
    • investimentos;
    • necessidade de capital de giro.

    O fluxo de caixa permite acompanhar entradas e saídas atuais e futuras, oferecendo uma visão mais clara da capacidade financeira da empresa. A própria Caixa destaca que esse controle ajuda o empresário a acompanhar receitas, despesas e previsões futuras.

    Crescer também pode consumir caixa

    Imagine que a empresa decida aumentar rapidamente sua equipe comercial.

    Ela começa a pagar:

    • novos salários;
    • encargos;
    • equipamentos;
    • marketing;
    • treinamento.

    Mas as novas vendas podem levar semanas ou meses até gerar comissões efetivamente recebidas.

    Nesse intervalo, o crescimento exige capital.

    Por isso, não basta perguntar:

    “Quanto estamos vendendo?”

    Também é necessário perguntar:

    “Nosso caixa consegue financiar esse crescimento?”

    6. A estrutura do Corban consegue acompanhar?

    Quanto maior o volume, maior tende a ser a necessidade de processos.

    Uma operação que depende excessivamente de controles manuais pode começar a apresentar gargalos conforme cresce.

    Alguns sinais são:

    • retrabalho constante;
    • informações espalhadas em várias planilhas;
    • dificuldade para saber os resultados;
    • falhas de acompanhamento;
    • aumento de erros;
    • dependência excessiva de poucas pessoas;
    • necessidade de contratar na mesma velocidade em que a produção aumenta.

    Nesse cenário, a empresa pode estar aumentando de tamanho sem ganhar escala.

    Crescimento e escala não são a mesma coisa

    Crescer significa produzir mais.

    Escalar significa conseguir produzir mais sem aumentar custos e estrutura na mesma proporção.

    Um Corban que dobra a produção e precisa dobrar todos os seus recursos pode estar crescendo.

    Mas ainda não necessariamente está escalando.

    7. O lucro acompanha o crescimento do Corban?

    Faturamento mostra quanto entrou em receita.

    Lucro mostra quanto efetivamente sobrou depois da estrutura necessária para gerar aquele resultado.

    Por isso, compare períodos.

    Uma análise pode observar:

    IndicadorPeríodo anteriorPeríodo atual
    ReceitaR$ 200 milR$ 300 mil
    Contratos100150
    Equipe58
    Custo operacionalR$ 140 milR$ 210 mil
    ResultadoR$ 60 milR$ 90 mil

    Nesse exemplo, receita, produção e resultado cresceram.

    Agora imagine que o resultado do segundo período fosse apenas R$ 50 mil.

    A leitura seria completamente diferente.

    É por isso que os indicadores precisam ser analisados em conjunto.

    Quais indicadores acompanhar no crescimento do Corban?

    O ideal não é criar dezenas de indicadores.

    Comece pelos que realmente ajudam a tomar decisões.

    Receita

    Mostra quanto a operação está gerando.

    Margem

    Ajuda a entender quanto sobra depois dos custos relacionados à atividade.

    Resultado

    Mostra se o aumento de volume também está gerando retorno financeiro.

    Conversão

    Indica a eficiência do processo comercial.

    Produtividade

    Mostra quanto cada pessoa ou equipe consegue produzir.

    Custo por contrato

    Ajuda a acompanhar quanto a empresa precisa gastar para gerar negócios.

    Fluxo de caixa

    Mostra se existem recursos disponíveis para sustentar a operação e financiar o crescimento.

    Capital de giro

    Ajuda a avaliar a capacidade de manter o funcionamento enquanto pagamentos e recebimentos acontecem em momentos diferentes.

    Um painel simples para acompanhar sua operação

    O dono do Corban pode começar com uma visão mensal enxuta.

    Acompanhe:

    Produção

    • propostas;
    • contratos;
    • volume produzido.

    Comercial

    • leads;
    • conversão;
    • custo por contrato.

    Financeiro

    • receita;
    • margem;
    • despesas;
    • resultado;
    • caixa.

    Equipe

    • número de colaboradores;
    • contratos por colaborador;
    • receita por colaborador.

    Depois, compare os números com os meses anteriores.

    O objetivo não é apenas produzir relatórios.

    É identificar tendências.

    Cuidado com crescimento baseado apenas em contratação

    Existe uma armadilha comum.

    A produção aumenta e a empresa imediatamente contrata mais pessoas.

    Depois, para aumentar novamente a produção, contrata ainda mais.

    Esse modelo pode funcionar até determinado ponto.

    Mas, se cada crescimento exige aumento proporcional de estrutura, a margem pode começar a ficar pressionada.

    Antes de contratar, vale perguntar:

    • existe gargalo de pessoas ou de processo?
    • alguma etapa pode ser automatizada?
    • a equipe atual está produtiva?
    • existe retrabalho?
    • o processo comercial está bem definido?
    • quais atividades realmente exigem trabalho manual?

    Às vezes, o problema não é falta de pessoas.

    É falta de processo.

    Crescimento saudável combina volume e eficiência

    O crescimento do Corban precisa ser observado por diferentes perspectivas.

    Uma operação saudável tende a apresentar uma combinação de:

    • aumento de receita;
    • preservação ou melhora das margens;
    • produtividade;
    • boa conversão;
    • custos controlados;
    • geração de caixa;
    • processos capazes de suportar mais volume.

    Nem todos esses indicadores precisam melhorar simultaneamente em todos os meses.

    Uma empresa em expansão pode passar por períodos de investimento e adaptação.

    O importante é que o gestor saiba por que determinado indicador mudou.

    Como a contabilidade ajuda a medir o crescimento?

    A contabilidade não precisa servir apenas para apurar impostos e cumprir obrigações.

    Quando as informações estão organizadas corretamente, ela pode ajudar o gestor a entender:

    • receitas;
    • despesas;
    • resultado;
    • margens;
    • custos;
    • evolução patrimonial;
    • necessidade de caixa;
    • desempenho ao longo do tempo.

    Isso permite transformar números contábeis em informação para gestão.

    E essa visão é especialmente importante quando a empresa está crescendo.

    Sem indicadores, o empresário percebe o aumento da movimentação.

    Com indicadores, ele consegue entender se essa movimentação está realmente gerando resultado.

    Leia também o nosso artigo sobre Tributação do correspondente bancário na LC 214/2025

    Seu Corban está crescendo ou apenas ficando maior?

    Essa é a pergunta que precisa ser feita periodicamente.

    Mais contratos são importantes.

    Mais receita também.

    Mas o crescimento do Corban se torna mais sustentável quando volume, rentabilidade, produtividade e caixa caminham juntos.

    Por isso, acompanhe seus números com frequência e compare não apenas faturamento, mas também:

    • margem;
    • conversão;
    • produtividade;
    • custos;
    • lucro;
    • caixa.

    Corban que mede melhor, decide melhor.

    A Corbanzaí é especializada em contabilidade para correspondentes bancários e pode ajudar sua empresa a transformar informações contábeis e financeiras em uma visão mais clara da operação.

    Se você quer entender melhor os números do seu Corban e saber se o crescimento está realmente trazendo resultado, fale com a nossa equipe.
    Continue lendo >>: Crescimento do Corban: sua operação cresce de verdade?
  • Tributação do correspondente bancário na LC 214/2025

    Tributação do correspondente bancário na LC 214/2025

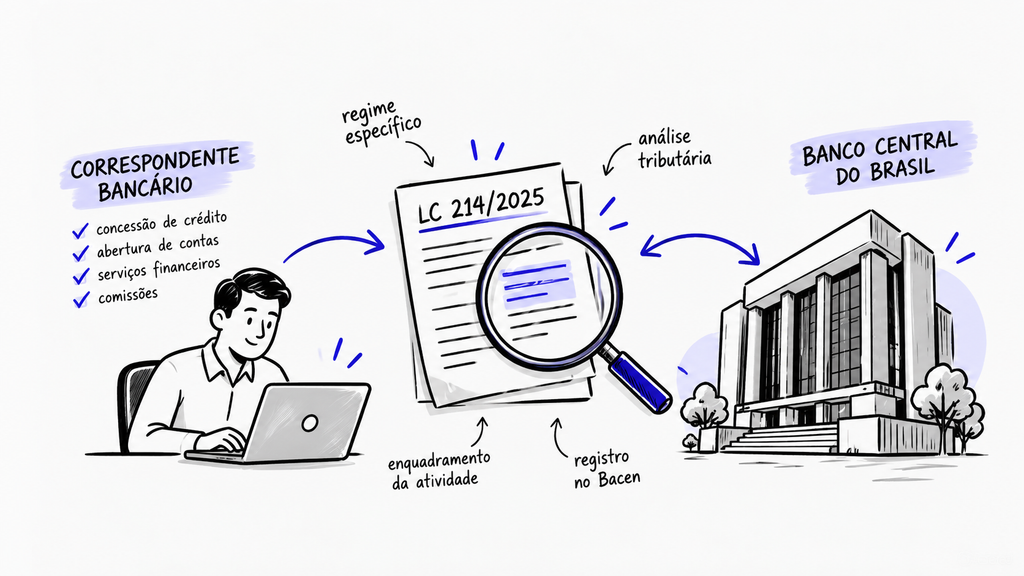
    A tributação do correspondente bancário ganhou um novo ponto de atenção com a Lei Complementar nº 214/2025. A norma inclui expressamente os correspondentes registrados no Banco Central do Brasil entre os prestadores alcançados pelo regime específico aplicável aos serviços financeiros.

    Mas essa regra não significa que todas as receitas de uma empresa que atua como Corban passarão automaticamente pelo mesmo tratamento tributário.

    A principal questão passa a ser identificar qual atividade gerou cada receita.

    Para empresas que, além da atuação como correspondente bancário, possuem outras fontes de faturamento, essa separação será essencial para a aplicação correta das novas regras de IBS e CBS.

    O que a LC 214/2025 diz sobre o correspondente bancário?

    A LC nº 214/2025 disciplina o novo sistema de tributação do consumo e estabelece um regime específico para determinados serviços financeiros.

    Entre os prestadores listados pela legislação estão os correspondentes registrados no Banco Central do Brasil.

    A lei também inclui esses correspondentes entre os fornecedores abrangidos pelo regime específico mesmo nas hipóteses previstas para agentes que não sejam supervisionados diretamente pelos órgãos integrantes do Sistema Financeiro Nacional.

    Na prática, isso coloca uma questão importante para a contabilidade do Corban:

    a receita decorrente da atividade de correspondente registrado no Bacen precisa ser identificada corretamente.

    Como fica a tributação do correspondente bancário?

    De acordo com o material analisado, as receitas decorrentes da atividade de correspondente registrado no Banco Central ficam sujeitas ao regime específico aplicável aos serviços financeiros.

    Isso vale inclusive quando essa atividade é exercida por uma empresa cuja natureza principal não seja financeira.

    Portanto, o enquadramento não depende apenas de a empresa ser ou não uma instituição financeira.

    O ponto central é a natureza da atividade que gerou aquela receita.

    Essa distinção será especialmente importante para empresas que exercem mais de uma atividade dentro do mesmo CNPJ.

    Toda receita da empresa entra no regime específico?

    Não.

    Esse é um dos pontos mais importantes da tributação do correspondente bancário na LC 214/2025.

    O fato de uma empresa possuir receitas relacionadas à atividade de Corban não significa que todo o seu faturamento passe automaticamente para o regime específico.

    As receitas precisam ser analisadas de acordo com sua origem.

    Assim, podem existir dentro da mesma empresa:

    • receitas decorrentes da atividade de correspondente bancário;
    • receitas provenientes de outros serviços;
    • outras atividades econômicas não vinculadas aos serviços financeiros.

    O tratamento tributário deve acompanhar a natureza de cada uma dessas operações.

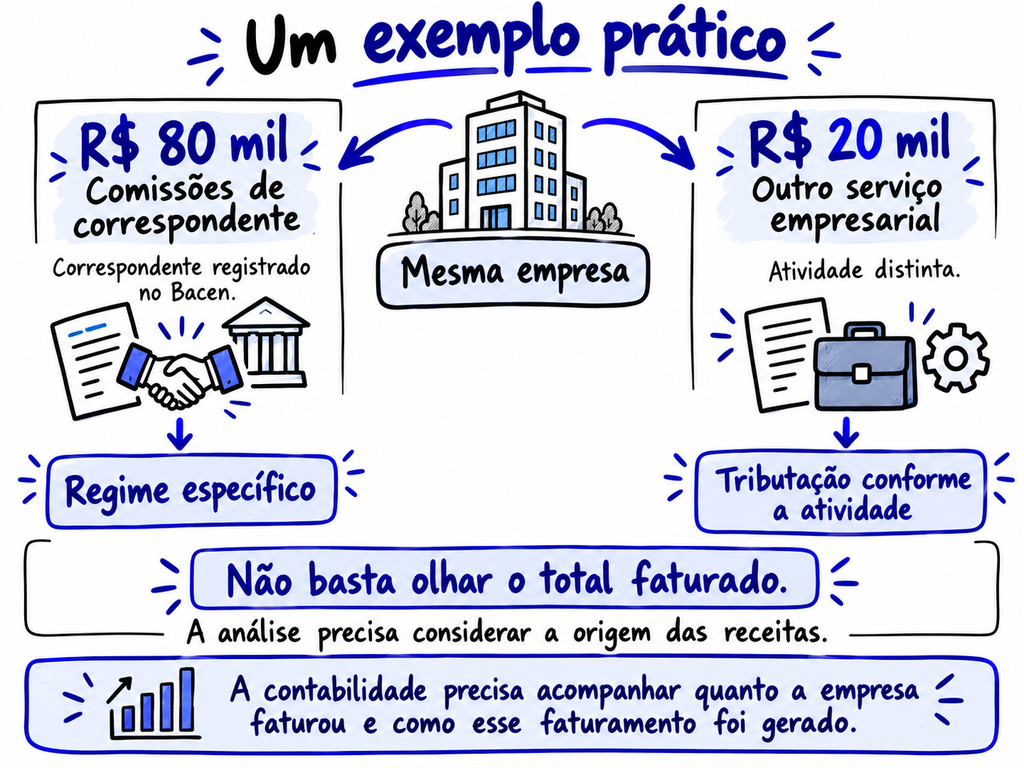
    Um exemplo prático

    Imagine uma empresa que possua duas frentes de atuação.

    Durante determinado período, ela fatura:

    R$ 80 mil em comissões de correspondente bancário registrado no Bacen;

    e

    R$ 20 mil com outro serviço empresarial.

    O faturamento total é de R$ 100 mil.

    Isso não significa, porém, que os R$ 100 mil devam receber necessariamente o mesmo tratamento apenas porque pertencem à mesma pessoa jurídica.

    Os R$ 80 mil relacionados à atividade de correspondente devem ser analisados dentro das regras específicas aplicáveis aos serviços financeiros.

    Já os R$ 20 mil provenientes da outra atividade devem seguir o tratamento correspondente à natureza daquele serviço.

    É por isso que a contabilidade precisa acompanhar não apenas quanto a empresa faturou, mas principalmente como esse faturamento foi gerado.

    A natureza da receita passa a ser fundamental

    A reforma tributária aumenta a importância da segregação correta das receitas.

    Uma empresa que possui diversas atividades precisa conseguir identificar com clareza:

    • a origem de cada receita;
    • qual serviço gerou o faturamento;
    • quais valores estão ligados à atividade de correspondente;
    • quais receitas pertencem a outras atividades;
    • qual tratamento tributário deve ser aplicado a cada operação.

    Sem essa separação, aumenta o risco de aplicar a regra do regime específico sobre uma receita que não deveria estar nele, ou fazer o contrário.

    Como ficam IBS e CBS para o Corban?

    A LC 214/2025 criou regras específicas para determinados serviços financeiros no novo sistema de IBS e CBS.

    Para a tributação do correspondente bancário, o ponto central é que a atividade do correspondente registrado no Bacen aparece expressamente entre aquelas abrangidas pelo regime específico.

    A lei estabelece, ainda, que o regime específico se aplica à contraprestação referente aos serviços financeiros abrangidos por suas regras, independentemente da nomenclatura utilizada. _Lcp 214 – Correspondente bancá…

    Por isso, simplesmente mudar a descrição comercial de uma receita não altera sua natureza.

    É preciso analisar o serviço efetivamente prestado.

    Correspondente não financeiro também entra no regime específico?

    O material analisado faz uma distinção importante.

    Uma empresa pode não ser uma instituição financeira e, ainda assim, exercer a atividade de correspondente bancário registrada no Banco Central.

    Nesse caso, as receitas provenientes dessa atividade permanecem materialmente sujeitas ao regime específico dos serviços financeiros.

    Portanto, a pergunta correta não é apenas:

    “Minha empresa é financeira?”

    Mas sim:

    “Essa receita foi gerada pela atividade de correspondente bancário abrangida pela LC 214?”

    Essa diferença muda bastante a análise.

    E as demais atividades da empresa?

    As demais atividades que não estejam vinculadas aos serviços financeiros não recebem automaticamente o mesmo enquadramento.

    Segundo o material analisado, elas continuam sujeitas ao tratamento tributário aplicável à respectiva atividade econômica.

    Isso significa que uma empresa pode conviver com tratamentos diferentes para receitas distintas.

    Essa situação reforça a necessidade de manter um plano de contas bem estruturado e controles internos capazes de identificar cada fonte de faturamento.

    Como ficam as obrigações acessórias do correspondente?

    Outro ponto importante da LC 214 e de sua regulamentação é que tributação e obrigação acessória não são exatamente a mesma questão.

    O material analisado diferencia dois cenários.

    Entidade sujeita ao regime declaratório financeiro

    Quando a atividade de correspondente é exercida por entidade integrada ao regime específico dos serviços financeiros, as respectivas receitas devem ser reportadas conforme o modelo declaratório previsto para esse ambiente.

    Correspondente exercido por entidade não financeira

    Quando a atividade é exercida por uma entidade não financeira, as receitas de correspondente continuam sujeitas materialmente ao regime específico.

    Entretanto, segundo a orientação apresentada no material, o reporte dessas receitas deve ocorrer por meio do documento fiscal específico previsto na regulamentação aplicável, e não necessariamente pelo mesmo sistema declaratório utilizado pelas entidades financeiras.

    Na prática, é preciso separar duas perguntas:

    Como essa receita será tributada?

    Como essa receita será informada ao Fisco?

    As respostas podem ser diferentes.

    A emissão fiscal também precisa refletir a operação

    A documentação fiscal deve acompanhar a natureza da receita.

    Não basta emitir uma nota fiscal genérica e posteriormente decidir como aquele valor será tratado.

    A empresa precisa garantir que seus processos consigam identificar:

    • o serviço efetivamente prestado;
    • a origem da comissão;
    • a atividade vinculada ao faturamento;
    • o documento fiscal correspondente;
    • o tratamento tributário aplicável.

    Esse controle se torna ainda mais importante para empresas com várias atividades dentro do mesmo CNPJ.

    O registro no Bacen ganha ainda mais relevância

    A própria redação da LC nº 214/2025 utiliza a expressão “correspondentes registrados no Banco Central do Brasil” ao relacionar os prestadores abrangidos.

    Isso significa que o registro precisa fazer parte da análise tributária.

    Não é suficiente considerar apenas o CNAE utilizado pela empresa ou a forma como ela se apresenta comercialmente.

    É necessário verificar o efetivo enquadramento da atividade.

    Ilustração em estilo whiteboard sobre correspondente bancário, LC 214/2025, análise tributária e registro no Bacen

    O que o Corban deve revisar agora?

    Com a implementação do novo sistema, alguns pontos merecem atenção imediata.

    1. Registro no Banco Central

    Confirme se a atividade da empresa está corretamente enquadrada como correspondente.

    2. Origem das receitas

    Mapeie quais valores decorrem efetivamente da atividade de correspondente bancário.

    3. Outras fontes de faturamento

    Identifique atividades que não estejam relacionadas ao serviço financeiro.

    4. Plano de contas

    Crie segregações contábeis capazes de mostrar separadamente cada tipo de receita.

    5. Documentação fiscal

    Verifique se os documentos emitidos representam corretamente cada operação.

    6. Obrigações acessórias

    Avalie qual forma de reporte será exigida para cada atividade da empresa.

    A tributação do correspondente bancário passa a exigir uma análise mais detalhada da própria operação.

    Não basta observar apenas faturamento total, CNAE ou regime tributário da empresa.

    Será necessário entender:

    quem presta o serviço, qual atividade foi realizada, de onde veio a receita e como ela deve ser reportada.

    Para um Corban com diferentes fontes de faturamento, essa organização precisa começar antes da apuração dos impostos.

    Ela começa no cadastro da operação, passa pela emissão fiscal e chega à escrituração contábil.

    LC 214/2025 muda a análise tributária do Corban

    A LC 214/2025 trouxe uma definição importante para o setor ao incluir expressamente os correspondentes registrados no Banco Central no regime específico aplicável aos serviços financeiros.

    Mas o principal cuidado está em não interpretar essa regra como uma extensão automática para todas as receitas da empresa.

    A análise precisa ser feita operação por operação e receita por receita.

    Para o Corban, isso torna três pontos especialmente importantes:

    registro correto, segregação de receitas e organização contábil.

    Quanto mais cedo esses controles forem estruturados, menor tende a ser o risco de inconsistências durante a implementação do IBS e da CBS.

    A Corbanzaí é especializada na contabilidade fiscal, contábil e societária de correspondentes bancários. Se o seu Corban precisa avaliar os impactos da LC 214/2025 e preparar seus processos para a reforma tributária, fale com nossa equipe.

    Acesse o nosso blog para mais conteúdos relevantes.

    Continue lendo >>: Tributação do correspondente bancário na LC 214/2025
  • O que é CCB e como usar no crédito

    O que é CCB e como usar no crédito

    A CCB, ou Cédula de Crédito Bancário, é um dos principais instrumentos utilizados para formalizar operações de crédito no Brasil. Para quem atua como correspondente bancário, entender o que é CCB e como ela funciona ajuda a compreender melhor a estrutura das operações, a documentação e os cuidados envolvidos na contratação.

    Na prática, a CCB registra uma promessa de pagamento vinculada a uma operação de crédito. Ela pode ser utilizada em diferentes modalidades e também pode prever garantias, juros, encargos, prazos e condições de pagamento.

    Para o correspondente bancário, esse conhecimento é importante não apenas para entender o produto financeiro, mas também para organizar processos, orientar corretamente o cliente e manter uma operação mais segura.

    O que é CCB?

    Para entender o que é CCB, é importante começar pela definição legal.

    A Cédula de Crédito Bancário é um título de crédito emitido por pessoa física ou jurídica em favor de uma instituição financeira ou entidade equiparada. Ela representa uma promessa de pagamento em dinheiro decorrente de uma operação de crédito. Essa definição está prevista no artigo 26 da Lei nº 10.931/2004.

    Em outras palavras, quando uma pessoa ou empresa contrata crédito, a CCB pode ser usada para formalizar aquela obrigação financeira.

    Ela pode estar relacionada a diferentes modalidades, dependendo da operação estruturada pela instituição financeira.

    Como a CCB funciona em uma operação de crédito?

    A CCB funciona como o documento que formaliza as condições da operação.

    Nela podem constar informações como:

    • valor do crédito;
    • prazo de pagamento;
    • taxa de juros;
    • encargos;
    • datas de vencimento;
    • garantias;
    • situações de inadimplência;
    • condições para vencimento antecipado.

    A legislação permite que esses elementos sejam pactuados na própria CCB. Além disso, a Lei nº 10.931/2004 estabelece que ela é um título executivo extrajudicial, o que significa que representa uma dívida certa, líquida e exigível nos termos previstos na legislação.

    Essa característica dá maior segurança jurídica à operação de crédito.

    Como usar a CCB no crédito?

    Entender o que é CCB também exige compreender como ela aparece na prática.

    Em uma operação de crédito, o fluxo costuma envolver a análise do cliente, a aprovação das condições e a formalização do contrato ou título.

    A CCB entra justamente nessa etapa de formalização.

    Exemplo prático

    Imagine que uma empresa solicite R$ 100 mil de capital de giro em uma instituição financeira.

    Depois da análise de crédito, são definidas as condições da operação, como:

    • valor liberado;
    • prazo;
    • taxa de juros;
    • parcelas;
    • garantias;
    • eventuais encargos.

    Essas condições podem ser formalizadas por meio de uma Cédula de Crédito Bancário.

    A empresa emitente assume a obrigação de pagamento e a instituição financeira passa a ter um título que representa aquele crédito.

    Qual é a importância da CCB para o correspondente bancário?

    Para o correspondente bancário, a CCB faz parte do conhecimento necessário sobre o fluxo de crédito.

    Isso não significa que o correspondente seja responsável por elaborar juridicamente o documento. A emissão e a estrutura da operação dependem da instituição financeira e das regras aplicáveis.

    Mesmo assim, entender a CCB ajuda o correspondente a identificar melhor:

    • em qual etapa a operação está;
    • quais documentos precisam ser conferidos;
    • quais condições precisam ser explicadas ao cliente;
    • como garantias e encargos aparecem na operação;
    • quais informações devem estar alinhadas antes da assinatura.

    Esse conhecimento também reduz falhas operacionais.

    Quando a equipe entende o documento que está sendo formalizado, diminui o risco de erros no cadastro, na conferência ou na comunicação com o cliente.

    Quais informações uma CCB deve conter?

    A Lei nº 10.931/2004 estabelece requisitos essenciais para a Cédula de Crédito Bancário.

    Entre eles estão a denominação “Cédula de Crédito Bancário”, a promessa de pagamento, a identificação da instituição credora, a data e o local de emissão, as condições de pagamento e a assinatura do emitente.

    Em operações parceladas, também podem constar as datas e valores das prestações ou os critérios utilizados para determiná-los.

    Por isso, antes da formalização, é importante que todos os dados estejam coerentes com a proposta aprovada.

    A CCB pode ter garantia?

    Sim.

    A CCB pode ser emitida com ou sem garantia. A própria Lei nº 10.931/2004 prevê a possibilidade de garantia real ou fidejussória.

    Garantias reais

    São garantias vinculadas a determinados bens ou direitos.

    Dependendo da operação, podem envolver mecanismos como:

    • alienação fiduciária;
    • penhor;
    • cessão de determinados direitos.

    Garantias pessoais

    Também podem existir garantias pessoais, como aval ou outras formas de garantia assumidas por terceiros, conforme a estrutura jurídica da operação.

    A garantia utilizada depende do produto de crédito, da instituição financeira e da análise de risco.

    CCB pode ser digital?

    Sim.

    A legislação permite a emissão da CCB sob forma escritural. Nesse modelo, o título pode ser constituído e controlado eletronicamente em sistema de escrituração. A lei também prevê a emissão eletrônica de certidão de inteiro teor, observados requisitos de segurança relacionados à autenticidade e à integridade do documento.

    Na prática, a digitalização facilita a formalização e reduz a dependência de documentos físicos.

    Para correspondentes bancários, isso reforça a importância de processos digitais bem organizados, incluindo identificação, conferência de informações e armazenamento adequado dos documentos relacionados à operação.

    Qual a diferença entre CCB e contrato de empréstimo?

    A CCB é mais do que um nome diferente para um contrato comum.

    A legislação atribui à CCB natureza jurídica própria e a classifica expressamente como título de crédito e título executivo extrajudicial.

    Em uma operação financeira, outros documentos podem existir além da CCB.

    Por isso, o correspondente bancário deve observar o fluxo definido pela instituição contratante e não presumir que todas as operações utilizam exatamente a mesma documentação.

    CCB e análise de crédito são a mesma coisa?

    Não.

    A análise de crédito ocorre antes da formalização da operação.

    Nessa etapa, a instituição avalia fatores como capacidade de pagamento, histórico financeiro, risco e demais critérios internos.

    O Banco Central explica que o Sistema de Informações de Créditos, o SCR, reúne dados de operações de crédito e auxilia instituições na avaliação e gestão do risco, observadas as regras aplicáveis ao acesso às informações.

    A CCB aparece posteriormente como instrumento de formalização da obrigação aprovada.

    Portanto:

    análise de crédito avalia o risco;

    CCB formaliza a operação.

    Por que o correspondente precisa entender a CCB?

    O correspondente bancário ocupa uma posição importante entre a instituição financeira e o cliente.

    Quando a equipe conhece o que é CCB, fica mais preparada para entender o fluxo completo da operação.

    Esse conhecimento ajuda em pontos como:

    • organização documental;
    • conferência de dados;
    • comunicação com o cliente;
    • entendimento das condições aprovadas;
    • prevenção de inconsistências;
    • padronização dos processos internos.

    Além disso, uma operação bem organizada facilita o controle contábil e administrativo da própria empresa correspondente.

    CCB também pode impactar os controles internos do Corban

    Para uma empresa de correspondente bancário, não basta conhecer apenas a parte comercial da operação.

    O crescimento da carteira normalmente aumenta também a complexidade administrativa.

    É importante separar corretamente:

    • comissões recebidas;
    • repasses;
    • despesas comerciais;
    • valores de terceiros;
    • receitas da própria empresa;
    • documentos relacionados às operações intermediadas.

    A CCB faz parte do contexto operacional do crédito, enquanto a contabilidade precisa refletir corretamente a atividade econômica do correspondente.

    Essa separação evita que documentos da operação de crédito sejam confundidos com documentos financeiros da própria empresa.

    Link interno sugerido: inserir um link para um conteúdo da Corbanzaí sobre contabilidade para correspondente bancário ou como organizar a contabilidade de um Corban.

    Cuidados do correspondente ao lidar com operações com CCB

    O correspondente deve seguir os procedimentos e limites definidos pela instituição financeira contratante.

    Também é recomendável manter atenção especial à conferência dos dados antes da formalização.

    Erros em CPF ou CNPJ, valores, informações cadastrais, garantias ou condições da operação podem gerar retrabalho e atrasar a liberação.

    Outro cuidado é evitar apresentar ao cliente interpretações jurídicas que não fazem parte da atividade do correspondente.

    Quando houver dúvidas sobre cláusulas, garantias ou efeitos legais, a orientação deve partir da instituição responsável ou de profissional habilitado.

    Para consultar informações oficiais sobre instituições autorizadas ou supervisionadas, o Banco Central mantém uma ferramenta pública de consulta.

    CCB é parte importante da operação de crédito

    Entender o que é CCB ajuda o correspondente bancário a enxergar com mais clareza como uma operação de crédito sai da análise e chega à formalização.

    A Cédula de Crédito Bancário registra a obrigação financeira e pode reunir informações sobre valores, prazos, juros, garantias e demais condições da operação.

    Para o Corban, conhecer esse instrumento melhora a organização dos processos e reduz falhas na comunicação e na documentação.

    Mas o controle não termina quando o crédito é liberado.

    À medida que a operação do correspondente cresce, também aumenta a necessidade de manter uma contabilidade preparada para as particularidades do setor.

    A Corbanzaí é especializada em contabilidade para correspondentes bancários e pode ajudar sua empresa a organizar a operação, a gestão financeira e as obrigações contábeis com mais segurança. Entre em contato com a equipe e conheça nossas soluções para Corbans.

    Continue lendo >>: O que é CCB e como usar no crédito
  • O que é taxa de juros? Guia completo e impactos no seu negócio

    O que é taxa de juros? Guia completo e impactos no seu negócio

    Entender o que é taxa de juros é essencial para qualquer empresa que contrata crédito, financia equipamentos, parcela compras, antecipa recebíveis ou mantém recursos aplicados.

    A taxa de juros determina quanto custa utilizar dinheiro de terceiros ao longo do tempo e também influencia quanto um investimento pode render. No ambiente empresarial, ela afeta diretamente o fluxo de caixa, a margem de lucro, o endividamento e a capacidade de investir.

    Por isso, conhecer seu funcionamento ajuda a comparar propostas, calcular custos e tomar decisões financeiras mais seguras.

    Neste guia completo, você vai entender o que é taxa de juros, como ela funciona, quais são os principais tipos e como os juros podem impactar o seu negócio.

    O que é taxa de juros?

    A taxa de juros é um percentual aplicado sobre determinado valor durante um período.

    Ela pode representar duas situações diferentes:

    • custo, quando a empresa toma dinheiro emprestado;
    • remuneração, quando a empresa ou investidor aplica recursos.

    Em um empréstimo, por exemplo, a empresa recebe um valor e devolve uma quantia maior ao longo do tempo. Essa diferença representa os juros cobrados pelo uso daquele capital.

    No ambiente empresarial, juros estão presentes em operações como empréstimos, financiamento de equipamentos e parcelamentos com fornecedores.

    Qual é a diferença entre juros e taxa de juros?

    Os dois conceitos estão relacionados, mas não são iguais.

    Taxa de juros é o percentual aplicado sobre uma operação.

    Juros são o valor em dinheiro resultante da aplicação dessa taxa.

    Por exemplo:

    Uma empresa contrata um empréstimo de R$ 100.000, com taxa de 10% ao ano.

    A taxa é 10%.

    Se considerarmos um cálculo simples para um ano, os juros correspondem a R$ 10.000.

    Entender essa diferença ajuda a interpretar contratos e propostas de crédito com mais clareza.

    Como funciona a taxa de juros?

    Uma forma simples de compreender os juros é pensar neles como o preço pago pelo uso do dinheiro.

    Quem empresta recursos fica temporariamente sem aquele capital e assume o risco de não recebê-lo de volta.

    Por isso, cobra uma remuneração.

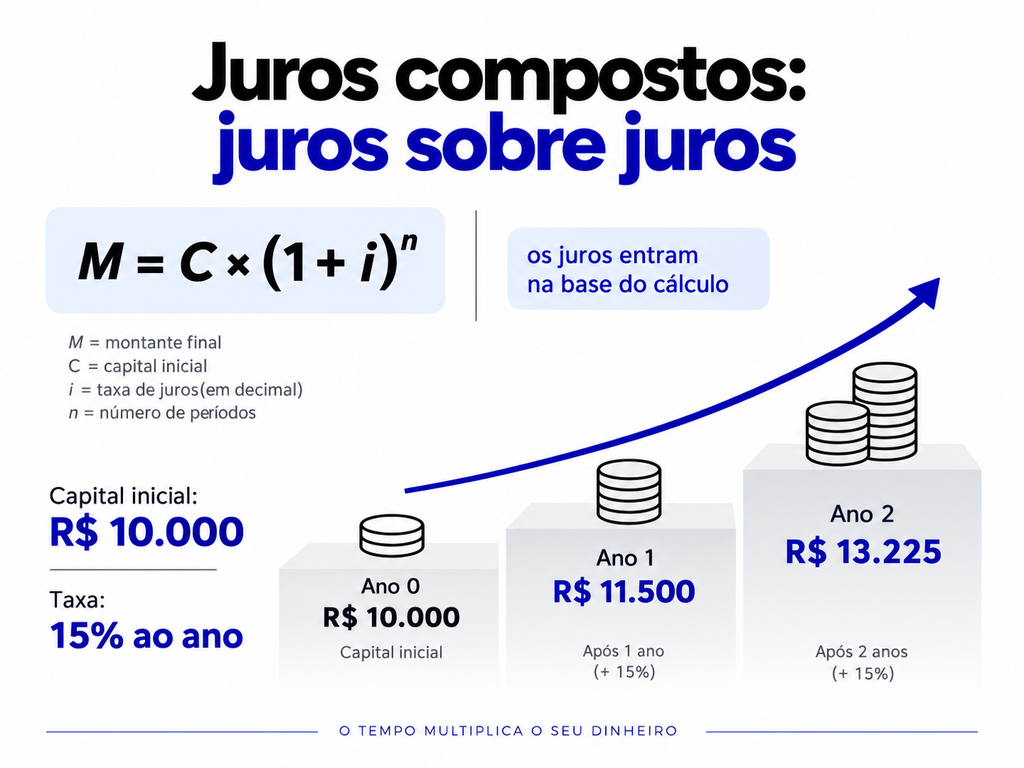
    Imagine que uma empresa tome R$ 10 mil emprestados, com juros simples de 15% ao ano, pelo período de um ano.

    Ao fim do período:

    Capital: R$ 10.000
    Juros: R$ 1.500
    Total a pagar: R$ 11.500

    Quanto maior a taxa ou o prazo, maior tende a ser o custo final da operação.

    Por que os bancos cobram juros?

    A cobrança de juros faz parte do funcionamento do sistema de crédito.

    As instituições financeiras precisam considerar fatores como:

    • custo para captar recursos;
    • risco de inadimplência;
    • prazo da operação;
    • despesas operacionais;
    • expectativa de retorno.

    Por isso, toda decisão de utilizar capital de terceiros deve considerar o custo do dinheiro ao longo do tempo.

    O que faz a taxa de juros subir ou cair?

    A taxa oferecida para uma empresa não depende de um único fator.

    Existem elementos ligados à própria empresa e outros relacionados ao ambiente econômico.

    Risco de crédito

    Quanto maior a percepção de risco de inadimplência, maior tende a ser a taxa cobrada.

    Instituições podem analisar:

    • histórico de pagamentos;
    • nível de endividamento;
    • capacidade de geração de caixa;
    • relacionamento financeiro;
    • garantias disponíveis.

    Empresas com fluxo de caixa estável podem transmitir maior segurança e conseguir melhores condições.

    Taxa Selic

    A Selic é a taxa básica de juros da economia brasileira e funciona como referência para diversas operações financeiras.

    Quando a Selic sobe, o custo do dinheiro tende a aumentar.

    Com isso, empréstimos e financiamentos também podem ficar mais caros.

    Inflação

    Quando a inflação aumenta, as instituições podem ajustar suas taxas para compensar a perda do poder de compra do dinheiro.

    Oferta e demanda por crédito

    Se muitas empresas buscam crédito ao mesmo tempo e a disponibilidade de recursos é menor, as condições podem ficar mais caras.

    Cenário econômico

    Períodos de maior incerteza podem aumentar a percepção de risco e influenciar as taxas cobradas.

    Como a taxa de juros impacta uma empresa?

    O impacto vai muito além de um empréstimo.

    Os juros podem afetar diretamente a estrutura financeira do negócio.

    Fluxo de caixa

    Parcelas de empréstimos e financiamentos comprometem recursos futuros.

    Quanto maior o custo financeiro, maior a parcela do caixa que precisará ser destinada ao pagamento de dívidas.

    Margem de lucro

    Despesas financeiras reduzem o resultado da empresa.

    Se o custo do crédito aumenta e a empresa não consegue compensá-lo com maior produtividade ou receita, a margem pode ser pressionada.

    Capacidade de investimento

    Juros elevados tornam alguns projetos menos atrativos.

    Uma expansão que faria sentido com financiamento a 10% ao ano pode não ser viável se o custo subir significativamente.

    Formação de preços

    Dependendo da operação, o custo financeiro pode acabar incorporado ao preço dos produtos ou serviços.

    Competitividade

    Empresas com acesso a crédito mais barato podem financiar crescimento, estoque ou equipamentos com menor impacto sobre suas margens.

    Por isso, o custo financeiro também pode se transformar em vantagem competitiva.

    Principais tipos de taxa de juros

    Conhecer os diferentes tipos ajuda a interpretar melhor as operações financeiras.

    Juros simples

    Nos juros simples, a taxa incide apenas sobre o capital inicial.

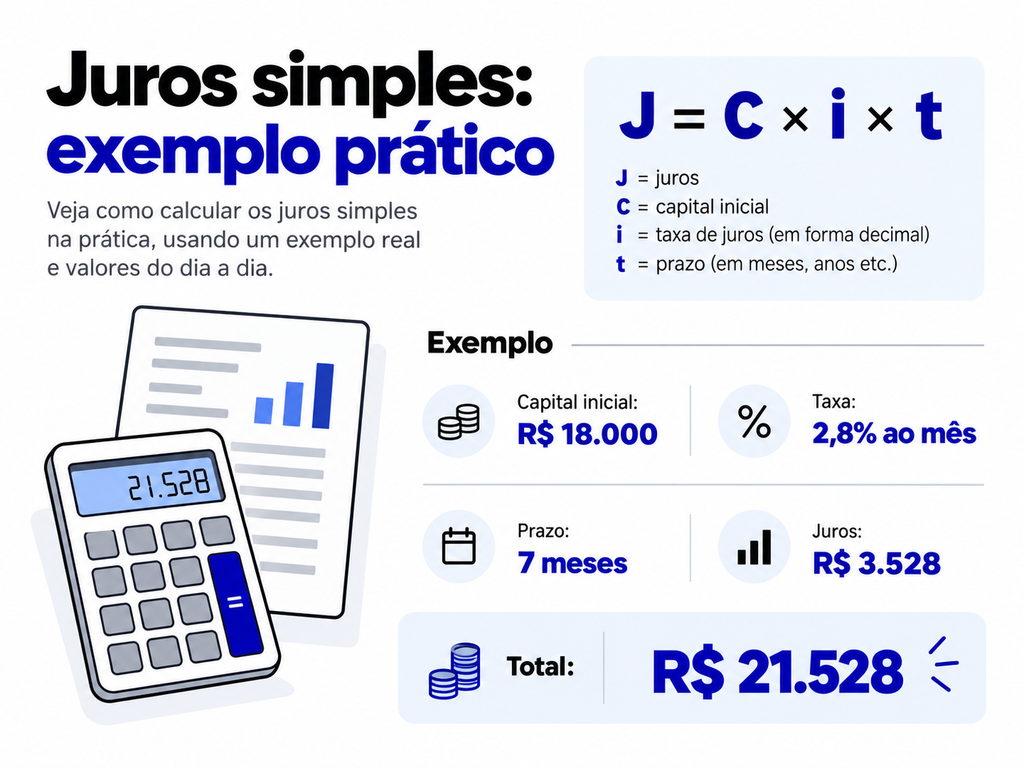
    A fórmula é:

    J = C × i × t

    Onde:

    • J = juros;
    • C = capital;
    • i = taxa;
    • t = tempo.

    Exemplo de juros simples

    Uma empresa contrata R$ 18.000, a uma taxa de 2,8% ao mês, durante sete meses.

    O cálculo será:

    J = 18.000 × 0,028 × 7

    J = R$ 3.528

    Logo:

    Valor contratado: R$ 18.000
    Juros: R$ 3.528
    Total: R$ 21.528

    Esse é o exemplo apresentado no material-base utilizado para este conteúdo.

    O que são juros compostos?

    Nos juros compostos, os juros acumulados passam a integrar a base de cálculo dos períodos seguintes.

    É o chamado efeito de juros sobre juros.

    A fórmula é:

    M = C × (1 + i)ⁿ

    Em que:

    • M = montante;
    • C = capital inicial;
    • i = taxa;
    • n = número de períodos.

    Esse modelo aparece com frequência em financiamentos e investimentos.

    Juros simples ou compostos: qual pesa mais?

    Em prazos curtos, a diferença pode parecer pequena.

    Mas, em contratos longos, os juros compostos podem aumentar significativamente o valor final da operação.

    Por isso, prazo e taxa devem ser avaliados em conjunto.

    Taxa nominal e taxa real

    Outra distinção importante é entre taxa nominal e taxa real.

    A taxa nominal representa o percentual informado na operação sem descontar a inflação.

    Já a taxa real procura mostrar o ganho ou custo efetivo depois de considerar a inflação.

    Isso é especialmente importante em análises de longo prazo.

    O que são juros de mora?

    Os juros de mora aparecem quando existe atraso no pagamento.

    Podem incidir sobre:

    • empréstimos;
    • financiamentos;
    • contratos;
    • boletos;
    • tributos.

    Quanto maior o atraso, maior tende a ser o valor adicional devido.

    O que são juros rotativos?

    Os juros rotativos são comuns em produtos como cartão de crédito e cheque especial.

    Normalmente possuem custos elevados e podem comprometer rapidamente o caixa de uma empresa quando usados de forma recorrente.

    Como a Selic impacta os juros das empresas?

    A Selic influencia o custo do dinheiro em toda a economia.

    Quando ela aumenta, instituições financeiras costumam enfrentar custos maiores para captar recursos.

    Parte desse aumento pode ser repassada para empréstimos e financiamentos.

    Isso pode resultar em:

    • crédito empresarial mais caro;
    • parcelas maiores;
    • menor incentivo à expansão;
    • redução de investimentos;
    • maior custo de capital de giro.

    Quando a Selic cai, o crédito pode se tornar mais acessível, embora a taxa final continue dependendo do perfil de risco da empresa.

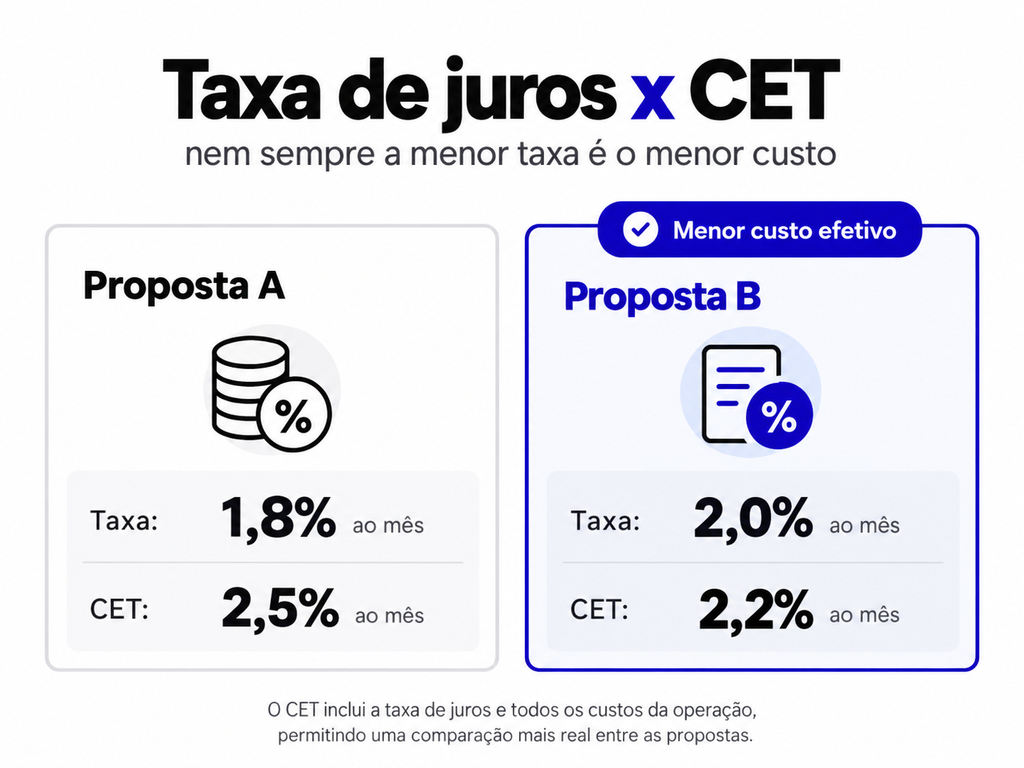
    Taxa de juros e CET são a mesma coisa?

    Não.

    Esse é um dos erros mais importantes a evitar na contratação de crédito.

    A taxa mostra o percentual de juros.

    Já o Custo Efetivo Total (CET) considera também outros encargos da operação.

    Pode incluir:

    • juros;
    • tarifas;
    • impostos;
    • seguros;
    • despesas obrigatórias.

    Por isso, uma proposta com taxa aparentemente menor pode acabar sendo mais cara.

    O CET oferece uma visão mais completa do custo total da operação.

    Como comparar propostas de crédito?

    Imagine duas opções:

    Proposta A

    Taxa de juros: 1,8% ao mês
    CET: 2,5% ao mês

    Proposta B

    Taxa de juros: 2% ao mês
    CET: 2,2% ao mês

    Se você analisar somente a taxa, a proposta A parece melhor.

    Mas, considerando todos os encargos, a proposta B apresenta CET menor.

    Por isso, antes de contratar, compare sempre:

    • taxa;
    • CET;
    • prazo;
    • valor das parcelas;
    • valor total pago;
    • garantias;
    • condições de amortização.

    Quando tomar crédito pode fazer sentido?

    Crédito não é necessariamente ruim.

    Ele pode ser estratégico quando o recurso financiado gera retorno superior ao custo da dívida.

    Uma empresa pode utilizar crédito para:

    • adquirir máquinas;
    • ampliar capacidade produtiva;
    • reforçar capital de giro;
    • aumentar estoque;
    • expandir unidades;
    • financiar novos projetos.

    A questão principal é comparar:

    retorno esperado do investimento x custo efetivo do dinheiro.

    Como os juros afetam o capital de giro?

    Capital de giro financiado com juros elevados merece atenção especial.

    Quando uma empresa utiliza crédito caro para cobrir problemas recorrentes de caixa, pode entrar em um ciclo difícil:

    falta de caixa → contratação de crédito → despesas financeiras maiores → nova falta de caixa.

    Por isso, acompanhar o fluxo financeiro e simular os impactos antes de contratar novos compromissos é essencial.

    Como reduzir o impacto dos juros no negócio?

    Algumas práticas ajudam a controlar os custos financeiros:

    • compare diferentes instituições;
    • analise o CET;
    • negocie taxas e prazos;
    • preserve um bom histórico de pagamento;
    • monitore o endividamento;
    • projete o fluxo de caixa;
    • evite linhas emergenciais recorrentes;
    • avalie antecipações ou amortizações quando fizer sentido;
    • simule diferentes cenários antes da contratação.

    Boa gestão financeira também fortalece a capacidade de negociação da empresa.

    Tudo sobre taxa de juros: o que analisar antes de contratar crédito?

    Antes de fechar qualquer operação, responda:

    1. Qual é a taxa de juros?
    2. Ela é mensal ou anual?
    3. Os juros são simples ou compostos?
    4. Qual é o CET?
    5. Quanto será pago ao final?
    6. Qual parcela do caixa será comprometida?
    7. O prazo faz sentido?
    8. Existem garantias?
    9. O investimento financiado terá retorno suficiente?
    10. Há uma alternativa mais barata?

    Essa análise ajuda a transformar a contratação de crédito em uma decisão estratégica, e não apenas em uma solução de curto prazo.

    Entenda a taxa de juros antes de decidir

    Saber o que é taxa de juros ajuda a empresa a entender o verdadeiro custo do dinheiro.

    Os juros influenciam empréstimos, financiamentos, investimentos, capital de giro, margens e decisões de crescimento.

    Por isso, uma boa gestão não deve olhar somente para o tamanho da parcela.

    É necessário analisar o custo total da operação, o prazo, os riscos e o retorno esperado.

    Quanto maior o domínio sobre esses fatores, maior a capacidade da empresa de utilizar crédito de maneira estratégica.

    A Corbanzaí acompanha os principais temas que impactam o mercado de crédito e a rotina dos correspondentes bancários. Continue acompanhando nossos conteúdos para entender melhor as mudanças do setor e tomar decisões mais seguras no seu corban.

    Leia também o nosso conteúdo sobre IN nº 213/2026 muda regras do crédito consignado: veja 5 pontos de atenção para correspondentes bancários

    Continue lendo >>: O que é taxa de juros? Guia completo e impactos no seu negócio
  • IN nº 213/2026 muda regras do crédito consignado: veja 5 pontos de atenção para correspondentes bancários

    IN nº 213/2026 muda regras do crédito consignado: veja 5 pontos de atenção para correspondentes bancários

    A Instrução Normativa PRES/INSS nº 213, de 17 de agosto de 2026, trouxe novas regras para operações de crédito consignado vinculadas a benefícios pagos pelo INSS.

    A norma altera a Instrução Normativa nº 138/2022 e passa a exigir mais atenção de instituições consignatárias e correspondentes bancários em pontos como portabilidade, autorização do beneficiário, envio de documentos, transmissão de dados e cumprimento de obrigações operacionais.

    Para quem atua como correspondente bancário, a mudança reforça a necessidade de revisar processos internos e garantir que os procedimentos estejam alinhados às novas exigências.

    1. Portabilidade passa a exigir autorização específica

    Um dos pontos destacados pela nova norma envolve as operações de portabilidade de crédito consignado.

    A autorização deverá ser realizada pelo beneficiário por meio do Meu INSS, com formalização por Termo de Autorização de Portabilidade.

    Após essa autorização, a instituição consignatária proponente terá até 20 dias para confirmar a operação. Caso isso não aconteça dentro do prazo, a portabilidade será cancelada.

    Para os correspondentes, isso significa maior atenção ao acompanhamento da proposta e aos prazos envolvidos em cada etapa.

    2. E quando o beneficiário não tiver biometria?

    A IN nº 213/2026 também trouxe uma alternativa para beneficiários que não possuem biometria facial disponível nas bases governamentais.

    Nesses casos, a autorização da operação poderá ser realizada por meio de validação de dados bancários para acesso ao Meu INSS, mantendo a exigência de manifestação expressa do beneficiário.

    Na prática, a mudança amplia as possibilidades de validação, mas também exige cuidado com a correta identificação do cliente e com os procedimentos utilizados na contratação.

    Para o correspondente bancário, esse ponto reforça a importância de conhecer exatamente quais meios de autenticação são permitidos e quais documentos precisam ser mantidos.

    3. Envio de documentos ganha ainda mais importância

    A norma também reforça as obrigações relacionadas ao envio de documentos e informações das operações.

    Entre os documentos mencionados pelo INSS estão:

    • contrato;
    • documento oficial de identificação com foto;
    • CPF;
    • autorização para desconto no benefício;
    • comprovações relacionadas à operação.

    O não envio das informações exigidas pode levar à interrupção dos descontos e retenção dos repasses até que a situação seja regularizada.

    Esse é um ponto especialmente relevante para correspondentes que participam diretamente da coleta, conferência e encaminhamento de documentos.

    Falhas aparentemente simples no processo documental podem gerar impactos operacionais relevantes para a instituição responsável pela operação.

    4. Dados da operação devem ser enviados em até 7 dias úteis

    Outro ponto importante diz respeito ao prazo para envio das informações relacionadas ao depósito dos valores da operação.

    Segundo o INSS, os comprovantes e dados exigidos devem ser encaminhados em até sete dias úteis após a contratação.

    Esse prazo exige organização operacional.

    Para os correspondentes bancários, pode ser necessário revisar fluxos internos relacionados a:

    • digitalização e armazenamento de documentos;
    • conferência das informações;
    • integração com sistemas;
    • acompanhamento das propostas;
    • comunicação com a instituição consignatária.

    Quanto maior o volume de operações, maior a importância de ter processos padronizados.

    5. Descumprimentos podem resultar em suspensão de novas averbações

    A regulamentação também prevê penalidades em caso de descumprimento das obrigações relacionadas às operações de crédito consignado.

    A própria IN nº 138, alterada pela nova norma, prevê sanções que podem incluir advertências e suspensão de novas averbações, dependendo da irregularidade identificada.

    O post da ANEC destaca que determinadas obrigações previstas na regulamentação podem resultar em suspensão temporária de novas averbações quando não forem cumpridas.

    Entre os pontos que exigem atenção estão procedimentos de atendimento ao beneficiário, conservação e envio de documentos, dados das operações, exclusão de contratos e devolução de valores eventualmente descontados de forma indevida.

    O que muda na rotina dos correspondentes bancários?

    Mais do que alterar uma etapa específica da contratação, a IN nº 213/2026 reforça uma tendência de maior controle sobre toda a jornada do crédito consignado.

    O correspondente bancário passa a precisar de ainda mais atenção em três frentes principais:

    Documentação: garantir que contratos, autorizações e demais registros estejam completos e corretamente armazenados.

    Prazos: acompanhar datas de confirmação, transmissão de dados e demais obrigações relacionadas às operações.

    Procedimentos: assegurar que a equipe conheça as novas regras e siga um fluxo padronizado de atendimento e formalização.

    Organização interna passa a ser ainda mais importante

    Em operações de grande volume, depender apenas de controles manuais pode aumentar o risco de perda de prazo ou envio incompleto de informações.

    Por isso, os correspondentes podem precisar revisar:

    • checklists de contratação;
    • procedimentos de portabilidade;
    • controles de documentos;
    • treinamentos da equipe;
    • responsabilidades de cada colaborador;
    • sistemas utilizados para acompanhamento das propostas.

    A regulamentação exige não apenas conhecimento técnico, mas também capacidade operacional para comprovar que os procedimentos foram cumpridos.

    Compliance não é responsabilidade apenas da instituição financeira

    Embora muitas obrigações formais estejam direcionadas às instituições consignatárias, parte relevante da operação passa pelo correspondente bancário.

    É o correspondente que frequentemente realiza o atendimento inicial, coleta documentos, auxilia na formalização e acompanha o cliente ao longo da contratação.

    Por isso, falhas nessa etapa podem repercutir em toda a operação.

    A atenção às regras deixa de ser apenas uma questão jurídica e passa a fazer parte da própria gestão do correspondente.

    O que fazer agora?

    Para os correspondentes bancários que atuam com crédito consignado do INSS, o momento é de revisar processos.

    Vale verificar se a operação está preparada para:

    • cumprir os novos prazos;
    • armazenar corretamente as autorizações;
    • identificar clientes sem biometria;
    • acompanhar portabilidades;
    • encaminhar documentos dentro do período exigido;
    • registrar evidências dos procedimentos realizados.

    A adaptação antecipada reduz o risco de erros e ajuda a tornar a operação mais segura.

    IN nº 213/2026 reforça necessidade de profissionalização

    A nova norma mostra que o mercado de crédito consignado está cada vez mais orientado por controle, rastreabilidade e segurança operacional.

    Para os correspondentes bancários, isso significa que vender crédito continua sendo importante, mas operar corretamente passa a ser igualmente decisivo.

    Empresas que estruturam processos, mantêm documentação organizada e acompanham as mudanças regulatórias tendem a reduzir riscos e operar com mais previsibilidade.

    A Corbanzaí acompanha as principais mudanças regulatórias que impactam os correspondentes bancários, trazendo conteúdos sobre crédito consignado, gestão, compliance e organização da operação. Continue acompanhando nossos conteúdos para entender o que muda e como preparar o seu correspondente.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: IN nº 213/2026 muda regras do crédito consignado: veja 5 pontos de atenção para correspondentes bancários
  • Presença capta R$ 300 milhões via FIDC e projeta R$ 1 bilhão em crédito

    Presença capta R$ 300 milhões via FIDC e projeta R$ 1 bilhão em crédito

    A fintech paulista Presença concluiu uma captação de R$ 300 milhões por meio da emissão de cotas em Fundo de Investimento em Direitos Creditórios (FIDC).

    Os recursos serão destinados ao financiamento de operações de crédito, com foco no consignado privado e também em públicos atendidos pela empresa, como beneficiários do INSS, FGTS, SIAPE e convênios públicos.

    Com a nova estrutura de funding, a companhia projeta alcançar R$ 1 bilhão em desembolsos até o próximo ano.

    A estratégia também envolve investimentos em tecnologia e inteligência artificial para aumentar a eficiência operacional e fortalecer a atuação de correspondentes bancários e promotoras parceiras.

    FIDC amplia capacidade de funding da operação

    Os FIDCs são estruturas amplamente utilizadas no mercado de crédito para transformar direitos creditórios em ativos de investimento.

    Na prática, esse tipo de fundo pode funcionar como uma importante fonte de recursos para empresas que originam ou financiam operações de crédito.

    No caso da Presença, a captação de R$ 300 milhões amplia a capacidade da fintech de financiar novas operações e sustentar o crescimento da carteira.

    O movimento reforça a importância do funding estruturado em um mercado que exige cada vez mais escala, eficiência e controle de risco.

    Consignado privado está entre os focos da expansão

    Uma das principais frentes da empresa é o consignado privado, modalidade que ganhou espaço com a ampliação da digitalização das operações de crédito.

    A Presença avalia que o produto possui potencial relevante de crescimento, especialmente por combinar facilidade operacional, jornada digital e maior integração tecnológica.

    Além do consignado privado, a empresa também atua em produtos destinados a beneficiários do INSS, operações relacionadas ao FGTS, servidores atendidos pelo SIAPE e convênios públicos.

    A diversificação ajuda a ampliar a atuação da fintech em diferentes frentes do mercado de crédito consignado.

    Tecnologia e inteligência artificial entram na estratégia

    A expansão não está baseada apenas na disponibilidade de capital.

    Segundo a empresa, parte da estratégia também envolve o desenvolvimento de tecnologias voltadas à operação de correspondentes bancários.

    Entre os objetivos estão:

    • reduzir etapas nos processos;
    • aumentar a autonomia dos parceiros;
    • acelerar digitações e aprovações;
    • melhorar a eficiência das vendas;
    • apoiar a escalabilidade das operações.

    O uso de inteligência artificial pode contribuir para automatizar etapas, organizar fluxos e reduzir atividades manuais.

    Para os correspondentes bancários, esse tipo de avanço pode representar ganho de produtividade em um mercado cada vez mais competitivo.

    Corbans menores também entram no foco

    A Presença destaca ainda uma estratégia de proximidade com parceiros, incluindo correspondentes bancários de menor porte.

    A proposta é oferecer estrutura, tecnologia e relacionamento que permitam a esses parceiros aumentar sua capacidade de venda.

    Esse tipo de movimento pode ser relevante para o setor porque muitos corbans enfrentam dificuldades relacionadas a funding, tecnologia, acesso a produtos e eficiência operacional.

    Com plataformas mais estruturadas e processos mais automatizados, esses parceiros podem ganhar escala sem necessariamente aumentar a complexidade interna na mesma proporção.

    Mercado de consignado passa por mudanças

    O mercado de crédito consignado vem enfrentando alterações importantes.

    Mudanças nas regras do FGTS, por exemplo, reduziram significativamente as operações de antecipação do saque-aniversário, impactando parte relevante do mercado que atuava nesse produto.

    Ao mesmo tempo, o consignado privado passou a ganhar mais atenção como uma nova frente de crescimento.

    Esse cenário obriga empresas do setor a diversificar produtos, revisar estratégias e buscar novas fontes de funding.

    Crescimento exige controle de risco

    O avanço do mercado também ocorre em um ambiente de maior preocupação com inadimplência e qualidade da concessão.

    A própria Presença destaca uma postura mais conservadora na originação do crédito, defendendo crescimento acompanhado de segurança e qualidade das operações.

    Esse ponto ganha importância em um contexto no qual modelos de concessão mais agressivos podem aumentar o risco de inadimplência e comprometer a sustentabilidade das carteiras.

    Para operações de crédito estruturadas, crescer não significa apenas originar mais.

    Também é necessário manter:

    • critérios de análise adequados;
    • controle de inadimplência;
    • qualidade dos recebíveis;
    • eficiência operacional;
    • governança;
    • acompanhamento da carteira.

    Funding e back-office ganham importância

    A estratégia da Presença também reforça dois pontos cada vez mais relevantes para empresas de crédito: capacidade de funding e estrutura de back-office.

    O funding é o que permite ampliar o volume de concessão.

    Já o back-office sustenta a operação depois da venda, envolvendo processos como formalização, controle, conciliação, acompanhamento de carteira e gestão de riscos.

    Quanto maior o volume originado, maior também a necessidade de sistemas e processos capazes de suportar essa expansão.

    Por isso, a combinação entre capital, tecnologia e operação pode ser determinante para a sustentabilidade do crescimento.

    O que esse movimento representa para correspondentes bancários?

    Para os correspondentes bancários, operações como essa indicam uma possível ampliação da oferta de produtos e do volume disponível para originação.

    Mais funding pode significar mais capacidade de concessão por parte das instituições parceiras.

    Além disso, os investimentos em tecnologia podem trazer jornadas mais rápidas e simplificadas para os corbans.

    Por outro lado, a expansão também aumenta a necessidade de atenção à qualidade das vendas, documentação, conformidade e acompanhamento das regras de cada produto.

    O crescimento do consignado privado tende a exigir correspondentes cada vez mais preparados para operar de forma eficiente e segura.

    Leia também o nosso artigo sobre Nova regra do Pix amplia prazo para contestar devoluções do MED; entenda o que muda

    FIDCs continuam ganhando espaço no mercado de crédito

    A captação da Presença também reforça a importância dos FIDCs como instrumento de financiamento para empresas do mercado de crédito.

    Esses fundos permitem conectar investidores a carteiras de recebíveis, criando alternativas de funding fora das estruturas bancárias tradicionais.

    Para fintechs, financeiras, securitizadoras e empresas de crédito, esse modelo pode ser uma ferramenta importante para ampliar a capacidade de originação.

    Ao mesmo tempo, o crescimento dessas estruturas aumenta a necessidade de controles contábeis, financeiros e regulatórios adequados.

    Mercado caminha para mais tecnologia e estruturação

    O movimento da Presença reúne algumas das principais tendências atuais do mercado de crédito:

    funding estruturado, expansão do consignado privado, uso de inteligência artificial e fortalecimento dos correspondentes bancários.

    A expectativa é de que empresas capazes de combinar acesso a capital, tecnologia, controle de risco e uma rede eficiente de distribuição ganhem espaço nos próximos anos.

    Para correspondentes bancários e empresas do mercado financeiro, acompanhar essas mudanças será importante para identificar novas oportunidades e também para se adaptar a um ambiente cada vez mais tecnológico e estruturado.

    A ContabilizaíBank acompanha os principais movimentos do mercado de FIDCs, enquanto a Corbanzaí acompanha de perto as mudanças no crédito consignado, tecnologia e operação dos correspondentes bancários. Continue acompanhando nossos conteúdos para entender as tendências, oportunidades e impactos que movimentam o setor de crédito.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Presença capta R$ 300 milhões via FIDC e projeta R$ 1 bilhão em crédito