Tributação do correspondente bancário na LC 214/2025
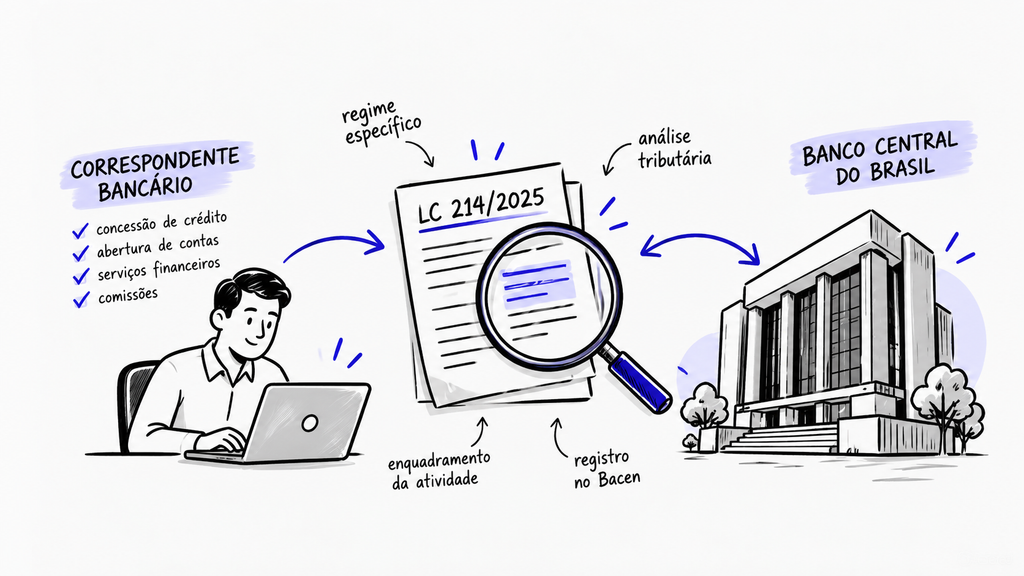
A tributação do correspondente bancário ganhou um novo ponto de atenção com a Lei Complementar nº 214/2025. A norma inclui expressamente os correspondentes registrados no Banco Central do Brasil entre os prestadores alcançados pelo regime específico aplicável aos serviços financeiros.
Mas essa regra não significa que todas as receitas de uma empresa que atua como Corban passarão automaticamente pelo mesmo tratamento tributário.
A principal questão passa a ser identificar qual atividade gerou cada receita.
Para empresas que, além da atuação como correspondente bancário, possuem outras fontes de faturamento, essa separação será essencial para a aplicação correta das novas regras de IBS e CBS.
O que a LC 214/2025 diz sobre o correspondente bancário?
A LC nº 214/2025 disciplina o novo sistema de tributação do consumo e estabelece um regime específico para determinados serviços financeiros.
Entre os prestadores listados pela legislação estão os correspondentes registrados no Banco Central do Brasil.
A lei também inclui esses correspondentes entre os fornecedores abrangidos pelo regime específico mesmo nas hipóteses previstas para agentes que não sejam supervisionados diretamente pelos órgãos integrantes do Sistema Financeiro Nacional.
Na prática, isso coloca uma questão importante para a contabilidade do Corban:
a receita decorrente da atividade de correspondente registrado no Bacen precisa ser identificada corretamente.
Como fica a tributação do correspondente bancário?
De acordo com o material analisado, as receitas decorrentes da atividade de correspondente registrado no Banco Central ficam sujeitas ao regime específico aplicável aos serviços financeiros.
Isso vale inclusive quando essa atividade é exercida por uma empresa cuja natureza principal não seja financeira.
Portanto, o enquadramento não depende apenas de a empresa ser ou não uma instituição financeira.
O ponto central é a natureza da atividade que gerou aquela receita.
Essa distinção será especialmente importante para empresas que exercem mais de uma atividade dentro do mesmo CNPJ.
Toda receita da empresa entra no regime específico?
Não.
Esse é um dos pontos mais importantes da tributação do correspondente bancário na LC 214/2025.
O fato de uma empresa possuir receitas relacionadas à atividade de Corban não significa que todo o seu faturamento passe automaticamente para o regime específico.
As receitas precisam ser analisadas de acordo com sua origem.
Assim, podem existir dentro da mesma empresa:
- receitas decorrentes da atividade de correspondente bancário;
- receitas provenientes de outros serviços;
- outras atividades econômicas não vinculadas aos serviços financeiros.
O tratamento tributário deve acompanhar a natureza de cada uma dessas operações.
Um exemplo prático
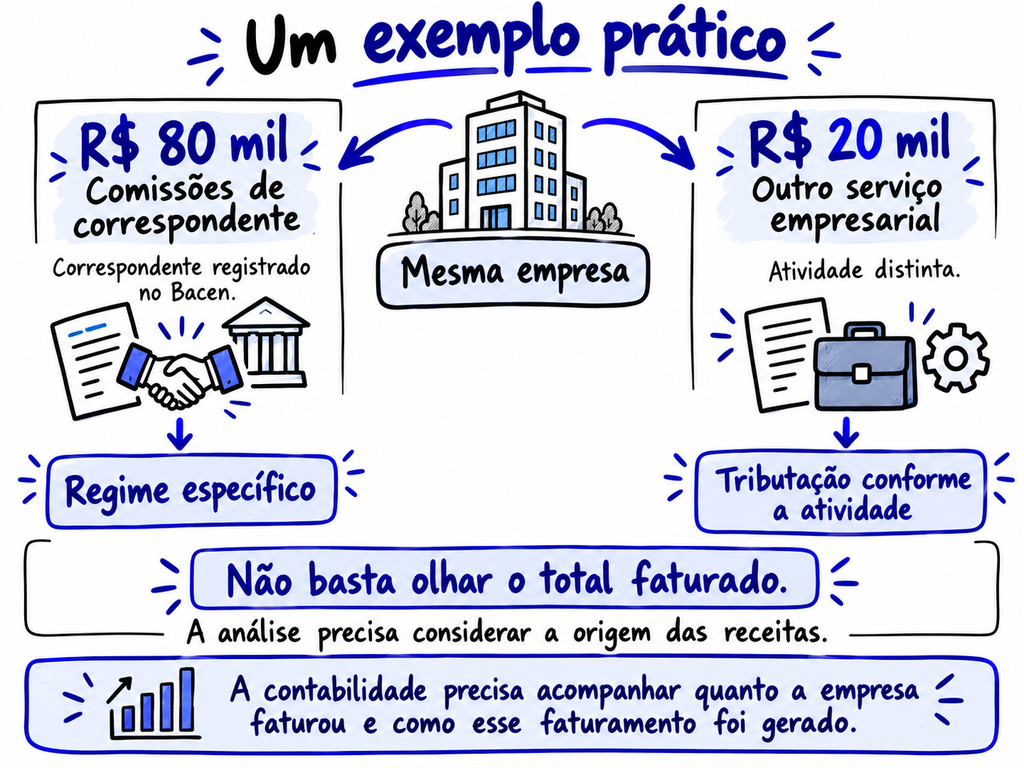
Imagine uma empresa que possua duas frentes de atuação.
Durante determinado período, ela fatura:
R$ 80 mil em comissões de correspondente bancário registrado no Bacen;
e
R$ 20 mil com outro serviço empresarial.
O faturamento total é de R$ 100 mil.
Isso não significa, porém, que os R$ 100 mil devam receber necessariamente o mesmo tratamento apenas porque pertencem à mesma pessoa jurídica.
Os R$ 80 mil relacionados à atividade de correspondente devem ser analisados dentro das regras específicas aplicáveis aos serviços financeiros.
Já os R$ 20 mil provenientes da outra atividade devem seguir o tratamento correspondente à natureza daquele serviço.
É por isso que a contabilidade precisa acompanhar não apenas quanto a empresa faturou, mas principalmente como esse faturamento foi gerado.
A natureza da receita passa a ser fundamental
A reforma tributária aumenta a importância da segregação correta das receitas.
Uma empresa que possui diversas atividades precisa conseguir identificar com clareza:
- a origem de cada receita;
- qual serviço gerou o faturamento;
- quais valores estão ligados à atividade de correspondente;
- quais receitas pertencem a outras atividades;
- qual tratamento tributário deve ser aplicado a cada operação.
Sem essa separação, aumenta o risco de aplicar a regra do regime específico sobre uma receita que não deveria estar nele, ou fazer o contrário.
Como ficam IBS e CBS para o Corban?
A LC 214/2025 criou regras específicas para determinados serviços financeiros no novo sistema de IBS e CBS.
Para a tributação do correspondente bancário, o ponto central é que a atividade do correspondente registrado no Bacen aparece expressamente entre aquelas abrangidas pelo regime específico.
A lei estabelece, ainda, que o regime específico se aplica à contraprestação referente aos serviços financeiros abrangidos por suas regras, independentemente da nomenclatura utilizada. _Lcp 214 – Correspondente bancá…
Por isso, simplesmente mudar a descrição comercial de uma receita não altera sua natureza.
É preciso analisar o serviço efetivamente prestado.
Correspondente não financeiro também entra no regime específico?
O material analisado faz uma distinção importante.
Uma empresa pode não ser uma instituição financeira e, ainda assim, exercer a atividade de correspondente bancário registrada no Banco Central.
Nesse caso, as receitas provenientes dessa atividade permanecem materialmente sujeitas ao regime específico dos serviços financeiros.
Portanto, a pergunta correta não é apenas:
“Minha empresa é financeira?”
Mas sim:
“Essa receita foi gerada pela atividade de correspondente bancário abrangida pela LC 214?”
Essa diferença muda bastante a análise.
E as demais atividades da empresa?
As demais atividades que não estejam vinculadas aos serviços financeiros não recebem automaticamente o mesmo enquadramento.
Segundo o material analisado, elas continuam sujeitas ao tratamento tributário aplicável à respectiva atividade econômica.
Isso significa que uma empresa pode conviver com tratamentos diferentes para receitas distintas.
Essa situação reforça a necessidade de manter um plano de contas bem estruturado e controles internos capazes de identificar cada fonte de faturamento.
Como ficam as obrigações acessórias do correspondente?
Outro ponto importante da LC 214 e de sua regulamentação é que tributação e obrigação acessória não são exatamente a mesma questão.
O material analisado diferencia dois cenários.
Entidade sujeita ao regime declaratório financeiro
Quando a atividade de correspondente é exercida por entidade integrada ao regime específico dos serviços financeiros, as respectivas receitas devem ser reportadas conforme o modelo declaratório previsto para esse ambiente.
Correspondente exercido por entidade não financeira
Quando a atividade é exercida por uma entidade não financeira, as receitas de correspondente continuam sujeitas materialmente ao regime específico.
Entretanto, segundo a orientação apresentada no material, o reporte dessas receitas deve ocorrer por meio do documento fiscal específico previsto na regulamentação aplicável, e não necessariamente pelo mesmo sistema declaratório utilizado pelas entidades financeiras.
Na prática, é preciso separar duas perguntas:
Como essa receita será tributada?
Como essa receita será informada ao Fisco?
As respostas podem ser diferentes.
A emissão fiscal também precisa refletir a operação
A documentação fiscal deve acompanhar a natureza da receita.
Não basta emitir uma nota fiscal genérica e posteriormente decidir como aquele valor será tratado.
A empresa precisa garantir que seus processos consigam identificar:
- o serviço efetivamente prestado;
- a origem da comissão;
- a atividade vinculada ao faturamento;
- o documento fiscal correspondente;
- o tratamento tributário aplicável.
Esse controle se torna ainda mais importante para empresas com várias atividades dentro do mesmo CNPJ.
O registro no Bacen ganha ainda mais relevância
A própria redação da LC nº 214/2025 utiliza a expressão “correspondentes registrados no Banco Central do Brasil” ao relacionar os prestadores abrangidos.
Isso significa que o registro precisa fazer parte da análise tributária.
Não é suficiente considerar apenas o CNAE utilizado pela empresa ou a forma como ela se apresenta comercialmente.
É necessário verificar o efetivo enquadramento da atividade.
O que o Corban deve revisar agora?
Com a implementação do novo sistema, alguns pontos merecem atenção imediata.
1. Registro no Banco Central
Confirme se a atividade da empresa está corretamente enquadrada como correspondente.
2. Origem das receitas
Mapeie quais valores decorrem efetivamente da atividade de correspondente bancário.
3. Outras fontes de faturamento
Identifique atividades que não estejam relacionadas ao serviço financeiro.
4. Plano de contas
Crie segregações contábeis capazes de mostrar separadamente cada tipo de receita.
5. Documentação fiscal
Verifique se os documentos emitidos representam corretamente cada operação.
6. Obrigações acessórias
Avalie qual forma de reporte será exigida para cada atividade da empresa.
A tributação do correspondente bancário passa a exigir uma análise mais detalhada da própria operação.
Não basta observar apenas faturamento total, CNAE ou regime tributário da empresa.
Será necessário entender:
quem presta o serviço, qual atividade foi realizada, de onde veio a receita e como ela deve ser reportada.
Para um Corban com diferentes fontes de faturamento, essa organização precisa começar antes da apuração dos impostos.
Ela começa no cadastro da operação, passa pela emissão fiscal e chega à escrituração contábil.
LC 214/2025 muda a análise tributária do Corban
A LC 214/2025 trouxe uma definição importante para o setor ao incluir expressamente os correspondentes registrados no Banco Central no regime específico aplicável aos serviços financeiros.
Mas o principal cuidado está em não interpretar essa regra como uma extensão automática para todas as receitas da empresa.
A análise precisa ser feita operação por operação e receita por receita.
Para o Corban, isso torna três pontos especialmente importantes:
registro correto, segregação de receitas e organização contábil.
Quanto mais cedo esses controles forem estruturados, menor tende a ser o risco de inconsistências durante a implementação do IBS e da CBS.
A Corbanzaí é especializada na contabilidade fiscal, contábil e societária de correspondentes bancários. Se o seu Corban precisa avaliar os impactos da LC 214/2025 e preparar seus processos para a reforma tributária, fale com nossa equipe.
Acesse o nosso blog para mais conteúdos relevantes.
Compartilhe:

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!
Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!

Deixe um comentário