Securitizadora

  • Tudo o que você precisa saber sobre o Depósito de 10% para Abertura da Conta da Securitizadora

    Tudo o que você precisa saber sobre o Depósito de 10% para Abertura da Conta da Securitizadora

    Ao iniciar o processo de abertura de uma empresa securitizadora, um dos passos cruciais é a abertura da conta bancária específica para esse fim. Neste artigo, vamos fornecer informações precisas sobre o depósito de 10% exigido para a abertura desta conta, com base nas diretrizes e recomendações básicas. Continue lendo para saber mais!

    Bradesco: opção para o depósito

    Um dos bancos mais recomendados para realizar a abertura da conta da securitizadora é o Bradesco. Especificamente, indicamos a agência 2618, localizada na Av. Padre Francisco Salles Colturato, 82-94, Vila Nice, Araraquara – SP, CEP 14802-000. Esta agência é bem familiarizada com o processo de abertura de contas para empresas em formação e pode fornecer assistência especializada.

    Gerentes Responsáveis

    Os gerentes responsáveis pela abertura deste tipo de conta são altamente qualificados e atenciosos. Rejane, gerente de uma das agências em Belo Horizonte, está disponível para oferecer suporte completo em todo o Brasil pelo telefone (31)8204-6989. Conte com nossa expertise para uma experiência eficiente e personalizada.

    Procedimento de Abertura e Depósito de 10%

    Ao entrar em contato com a agência mencionada ou qualquer outra do Bradesco, é importante comunicar a intenção de abrir uma “Conta de Empresa em Formação” para uma securitizadora. Durante este processo, será solicitado um depósito no valor equivalente a 10% do valor das ações da empresa. Esse depósito é fundamental e necessário para o registro do CNPJ junto à Receita Federal e à Junta Comercial.

    É essencial obter um comprovante desta transação, que deve ser emitido em nome da empresa. Este comprovante será um documento crucial para os procedimentos de registro e legalização da empresa perante as autoridades competentes.

    Processo de legalização da empresa

    A abertura da conta bancária para uma securitizadora é um passo fundamental no processo de estabelecer e legalizar a empresa. Ao seguir os procedimentos corretos, incluindo o depósito de 10% do valor das ações, e ao contar com a assistência adequada, fornecida pelo Banco Bradesco, é possível garantir uma abertura de conta eficiente e em conformidade com as regulamentações vigentes. Certifique-se de seguir todas as instruções fornecidas pela instituição financeira e obter todos os documentos necessários para o registro adequado da empresa.

    Abertura de Conta da Securitizadora com o BNK

    Além do Banco Bradesco, outra opção viável para a abertura da conta de securitizadora é o Bdigital.com.br (BNK). Este banco oferece uma alternativa adicional para aqueles que procuram estabelecer sua empresa com eficiência e confiabilidade.

    Detalhes do BNK:

    O BNK, cujo código de banco é 547, proporciona uma abordagem moderna e ágil para serviços bancários, o que pode ser particularmente benéfico para empresas em formação, como as securitizadoras. Para entrar em contato com o BNK e iniciar o processo de abertura da conta, o número de telefone disponível é 017 3122 5335.

    Vantagens da Escolha do BNK:

    • Agilidade e Eficiência: O BNK é conhecido por sua abordagem ágil e processos simplificados, o que pode acelerar o processo de abertura da conta para a securitizadora.
    • Suporte Especializado: Assim como no Banco Bradesco, no BNK você pode contar com gerentes especializados que estão familiarizados com os requisitos específicos para a abertura de contas para empresas em formação.
    • Flexibilidade de Opções: Oferecer opções adicionais de bancos dá aos empreendedores a liberdade de escolher a instituição que melhor atende às suas necessidades específicas.

    Procedimento de Abertura de Conta com o BNK:

    Ao entrar em contato com o BNK para iniciar o processo de abertura da conta para a securitizadora, certifique-se de informar claramente sua intenção de abrir uma “Conta de Empresa em Formação”. Você receberá orientações sobre os documentos necessários e o procedimento para efetuar o depósito inicial de 10% do valor das ações.

    A inclusão do BNK como uma opção para a abertura da conta da securitizadora amplia as escolhas disponíveis para os empreendedores. Com sua abordagem moderna e eficiente, o BNK oferece uma alternativa atraente para aqueles que buscam estabelecer sua empresa com sucesso. Independentemente da escolha entre o Banco Bradesco e o BNK, é essencial seguir todas as instruções fornecidas pela instituição financeira selecionada e garantir a obtenção de todos os documentos necessários para o registro adequado da empresa.

    Leia mais no blog:

    Depósito Bancário de 10% do Capital Social para abrir ou transformar empresa em S.A
    O que é uma Sociedade Anônima?

    Continue lendo >>: Tudo o que você precisa saber sobre o Depósito de 10% para Abertura da Conta da Securitizadora
  • PIS e Cofins nas Securitizadoras de Créditos Empresariais

    PIS e Cofins nas Securitizadoras de Créditos Empresariais

    O cenário da securitização de créditos empresariais passou por transformações significativas com a promulgação da Lei 14.430/2022, que finalmente trouxe normativas específicas para a atividade. O impacto, porém, estende-se também ao universo tributário, em especial no que diz respeito ao PIS e Cofins. Neste artigo, abordaremos essa questão.

    Por dentro da lei 14.430

    O artigo 35 da mencionada lei, em seu parágrafo 8º, revela uma perspectiva de dedução das despesas de captação de recursos na base de cálculo da Contribuição para o PIS/Pasep e a Cofins. No entanto, a expressão “despesas de captação de recursos” é genérica, deixando margem para interpretações e demandando cautela por parte das securitizadoras.

    É possível traçar um paralelo inicial com as práticas bancárias, onde a diferença entre o custo de captação e o proveito econômico é conhecida como spread bancário. Contudo, é crucial atentar para as nuances da legislação e a necessidade de uma regulamentação mais precisa por parte da Receita Federal do Brasil. A prudência recomenda aguardar antes de efetuar deduções imediatas, considerando a novidade da legislação.

    O que muda para as securitizadoras

    Para securitizadoras que optarem pelo lucro real e desejam realizar tais deduções, é imperativo agir com cautela. A recomendação é armazenar composições e memórias de cálculos, elucidando ao fisco as razões que fundamentam a dedução, caso haja questionamentos. A falta de clareza na legislação pode gerar interpretações divergentes entre contribuintes e fisco, resultando em auto de infração e dores de cabeça para os envolvidos.

    Quais são as alíquotas

    É crucial notar que, na opção tributária do lucro real, o PIS e a Cofins adotam o regime não-cumulativo. Para as securitizadoras de créditos empresariais, as alíquotas são de 4,0% para Cofins e 0,65% para PIS, diferentemente das empresas em geral. A não-cumulatividade implica tributação sobre as receitas financeiras, seguindo as alíquotas determinadas pelos artigos 1º do Decreto 8.426/2015 e 739 da IN RFB 1.911/2019.

    Ao calcular os tributos de PIS e Cofins, é fundamental atentar para evitar riscos tributários e equívocos na base de cálculo, evitando contingenciamentos desnecessários. A legislação recente abre espaço para interpretações, destacando a importância de acompanhamento constante das orientações da Receita Federal e da prudência na aplicação das deduções.

    Em síntese, a normatização específica trouxe avanços significativos para as securitizadoras de créditos empresariais, mas a complexidade tributária demanda cautela e atenção constante, especialmente no que diz respeito ao PIS e Cofins.

    Continue lendo no blog:

    TJSP Fixa Entendimento: Securitizadora não presta serviços além da securitização de crédito

    Tokens de Investimento em Direitos Creditórios (TIDC) e a Importância das Securitizadoras

    Lucro Real para Securitizadoras: Universo do Factoring e Fomento Empresarial

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: PIS e Cofins nas Securitizadoras de Créditos Empresariais
  • Cédula de Crédito Bancário: Vantagens e Diferenças Essenciais

    Cédula de Crédito Bancário: Vantagens e Diferenças Essenciais

    No universo financeiro, dois instrumentos se destacam como alternativas estratégicas para operações de crédito: a Cédula de Crédito Bancário (CCB) e a recém-instituída Nota Comercial. Ambas desempenham papéis distintos, sendo aplicadas em cenários específicos, proporcionando flexibilidade e adaptabilidade a diferentes demandas do mercado. Continue lendo este artigo para conhecer as principais diferenças entre ambas.

    Cédula de Crédito Bancário (CCB): Uma Parceria Bancária de 20 Anos

    A CCB, regida pela Lei 10.931/04 e celebrando duas décadas de existência, representa um título de crédito bancário que documenta uma extensa gama de contratos, desde financiamentos de veículos até operações de capital de giro. Emitida contra uma instituição financeira, a CCB se destaca por sua versatilidade e capacidade de regular as relações entre usuários e o sistema bancário.

    Ao ser emitida, a CCB está sujeita ao Imposto sobre Operações Financeiras (IOF) e pode agora ser formatada de maneira escritural, possibilitando endossos e execução independente de protestos. No setor, a CCB é frequentemente utilizada através do Banking as a Service (BaaS), substituindo operações arriscadas e agregando novas modalidades, como consignado privado e financiamento imobiliário.

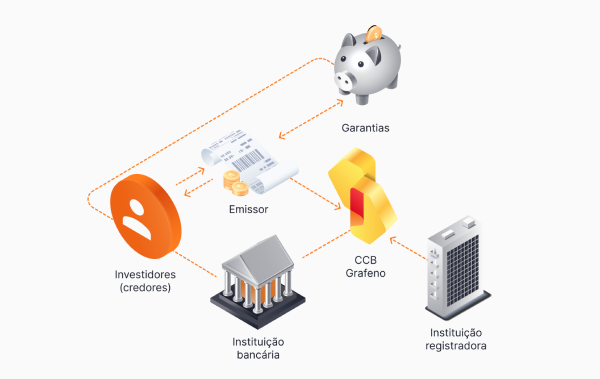
    Diferenciando-se pela amplitude de aplicação, a CCB pode conter cláusulas de vencimento antecipado e diversas garantias, desde caução de títulos até alienação fiduciária de bens. Após ser “gestada” pela instituição financeira, a CCB pode ser endossada para uma estrutura terceira, transformando-a em credora, com todas as garantias e juros vinculados.

    Nota Comercial: Uma Alternativa Escritural e Não Bancária

    A Nota Comercial, introduzida pela Lei 14.195/2021, surge como uma alternativa distinta à CCB. Diferentemente desta, a Nota Comercial não se confunde com a nota promissória, sendo simultaneamente um valor mobiliário e um título de crédito. Este instrumento, definido pelo art. 45 da referida lei, é um título de crédito não conversível em ações, emitido exclusivamente sob forma escritural por instituições autorizadas pela Comissão de Valores Mobiliários (CVM).

    A Nota Comercial representa um direito creditório, uma promessa de pagamento feita pela empresa emissora em favor do beneficiário, sem a necessidade de intermediação de instituições financeiras. Diferentemente da CCB, sua emissão não incide em IOF, tornando-a uma opção mais econômica para negociação.

    Entretanto, a nota comercial tem suas limitações. Restrita a sociedades anônimas, de capital aberto ou fechado, sociedades limitadas e entes cooperativados, ela não pode ser emitida por MEIs, pessoas físicas ou outras formas societárias. Por outro lado, oferece a liberdade de negociação, podendo ser utilizada como uma ferramenta de captação de recursos ou substituindo contratos de mútuo.

    Além disso, a nota comercial é uma alternativa atraente para factoring, FIDCs e securitizadoras que buscam operações seguras, permitindo a inclusão de garantias diversas sem a necessidade de duplicatas como garantia. A liberdade de negociação também possibilita a inclusão de cláusulas de conversibilidade em participação societária em ofertas privadas.

    Em conclusão, a escolha entre CCB e Nota Comercial depende da natureza da transação e das necessidades específicas das partes envolvidas. Ambas oferecem oportunidades únicas e podem desempenhar papéis cruciais em operações financeiras e comerciais diversas.

    Continue navegando no blog:

    Aquisição de Novos Imóveis após a Formação da Holding

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Cédula de Crédito Bancário: Vantagens e Diferenças Essenciais
  • Cédula de Crédito Bancário e sistema da GRAFENO para potencializar negócios

    Cédula de Crédito Bancário e sistema da GRAFENO para potencializar negócios

    Você já ouviu falar na Cédula de Crédito Bancário (CCB)? Este título de crédito oferecido pelo sistema da GRAFENO pode ser a peça-chave para impulsionar a sua empresa, proporcionando inúmeras vantagens que podem fazer toda a diferença no cenário financeiro. Neste artigo, exploraremos algumas razões convincentes para considerar a CCB em suas operações de crédito.

    1. Segurança Jurídica ao Credor:

    Um dos principais benefícios da Cédula de Crédito Bancário é a segurança jurídica que ela proporciona ao credor. Ao utilizar esse instrumento, os interesses do credor são protegidos de maneira eficaz, oferecendo uma base sólida para as transações financeiras.

    2. Simulador Online para Facilitar as Operações:

    Com o sistema GRAFENO, a CCB se destaca ao oferecer um simulador online, permitindo que você simule todo o fluxo da sua operação de forma 100% digital. Essa ferramenta possibilita definir parâmetros essenciais, como o tipo de alíquota, número de parcelas, amortização, entre outros, com precisão total. Dessa forma, é possível evitar cálculos imprecisos e morosos realizados manualmente.

    3. Prazos Flexíveis Adequados às Necessidades Empresariais:

    A CCB oferece prazos de pagamento e taxas flexíveis, adaptando-se de maneira personalizada às necessidades específicas da sua empresa. Essa flexibilidade é crucial para garantir que as condições financeiras estejam alinhadas com a realidade e o ciclo de negócios da sua organização.

    4. Múltiplas Opções de Garantia para Aumentar a Confiança:

    Outro diferencial da Cédula de Crédito Bancário é a possibilidade de associar várias opções de garantia às operações. Essa flexibilidade aumenta a confiança do credor, proporcionando alternativas para garantir que a transação seja segura e respaldada por ativos tangíveis.

    5. Contratação 100% Digital para Simplificar Processos:

    A modernidade está presente na CCB oferecida pelo sistema GRAFENO, uma vez que a contratação e assinatura são realizadas de forma totalmente digital. Essa abordagem simplifica o processo, economiza tempo e elimina a necessidade de burocracias tradicionais, permitindo que as operações sejam conduzidas de maneira mais eficiente.

    Em conclusão, a Cédula de Crédito Bancário é uma ferramenta poderosa para empresas que buscam soluções inovadoras e eficientes em suas operações de crédito. A combinação da segurança jurídica, flexibilidade de prazos, simulador online, opções de garantia e a praticidade da contratação digital fazem da CCB uma escolha estratégica para impulsionar o sucesso financeiro do seu negócio. Ao considerar a CCB com o respaldo do sistema GRAFENO, você estará adotando uma abordagem moderna e eficaz para otimizar suas operações de crédito.

    Continue navegando no blog:

    Contrato de Securitização como Título Executivo Extrajudicial: saiba mais

    Direito de Regresso em Duplicatas Descontadas e o Papel das Instituições no Fomento Comercial

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Cédula de Crédito Bancário e sistema da GRAFENO para potencializar negócios
  • Regulamentação da CVM: Tokens de Recebíveis e Renda Fixa

    Regulamentação da CVM: Tokens de Recebíveis e Renda Fixa

    A Comissão de Valores Mobiliários (CVM), por meio da Superintendência de Supervisão de Securitização (SSE), divulgou recentemente o Ofício Circular CVM/SSE 6/2023 (OC 6/23), que complementa informações sobre a caracterização de tokens de recebíveis e de tokens de renda fixa como valores mobiliários. Neste artigo, vamos esclarecer dúvidas sobre a regulamentação.

    Contextualizando os Ofícios Circulares 4/23 e 6/23

    Ambos os Ofícios Circulares, 4/23 e 6/23, têm o propósito de divulgar interpretações da SSE sobre a possibilidade de enquadrar tokens de recebíveis (TR) como valores mobiliários. Importante ressaltar que não se trata de regulamentações, mas de orientações resultantes de amplo debate com o mercado.

    O Superintendente de Supervisão de Securitização da CVM, Bruno Gomes, esclarece que o objetivo é orientar e não regulamentar, destacando que as consultas recebidas evidenciaram dúvidas do mercado sobre a caracterização desses investimentos como valores mobiliários.

    Esclarecimentos do Ofício Circular CVM/SSE 4/2023

    O OC 4/23 busca trazer clareza sobre a caracterização de investimentos em direitos creditórios como valores mobiliários quando ofertados publicamente. O documento destaca características essenciais para o enquadramento de determinadas modalidades de TR como valores mobiliários, baseando-se no Parecer de Orientação 40, que consolidou o entendimento da CVM sobre a regulação de criptoativos.

    Gomes enfatiza que cabe aos ofertantes avaliar a aderência de suas ofertas às orientações dos ofícios circulares, concluindo pela necessidade ou não de se submeterem à regulação da CVM.

    Diferenças entre Securitização e Contrato de Investimento Coletivo

    O OC 4/23 não especifica quando as modalidades de TR se caracterizam como operação de securitização, contrato de investimento coletivo, ou ambos. No entanto, destaca que o atendimento às normas da CVM é igualmente requerido, independentemente da distinção, ressaltando a necessidade de avaliação pelos ofertantes.

    A SSE considera a “tokenização” como o processo de representar digitalmente um ativo, indicando que tokens representando contrato de investimento coletivo em recebíveis ou uma operação de securitização podem ser considerados valores mobiliários lastreados no crédito ou no direito creditório.

    Tokens de Recebíveis e Renda Fixa como Valores Mobiliários: Considerações Importantes

    Apesar de alguns tokens se enquadrarem como valores mobiliários, podem não caracterizar operações de securitização se atenderem a critérios como oferta pública de um único direito creditório, fluxo de caixa direto para investidores, ausência de mecanismos predeterminados para substituição do direito creditório, entre outros.

    Exclusões de Títulos Cambiais e Utilização da Resolução CVM 88

    O entendimento expresso nos ofícios não se aplica a ofertas públicas de Cédula de Crédito Bancário (CCB), Certificado de Cédula de Crédito Bancário (CCCB) ou Cédula de Crédito Imobiliário (CCI), desde que atendidos os requisitos legais.

    O OC 6/23 complementa informações sobre a utilização da Resolução CVM 88 para ofertas de TR por meio de plataformas de crowdfunding. O emissor pode ser considerado patrimônio separado, sujeito a limites e regras estabelecidas pela resolução.

    Em resumo, os Ofícios Circulares da CVM fornecem diretrizes essenciais para a compreensão do tratamento de tokens de recebíveis e renda fixa como valores mobiliários, promovendo transparência e orientando os participantes do mercado em suas operações. Importa aos ofertantes avaliar minuciosamente a aderência de suas ofertas às orientações da CVM para garantir a conformidade regulatória.

    Leia mais no blog:

    Contrato de Securitização como Título Executivo Extrajudicial: saiba mais

    Direito de Regresso em Duplicatas Descontadas e o Papel das Instituições no Fomento Comercial

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Regulamentação da CVM: Tokens de Recebíveis e Renda Fixa
  • Nota Comercial:Alternativa de Empréstimo

    Nota Comercial:Alternativa de Empréstimo

    No universo complexo das transações financeiras e operações empresariais, a nota comercial emerge como uma alternativa sólida e legalmente amparada para captação de recursos. Este artigo pretende explorar a natureza da nota comercial, esclarecendo sua função como uma modalidade de empréstimo, substituindo práticas mais arriscadas e oferecendo uma perspectiva inovadora de financiamento.

    O Mútuo Feneratício e a Cessão de Crédito

    Iniciemos nossa reflexão compreendendo o contexto do mútuo feneratício, uma operação prevista no Código Civil. Nesse cenário, a duplicata comissária é apresentada como uma forma de mútuo feneratício, uma transação na qual entregamos “dinheiro” ao cedente, e, se tudo transcorrer conforme o esperado, recebemos “dinheiro” em retorno. No entanto, essa operação é disfarçada de cessão de crédito, embora não se concretize completamente, pois o devedor da obrigação não é notificado de forma efetiva.

    A Nota Comercial como Modalidade de Empréstimo

    Ao abordarmos a nota comercial, vislumbramos uma maneira eficaz para o emitente captar recursos, comprometendo-se a efetuar o pagamento em um período determinado ou em parcelas, mediante uma remuneração acordada. Diversos investidores, tais como factoring, securitizadoras ou fundos de investimentos, podem participar, dependendo de seu apetite pelo investimento em renda fixa.

    A operação se respalda no lastro, que representa as operações da empresa emissora e pode envolver garantias reais, pessoais e até mesmo a alienação fiduciária. Assim, podemos interpretar a nota comercial como uma forma de desintermediação financeira, substituindo práticas arriscadas, como as operações comissárias, operações intercompany e o fomento à produção.

    É crucial salientar que a nota comercial encontra seu lastro legal na Lei 14.195/21. Isso significa que a operação está claramente e legalmente prevista, proporcionando segurança jurídica aos envolvidos. Portanto, não há razão para receios. Substituir carteiras de operações duvidosas, tanto do ponto de vista legal quanto de crédito, torna-se uma escolha fundamentada, respaldada por uma base legal sólida e cristalina.

    Em síntese, a nota comercial representa mais do que uma simples transação financeira; é uma estratégia inteligente para empresas captarem recursos de maneira segura e legalmente respaldada. A substituição de práticas menos seguras por essa modalidade de empréstimo revela-se não apenas como uma inovação nos métodos de financiamento, mas também como um passo sólido em direção à sustentabilidade e estabilidade financeira. Ao compreendermos a essência da nota comercial, abrimos as portas para novas possibilidades no universo empresarial e financeiro.

    Continue navegando no blog:

    TJSP Fixa Entendimento: Securitizadora não presta serviços além da securitização de crédito

    Contrato de Securitização como Título Executivo Extrajudicial: saiba mais

    Tokens de Investimento em Direitos Creditórios (TIDC) e a Importância das Securitizadoras

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Nota Comercial:Alternativa de Empréstimo