Subsidiária integral para securitizadora: como funciona
A subsidiária integral pode ser uma alternativa estratégica para grupos empresariais que desejam organizar operações de securitização com separação jurídica, governança e maior clareza entre a atividade principal da empresa e o veículo utilizado no mercado de capitais.
Na prática, trata-se de uma companhia cujo capital pertence integralmente a uma única sociedade controladora.
No mercado de securitização, esse modelo ganha relevância porque a regulamentação da CVM prevê situações específicas em que uma Sociedade de Propósito Específico — SPE — pode ser constituída como subsidiária integral de uma companhia securitizadora registrada.
Mas isso não significa que qualquer empresa possa simplesmente criar uma nova S.A. e passar a operar como securitizadora sem observar as regras societárias e regulatórias aplicáveis.
Neste artigo, você vai entender como funciona a subsidiária integral, qual a relação dessa estrutura com securitizadoras e quais pontos precisam ser avaliados antes de utilizá-la.
O que é uma subsidiária integral?
A subsidiária integral é uma companhia cujo único acionista é outra sociedade brasileira.
A estrutura está prevista na Lei nº 6.404/1976, a Lei das Sociedades por Ações.
Pela legislação, a subsidiária integral pode surgir, entre outras formas, por:
- constituição de uma nova companhia com um único acionista societário;
- aquisição da totalidade das ações de uma companhia por outra sociedade brasileira;
- incorporação de ações, observadas as regras legais aplicáveis.
A característica principal é simples:
uma única sociedade controla 100% das ações da subsidiária.
Apesar desse controle integral, a subsidiária continua sendo uma pessoa jurídica distinta da controladora.
Isso significa que possui:
- CNPJ próprio;
- patrimônio próprio;
- contabilidade própria;
- obrigações próprias;
- administração própria;
- responsabilidades jurídicas próprias.
Essa separação é justamente um dos motivos pelos quais o modelo pode ser útil em estruturas de securitização.
Como funciona uma subsidiária integral?
Imagine uma empresa chamada Empresa A.
Ela deseja criar uma estrutura específica para determinadas operações financeiras.
Em vez de realizar todas essas atividades diretamente dentro do mesmo CNPJ, a Empresa A pode constituir uma nova companhia.
A estrutura ficaria, de maneira simplificada:
Empresa A — controladora
↓ 100% das ações
Subsidiária integral
A Empresa A controla integralmente a nova companhia, mas as duas continuam sendo pessoas jurídicas diferentes.
Assim, determinados contratos, ativos, obrigações e fluxos financeiros podem permanecer dentro da subsidiária, conforme a finalidade definida para aquela estrutura.
Qual a relação entre subsidiária integral e securitizadora?
É aqui que o tema se torna especialmente relevante para o mercado de capitais.
A Resolução CVM nº 60 disciplina as companhias securitizadoras de direitos creditórios registradas na CVM.
A norma prevê duas categorias de registro:
Categoria S1
Permite a emissão pública de títulos de securitização exclusivamente com instituição de regime fiduciário.
Categoria S2
Permite a emissão pública de títulos de securitização com ou sem regime fiduciário.
Dentro dessa regulamentação existe uma previsão específica envolvendo subsidiárias integrais.
Uma SPE que seja subsidiária integral de uma securitizadora registrada na categoria S2 pode ficar dispensada de registro próprio na CVM, desde que cumpra os requisitos estabelecidos na Resolução CVM 60.
Entre esses requisitos está a existência de apenas uma emissão em circulação e a manutenção dos mesmos diretores da companhia securitizadora controladora.
Essa estrutura é diferente de simplesmente abrir uma securitizadora independente.
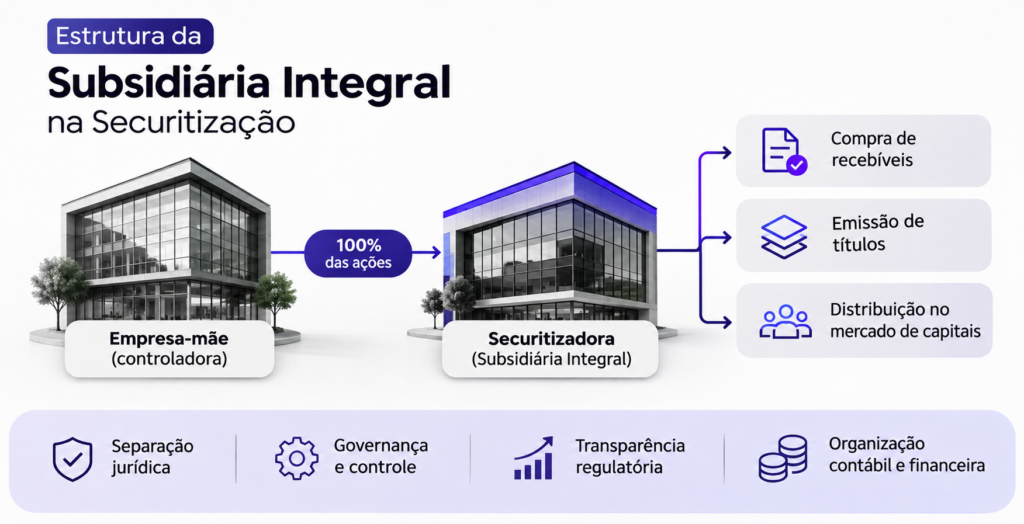
Como seria essa estrutura na prática?
De maneira simplificada:
Securitizadora registrada na CVM — categoria S2
↓ 100% das ações
SPE subsidiária integral
↓
Operação específica de securitização
A companhia securitizadora registrada permanece responsável por determinadas obrigações relacionadas à subsidiária.
Entre elas estão a elaboração e o envio de demonstrações financeiras e informações periódicas e eventuais previstas na regulamentação.
Isso permite organizar uma operação específica em um CNPJ separado, mantendo a companhia securitizadora controladora dentro da estrutura regulatória.
Por que usar uma subsidiária integral em securitização?
Existem diferentes razões estratégicas.
Separação jurídica
A subsidiária possui personalidade jurídica própria.
Isso permite separar determinada operação das demais atividades da controladora.
Organização contábil
Receitas, despesas, ativos e obrigações podem ser acompanhados dentro de uma entidade específica.
Isso facilita a leitura financeira da operação.
Governança
Como existe uma única controladora, a estrutura societária tende a ser mais simples do ponto de vista de controle.
Não existem vários acionistas disputando decisões estratégicas dentro da subsidiária.
Rastreabilidade
Uma operação concentrada em uma SPE pode facilitar o acompanhamento de:
- ativos;
- passivos;
- contratos;
- títulos emitidos;
- fluxos financeiros;
- obrigações com investidores.
Segregação operacional
A empresa principal pode manter sua atividade operacional enquanto uma entidade específica concentra determinadas operações de securitização.
Subsidiária integral e SPE são a mesma coisa?
Não.
Esse é um ponto importante.
Subsidiária integral descreve uma relação societária.
Significa que uma companhia possui um único acionista, que é outra sociedade brasileira.
Já SPE — Sociedade de Propósito Específico descreve uma sociedade criada para uma finalidade determinada.
Uma empresa pode, portanto, ser ao mesmo tempo:
uma SPE
e
uma subsidiária integral.
É justamente esse tipo de combinação que aparece na Resolução CVM 60 em determinadas estruturas de securitização.
Toda subsidiária integral precisa se registrar na CVM?
Não necessariamente.
A Resolução CVM 60 prevê uma situação específica em que uma SPE subsidiária integral de uma securitizadora registrada na categoria S2 não precisa obter registro próprio.
Mas existem condições.
A SPE precisa estar enquadrada no modelo previsto pela norma.
Portanto, não é correto concluir que:
“toda subsidiária integral está dispensada de registro”.
A dispensa depende da estrutura concreta e dos requisitos regulatórios.
Qual é o papel da securitizadora controladora?
Quando uma securitizadora registrada na categoria S2 utiliza uma SPE subsidiária integral dentro da estrutura prevista pela CVM, a controladora continua tendo responsabilidades relevantes.
A Resolução CVM 60 determina, por exemplo, que a securitizadora registrada assegure a elaboração e o envio das informações exigidas em nome de suas subsidiárias integrais.
Ou seja, a criação da SPE não elimina obrigações de governança e transparência.
Pelo contrário.
Ela exige uma estrutura organizada para que a controladora consiga acompanhar adequadamente as operações das subsidiárias.
Subsidiária integral significa proteção patrimonial absoluta?
Não.
A existência de pessoas jurídicas distintas cria separação patrimonial e jurídica.
Mas isso não deve ser interpretado como uma “blindagem absoluta”.
A estrutura precisa ser utilizada corretamente.
Mistura patrimonial, operações inadequadas, ausência de controles ou descumprimento das normas podem gerar riscos.
Por isso, a subsidiária integral deve fazer parte de uma estrutura real de governança, e não ser apenas um CNPJ criado formalmente.
Como a contabilidade funciona nessa estrutura?
A subsidiária integral precisa manter sua própria contabilidade.
Isso significa registrar separadamente:
- receitas;
- despesas;
- ativos;
- passivos;
- patrimônio líquido;
- contratos;
- operações financeiras.
Dependendo da relação entre as empresas, também podem existir efeitos de consolidação das demonstrações financeiras da controladora.
Por isso, a estruturação contábil precisa começar antes da primeira operação.
Criar o CNPJ e organizar a contabilidade posteriormente costuma gerar retrabalho e riscos.
Subsidiária integral traz eficiência tributária?
Pode existir planejamento tributário dentro de estruturas de securitização, mas esse tema precisa ser analisado com bastante cuidado.
Não é correto afirmar que a simples criação de uma subsidiária integral elimina automaticamente IRPJ, CSLL, PIS ou Cofins.
O tratamento tributário depende de fatores como:
- natureza das receitas;
- estrutura da operação;
- regime tributário;
- despesas e deduções permitidas;
- títulos emitidos;
- relação entre controladora e subsidiária;
- legislação aplicável à securitização.
Por isso, eficiência tributária deve ser consequência de uma estrutura juridicamente válida e economicamente coerente — não o único motivo para criar a companhia.
Quais são os desafios da subsidiária integral?
Apesar das vantagens, a estrutura envolve custos e responsabilidades.
Entre os principais desafios estão:
Constituição societária
A criação da companhia exige estatuto, atos societários e registro empresarial adequado.
Governança
Mesmo com uma única controladora, a subsidiária precisa cumprir as regras societárias aplicáveis às S.A.
Contabilidade
É necessário manter escrituração e demonstrações próprias.
Compliance
As operações precisam respeitar as normas aplicáveis ao mercado de capitais.
Regulação
Quando a estrutura estiver dentro do escopo da CVM, é necessário observar a Resolução CVM 60 e demais regras aplicáveis.
Custos operacionais
Auditoria, contabilidade, jurídico, administração e controles podem tornar a estrutura mais complexa do que uma empresa operacional convencional.
Subsidiária integral ou securitizadora própria?
Essa comparação precisa ser feita com cuidado.
Uma companhia securitizadora independente e uma SPE subsidiária integral inserida em uma estrutura com securitizadora S2 não são simplesmente duas versões do mesmo produto.
São arquiteturas diferentes.
A escolha depende de fatores como:
- objetivo da operação;
- frequência das emissões;
- tipo de ativo;
- modelo de captação;
- investidores;
- governança;
- custo;
- necessidade de escala;
- estratégia de longo prazo.
Em determinados projetos, pode fazer sentido constituir uma securitizadora própria.
Em outros, uma SPE subsidiária integral dentro de uma estrutura já registrada pode ser mais adequada.
A resposta depende da operação.
O que analisar antes de montar uma subsidiária integral?
Antes da constituição, vale responder algumas perguntas.
Qual será a finalidade da empresa?
Defina claramente quais operações serão realizadas.
Quem será a controladora?
A estrutura precisa respeitar os requisitos societários da subsidiária integral.
A operação envolve oferta pública?
Isso pode alterar significativamente as exigências regulatórias.
Qual será o papel da securitizadora?
É importante entender quem fará a emissão, administração e acompanhamento da operação.
Será necessário registro na CVM?
A resposta depende da estrutura adotada e das regras aplicáveis.
Como ficará a contabilidade?
Plano de contas, integração de sistemas e demonstrações precisam ser planejados desde o início.
Qual será o tratamento tributário?
A análise deve ser feita antes da operação começar, e não apenas no momento de recolher os tributos.
A subsidiária integral pode melhorar a governança?
Sim, quando utilizada corretamente.
A controladora mantém 100% do capital, mas a operação fica juridicamente separada.
Isso pode facilitar:
- definição de responsabilidades;
- controle financeiro;
- auditoria;
- compliance;
- acompanhamento de indicadores;
- prestação de informações;
- gestão de riscos.
Para grupos empresariais que desejam acessar o mercado de capitais, essa organização pode ser especialmente importante.
Subsidiária integral não é apenas um novo CNPJ
Esse talvez seja o ponto mais importante.
Criar uma subsidiária integral não significa apenas abrir outra empresa.
A decisão envolve estrutura societária, contabilidade, governança, tributação, contratos e, em determinadas situações, regulação da CVM.
No mercado de securitização, a estrutura pode ser especialmente útil quando existe uma companhia securitizadora registrada na categoria S2 utilizando SPEs subsidiárias integrais dentro das condições previstas na Resolução CVM 60.
Por isso, a constituição precisa começar pelo desenho da operação.
Só depois desse desenho é que se define qual estrutura societária faz sentido.
Leia também o nosso artigo sobre
Quer estruturar uma securitizadora com mais segurança?
A montagem de uma operação de securitização envolve decisões societárias, contábeis, tributárias e regulatórias que precisam estar alinhadas desde o início.
A ContabilizaíBank é especializada em contabilidade para securitizadoras e empresas do mercado de crédito e capitais.
Se sua empresa está avaliando a criação de uma securitizadora, SPE ou subsidiária integral, fale com nossa equipe para entender como estruturar a contabilidade e os controles da operação desde a constituição.
Compartilhe:

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!
Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!
Deixe um comentário