Reforma tributária pode ampliar uso de FIDC de risco sacado
Nova dinâmica de IBS e CBS pode aumentar a atenção das empresas sobre capital de giro e financiamento de fornecedores, abrindo espaço para estruturas de risco sacado no mercado de capitais.
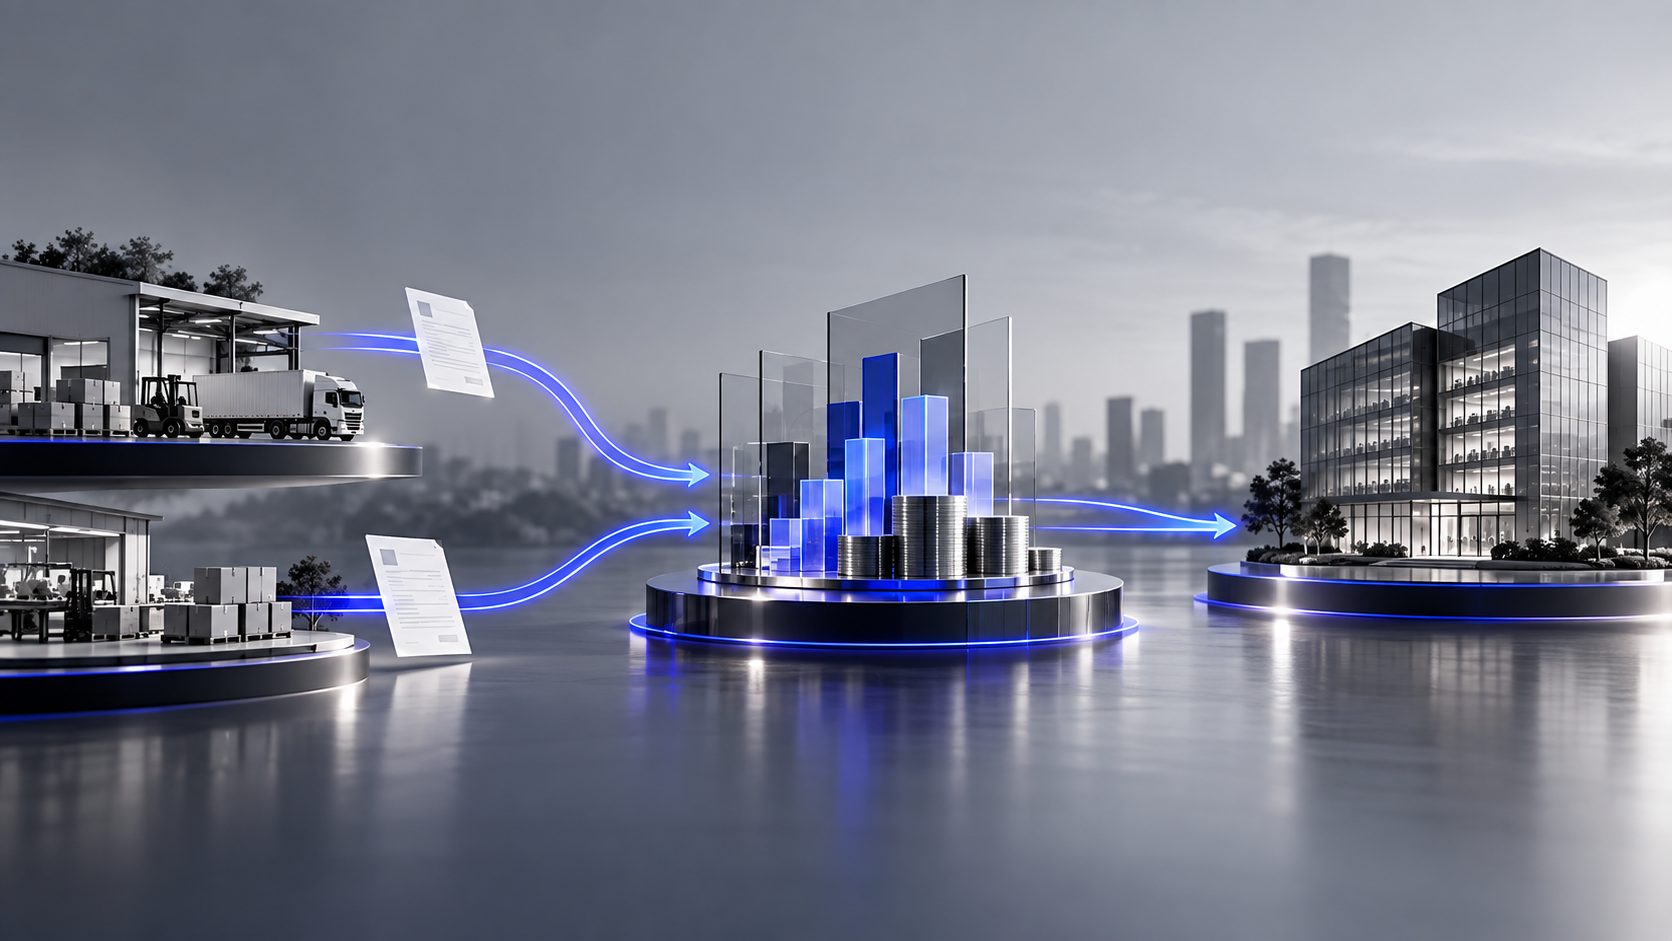
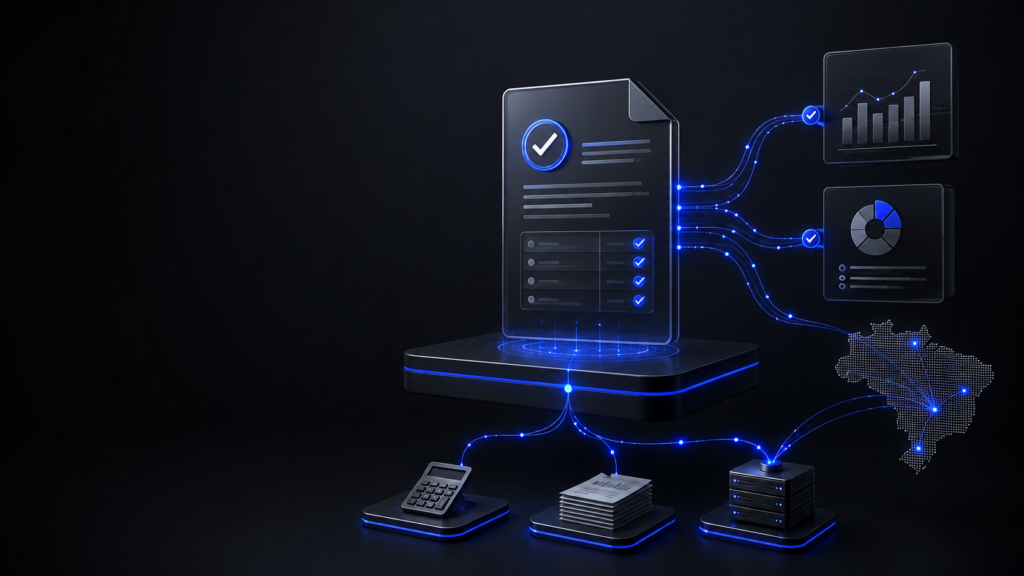
A reforma tributária pode aumentar a pressão sobre o capital de giro das empresas e ampliar a procura por estruturas de FIDC de risco sacado. Com a nova dinâmica de IBS e CBS, companhias com cadeias extensas de fornecedores precisarão olhar não apenas para a adequação fiscal, mas também para os possíveis impactos financeiros da transição.
Nesse cenário, o FIDC de risco sacado pode ganhar relevância como alternativa para antecipar recursos aos fornecedores sem necessariamente reduzir o prazo de pagamento negociado pela empresa compradora.
A discussão interessa especialmente a CFOs, tesourarias, gestores de suprimentos e empresas que dependem de cadeias extensas de fornecimento. Mais do que uma mudança tributária, a implementação do novo sistema pode exigir uma revisão da forma como essas companhias administram liquidez, recebíveis e financiamento.
Reforma tributária muda a dinâmica dos créditos de IBS e CBS
A Lei Complementar nº 214/2025 estabeleceu as principais regras do IBS e da CBS e definiu uma nova sistemática de não cumulatividade.
Pela legislação, o contribuinte sujeito ao regime regular poderá, como regra, apropriar créditos de IBS e CBS quando ocorrer a extinção dos débitos relacionados às operações das quais seja adquirente. Essa extinção poderá ocorrer por diferentes modalidades previstas em lei, como pagamento pelo contribuinte, compensação, recolhimento pelo adquirente e recolhimento durante a liquidação financeira da operação, por meio do chamado split payment.
Há, porém, uma regra transitória importante: enquanto não estiverem implementados determinados mecanismos, como o split payment ou o recolhimento pelo adquirente, a legislação dispensa temporariamente o requisito de extinção do débito para a apropriação do crédito, desde que sejam observadas as condições previstas em lei.
Isso significa que o impacto financeiro não deve ser analisado de maneira isolada ou automática. Ele dependerá da implementação operacional dos mecanismos da reforma, da estrutura de cada cadeia e da forma como pagamentos e tributos circulam entre fornecedores e compradores.
FIDC de risco sacado e capital de giro: qual é a relação?
A necessidade de capital de giro é uma preocupação recorrente dentro das empresas.
Quanto maior o intervalo entre os desembolsos necessários para manter a operação e o recebimento das vendas, maior tende a ser a quantidade de recursos que a companhia precisa manter disponível para sustentar estoques, fornecedores, tributos, folha e demais compromissos.
A reforma adiciona uma nova variável a essa conta.
Em empresas que trabalham com cadeias longas e prazos de pagamento elevados, a interação entre a liquidação financeira das compras, o recolhimento dos novos tributos e a apropriação dos créditos pode modificar o planejamento de caixa.
É justamente nesse contexto que o FIDC de risco sacado passa a chamar atenção.
A estrutura pode permitir que o fornecedor transforme o recebível em caixa antes do vencimento comercial, enquanto o comprador preserva o prazo originalmente negociado.
Por que os fornecedores também entram nessa discussão?
Grandes empresas frequentemente negociam prazos de 60, 90 dias ou até superiores com seus fornecedores.
Do ponto de vista da empresa compradora, esses prazos ajudam na administração do fluxo de caixa. Para o fornecedor, entretanto, significam financiar parte da operação até o recebimento.
Quanto maior o prazo, maior pode ser a necessidade de capital para manter produção, estoque, salários e novas entregas.
Essa situação se torna especialmente sensível para fornecedores pequenos e médios, que normalmente possuem menor acesso a crédito ou pagam taxas superiores para financiar suas operações.
Por isso, a discussão sobre reforma tributária e capital de giro não envolve apenas o caixa da empresa âncora. Ela também alcança a saúde financeira de toda a cadeia.
Como o FIDC de risco sacado pode ajudar no financiamento da cadeia
Em uma operação de risco sacado, o fornecedor possui um valor a receber de uma empresa compradora.
Após a entrega dos produtos ou serviços e o reconhecimento da obrigação pelo comprador, esse direito creditório pode ser cedido a uma estrutura de financiamento, incluindo um FIDC de risco sacado.
O fundo antecipa os recursos ao fornecedor e passa a receber o pagamento da empresa compradora no vencimento acordado.
Na prática, a estrutura permite conciliar dois interesses:
o fornecedor recebe antes e melhora sua liquidez;
a empresa compradora mantém o prazo comercial originalmente negociado.
Essa combinação pode se tornar especialmente relevante em cadeias com grande quantidade de fornecedores ou nas quais o prazo médio de pagamento representa uma parte importante da estratégia financeira da empresa âncora.
Risco da empresa âncora pode influenciar o custo da antecipação
Uma das características mais relevantes do risco sacado está na análise de crédito da operação.
Em linhas tradicionais, o fornecedor costuma contratar financiamento considerando principalmente seu próprio perfil de crédito.
Em uma operação de risco sacado, o crédito da empresa compradora pode ter peso importante na precificação, já que é ela quem deverá liquidar o recebível no vencimento.
Quando a empresa âncora apresenta menor risco de crédito do que seus fornecedores, isso pode permitir condições mais competitivas de antecipação.
Para empresas pequenas e médias da cadeia, a diferença pode representar acesso a uma fonte de liquidez em condições distintas das linhas bancárias contratadas individualmente.
FIDC de risco sacado e supply chain finance
Essas estruturas fazem parte de um conceito mais amplo conhecido como supply chain finance, ou financiamento da cadeia de fornecedores.
A ideia parte do princípio de que a situação financeira dos fornecedores também representa um risco para a própria empresa compradora.
Um fornecedor com falta de capital pode reduzir produção, atrasar entregas, postergar investimentos ou, em casos extremos, interromper suas atividades.
Para uma indústria ou grande companhia que depende desses insumos, o problema rapidamente deixa de ser apenas do fornecedor.
Nesse contexto, o FIDC de risco sacado pode integrar uma estratégia de proteção da cadeia ao conectar mercado de capitais, antecipação de recebíveis e gestão financeira dos fornecedores.
O objetivo não é apenas financiar uma venda, mas também criar uma estrutura capaz de sustentar a continuidade das relações comerciais.
Por que o FIDC de risco sacado pode ganhar espaço com a reforma tributária?
A reforma aumenta a necessidade de as empresas compreenderem com mais profundidade a relação entre tributos, pagamentos e capital de giro.
O split payment é um exemplo dessa mudança. A LC 214 prevê a segregação e o recolhimento de IBS e CBS durante a liquidação financeira das operações abrangidas pelo mecanismo. A legislação também estabelece que, em pagamentos parcelados, essa segregação deverá ocorrer proporcionalmente às parcelas liquidadas.
A própria lei determina ainda que a liquidação antecipada de recebíveis não elimina a obrigação de segregação e recolhimento do IBS e da CBS conforme as regras aplicáveis ao split payment.
Para as empresas, isso reforça a necessidade de observar não apenas o prazo nominal de uma compra ou venda, mas todo o fluxo financeiro associado à transação.
É nesse ambiente que soluções de antecipação e financiamento de fornecedores podem ganhar maior relevância estratégica.
FIDCs podem conectar mercado de capitais e fornecedores
O uso de FIDCs também permite que o financiamento da cadeia seja estruturado dentro do mercado de capitais.
O fundo pode adquirir direitos creditórios originados por fornecedores de uma ou mais empresas, de acordo com sua política de investimento e estrutura operacional.
A depender do modelo adotado, a operação pode envolver diferentes classes ou subclasses de cotas e mecanismos destinados à distribuição de riscos entre investidores.
Em estruturas voltadas a uma empresa âncora específica, existe ainda a possibilidade de desenhar programas integrados aos processos de compras, confirmação de recebíveis e pagamentos.
O resultado é uma estrutura mais ampla do que uma simples antecipação pontual.
O FIDC de risco sacado pode fazer parte da arquitetura financeira da cadeia de fornecimento.
O que CFOs e empresas precisam avaliar agora?
O impacto da reforma será diferente para cada companhia.
Empresas com poucos fornecedores, pagamentos rápidos e elevada liquidez podem enfrentar uma realidade diferente de organizações que trabalham com milhares de fornecedores e ciclos financeiros mais extensos.
Por isso, o primeiro passo não deveria ser simplesmente contratar uma nova linha de financiamento, mas entender onde estão os possíveis descasamentos.
Entre os pontos que merecem análise estão o prazo médio de pagamento dos fornecedores, o prazo médio de recebimento, a concentração dos principais fornecedores, o custo atual de antecipação, a exposição a fornecedores considerados estratégicos e a evolução da implementação do split payment.
Outro ponto importante é aproximar áreas que muitas vezes analisam esses assuntos separadamente.
Tributário, contabilidade, tesouraria, compras e planejamento financeiro precisam observar conjuntamente os impactos da reforma sobre o fluxo de caixa.
Reforma tributária também exige planejamento financeiro
A implementação do IBS e da CBS não deve ser tratada apenas como um projeto fiscal ou tecnológico.
As novas regras podem alterar processos de pagamento, crédito tributário, gestão de fornecedores e planejamento financeiro.
Para determinadas empresas, isso pode significar também revisar a forma como o capital de giro da cadeia é financiado.
Nesse cenário, o FIDC de risco sacado tende a entrar com mais frequência nas discussões sobre antecipação de recebíveis, supply chain finance e crédito privado.
A questão para as empresas passa a ser não apenas como cumprir as novas obrigações da reforma, mas também como estruturar uma cadeia capaz de manter liquidez durante a transição.
Para o mercado de FIDCs, essa transformação pode ampliar a demanda por soluções que conectem capital de giro, fornecedores, recebíveis e mercado de capitais.
A ContabilizaíBank é uma contabilidade especializada em mercado de capitais e crédito, trazendo informações sobre aquisições, investimentos, mudanças regulatórias e estratégias que impactam as empresas do setor.
Continue acompanhando nosso blog para mais conteúdos atualizados.
Leia também o nosso conteúdo sobre Presença capta R$ 300 milhões via FIDC e projeta R$ 1 bilhão em crédito
Autor
Mauro Morgan de Aguiar
Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:
Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.
Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.
Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
Compartilhe:
Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!

Deixe um comentário