Uma análise à luz da Lei nº 14.430/2022, da LC nº 167/2019, das Soluções de Consulta da Receita Federal,
da Resolução CVM nº 160, das normas do DREI e da jurisprudência do CARF
Autor: Mauro Morgan de Aguiar
SUMÁRIO EXECUTIVO
O presente artigo enfrenta, de forma técnica e ampliada, quatro núcleos de controvérsia que vêm se repetindo na prática: (i) a tentativa de equiparar securitização a factoring; (ii) a afirmação de que securitizadoras estariam juridicamente obrigadas a operar com atividade única e CNAE exclusivo; (iii) a leitura de que funding concentrado ou investidor único seriam incompatíveis com operações legítimas de securitização; e (iv) a ideia de que estruturas com cessão de direitos creditórios originados por SCD, inclusive em modelos de BaaS, gerariam receitas que escapariam do escopo próprio da securitizadora.
A tese central defendida é a seguinte: a securitização, na ordem jurídica brasileira, é atividade empresarial complexa, multifuncional e economicamente estruturada; por isso, não pode ser analisada por analogia simplificadora com factoring, nem por filtros cadastrais como se o CNAE definisse, por si só, o alcance jurídico da atividade. A lei positiva exige da securitizadora forma societária e finalidade econômica específicas, mas não impõe SPE formal, não impõe estrutura monoline obrigatória, não impõe CNAE único e não impõe dispersão da base investidora como condição abstrata de validade.
Para sustentar essa conclusão, o texto trabalha com a literalidade da Lei nº 14.430/2022, utiliza a Lei Complementar nº 167/2019 como contraponto demonstrativo de exclusividade expressa, examina a Resolução CVM nº 160 para mostrar que o sistema regulado privilegia o perfil do investidor e a natureza da oferta, e não a quantidade de investidores, analisa as normas do Departamento Nacional de Registro Empresarial e Integração (DREI) sobre objeto social e CNAE principal e secundários, e sistematiza três linhas importantes da Receita Federal do Brasil — Soluções de Consulta Cosit nº 288/2024, nº 213/2023 e nº 169/2018 — sem abrir discussões paralelas desnecessárias sobre regimes de apuração.
Adicionalmente, o artigo incorpora elemento empírico relevante a partir da observação de companhias securitizadoras vinculadas ao ambiente da Comissão de Valores Mobiliários, demonstrando que, na prática, empresas que atuam ou participam de estruturas inseridas no mercado regulado coexistem com cadastros que contemplam CNAE principal de securitização combinado com CNAEs secundários. Essa evidência reforça que a tese de unicidade obrigatória de atividade ou de classificação econômica não encontra respaldo nem na legislação, nem na regulação, nem na realidade operacional do mercado de capitais.
No plano jurisprudencial, o artigo utiliza os processos do CARF nº 10920.723057/2017-17, nº 10920.721368/2013-18 e nº 11080.722895/2016-86 para demonstrar que o ponto decisivo não é a aparência da estrutura, mas sua substância econômica: lastro real, emissão real, vinculação entre ativos e passivos, carteira segregada, recomposição negocialmente coerente e ausência de artificialidade. A conclusão final é que a securitização — inclusive quando cumulada com atividades compatíveis com seu objeto social, ou quando apoiada em funding concentrado ou investidor único — não se converte em factoring por presunção e não pode receber restrições não previstas em lei.
1. INTRODUÇÃO: DELIMITAÇÃO DO PROBLEMA E MÉTODO DE ANÁLISE
A evolução da securitização no Brasil produziu um ambiente paradoxal. De um lado, o instrumento ganhou importância econômica e passou a ser utilizado em estruturas cada vez mais variadas, inclusive fora do modelo mais tradicional dos certificados de recebíveis de ampla visibilidade no mercado de capitais. De outro, quanto mais a operação se diversificou, mais surgiram leituras reducionistas sobre sua natureza jurídica, muitas vezes apoiadas em slogans em vez de em leitura sistemática da lei.
As leituras restritivas costumam assumir formas recorrentes. A primeira é a tentativa de igualar securitização a factoring sempre que exista aquisição de créditos ou deságio, como se a presença desses elementos fosse suficiente para apagar as diferenças estruturais entre institutos. A segunda é a afirmação de que a securitizadora, por força da Lei nº 14.430/2022, só poderia exercer uma única atividade e, por consequência, deveria operar com um único CNAE. A terceira é a associação entre investidor único — ou funding integralmente concentrado — e a suposta descaracterização da securitização. A quarta, mais recente, tenta excluir do escopo próprio da securitizadora receitas oriundas de cessões de direitos creditórios em estruturas modernas envolvendo SCD e BaaS, como se a origem do crédito prevalecesse sobre a titularidade econômica do fluxo.
Este trabalho rejeita esse método intuitivo. O ponto de partida adotado é outro: (i) ler a legislação pelo que ela efetivamente diz, e não pelo que alguns participantes de mercado gostariam que ela dissesse; (ii) distinguir práticas prudenciais de mercado de obrigações legais; (iii) utilizar as Soluções de Consulta da Receita apenas naquilo que interessa ao presente recorte temático; e (iv) tomar a jurisprudência administrativa do CARF como parâmetro para a pergunta realmente correta: existe ou não substância econômica suficiente para reconhecer a operação como securitização em sentido jurídico?
Por isso, o texto não pretende apenas compilar normas. Ele busca interpretar a articulação entre Lei nº 14.430/2022, LC nº 167/2019, Resolução CVM nº 160, normas do DREI, Soluções de Consulta Cosit nº 288/2024, nº 213/2023 e nº 169/2018, além dos processos do CARF mais úteis ao tema. O propósito é construir uma resposta tecnicamente robusta para um problema prático: em que medida a securitização pode coexistir com pluralidade de atividades, com diferentes fontes e formas de funding e com estruturas operacionais mais complexas sem perder sua identidade jurídica?
2. A LEI Nº 14.430/2022: FORMA SOCIETÁRIA E FINALIDADE ECONÔMICA, SEM EXCLUSIVIDADE TEXTUAL
| Trechos literais — Lei nº 14.430/2022 “instituições não financeiras constituídas sob a forma de sociedade por ações” “têm por finalidade a aquisição de direitos creditórios” Lei nº 14.430/2022, art. 18. |
A Lei nº 14.430/2022 é o eixo normativo de qualquer discussão séria sobre securitização. Sua leitura literal já afasta uma série de extrapolações hermenêuticas. A lei exige que a securitizadora seja uma instituição não financeira constituída sob a forma de sociedade por ações. Exige, ainda, que sua finalidade econômica se volte à aquisição de direitos creditórios para operações de securitização. O que não aparece no texto é tão importante quanto o que aparece: não há comando expresso impondo SPE formal, não há exigência textual de atividade única, não há referência a CNAE exclusivo e não há cláusula geral de vedação a atividades acessórias ou correlatas.
A palavra ‘finalidade’ merece cuidado. No direito societário, finalidade econômica ou objeto social principal não se confunde automaticamente com exclusividade operacional absoluta. Uma sociedade pode ter atividade principal nitidamente definida e, ao mesmo tempo, desempenhar atos instrumentais, complementares ou correlatos compatíveis com essa finalidade. O salto lógico que transforma finalidade em exclusividade somente seria sustentável se o texto legal utilizasse expressões restritivas inequívocas — por exemplo, ‘exclusivamente’, ‘vedada a prática de outras atividades’ ou fórmula equivalente. A Lei nº 14.430/2022 não utiliza nenhuma dessas chaves restritivas.
Esse ponto é central porque grande parte da controvérsia nasce justamente de um deslocamento indevido da categoria ‘finalidade’ para a categoria ‘monoline obrigatória’. A securitização é, por natureza, uma operação economicamente multifásica: aquisição de créditos, estruturação do lastro, emissão ou funding, gestão do fluxo, monitoramento da carteira e administração da relação entre ativos e passivos. Não há incoerência entre dizer que a finalidade da companhia é securitizar e reconhecer que a execução dessa finalidade exige um conjunto de atos e estruturas mais amplo do que uma única ação simplificada.
Assim, o primeiro dado firme do artigo é este: a Lei nº 14.430/2022 conforma a identidade jurídica da securitizadora, mas não fornece base textual para que o intérprete crie, por conta própria, uma obrigação de atividade única ou de CNAE exclusivo. Se alguém pretende sustentar essa restrição, precisa demonstrar onde a lei a escreveu. E, como se verá pela comparação com a Empresa Simples de Crédito, o legislador brasileiro sabe ser extremamente claro quando quer impor exclusividades.
3. SECURITIZAÇÃO E FACTORING: SEMELHANÇA FUNCIONAL NÃO AUTORIZA IDENTIDADE JURÍDICA
| Trechos literais — CARF, Processo nº 10920.723057/2017-17, Acórdão nº 1301-003.934 “a despeito de guardar alguma semelhança com a atividade de factoring […] caracteriza situação distinta” “não pode o intérprete expandir a obrigação tributária” Processo nº 10920.723057/2017-17 — Acórdão nº 1301-003.934. |
A distinção entre securitização e factoring é um dos pontos de maior fricção do debate, justamente porque ambas as estruturas podem lidar, em diferentes graus, com créditos e fluxos futuros. O erro começa quando se presume que a presença de deságio, cessão de crédito ou remuneração vinculada ao fluxo recebido basta para igualar os institutos. O CARF rejeitou esse atalho no Processo nº 10920.723057/2017-17, deixando claro que a securitização, ainda que possa guardar alguma semelhança com factoring, caracteriza situação distinta e não pode ser alcançada por expansão interpretativa da obrigação tributária.
Esse precedente é extremamente valioso porque impede uma forma de raciocínio muito comum em fiscalizações: partir de uma semelhança funcional para saltar diretamente a uma equivalência jurídica. Em matéria tributária, porém, equivalência não pode ser presumida por analogia. Se o instituto é outro, se a estrutura econômica é outra e se o papel do crédito no arranjo negocial é outro, a semelhança de superfície não autoriza importar, automaticamente, o mesmo tratamento.
Na securitização, o crédito não é apenas adquirido; ele é convertido em base de uma estrutura de funding ou emissão, com vinculação entre ativos e passivos, com lastro, com administração de fluxo e, muitas vezes, com recomposição dinâmica da carteira. No factoring clássico, o desenho não passa, em regra, por essa arquitetura de mercado de capitais. Por isso, o debate correto não é se ambas as estruturas tocam créditos. O debate correto é se a operação analisada possui os elementos materiais que a inserem no regime da securitização. Essa diferença de método é decisiva para todo o restante do artigo.
4. A RECEITA FEDERAL E A SECURITIZAÇÃO COMO ATIVIDADE EMPRESARIAL COMPLEXA
4.1 Solução de Consulta Cosit nº 288/2024
| Trechos literais — Solução de Consulta Cosit nº 288/2024 “dentro do escopo de atuação da pessoa jurídica” “as receitas financeiras incluem-se na base de cálculo das pessoas jurídicas que têm como objeto a securitização de créditos” |
A Solução de Consulta Cosit nº 288/2024 é uma peça interpretativa central para este estudo porque trabalha com um vocabulário muito mais sofisticado do que a caricatura do ‘CNAE define tudo’. O trecho ‘dentro do escopo de atuação da pessoa jurídica’ deve ser entendido como opção metodológica da Receita: o foco da análise fiscal recai sobre a atividade efetivamente desenvolvida e sobre a inserção econômica da receita, não sobre o rótulo cadastral em si.
Esse ponto é importante porque o escopo de atuação não se confunde com um ato empresarial isolado. Ao falar em escopo, a Receita está reconhecendo que a pessoa jurídica pode exercer um conjunto integrado de funções vinculadas ao seu objeto. No caso da securitização, isso é particularmente verdadeiro: aquisição de créditos, organização do lastro, administração do fluxo, emissão ou captação, monitoramento da carteira e preservação da relação econômico-financeira entre ativos e passivos são partes de uma mesma atividade econômica estruturada.
Quando a solução acrescenta que as receitas financeiras incluem-se na base de cálculo das pessoas jurídicas que têm como objeto a securitização de créditos, o que se tem não é uma validação de unicidade operacional, mas o oposto: a Receita reconhece que, dentro do escopo próprio da securitização, podem existir diferentes manifestações de receita. O critério é funcional e substantivo. Esse desenho é incompatível com a tese de que a sociedade só poderia ter uma única função abstrata e um único reflexo econômico.
4.2 Solução de Consulta Cosit nº 213/2023
| Trechos literais — Solução de Consulta Cosit nº 213/2023 “atividade de securitização de créditos condominiais” “isolamento em carteira segregada dos títulos adquiridos com deságio” “tal carteira serviria de lastro para emissão de novos títulos (as debêntures)” |
Para fins deste artigo, a grande utilidade da Cosit nº 213/2023 não está no debate sobre regime de apuração, que deve ser mantido fora de foco aqui, mas na descrição que a própria Receita faz da estrutura consultada. O texto registra atividade de securitização de créditos, isolamento em carteira segregada dos títulos adquiridos e utilização dessa carteira como lastro para emissão de debêntures. Em uma única moldura, a Receita apresenta os elementos estruturais que distinguem a operação: aquisição, segregação, lastro e título.
É extremamente difícil reconciliar essa descrição oficial com a tese de que a securitização seria, para fins jurídicos, uma atividade minimalista ou monolítica. Ao contrário, o próprio relato do Fisco pressupõe encadeamento operacional complexo. A sociedade não está apenas comprando crédito; ela está organizando economicamente esse crédito para sustentar emissão e funding, com carteira segregada. Isso reforça, por fonte oficial, a natureza multifuncional da atividade securitizadora.
4.3 Solução de Consulta Cosit nº 169/2018
| Trechos literais — Solução de Consulta Cosit nº 169/2018 “SECURITIZADORA DE CRÉDITOS TRIBUTÁRIOS” “constituem receitas operacionais, e não receitas financeiras” |
A Cosit nº 169/2018 contribui com outro aspecto decisivo: a natureza das receitas geradas pela atividade típica da securitizadora. Ao qualificar essas receitas como operacionais, e não financeiras, a Receita reconhece a securitização como atividade empresarial própria, e não como simples trânsito acessório de fluxos. Essa afirmação tem peso argumentativo muito grande, pois revela que a Administração Tributária percebe densidade econômica na atuação da securitizadora.
Para o presente artigo, isso importa por duas razões. Primeiro, porque demonstra que a atividade não é tratada pela Receita como algo meramente residual ou instrumental a outra figura. Segundo, porque afasta a ideia de que a existência de componentes financeiros na receita tornaria a securitização juridicamente menos operacional ou menos empresarial. O Fisco, aqui, parte da atividade concreta, e esse é exatamente o enfoque que o texto defende.
5. CNAE E OBJETO SOCIAL: CADASTRO, CLAREZA E LIMITES DA CLASSIFICAÇÃO
| Trechos literais — DREI “A Junta Comercial não pode e nem deve adentrar no mérito do que a sociedade exerce ou exercerá.” “o objeto social pode ser descrito por meio de códigos integrantes da estrutura da Classificação Nacional de Atividades Econômicas – CNAE” IN DREI nº 81/2020 e alterações posteriores. |
O argumento de que a securitizadora deve possuir um único CNAE costuma repousar sobre uma confusão entre três planos distintos: cadastro, objeto social e substância econômica. O CNAE serve à classificação econômica e administrativa da atividade. O objeto social define, no estatuto, o núcleo e a extensão juridicamente assumidos pela sociedade. A substância econômica, por sua vez, é o que revela como a atividade é efetivamente exercida na prática. Misturar esses planos leva a conclusões frágeis.
As normas do DREI são relevantes justamente porque demonstram o tratamento correto do tema no plano registral. O objeto deve ser claro, lícito e determinável. Pode ser descrito por CNAE principal e secundários. E a Junta Comercial não deve adentrar no mérito do que a sociedade exerce ou exercerá. Isso significa que o controle registral é, sobretudo, formal. Não há uma fiscalização de mérito econômico orientada a impor pureza material da atividade.
Disso resulta conclusão importante: ter um CNAE principal de securitização não exclui a possibilidade de CNAEs secundários compatíveis com o objeto social, desde que a estrutura mantenha coerência jurídica e econômica. O que se veda é o objeto confuso ou genericamente indeterminado, não a pluralidade de atividades acessórias, complementares ou correlatas.
A tentativa de transformar o CNAE 6492-1/00 em cláusula de exclusividade, portanto, não encontra apoio normativo. O fato de existir uma subclasse específica para securitização de créditos é útil para classificação e identificação da atividade principal, mas não autoriza concluir que a sociedade esteja proibida de possuir outras classificações econômicas compatíveis com sua realidade operacional. A lei e o DREI não extraem essa consequência.
6. RESOLUÇÃO CVM Nº 160, CONCENTRAÇÃO DE INVESTIDORES E A IRRELEVÂNCIA JURÍDICA DA PULVERIZAÇÃO
| Trechos literais — Resolução CVM nº 160 “dependem da natureza do emissor” “do tipo de valor mobiliário ofertado” “e do público destinatário da oferta” “apenas podem ser destinadas a investidores profissionais” |
A Resolução CVM nº 160 é decisiva para neutralizar outro argumento recorrente: o de que a securitização exigiria, por lógica, uma base dispersa de investidores ou algum tipo de pulverização mínima. A norma demonstra exatamente o contrário. O sistema regulado organiza as ofertas a partir da natureza do emissor, do tipo do valor mobiliário e do público destinatário. A ênfase é qualitativa, não quantitativa.
Quando a regulação admite ofertas destinadas exclusivamente a investidores profissionais, o que ela está fazendo é reconhecer que a legitimidade do arranjo depende da qualificação do público e do modelo informacional aplicável, não do número de subscritores. A consequência lógica é evidente: o direito brasileiro não toma a dispersão como critério abstrato de validade.
Essa observação é particularmente útil para o debate sobre investidor único. Se o sistema regulado não proíbe, em sua lógica, forte concentração da base investidora, não há razão técnica para afirmar que funding concentrado descaracteriza, por si só, uma securitização privada. O que precisa ser examinado é a estrutura da operação, a vinculação do lastro, a qualificação do investidor, a alocação de risco e a substância econômica do arranjo.
7. FUNDING CONCENTRADO E INVESTIDOR ÚNICO: POR QUE NÃO HÁ DESCARACTERIZAÇÃO AUTOMÁTICA
A crítica ao funding concentrado costuma partir de uma intuição equivocada: a de que a securitização só seria ‘verdadeira’ se houvesse dispersão relevante de investidores. Esse raciocínio ignora a experiência do próprio mercado de capitais e desloca o foco daquilo que realmente importa. A natureza da securitização não nasce do número de investidores, mas da estrutura econômica que conecta direitos creditórios, lastro, emissão ou funding e risco de recebimento.
Não há no ordenamento brasileiro um comando segundo o qual a cessão de créditos para estruturação de funding só se qualifica como securitização se houver multiplicidade de investidores. Ao contrário, uma emissão privada pode perfeitamente ser integralmente alocada a um único investidor qualificado ou profissional, desde que a operação mantenha sua coerência econômica. O elemento determinante é a forma como o ativo é convertido em suporte do passivo e como os fluxos são administrados, não o tamanho da plateia.
Daí por que o funding concentrado não é indício suficiente de simulação. Para que houvesse problema jurídico relevante, seria necessário demonstrar algo mais profundo: ausência de cessão real, permanência integral do risco em quem cede, inexistência de lastro efetivo, ou mera formalização documental sem substância econômica. Fora dessas hipóteses, a concentração do capital investido ou do número de subscritores é juridicamente neutra.
8. EVIDÊNCIA EMPÍRICA DO MERCADO REGULADO: COMPANHIAS SECURITIZADORAS LIGADAS AO AMBIENTE CVM E A PLURALIDADE DE CNAEs
Além do exame normativo e jurisprudencial, a controvérsia sobre a suposta obrigatoriedade de CNAE único pode e deve ser testada à luz da prática institucional do mercado. Em direito regulatório, a realidade operacional importa porque mostra como os órgãos, os emissores e a infraestrutura de mercado efetivamente convivem com determinadas estruturas. Não se trata de transformar cadastro em fonte autônoma de licitude, mas de verificar se a tese restritiva encontra respaldo empírico minimamente consistente quando confrontada com companhias que atuam em ambiente supervisionado ou em estruturas públicas de oferta.
Foi justamente com esse propósito que se observaram exemplos de companhias securitizadoras associadas ao ambiente regulado e autorregulado, cujos CNPJs estão destacados ao longo deste material. A conclusão empírica é relevante: não se verifica, na prática, tratamento de unicidade de CNAE como barreira automática à presença dessas sociedades no ecossistema regulado. Ao contrário, há casos em que a companhia aparece em documentos públicos do mercado como securitizadora, enquanto espelhos cadastrais públicos registram, além da atividade principal de securitização, atividades secundárias adicionais.
A leitura correta desses exemplos exige prudência metodológica. O ponto não é afirmar que a existência de secundários legitima qualquer arranjo ou substitui a análise do objeto social, da substância econômica e do desenho da operação. O ponto é mais objetivo: se a tese jurídica sustentasse, de fato, que a securitizadora devesse ter um único CNAE e uma única atividade em sentido estrito, seria de esperar que a prática do mercado regulado refletisse essa suposta exigência. O quadro observado, porém, não confirma essa expectativa.
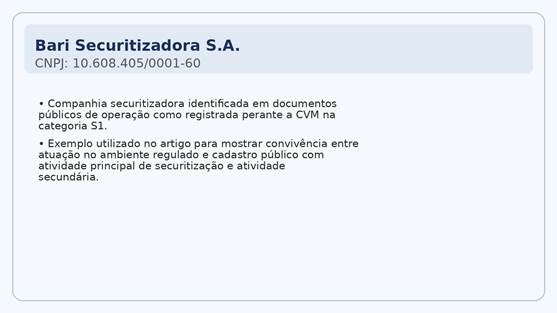
8.1 Bari Securitizadora S.A. — CNPJ 10.608.405/0001-60
A Bari Securitizadora S.A. foi utilizada como primeiro exemplo por reunir duas características relevantes. Em documentos públicos de operação, a companhia aparece qualificada como sociedade por ações com registro de companhia securitizadora perante a CVM, categoria S1, em contexto de oferta estruturada sob a disciplina regulatória vigente. Paralelamente, os espelhos cadastrais públicos utilizados ao longo da pesquisa indicam atividade principal de securitização combinada com atividade secundária. Para o presente artigo, o valor do exemplo não está em discutir, em abstrato, se determinado secundário é mais ou menos desejável, mas em demonstrar que a coexistência entre a posição de securitizadora no ambiente regulado e a pluralidade cadastral não tem sido tratada, na prática, como incompatibilidade automática.
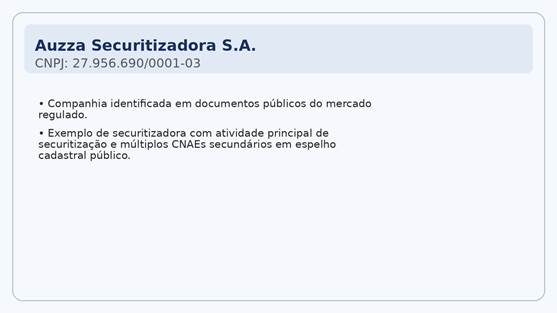
8.2 Auzza Securitizadora S.A. — CNPJ 27.956.690/0001-03
A Auzza Securitizadora S.A. fornece exemplo ainda mais expressivo do ponto debatido. Em documentos públicos do mercado, a companhia aparece vinculada ao ambiente CVM; em espelhos cadastrais públicos, consta com atividade principal de securitização e uma lista mais extensa de atividades secundárias. O interesse analítico desse caso é evidente: se houvesse, no sistema jurídico ou regulatório, um pressuposto de monoline cadastral obrigatório para securitizadoras, estruturas assim tenderiam a ser simplesmente inviáveis ou invisíveis no ambiente regulado. O fato de figurarem na prática de mercado demonstra, ao menos empiricamente, que a tese da unicidade obrigatória não encontra a confirmação categórica que seus defensores costumam sugerir.
8.3 Canal Companhia de Securitização — CNPJ 41.811.375/0001-19
A Canal Companhia de Securitização reforça o mesmo raciocínio por outra via. A companhia aparece em registros públicos com vínculo ao ambiente regulado e também em materiais institucionais do setor. O dado que interessa ao artigo é que sua presença no ecossistema regulado não se apoia na demonstração de uma pureza cadastral universalmente exigida, mas na sua condição de securitizadora inserida no mercado. O exemplo contribui para demonstrar que a discussão jurídica não pode ser reduzida a um automatismo do tipo ‘mais de um CNAE implica descaracterização’.
8.4 Reit Securitizadora S.A. — CNPJ 13.349.677/0001-81
A Reit Securitizadora S.A. é especialmente útil porque combina identificação em documentos públicos do mercado securitizador com espelhos cadastrais em que aparecem, além da atividade principal de securitização, atividades secundárias ligadas a cobrança, consultoria e participação societária. Novamente, o argumento não é transformar o cadastro em prova suficiente de regularidade. O argumento é mostrar que a realidade institucional e mercadológica não trata a pluralidade de CNAEs como obstáculo categórico à própria qualificação da companhia como securitizadora.
8.5 Síntese metodológica da evidência empírica
A utilidade desses exemplos, para o presente trabalho, é delimitada e ao mesmo tempo importante. Delimitada, porque cadastro não substitui a análise jurídica da operação. Importante, porque permite testar a plausibilidade real da tese restritiva. Se fosse juridicamente correto afirmar, sem nuances, que securitizadora deve ter apenas um CNAE e praticar somente uma atividade em sentido estrito, seria natural encontrar um mercado regulado inteiramente coerente com essa suposta exigência. Não é o que se observa.
O que se observa, ao contrário, é a convivência entre companhias securitizadoras, documentos públicos do mercado e cadastros com atividade principal de securitização somada a atividades secundárias. Esse quadro empírico dialoga de maneira coerente com o restante do artigo: a Lei nº 14.430/2022 não impõe CNAE único; a Receita trabalha com escopo de atuação da pessoa jurídica; o DREI admite principal e secundários; e a CVM organiza ofertas com base em natureza do emissor, instrumento e público, e não com base em uma suposta pureza cadastral universal.
9 . O CONTRAPONTO DA EMPRESA SIMPLES DE CRÉDITO: QUANDO O LEGISLADOR QUER EXCLUSIVIDADE, ELE ESCREVE
| Trecho literal — Lei Complementar nº 167/2019 “realização de operações de empréstimo, de financiamento e de desconto de títulos de crédito, exclusivamente com recursos próprios” |
A comparação com a Empresa Simples de Crédito é um dos pontos mais fortes deste artigo porque fornece um exemplo legislativo de exclusividade expressa. Na LC nº 167/2019, o legislador não deixou margem para inferências: as operações da ESC devem ser realizadas exclusivamente com recursos próprios. Aqui, a restrição aparece em texto claro e inequívoco.
Esse dado é precioso para a hermenêutica da securitização. Ele mostra que o legislador brasileiro domina perfeitamente a técnica de impor exclusividade quando quer fazê-lo. Portanto, se a Lei nº 14.430/2022 não utiliza fórmula semelhante, não cabe ao intérprete fabricar uma exclusividade implícita. Fazer isso equivaleria a importar, por construção argumentativa, uma limitação que a lei da securitização não contém.
A comparação também ajuda a separar institutos de desenho normativo diferente. A ESC é concebida como figura simplificada e fortemente delimitada quanto à origem dos recursos. A securitização, por sua vez, foi desenhada como operação de engenharia financeira sobre direitos creditórios. Exigir dela, por analogia, a mesma rigidez estrutural da ESC significaria desfigurar sua própria função econômica.
10. SPE, MONOLINE E A DISTINÇÃO ENTRE MODELO DE MERCADO E OBRIGAÇÃO JURÍDICA
| Trecho destacado do material analisado “SPE é um conceito de objeto social e estrutura jurídica — não de CNAE.” |
Outro ponto que costuma aparecer nos debates é a tentativa de transformar a securitizadora em SPE obrigatória ou em sociedade necessariamente monoline. Essa conclusão não decorre da lei. Decorre, quando muito, de certa prática de mercado em operações que buscam maior conforto para investidores, agências de risco ou estruturas com patrimônio separado e disclosure mais rígido.
É importante distinguir essas duas esferas. No plano da prática de mercado, pode ser prudente manter a securitizadora ‘limpa’ de atividades que embaralhem risco operacional e risco do lastro. No plano jurídico, porém, prudência não se confunde com condição de validade. Uma sociedade pode ser estruturada com finalidade principal de securitização e, ainda assim, possuir outras atividades compatíveis com seu objeto social e seu desenho econômico, desde que não haja desvio da função ou confusão de receitas e riscos que destrua a coerência da operação.
A leitura mais correta, portanto, é a seguinte: SPE e monoline são categorias úteis para compreender arranjos de mercado, mas não se convertem automaticamente em imposições legais gerais. A ausência de estrutura monoline não prova irregularidade; apenas exige cuidado maior na governança e na segregação econômica.
11. A JURISPRUDÊNCIA DO CARF E O CRITÉRIO DA SUBSTÂNCIA ECONÔMICA
11.1 Processo nº 10920.721368/2013-18
| Trechos literais — CARF, Processo nº 10920.721368/2013-18 “A essência na atividade de securitização está na conversão de determinados créditos em lastro, suporte e garantia para a emissão de títulos” “apenas formais, sem substância negocial” |
Esse precedente oferece uma das formulações mais claras sobre a essência da securitização. O CARF afirma que o núcleo da atividade está na conversão de créditos em lastro, suporte e garantia para emissão de títulos. A definição é especialmente útil porque mostra que a securitização não se esgota na aquisição do crédito; ela se completa na sua função dentro de uma estrutura de funding ou emissão.
Ao mesmo tempo, o mesmo processo alerta para o outro lado da moeda: quando os elementos da operação são apenas formais, sem substância negocial, a caracterização pretendida não se sustenta. Esse aviso é importante para manter o rigor do argumento. O artigo não pretende blindar nominalmente qualquer arranjo que se intitule securitização; pretende mostrar que, quando há substância real, a equiparação a factoring é indevida.
11.2 Processo nº 11080.722895/2016-86
| Trechos literais — CARF, Processo nº 11080.722895/2016-86 “emissão de debêntures, em caráter privado” “recebíveis vinculados às debêntures” “substituição dos recebíveis vencidos por novos vincendos” “prática não só usual, como economicamente necessária” Processo nº 11080.722895/2016-86. |
Este processo é particularmente importante porque traz, em caso concreto, traços típicos de uma operação de securitização: emissão privada de debêntures, vinculação dos recebíveis aos títulos emitidos e recomposição da carteira por substituição de recebíveis vencidos. O próprio CARF reconhece que essa prática é não só usual, como economicamente necessária.
O precedente é valioso porque afasta a visão simplista segundo a qual a securitização seria uma operação estática. Em muitos casos, a manutenção da coerência econômico-financeira da estrutura exige gestão ativa do lastro. Isso reforça, mais uma vez, que o instituto se caracteriza por complexidade negocial própria, distante da caricatura do factoring.
12. APLICAÇÃO DA COSIT Nº 288/2024 A ESTRUTURAS COM BaaS, SCD E CESSÃO DE DIREITOS CREDITÓRIOS
| Trechos literais — Solução de Consulta Cosit nº 288/2024 “dentro do escopo de atuação da pessoa jurídica” “as receitas financeiras incluem-se na base de cálculo das pessoas jurídicas que têm como objeto a securitização de créditos” |
A evolução do mercado de crédito trouxe estruturas em que a originação do ativo ocorre em ambiente tecnológico e regulatório distinto daquele da securitizadora. É o caso de operações originadas por Sociedade de Crédito Direto (SCD), frequentemente operacionalizadas por plataformas de Banking as a Service (BaaS), cujos direitos creditórios são posteriormente cedidos à securitizadora. Nessa arquitetura, surge a dúvida: os juros e encargos recebidos pela securitizadora em razão desses créditos cedidos integram ou não suas receitas próprias no âmbito da atividade de securitização?
A Cosit nº 288/2024 oferece base consistente para responder afirmativamente. O ponto-chave está no critério do ‘escopo de atuação da pessoa jurídica’. Se a securitizadora adquire os direitos creditórios, passa a deter a titularidade econômica dos fluxos relacionados àquelas operações e explora esses ativos dentro de seu objeto, então os valores por ela recebidos — principal, juros, encargos e demais componentes econômicos do crédito — ingressam no escopo próprio da sua atuação.
Esse raciocínio é importante porque separa duas perguntas que frequentemente se confundem: quem originou o crédito e quem, após a cessão, se tornou titular econômico do direito de recebimento. A origem do crédito na SCD não impede que, uma vez cedido, o fluxo seja explorado economicamente pela securitizadora. Em termos fiscais, a pergunta relevante não é quem assinou o contrato originário, mas quem detém a receita dentro do escopo de sua atividade no momento em que ela é apropriada.
A partir dessa premissa, os juros recebidos pela securitizadora em estruturas com BaaS e SCD não são meros repasses nem simples receitas de terceiros transitando contabilmente. Se há cessão real, transferência de risco e inserção do ativo na lógica de lastro e funding da securitizadora, tais valores se tornam receitas próprias da sua atividade econômica. O que a Cosit nº 288/2024 permite afirmar, portanto, é que a base de cálculo acompanha a titularidade econômica dentro do escopo de atuação da pessoa jurídica, e não a identidade do originador do crédito.
Esse entendimento se alinha, ainda, com a jurisprudência do CARF sobre substância econômica. O relevante é saber se houve efetiva conversão do crédito em ativo integrado à estrutura da securitizadora. Havendo cessão verdadeira, assunção de risco e exploração econômica do crédito pela cessionária, a origem regulatória do ativo não impede o tratamento dos juros como receitas próprias da securitização.
13. A TESE DA ATIVIDADE ÚNICA: ANÁLISE CRÍTICA DE ARGUMENTOS RESTRITIVOS
| Trecho legal frequentemente invocado nas leituras restritivas “As companhias securitizadoras […] têm por finalidade realizar operações de securitização.” Lei nº 14.430/2022, art. 18. |
Em determinados debates setoriais, sustenta-se que a securitizadora, por força do art. 18 da Lei nº 14.430/2022, estaria juridicamente limitada ao exercício exclusivo de uma única atividade: securitização. Segundo essa leitura, a companhia não poderia prestar serviços, não poderia desenvolver atividades acessórias relevantes e, por consequência, deveria operar com um único CNAE. Essa tese, porém, não se sustenta quando examinada com rigor jurídico.
O primeiro equívoco está em converter finalidade em exclusividade absoluta. Como visto, a lei delimita a finalidade econômica principal da securitizadora, mas não utiliza fórmula restritiva inequívoca. A passagem de ‘tem por finalidade’ para ‘somente pode praticar’ é salto interpretativo sem amparo textual. O segundo equívoco está em presumir que a ausência de enquadramento como instituição financeira ou a adoção da forma de S.A. produziria, por si só, estreitamento do objeto. Nada disso decorre da lei. Ser instituição não financeira apenas define um regime; ser S.A. define a forma societária; nenhuma dessas qualidades gera, automaticamente, proibição de atividades correlatas.
O terceiro equívoco consiste em confundir natureza de receita e incidência de ISS com existência de atividade econômica. Mesmo que determinada operação da securitizadora não configure prestação de serviço tributável pelo ISS, isso não implica ausência de atividade operacional. A securitização envolve administração de carteira, controle de fluxo, estruturação negocial e atos operacionais inerentes. O fato de determinada receita não se subsumir a uma hipótese de ISS não converte a companhia em ente juridicamente incapaz de praticar atos econômicos complexos.
O quarto equívoco é usar a existência de um CNAE principal específico — 6492-1/00, securitização de créditos — como se isso proibisse classificações secundárias. Nenhuma lei, norma do DREI, manifestação da Receita ou regulação da CVM estabelece tal limitação. O que o ordenamento exige é compatibilidade do objeto social, clareza estatutária, segregação econômica adequada e coerência operacional. O restante é construção opinativa sem força normativa.
Por isso, a conclusão tecnicamente correta é a seguinte: a tese da atividade única obrigatória não encontra respaldo na Lei nº 14.430/2022, nem no sistema empresarial e regulatório mais amplo. Pode haver contextos de mercado em que um desenho monoline seja recomendável; isso é diferente de afirmar que o direito positivo o imponha como condição geral de validade.
14. REMUNERAÇÃO DE DEBÊNTURES EM SECURITIZADORAS, DEDUTIBILIDADE FISCAL, DDL E O LIMITE ENTRE DÍVIDA E EQUITY DISFARÇADO
Uma vez assentado que a securitização não se esgota em uma caricatura de atividade única nem em um modelo de funding pulverizado, surge uma questão prática de enorme relevância: como deve ser lida, para fins tributários, a remuneração de debêntures emitidas por securitizadora, sobretudo quando a companhia opera com ativos de alto retorno e pretende remunerar seu investidor em patamar igualmente elevado? O tema é delicado porque a discussão, aqui, já não recai sobre a validade societária da emissão, mas sobre a natureza do pagamento efetuado ao debenturista e sobre sua possível dedutibilidade para fins de IRPJ e CSLL.
O material técnico juntado neste artigo fornece uma boa síntese do problema. O ponto decisivo não é simplesmente saber se a taxa é alta, mas se o instrumento conserva natureza de dívida ou se, na prática, reproduz a lógica de capital próprio e de distribuição de resultados. Essa formulação é particularmente feliz porque desloca o debate para onde ele realmente deve estar: a substância econômica da relação obrigacional. Em outras palavras, uma debênture formalmente válida pode, para fins tributários, não gerar despesa dedutível se o conjunto contratual e econômico revelar aproximação maior com equity do que com debt.
No plano societário, a Lei nº 6.404/1976 parte de uma premissa clara: o debenturista é credor da companhia. Esse dado é importante porque fornece a matriz jurídica inicial do instrumento. Debêntures admitem remuneração por juros e outras vantagens, mas isso não encerra a discussão tributária. O fisco e a jurisprudência administrativa não estão presos à etiqueta ‘debênture’; examinam se existe obrigação exigível, prazo, periodicidade de pagamento, independência em relação ao lucro e risco típico de credor.
No plano fiscal, o racional da distribuição disfarçada de lucros opera justamente como mecanismo de correção de instrumentos que, embora formalmente enquadrados como dívida, são desenhados em condições de favorecimento incompatíveis com o comportamento de partes independentes. O problema, portanto, não está em emitir debêntures para parte relacionada, nem em remunerá-las por taxa elevada. O problema surge quando a estrutura é montada de tal modo que o investidor, economicamente, deixa de se comportar como credor e passa a participar do resultado da companhia em moldes próximos ao acionista.
Diversos materiais de fiscalização e que refletem opinião no artigo, chama atenção para um conjunto de sinais clássicos de requalificação: debêntures perpétuas ou com vencimento indefinido, remuneração exclusivamente atrelada à participação nos lucros, pagamento sujeito ao arbítrio da administração e risco econômico semelhante ao do sócio. Esses elementos têm peso porque alteram a natureza do instrumento. Nessa situação, a discussão deixa de ser sobre ‘juros altos’ e passa a ser sobre dividendos ou vantagem patrimonial travestida de encargo financeiro.
Daí por que a pergunta fundamental, em qualquer caso concreto, é binária. O papel se comporta como dívida real ou como equity disfarçado? Se se comporta como dívida real, a remuneração tende a ser tratada como juros. Se se comporta como participação patrimonial, a requalificação como distribuição disfarçada de lucros ganha força. É por isso que o número da taxa, sozinho, nunca resolve o caso. Taxas elevadas podem existir em mercado de crédito empresarial de risco. O que não pode existir, sem alto risco fiscal, é um título que se comporte como capital próprio sob o nome de debênture.
Nesse ponto, o benchmark de mercado passa a desempenhar função complementar, e não central. O material traz referências públicas a ofertas estruturadas, notas comerciais, plataformas e operações de crédito privado com remuneração na faixa de 2,0% a 2,25% ao mês, além de um teto empírico aproximado próximo de 4% ao mês em crédito empresarial de maior risco. O valor técnico dessas referências está em demonstrar plausibilidade econômica para funding caro; não em provar identidade absoluta entre operações. Em contencioso, o benchmark não precisa reproduzir milimetricamente a debênture da companhia; precisa demonstrar que o mercado admite, em certas condições, remunerações significativamente superiores ao crédito corporativo ordinário.
Esse dado se conecta de forma especialmente útil com a securitização. Em estruturas nas quais a companhia adquire ou desconta títulos com retorno elevado, o spread entre ativo e passivo faz parte da lógica do negócio. O simples fato de a carteira render em patamares altos não invalida, por si, um custo de captação acima do padrão de mercado bancário tradicional. O ponto a demonstrar é a coerência econômica: por que, diante do risco, prazo, concentração, garantias e perfil dos ativos, aquela remuneração de funding faz sentido? O benchmark externo serve justamente para mostrar que a resposta não é meramente subjetiva.
A Lei nº 14.905/2024 entra nesse debate como elemento de reforço à liberdade contratual no plano civil e comercial. Ela ajuda a afastar objeções genéricas de usura ou suposta abusividade abstrata da taxa entre pessoas jurídicas. Mas é importante não superestimar seu alcance no plano tributário. A liberdade de pactuação não converte automaticamente qualquer pagamento em despesa dedutível. O juízo fiscal continua voltado à natureza econômica do pagamento. Em termos simples: a lei ajuda na validade civil da taxa, mas não substitui a prova de que a debênture é dívida real.
Por isso, a estrutura recomendada para uma debênture auditável pela Receita e defensável perante o CARF precisa se aproximar de um financiamento em sentido forte. Prazo certo de vencimento, cronograma verificável de pagamento, remuneração por juros fixos ou indexados sem dependência de lucro, eventos de default, vencimento antecipado em caso de inadimplemento, comprovação de ingresso efetivo dos recursos e demonstração de aplicação do funding na atividade da companhia são elementos que tornam a discussão mais favorável. Eles deslocam a narrativa de ‘instrumento híbrido de drenagem de resultado’ para ‘captação onerosa de alto risco explicável economicamente’.
O materiais de fiscalizações existentes que dão subsidio para trazer a opinião neste artigo também é correta ao apontar que a prova interna e a prova externa devem caminhar juntas. Não basta mostrar comparáveis de mercado se a execução interna do instrumento for inconsistente. Também não basta ter contrato formalmente elegante se não houver benchmark mínimo que demonstre plausibilidade econômica. A defesa mais robusta combina escritura de emissão, ata societária, extratos de ingresso de recursos, comprovantes de pagamento, memória de cálculo do spread da carteira e referências públicas que mostrem a razoabilidade da taxa frente ao risco assumido.
Em síntese, a questão da remuneração de debêntures em securitizadoras não é, tecnicamente, um problema de liberdade abstrata de fixação de juros. É um problema de desenho jurídico e prova econômica. Juros altos podem ser defensáveis; juros pagos em instrumento que se comporta como equity, não. A fronteira é dada pela substância: prazo, exigibilidade, independência do lucro, risco de credor e execução financeira real. Essa leitura é inteiramente compatível com o restante deste artigo, porque reafirma o mesmo eixo metodológico empregado desde o início: a análise correta da securitização e de seus instrumentos não se faz por rótulos, mas pela estrutura concreta do negócio.
15. CONCLUSÕES FINAIS
A partir do conjunto normativo e jurisprudencial examinado, é possível afirmar com segurança que a securitização, no direito brasileiro, não é instituto de leitura simplista. A Lei nº 14.430/2022 define forma societária e finalidade econômica, mas não cria, em texto expresso, obrigação de SPE formal, atividade exclusiva, estrutura monoline ou CNAE único. Quando o sistema jurídico quer impor exclusividade, ele o faz de maneira expressa — como mostra o exemplo da Empresa Simples de Crédito na LC nº 167/2019.
A Receita Federal, por sua vez, descreve a securitização como atividade empresarial integrada, trabalhando com o critério do escopo de atuação da pessoa jurídica e reconhecendo receitas operacionais e receitas financeiras vinculadas ao objeto de securitização. Isso afasta a leitura de que a sociedade deva ser monolítica ou que o CNAE esgote a análise. O DREI confirma, no plano registral, que a clareza do objeto importa mais do que a exclusividade, e que a Junta Comercial não adentra no mérito do que a sociedade exerce. A CVM, no plano regulatório, mostra que a quantidade de investidores não é critério abstrato de validade, pois o regime das ofertas se organiza a partir da natureza do emissor, do valor mobiliário e do público destinatário.
Por fim, o CARF oferece o verdadeiro teste jurídico da questão: a substância econômica. Quando há lastro real, emissão ou funding coerente, vinculação econômica entre ativos e passivos, carteira segregada e ausência de artificialidade, a securitização se impõe como instituto distinto e legítimo. Quando esses elementos são apenas formais, sem substância negocial, a crítica fiscal pode encontrar espaço. Não é o número de CNAEs, nem a concentração do funding, nem o uso de estruturas tecnológicas modernas como BaaS e SCD que resolve a questão; é a consistência econômica do arranjo.
Em síntese: a securitização, ainda que exercida com pluralidade de atividades compatíveis com o objeto social, múltiplos CNAEs coerentes, cessão de direitos creditórios originados por SCD, receitas de juros apropriadas no âmbito do seu escopo de atuação e funding concentrado inclusive em investidor único, permanece juridicamente legítima. Sua equiparação ao factoring não pode ser feita por presunção, analogia ou leitura maximalista do art. 18 da Lei nº 14.430/2022. Exige prova inequívoca de ausência de substância econômica. Fora disso, qualquer restrição adicional não escrita em lei afronta os princípios da legalidade, da tipicidade tributária e da liberdade de organização empresarial.
AUTORIA
Mauro Morgan de Aguiar.
Auditor Independente, economista, contador, pós-graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos.
Área Contábil: amplo domínio da Lei nº 6.404/1976, alterada pela Lei nº 11.638/2007; alinhamento ao IFRS; contabilidade gerencial e de custos; controladoria financeira; administração patrimonial; diagnósticos empresariais; consultoria de gestão de negócios; auditoria administrativa e operacional; assessoria e consultoria em sociedades cooperativas; impugnações fiscais em nível administrativo; acompanhamento de implantação de sistemas informatizados; perícia contábil e judicial; palestrante em faculdades.
Área Econômica: planejamento estratégico; projetos de financiamento junto ao BNDES; estudo de viabilidade econômica e financeira; avaliação patrimonial; avaliação de marcas; perícias econômicas.
Registrado no Conselho Regional de Contabilidade — CRC, Comissão de Valores Mobiliários — CVM, Instituto dos Auditores Independentes do Brasil — IBRACON, Organização das Cooperativas Brasileiras — OCB e Conselho Regional de Economia — CORECON.
A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.
Continue acompanhando nosso blog para mais conteúdos relevantes.