Blog

  • e-BEF 2026: quem deve informar o Beneficiário Final?

    e-BEF 2026: quem deve informar o Beneficiário Final?

    O e-BEF 2026 exige atenção das empresas que precisam informar à Receita Federal quem são seus beneficiários finais. A obrigação envolve identificar as pessoas naturais que, em última instância, possuem, controlam ou exercem influência significativa sobre determinada entidade.

    Mais do que preencher um formulário, o e-BEF 2026 exige análise da natureza jurídica, do QSA, da cadeia societária, do faturamento, das participações diretas e indiretas e de eventuais hipóteses de dispensa.

    Neste artigo, você vai entender quem deve entregar o e-BEF, quem pode estar dispensado, quais são os principais prazos e como organizar a documentação necessária.

    O essencial sobre o e-BEF 2026

    Três números ajudam a entender rapidamente a obrigação:

    Mais de 25%
    É um dos critérios utilizados para identificar influência significativa sobre uma entidade.

    30 dias
    É o prazo previsto para situações como inscrição, alteração do beneficiário final ou passagem da entidade à condição de obrigada.

    5 anos
    É o prazo mínimo de guarda de documentos relacionados à obrigação.

    O que é o e-BEF 2026?

    O e-BEF é o Formulário Digital de Beneficiários Finais utilizado para informar à Receita Federal as pessoas naturais que estão no fim da estrutura de propriedade ou controle de uma entidade.

    A análise não termina quando aparece uma pessoa jurídica no quadro societário.

    É necessário percorrer a cadeia até chegar à pessoa natural que efetivamente possui, controla ou exerce influência significativa sobre a empresa.

    No e-BEF 2026, portanto, entender a estrutura societária é tão importante quanto preencher corretamente o formulário.

    Quem é considerado beneficiário final?

    O beneficiário final é a pessoa natural que, em última instância:

    • possui a entidade;
    • controla a entidade;
    • exerce influência significativa;
    • ou é a pessoa em nome da qual determinada transação é conduzida.

    Entre os critérios de influência significativa está a participação superior a 25% do capital social ou dos direitos de voto, direta ou indiretamente. Também pode haver enquadramento quando a pessoa exerce preponderância nas deliberações ou possui poder para eleger a maioria dos administradores.

    Exatamente 25% é suficiente?

    Não pelo critério percentual.

    O material considera mais de 25%.

    Isso significa que exatamente 25%, isoladamente, não atende a esse critério específico.

    Mesmo assim, a pessoa ainda pode ser considerada beneficiária final se existirem outros elementos de controle ou influência.

    Como calcular a participação indireta?

    Quando existem empresas intermediárias na estrutura, é necessário calcular a participação indireta da pessoa natural.

    O cálculo deve considerar cada caminho da cadeia societária.

    Exemplo:

    CaminhoCálculoParticipação
    Pessoa X → Empresa A → Empresa C40% × 40%16%
    Pessoa Y → Empresa A → Empresa C60% × 40%24%
    Pessoa Y → Empresa B → Empresa C50% × 60%30%
    Total de Y em C24% + 30%54%

    Nesse exemplo, a Pessoa Y possui participação indireta total de 54% na Empresa C.

    Por isso, no e-BEF 2026, não basta analisar somente quem aparece diretamente no contrato social. A cadeia societária completa pode precisar ser considerada.

    Quem deve entregar o e-BEF 2026?

    A regra geral pode alcançar sociedades civis e comerciais, associações, cooperativas e fundações domiciliadas no Brasil que estejam sujeitas à inscrição no CNPJ.

    O enquadramento, porém, depende da situação concreta da entidade.

    Entre os exemplos apresentados no material estão:

    Sociedade anônima de capital fechado

    Em regra, está obrigada, salvo hipótese específica aplicável.

    Limitada com pessoa jurídica no QSA

    Está fora do faseamento e entra na regra geral desde 2026, independentemente do faturamento.

    Associação, cooperativa ou fundação

    Segue a regra geral, observadas as hipóteses de dispensa e faseamento.

    Grupo econômico

    Cada entidade obrigada deve apresentar seu próprio e-BEF e analisar sua própria cadeia de participação.

    Quem pode estar dispensado?

    Existem hipóteses específicas de dispensa do formulário.

    Entre as situações apresentadas no guia estão:

    • Administração Pública;
    • empresas públicas;
    • sociedades de economia mista;
    • sociedades anônimas abertas e determinadas controladas;
    • empresário individual;
    • MEI;
    • algumas sociedades unipessoais;
    • determinados fundos regulados pela CVM;
    • determinadas limitadas apenas com sócios pessoas físicas;
    • algumas entidades sem fins lucrativos.

    Dispensa não significa ausência de documentação

    Mesmo quando a empresa estiver dispensada, é importante manter a documentação que comprova essa condição.

    Segundo o material, a entidade deve conservar essa prova por pelo menos cinco anos.

    Além disso, se a situação mudar, o enquadramento precisa ser reavaliado.

    Cronograma do e-BEF 2026 a 2028

    O cronograma do e-BEF 2026 foi estruturado de maneira faseada.

    Isso significa que nem todas as empresas entram na obrigação no mesmo momento.

    A partir de 2026

    Entram na regra geral:

    • limitadas com pelo menos uma pessoa jurídica no QSA;
    • demais entidades obrigadas que não estejam incluídas no faseamento.

    Para esses casos, o faturamento não altera o início da obrigação.

    A partir de 2027

    Entre outras situações previstas no material, entram determinadas sociedades simples e limitadas com receita bruta acima de R$ 78 milhões.

    Também aparecem algumas entidades no exterior e entidades sem fins lucrativos enquadradas nas condições específicas do cronograma.

    A partir de 2028

    Entram determinadas sociedades simples ou limitadas com receita acima de R$ 4,8 milhões e até R$ 78 milhões, além de outras categorias previstas.

    Dispensa continuada

    Determinadas sociedades simples ou limitadas compostas apenas por sócios pessoas físicas e com receita de até R$ 4,8 milhões no ano anterior podem continuar dispensadas, observadas as demais condições.

    Quais são os prazos do e-BEF 2026?

    O prazo não é sempre o mesmo.

    Alguns eventos acionam uma obrigação de atualização em 30 dias.

    EventoPrazo
    Inscrição no CNPJ30 dias
    Alteração de beneficiário final30 dias
    Entidade deixa de ser dispensada30 dias
    Nenhum evento durante o anoAté o último dia do ano-calendário
    Entidade passa a ser dispensada30 dias

    Guia_Completo_e-BEF_Beneficiari…

    Por isso, a empresa não deve tratar o e-BEF apenas como uma obrigação anual.

    Mudanças societárias podem exigir uma atualização antes do fim do ano.

    O que conta como alteração cadastral?

    Entre os eventos que podem exigir revisão estão:

    • inclusão de beneficiário final;
    • exclusão de beneficiário final;
    • alteração do percentual de participação;
    • mudança nos direitos de voto;
    • alteração da condição exercida perante a entidade;
    • mudança na cadeia societária;
    • alteração de controle;
    • passagem da empresa para uma situação de dispensa.

    Uma boa prática é criar um controle interno para que qualquer alteração societária gere uma revisão do e-BEF 2026 antes do arquivamento definitivo do ato.

    Como entregar o e-BEF 2026?

    O processo pode ser dividido em etapas.

    1. Mapear a estrutura

    Levante:

    • QSA;
    • cadeia societária;
    • administradores;
    • acordos de voto;
    • participações diretas;
    • participações indiretas.

    2. Validar a obrigação

    Confira:

    • natureza jurídica;
    • faturamento;
    • faseamento;
    • eventuais dispensas.

    3. Acessar o sistema

    O acesso ocorre pelo Portal de Serviços da Receita Federal por meio de pessoa física habilitada.

    4. Representar a empresa

    Informe o CNPJ da matriz e selecione corretamente a forma de representação.

    5. Criar o formulário

    Inclua cada beneficiário final com as informações necessárias, como condição, data e percentual.

    6. Conferir os dados

    Revise:

    • informações pré-preenchidas;
    • percentuais;
    • períodos;
    • critérios;
    • documentos.

    7. Obter as assinaturas

    Observe as regras aplicáveis aos beneficiários indicados no sistema.

    8. Finalizar e guardar

    Acompanhe o status até a finalização, salve os comprovantes e mantenha o dossiê organizado.

    Quais documentos devem ser mantidos?

    A documentação depende da estrutura da empresa e dos beneficiários envolvidos.

    O dossiê pode incluir:

    • CPF;
    • NIF;
    • contrato social;
    • estatuto;
    • alterações societárias;
    • atas;
    • acordos de voto;
    • procurações;
    • livro de ações;
    • organograma societário;
    • documentos de empresas estrangeiras;
    • documentos que comprovem a participação;
    • provas relacionadas a eventual hipótese de dispensa.

    Para estruturas mais complexas, a documentação precisa demonstrar a cadeia até chegar à pessoa natural.

    Por quanto tempo os documentos devem ser guardados?

    O prazo mínimo indicado no material é de cinco anos.

    A retenção também se aplica às provas utilizadas para justificar eventual dispensa.

    Isso significa que mesmo uma empresa que não esteja obrigada a entregar o formulário deve manter organizada a documentação que sustenta seu enquadramento.

    O que acontece se a empresa não entregar?

    O descumprimento do e-BEF 2026 pode gerar consequências cadastrais e financeiras.

    Entre os riscos apresentados no material estão:

    • multas por atraso;
    • multas pelo não atendimento de intimação;
    • necessidade de correção cadastral;
    • suspensão do CNPJ em determinadas situações;
    • restrições relacionadas à regularidade da entidade.

    A aplicação concreta das penalidades depende das circunstâncias de cada caso.

    Checklist para o e-BEF 2026

    Antes de finalizar a obrigação, revise os principais pontos.

    Enquadramento

    • natureza jurídica;
    • CNPJ;
    • QSA;
    • faturamento;
    • faseamento;
    • eventual dispensa.

    Estrutura societária

    • participação direta;
    • participação indireta;
    • controle conjunto;
    • acordos de voto;
    • administradores;
    • fundos ou trusts envolvidos.

    Cadastro

    • CPF ou NIF;
    • datas;
    • condição;
    • percentual;
    • dados do representante.

    Documentos

    • contrato ou estatuto;
    • alterações;
    • atas;
    • organograma;
    • procurações;
    • documentação da cadeia societária.

    Após a entrega

    • guardar comprovante;
    • manter o dossiê;
    • controlar o prazo documental;
    • criar alertas para mudanças societárias.

    Perguntas frequentes sobre o e-BEF 2026

    Toda limitada entrega em 2026?

    Não.

    Limitadas com pessoa jurídica no QSA estão na regra geral desde 2026.

    As demais podem estar dispensadas ou sujeitas às etapas de 2027 e 2028, dependendo do enquadramento e do faturamento.

    A empresa sem alteração precisa enviar?

    Se estiver obrigada, sim.

    Na ausência de evento que acione o prazo de 30 dias, existe apresentação anual até o último dia do ano-calendário.

    Pode existir mais de um beneficiário final?

    Sim.

    Todas as pessoas naturais que preencherem os critérios precisam ser informadas.

    Exatamente 25% é suficiente?

    Não pelo critério percentual.

    A regra considera participação superior a 25%, embora outros critérios de controle ou influência também possam caracterizar o beneficiário final.

    Administrador é sempre beneficiário final?

    Não.

    Segundo o material, o administrador é informado de forma residual quando nenhuma pessoa natural se enquadra nos critérios principais.

    A dispensa precisa ser declarada?

    Não.

    A empresa deve manter os documentos que comprovam a condição de dispensa e reavaliar o enquadramento quando ocorrer alguma mudança.

    A e-Financeira substitui o e-BEF?

    Não.

    São fluxos distintos.

    Sua empresa está preparada para o e-BEF 2026?

    A preparação para o e-BEF 2026 começa antes do preenchimento do formulário.

    É necessário entender a estrutura societária, identificar participações diretas e indiretas, verificar o enquadramento, analisar possíveis dispensas e manter a documentação organizada.

    Empresas com estruturas societárias mais complexas, pessoas jurídicas no QSA, investidores no exterior, fundos ou diferentes caminhos de participação precisam ter atenção ainda maior.

    A ContabilizaíBank atua com contabilidade, societário e tributário para empresas do mercado de crédito e capitais.

    Se sua empresa precisa organizar sua estrutura societária, revisar o enquadramento no e-BEF ou preparar a documentação necessária, fale com a equipe da ContabilizaíBank.

    Continua acompanhando o nosso blog para mais conteúdos relevantes.

    Guia completo do e-BEF: consulte o material técnico com cronograma, checklist e referências oficiais.
    Continue lendo >>: e-BEF 2026: quem deve informar o Beneficiário Final?
  • Tributação do correspondente bancário na LC 214/2025

    Tributação do correspondente bancário na LC 214/2025

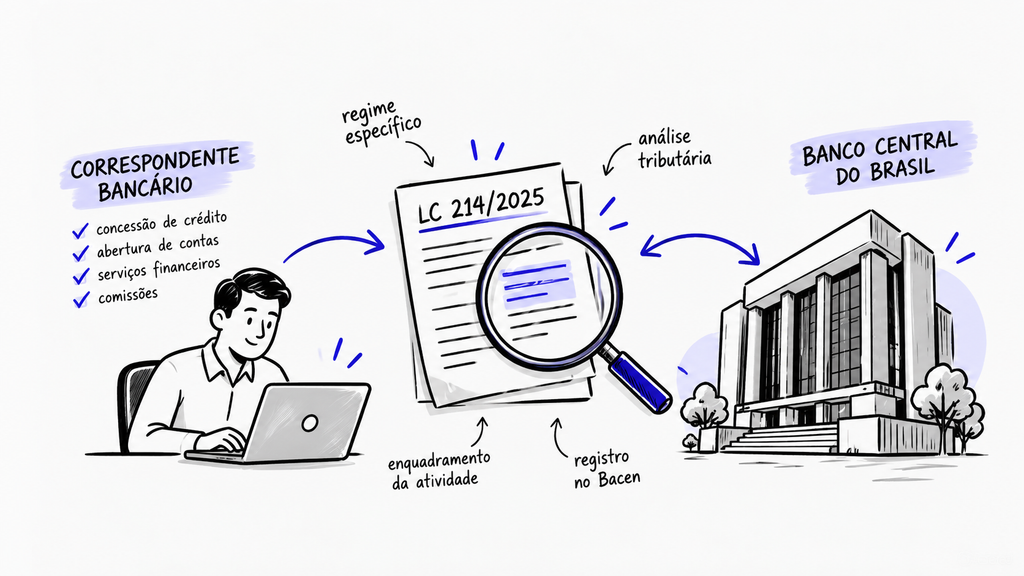
    A tributação do correspondente bancário ganhou um novo ponto de atenção com a Lei Complementar nº 214/2025. A norma inclui expressamente os correspondentes registrados no Banco Central do Brasil entre os prestadores alcançados pelo regime específico aplicável aos serviços financeiros.

    Mas essa regra não significa que todas as receitas de uma empresa que atua como Corban passarão automaticamente pelo mesmo tratamento tributário.

    A principal questão passa a ser identificar qual atividade gerou cada receita.

    Para empresas que, além da atuação como correspondente bancário, possuem outras fontes de faturamento, essa separação será essencial para a aplicação correta das novas regras de IBS e CBS.

    O que a LC 214/2025 diz sobre o correspondente bancário?

    A LC nº 214/2025 disciplina o novo sistema de tributação do consumo e estabelece um regime específico para determinados serviços financeiros.

    Entre os prestadores listados pela legislação estão os correspondentes registrados no Banco Central do Brasil.

    A lei também inclui esses correspondentes entre os fornecedores abrangidos pelo regime específico mesmo nas hipóteses previstas para agentes que não sejam supervisionados diretamente pelos órgãos integrantes do Sistema Financeiro Nacional.

    Na prática, isso coloca uma questão importante para a contabilidade do Corban:

    a receita decorrente da atividade de correspondente registrado no Bacen precisa ser identificada corretamente.

    Como fica a tributação do correspondente bancário?

    De acordo com o material analisado, as receitas decorrentes da atividade de correspondente registrado no Banco Central ficam sujeitas ao regime específico aplicável aos serviços financeiros.

    Isso vale inclusive quando essa atividade é exercida por uma empresa cuja natureza principal não seja financeira.

    Portanto, o enquadramento não depende apenas de a empresa ser ou não uma instituição financeira.

    O ponto central é a natureza da atividade que gerou aquela receita.

    Essa distinção será especialmente importante para empresas que exercem mais de uma atividade dentro do mesmo CNPJ.

    Toda receita da empresa entra no regime específico?

    Não.

    Esse é um dos pontos mais importantes da tributação do correspondente bancário na LC 214/2025.

    O fato de uma empresa possuir receitas relacionadas à atividade de Corban não significa que todo o seu faturamento passe automaticamente para o regime específico.

    As receitas precisam ser analisadas de acordo com sua origem.

    Assim, podem existir dentro da mesma empresa:

    • receitas decorrentes da atividade de correspondente bancário;
    • receitas provenientes de outros serviços;
    • outras atividades econômicas não vinculadas aos serviços financeiros.

    O tratamento tributário deve acompanhar a natureza de cada uma dessas operações.

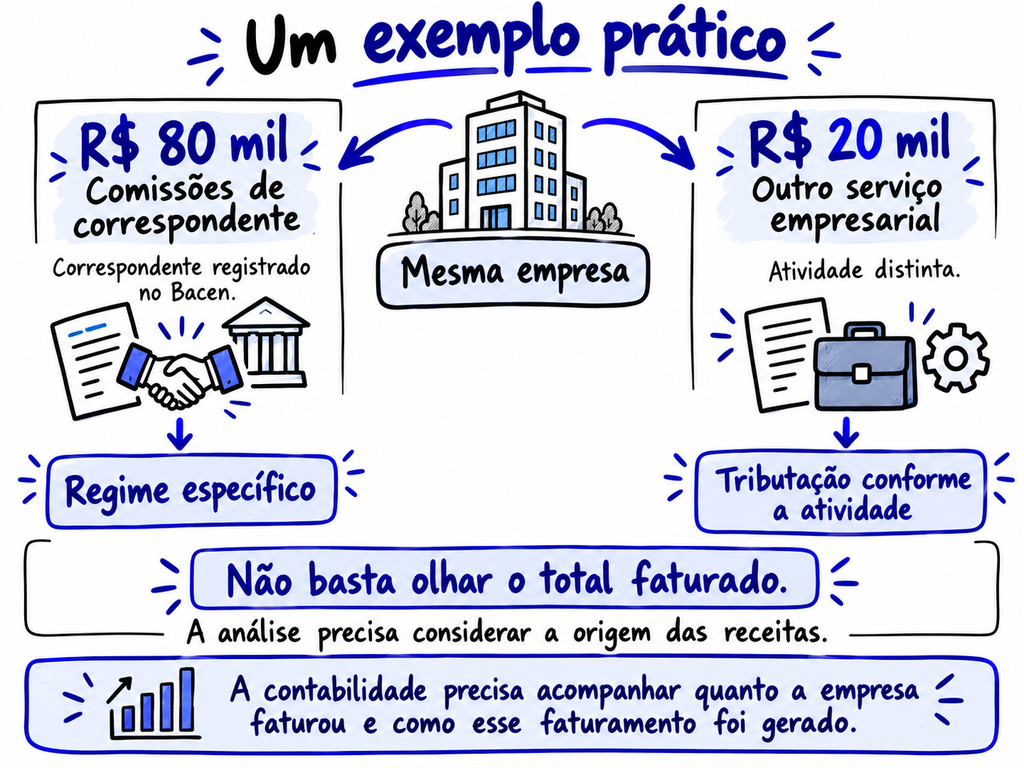
    Um exemplo prático

    Imagine uma empresa que possua duas frentes de atuação.

    Durante determinado período, ela fatura:

    R$ 80 mil em comissões de correspondente bancário registrado no Bacen;

    e

    R$ 20 mil com outro serviço empresarial.

    O faturamento total é de R$ 100 mil.

    Isso não significa, porém, que os R$ 100 mil devam receber necessariamente o mesmo tratamento apenas porque pertencem à mesma pessoa jurídica.

    Os R$ 80 mil relacionados à atividade de correspondente devem ser analisados dentro das regras específicas aplicáveis aos serviços financeiros.

    Já os R$ 20 mil provenientes da outra atividade devem seguir o tratamento correspondente à natureza daquele serviço.

    É por isso que a contabilidade precisa acompanhar não apenas quanto a empresa faturou, mas principalmente como esse faturamento foi gerado.

    A natureza da receita passa a ser fundamental

    A reforma tributária aumenta a importância da segregação correta das receitas.

    Uma empresa que possui diversas atividades precisa conseguir identificar com clareza:

    • a origem de cada receita;
    • qual serviço gerou o faturamento;
    • quais valores estão ligados à atividade de correspondente;
    • quais receitas pertencem a outras atividades;
    • qual tratamento tributário deve ser aplicado a cada operação.

    Sem essa separação, aumenta o risco de aplicar a regra do regime específico sobre uma receita que não deveria estar nele, ou fazer o contrário.

    Como ficam IBS e CBS para o Corban?

    A LC 214/2025 criou regras específicas para determinados serviços financeiros no novo sistema de IBS e CBS.

    Para a tributação do correspondente bancário, o ponto central é que a atividade do correspondente registrado no Bacen aparece expressamente entre aquelas abrangidas pelo regime específico.

    A lei estabelece, ainda, que o regime específico se aplica à contraprestação referente aos serviços financeiros abrangidos por suas regras, independentemente da nomenclatura utilizada. _Lcp 214 – Correspondente bancá…

    Por isso, simplesmente mudar a descrição comercial de uma receita não altera sua natureza.

    É preciso analisar o serviço efetivamente prestado.

    Correspondente não financeiro também entra no regime específico?

    O material analisado faz uma distinção importante.

    Uma empresa pode não ser uma instituição financeira e, ainda assim, exercer a atividade de correspondente bancário registrada no Banco Central.

    Nesse caso, as receitas provenientes dessa atividade permanecem materialmente sujeitas ao regime específico dos serviços financeiros.

    Portanto, a pergunta correta não é apenas:

    “Minha empresa é financeira?”

    Mas sim:

    “Essa receita foi gerada pela atividade de correspondente bancário abrangida pela LC 214?”

    Essa diferença muda bastante a análise.

    E as demais atividades da empresa?

    As demais atividades que não estejam vinculadas aos serviços financeiros não recebem automaticamente o mesmo enquadramento.

    Segundo o material analisado, elas continuam sujeitas ao tratamento tributário aplicável à respectiva atividade econômica.

    Isso significa que uma empresa pode conviver com tratamentos diferentes para receitas distintas.

    Essa situação reforça a necessidade de manter um plano de contas bem estruturado e controles internos capazes de identificar cada fonte de faturamento.

    Como ficam as obrigações acessórias do correspondente?

    Outro ponto importante da LC 214 e de sua regulamentação é que tributação e obrigação acessória não são exatamente a mesma questão.

    O material analisado diferencia dois cenários.

    Entidade sujeita ao regime declaratório financeiro

    Quando a atividade de correspondente é exercida por entidade integrada ao regime específico dos serviços financeiros, as respectivas receitas devem ser reportadas conforme o modelo declaratório previsto para esse ambiente.

    Correspondente exercido por entidade não financeira

    Quando a atividade é exercida por uma entidade não financeira, as receitas de correspondente continuam sujeitas materialmente ao regime específico.

    Entretanto, segundo a orientação apresentada no material, o reporte dessas receitas deve ocorrer por meio do documento fiscal específico previsto na regulamentação aplicável, e não necessariamente pelo mesmo sistema declaratório utilizado pelas entidades financeiras.

    Na prática, é preciso separar duas perguntas:

    Como essa receita será tributada?

    Como essa receita será informada ao Fisco?

    As respostas podem ser diferentes.

    A emissão fiscal também precisa refletir a operação

    A documentação fiscal deve acompanhar a natureza da receita.

    Não basta emitir uma nota fiscal genérica e posteriormente decidir como aquele valor será tratado.

    A empresa precisa garantir que seus processos consigam identificar:

    • o serviço efetivamente prestado;
    • a origem da comissão;
    • a atividade vinculada ao faturamento;
    • o documento fiscal correspondente;
    • o tratamento tributário aplicável.

    Esse controle se torna ainda mais importante para empresas com várias atividades dentro do mesmo CNPJ.

    O registro no Bacen ganha ainda mais relevância

    A própria redação da LC nº 214/2025 utiliza a expressão “correspondentes registrados no Banco Central do Brasil” ao relacionar os prestadores abrangidos.

    Isso significa que o registro precisa fazer parte da análise tributária.

    Não é suficiente considerar apenas o CNAE utilizado pela empresa ou a forma como ela se apresenta comercialmente.

    É necessário verificar o efetivo enquadramento da atividade.

    Ilustração em estilo whiteboard sobre correspondente bancário, LC 214/2025, análise tributária e registro no Bacen

    O que o Corban deve revisar agora?

    Com a implementação do novo sistema, alguns pontos merecem atenção imediata.

    1. Registro no Banco Central

    Confirme se a atividade da empresa está corretamente enquadrada como correspondente.

    2. Origem das receitas

    Mapeie quais valores decorrem efetivamente da atividade de correspondente bancário.

    3. Outras fontes de faturamento

    Identifique atividades que não estejam relacionadas ao serviço financeiro.

    4. Plano de contas

    Crie segregações contábeis capazes de mostrar separadamente cada tipo de receita.

    5. Documentação fiscal

    Verifique se os documentos emitidos representam corretamente cada operação.

    6. Obrigações acessórias

    Avalie qual forma de reporte será exigida para cada atividade da empresa.

    A tributação do correspondente bancário passa a exigir uma análise mais detalhada da própria operação.

    Não basta observar apenas faturamento total, CNAE ou regime tributário da empresa.

    Será necessário entender:

    quem presta o serviço, qual atividade foi realizada, de onde veio a receita e como ela deve ser reportada.

    Para um Corban com diferentes fontes de faturamento, essa organização precisa começar antes da apuração dos impostos.

    Ela começa no cadastro da operação, passa pela emissão fiscal e chega à escrituração contábil.

    LC 214/2025 muda a análise tributária do Corban

    A LC 214/2025 trouxe uma definição importante para o setor ao incluir expressamente os correspondentes registrados no Banco Central no regime específico aplicável aos serviços financeiros.

    Mas o principal cuidado está em não interpretar essa regra como uma extensão automática para todas as receitas da empresa.

    A análise precisa ser feita operação por operação e receita por receita.

    Para o Corban, isso torna três pontos especialmente importantes:

    registro correto, segregação de receitas e organização contábil.

    Quanto mais cedo esses controles forem estruturados, menor tende a ser o risco de inconsistências durante a implementação do IBS e da CBS.

    A Corbanzaí é especializada na contabilidade fiscal, contábil e societária de correspondentes bancários. Se o seu Corban precisa avaliar os impactos da LC 214/2025 e preparar seus processos para a reforma tributária, fale com nossa equipe.

    Acesse o nosso blog para mais conteúdos relevantes.

    Continue lendo >>: Tributação do correspondente bancário na LC 214/2025
  • Reforma tributária e fluxo de caixa: como se preparar

    Reforma tributária e fluxo de caixa: como se preparar

    A reforma tributária e fluxo de caixa precisam ser analisados em conjunto desde já. A transição para o novo sistema de tributação do consumo não acontece de uma só vez: ela se estende por vários anos e exigirá que empresas convivam, por um período, com regras antigas e novas ao mesmo tempo.

    Na prática, isso pode afetar não apenas a apuração de tributos, mas também o momento em que o dinheiro entra e sai do caixa, a recuperação de créditos, a precificação, o capital de giro e a operação financeira das empresas.

    Por isso, a preparação não deve ficar restrita ao setor fiscal. Financeiro, contabilidade, controladoria, compras, comercial e tecnologia também precisam participar do processo.

    Como a reforma tributária afeta o fluxo de caixa?

    O principal risco está no descasamento entre pagamentos, geração de créditos e recuperação de valores.

    Durante a transição, empresas continuarão lidando com tributos atuais enquanto IBS e CBS passam a fazer parte da rotina fiscal.

    O cronograma oficial prevê 2026 como ano de teste, com alíquotas de 0,9% para a CBS e 0,1% para o IBS. Em 2027, começa a cobrança da CBS e ocorre a extinção de PIS e Cofins. Já a transição de ICMS e ISS para o IBS acontece gradualmente entre 2029 e 2032, com implementação integral do novo modelo em 2033.

    Esse período exige atenção porque diferentes tributos terão prazos, mecanismos de crédito e regras de recolhimento distintos.

    Reforma tributária e fluxo de caixa durante a transição

    Durante alguns anos, empresas precisarão operar com estruturas tributárias simultâneas.

    Isso significa manter sistemas capazes de lidar com:

    • CBS;
    • IBS;
    • ICMS;
    • ISS;
    • IPI;
    • obrigações acessórias;
    • créditos tributários de regimes diferentes.

    Esse cenário aumenta a complexidade operacional.

    Mais do que uma questão administrativa, porém, ele pode gerar impacto financeiro.

    Um erro de apuração pode representar multa, pagamento indevido ou perda temporária de um crédito que a empresa já considerava disponível.

    IBS, CBS e a nova lógica de créditos tributários

    Um dos principais objetivos da reforma é ampliar a lógica de não cumulatividade.

    No novo sistema, IBS e CBS seguem uma sistemática mais ampla de créditos sobre aquisições relacionadas à atividade econômica, observadas as regras previstas em lei.

    Essa mudança tende a reduzir distorções existentes no modelo atual.

    Mas existe um ponto importante: direito a crédito e disponibilidade de caixa não são a mesma coisa.

    Mesmo que uma operação gere crédito tributário, a empresa precisa avaliar quando esse crédito poderá ser apropriado, compensado ou ressarcido.

    Por isso, o impacto financeiro deve ser simulado considerando o tempo, e não apenas o valor nominal dos tributos.

    Split payment pode mudar a dinâmica do caixa

    Outro elemento relevante da reforma tributária e fluxo de caixa é o chamado split payment.

    A Lei Complementar nº 214/2025 prevê que, em determinadas operações, os valores correspondentes ao IBS e à CBS sejam segregados e recolhidos no momento da liquidação financeira da transação. Presidência da República

    Na prática, parte do valor da operação poderá deixar de passar integralmente pelo caixa da empresa antes do recolhimento do tributo.

    Isso altera a dinâmica tradicional em que a companhia recebe o valor da venda e posteriormente realiza o pagamento dos impostos.

    O que muda na prática?

    Imagine uma empresa que hoje recebe R$ 100 mil de uma venda e administra esse recurso até o vencimento dos tributos.

    Com mecanismos de segregação automática, uma parcela correspondente ao imposto pode ser direcionada diretamente ao recolhimento.

    Isso pode reduzir temporariamente a disponibilidade de recursos para:

    • fornecedores;
    • folha;
    • estoque;
    • investimentos;
    • despesas operacionais.

    Por isso, empresas precisam rever projeções de caixa e necessidade de capital de giro.

    O risco de descasamento entre tributos e créditos

    O descasamento acontece quando a empresa precisa desembolsar recursos antes de conseguir utilizar ou recuperar créditos tributários.

    Esse risco é particularmente relevante durante a transição.

    Uma empresa pode, por exemplo, possuir créditos acumulados de ICMS enquanto começa a operar progressivamente dentro da nova lógica de IBS e CBS.

    Nesse cenário, o valor registrado contabilmente como crédito tributário não necessariamente representa dinheiro imediatamente disponível.

    É justamente essa diferença que pode pressionar o caixa.

    Créditos acumulados merecem atenção

    Empresas que possuem volumes relevantes de créditos acumulados precisam mapear esses valores com antecedência.

    Isso é especialmente importante para negócios ligados a:

    • exportação;
    • indústria;
    • agronegócio;
    • regimes especiais;
    • cadeias com diferenças relevantes de alíquotas.

    A empresa deve entender quanto possui em créditos, qual a origem, quais são as regras de utilização e qual o horizonte esperado de monetização.

    Sem esse diagnóstico, existe o risco de considerar um ativo tributário como fonte de liquidez quando, na prática, sua realização pode demorar.

    A precificação também pode ser afetada

    A reforma tributária também muda a forma como determinados tributos aparecem nas operações comerciais.

    Com IBS e CBS destacados “por fora”, empresas precisam revisar como calculam preços, margens e repasses.

    Durante a transição, esse cuidado se torna ainda mais importante porque diferentes tributos coexistirão.

    Uma precificação inadequada pode gerar dois problemas:

    1. repasse insuficiente de tributos, comprimindo margem;
    2. repasse excessivo, prejudicando competitividade.

    O ideal é trabalhar com cenários antes de alterar tabelas comerciais.

    Capital de giro ganha importância durante a transição

    A relação entre reforma tributária e fluxo de caixa também aumenta a importância do capital de giro.

    Se houver diferença entre o momento de pagamento dos tributos e o aproveitamento dos créditos, a empresa precisará financiar esse intervalo.

    Essa necessidade pode ser atendida por diferentes estratégias, como:

    • reserva de liquidez;
    • revisão do ciclo financeiro;
    • renegociação de prazos com fornecedores;
    • redução do prazo médio de recebimento;
    • linhas de crédito previamente contratadas;
    • revisão da política de estoques.

    O pior cenário é descobrir essa necessidade apenas quando o caixa já estiver pressionado.

    Como preparar o fluxo de caixa para a reforma tributária

    A preparação pode começar com algumas ações práticas.

    1. Simule a transição ano a ano

    Não analise apenas a carga tributária final.

    Projete também:

    • quando cada tributo será pago;
    • quando cada crédito poderá ser utilizado;
    • como ficará o ciclo financeiro;
    • quais períodos terão maior necessidade de caixa.

    2. Mapeie créditos tributários atuais

    Identifique créditos de ICMS, PIS/Cofins e outros valores relevantes.

    Avalie o prazo estimado para utilização ou monetização.

    3. Revise a precificação

    Simule como IBS e CBS afetam preço, margem e repasse.

    Essa análise deve envolver fiscal, financeiro e comercial.

    4. Avalie a necessidade de capital de giro

    Faça cenários conservador, base e otimista.

    Se houver risco de descasamento, planeje fontes de liquidez antes da necessidade aparecer.

    5. Prepare sistemas e processos

    A Receita Federal e o Comitê Gestor do IBS já publicaram cronogramas relacionados à implantação dos documentos fiscais eletrônicos da reforma, com diferentes marcos de obrigatoriedade ao longo de 2026 e 2027.

    ERP, faturamento, fiscal e contabilidade precisam acompanhar essas mudanças.

    A transição também pode gerar oportunidades

    A reforma não deve ser vista apenas como um risco.

    Empresas que se anteciparem podem usar o período de transição para melhorar processos internos.

    Entre as oportunidades estão:

    • melhorar previsões de caixa;
    • eliminar controles manuais;
    • revisar políticas de preço;
    • organizar créditos tributários;
    • integrar financeiro e fiscal;
    • melhorar gestão de capital de giro.

    A diferença estará na capacidade de transformar uma mudança regulatória em planejamento.

    Reforma tributária e fluxo de caixa exigem planejamento

    A reforma tributária e fluxo de caixa estarão cada vez mais conectados durante os próximos anos.

    A transição para IBS e CBS não afeta apenas a forma de calcular impostos. Ela pode mudar a velocidade com que recursos circulam dentro das empresas, a disponibilidade de créditos e a necessidade de capital de giro.

    Por isso, esperar todas as regras estarem completamente implementadas para começar a analisar o impacto pode ser tarde demais.

    O caminho mais seguro é trabalhar com simulações, revisar processos e construir cenários financeiros desde já.

    A ContabilizaíBank atua com contabilidade para empresas do mercado de crédito e capitais. Se sua empresa precisa entender os impactos da reforma tributária sobre caixa, estrutura financeira e operação, fale com nossa equipe.

    Continue acessando o nosso blog para mais conteúdos relevantes

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Reforma tributária e fluxo de caixa: como se preparar
  • Debêntures incentivadas: negociação cresce 24% em 2026

    Debêntures incentivadas: negociação cresce 24% em 2026

    Mercado secundário movimentou R$ 247,7 bilhões entre janeiro e julho, enquanto infraestrutura segue ampliando sua participação no mercado de capitais brasileiro.

    A negociação de debêntures incentivadas no mercado secundário cresceu 24% nos sete primeiros meses de 2026 e alcançou R$ 247,7 bilhões. O avanço reforça a liquidez dos títulos já emitidos e mostra como o crédito privado vem se consolidando como uma das principais fontes de financiamento de projetos de infraestrutura no Brasil.

    O movimento acontece mesmo em um período de menor volume de novas emissões em relação a 2025. Enquanto a oferta primária desacelerou, os papéis que já estão em circulação continuam encontrando espaço nas carteiras dos investidores.

    Esse comportamento ajuda a revelar uma transformação importante: as debêntures incentivadas deixam de ser apenas uma alternativa para financiar grandes projetos e passam a integrar um mercado secundário cada vez mais ativo.

    Mercado secundário de debêntures incentivadas ganha força

    Entre janeiro e julho de 2026, o volume negociado de debêntures incentivadas chegou a R$ 247,7 bilhões, avanço de 24% na comparação com o mesmo período do ano anterior.

    Somente em julho, foram movimentados R$ 28,8 bilhões.

    O crescimento dá continuidade ao avanço observado nos primeiros meses do ano. Até maio, por exemplo, o mercado secundário já havia movimentado R$ 179,4 bilhões, alta de 32,7% em relação ao mesmo período de 2025 e recorde para os cinco primeiros meses da série histórica da ANBIMA.

    O mercado secundário é relevante porque permite que investidores comprem e vendam títulos depois de sua emissão original.

    Quanto maior a negociação, maior tende a ser a capacidade dos investidores de ajustar suas carteiras sem precisar necessariamente carregar os títulos até o vencimento.

    A ANBIMA relaciona o avanço do secundário ao amadurecimento do mercado de capitais, destacando que maior dinamismo pode favorecer liquidez e formação de preços.

    Emissões voltam a crescer em julho, mas seguem abaixo de 2025

    No mercado primário, em que empresas colocam novos títulos à disposição dos investidores, julho apresentou recuperação em relação ao mês anterior.

    As novas emissões de debêntures incentivadas somaram R$ 6,8 bilhões, avanço de 9,9% sobre os R$ 6,2 bilhões registrados em junho.

    Na comparação anual, porém, o cenário ainda mostra desaceleração. Em julho de 2025, as emissões haviam alcançado R$ 14,2 bilhões.

    Isso representa uma redução de aproximadamente 52,2%.

    Entre janeiro e julho de 2026, as ofertas somaram R$ 71,9 bilhões, frente a R$ 88,8 bilhões no mesmo intervalo de 2025.

    O contraste entre menor emissão primária e maior negociação secundária é um dos pontos mais relevantes do cenário atual.

    Os números indicam que uma redução no volume de novos papéis não significa necessariamente menor interesse dos investidores pelo segmento.

    Energia elétrica concentra mais da metade das emissões

    A infraestrutura de energia continua sendo o principal destino dos recursos captados por meio das debêntures incentivadas.

    Em 2026, o setor elétrico respondeu por aproximadamente R$ 39 bilhões, equivalente a cerca de 54% das emissões acumuladas até julho.

    A concentração está ligada às características do próprio segmento.

    Projetos de geração, transmissão e distribuição de energia normalmente exigem investimentos elevados, possuem maturação de longo prazo e demandam estruturas de financiamento compatíveis com esse horizonte.

    As debêntures se encaixam nesse perfil ao permitir que empresas acessem diretamente investidores no mercado de capitais.

    Afinal, o que são debêntures incentivadas?

    Debêntures são títulos de dívida emitidos por empresas.

    Na prática, a companhia capta recursos junto aos investidores e assume o compromisso de devolver esse capital de acordo com as condições previstas na emissão, incluindo prazo e remuneração.

    As debêntures incentivadas foram criadas para estimular o financiamento privado de setores considerados estratégicos, principalmente infraestrutura.

    A Lei nº 12.431/2011 estabeleceu incentivos tributários para determinadas aplicações relacionadas a projetos prioritários, ajudando a aumentar a atratividade desses instrumentos para investidores.

    Para pessoas físicas, observadas as condições legais aplicáveis, o principal atrativo historicamente associado às debêntures incentivadas é a isenção de Imposto de Renda sobre os rendimentos.

    Do ponto de vista das empresas, elas representam uma alternativa às linhas tradicionais de financiamento bancário.

    Mercado de capitais ganha espaço no financiamento da infraestrutura

    O avanço das debêntures faz parte de um movimento maior de participação do capital privado no financiamento da infraestrutura brasileira.

    A Confederação Nacional da Indústria aponta que a iniciativa privada investiu R$ 266,8 bilhões em infraestrutura em 2024, enquanto os recursos públicos somaram R$ 62,2 bilhões. A entidade estima ainda que o Brasil investe historicamente cerca de 2% do PIB por ano no setor, enquanto seria necessário algo próximo a 4% para atender às necessidades de expansão da infraestrutura.

    Essa diferença ajuda a explicar por que instrumentos do mercado de capitais passaram a ocupar uma posição estratégica.

    Debêntures, fundos de investimento, FIDCs e outras estruturas privadas ajudam a conectar investidores interessados em ativos de longo prazo às empresas responsáveis por projetos de energia, logística, saneamento, telecomunicações e transportes.

    Crédito privado vai além das debêntures incentivadas

    A transformação do financiamento de infraestrutura não acontece por meio de um único instrumento.

    Além das debêntures incentivadas, empresas podem recorrer a:

    • debêntures tradicionais;
    • notas comerciais;
    • Fundos de Investimento em Direitos Creditórios (FIDCs);
    • fundos voltados à infraestrutura;
    • outras estruturas de dívida no mercado de capitais.

    O mercado de capitais brasileiro como um todo segue mostrando elevado volume de captação.

    No primeiro semestre de 2026, as ofertas alcançaram R$ 361,8 bilhões, maior resultado para o período desde o início da série histórica da ANBIMA em 2012. Desse montante, R$ 288,8 bilhões vieram de instrumentos de renda fixa.

    Os dados mostram que o crédito privado deixou de ocupar uma posição secundária no financiamento empresarial.

    Para empresas com projetos de longo prazo, o mercado de capitais pode funcionar como complemento ou alternativa às fontes tradicionais de crédito.

    Liquidez também importa para quem pretende emitir

    O fortalecimento do mercado secundário não beneficia apenas quem já possui as debêntures.

    Para potenciais emissores, a existência de um mercado ativo também importa.

    Quando investidores sabem que existe maior possibilidade de negociação dos títulos depois da emissão, a percepção de liquidez pode influenciar a disposição para participar de novas ofertas.

    É um ciclo importante para o mercado:

    empresas emitem títulos → investidores compram → os ativos passam a ser negociados → maior liquidez pode estimular novas emissões.

    Por isso, os R$ 247,7 bilhões negociados nos primeiros sete meses do ano ajudam a medir mais do que simplesmente o volume de compra e venda.

    Eles indicam a profundidade que esse segmento começa a alcançar.

    Rentabilidade dos índices de debêntures em 2026

    Outro ponto importante é observar o comportamento dos índices da ANBIMA que acompanham diferentes segmentos do mercado de debêntures.

    Em julho de 2026, o IDA-DI, formado por debêntures ligadas à taxa DI, avançou 1,43% no mês e acumulou 8,62% no ano.

    Já o IDA IPCA Infraestrutura, que acompanha debêntures incentivadas indexadas ao IPCA, registrou alta de 1,02% em julho e acumulou 2,46% em 2026 até aquele momento.

    Essa distinção é importante porque diferentes grupos de debêntures respondem de formas diferentes às condições de juros, inflação, duration e percepção de risco.

    Portanto, não existe um único comportamento para todo o mercado de crédito privado.

    Infraestrutura produz efeitos além do mercado financeiro

    O financiamento de infraestrutura também produz efeitos sobre outras áreas da economia.

    Um estudo do FGV IBRE, baseado na Matriz Insumo-Produto do IBGE, estimou que cada R$ 1 milhão investido pode gerar diferentes volumes de atividade econômica dependendo do setor.

    No transporte, armazenagem e correio, por exemplo, o impacto estimado chega a R$ 3,34 milhões em produção econômica para cada R$ 1 milhão investido. Na construção civil, o multiplicador chega a R$ 3,04 milhões.

    O efeito também aparece no emprego.

    Segundo o mesmo estudo, R$ 1 milhão investido em construção civil pode estar associado à geração de até 33,25 postos de trabalho, considerando efeitos diretos, indiretos e de renda. No transporte, o número estimado chega a 31,77 empregos.

    Isso ajuda a explicar por que a discussão sobre debêntures incentivadas ultrapassa o universo dos investimentos.

    Esses títulos fazem parte de uma estrutura utilizada para financiar projetos que podem afetar produtividade, logística, energia, mobilidade e competitividade empresarial.

    Debêntures reforçam papel do mercado de capitais no crédito

    O crescimento de 24% nas negociações de debêntures incentivadas mostra que o mercado brasileiro de crédito privado não depende apenas da quantidade de novas emissões.

    A consolidação também passa pela capacidade de negociar os títulos depois que eles chegam ao mercado.

    Para investidores, um secundário mais ativo amplia as possibilidades de movimentação da carteira e contribui para a formação de preços.

    Para empresas e estruturadores, mostra que existe uma base crescente de investidores dispostos a negociar crédito corporativo.

    E, para os setores de infraestrutura, amplia a importância do mercado de capitais como fonte de financiamento de longo prazo.

    À medida que a necessidade de investimentos cresce, instrumentos como debêntures, FIDCs e fundos de infraestrutura tendem a continuar ocupando espaço relevante na conexão entre capital privado e projetos da economia real.

    A ContabilizaíBank é especialista em contabilidade para mercado de capitais e crédito. Continue acompanhando nossos conteúdos para entender como as novas regras podem afetar capital de giro, funding e estrutura financeira.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Debêntures incentivadas: negociação cresce 24% em 2026
  • O que é CCB e como usar no crédito

    O que é CCB e como usar no crédito

    A CCB, ou Cédula de Crédito Bancário, é um dos principais instrumentos utilizados para formalizar operações de crédito no Brasil. Para quem atua como correspondente bancário, entender o que é CCB e como ela funciona ajuda a compreender melhor a estrutura das operações, a documentação e os cuidados envolvidos na contratação.

    Na prática, a CCB registra uma promessa de pagamento vinculada a uma operação de crédito. Ela pode ser utilizada em diferentes modalidades e também pode prever garantias, juros, encargos, prazos e condições de pagamento.

    Para o correspondente bancário, esse conhecimento é importante não apenas para entender o produto financeiro, mas também para organizar processos, orientar corretamente o cliente e manter uma operação mais segura.

    O que é CCB?

    Para entender o que é CCB, é importante começar pela definição legal.

    A Cédula de Crédito Bancário é um título de crédito emitido por pessoa física ou jurídica em favor de uma instituição financeira ou entidade equiparada. Ela representa uma promessa de pagamento em dinheiro decorrente de uma operação de crédito. Essa definição está prevista no artigo 26 da Lei nº 10.931/2004.

    Em outras palavras, quando uma pessoa ou empresa contrata crédito, a CCB pode ser usada para formalizar aquela obrigação financeira.

    Ela pode estar relacionada a diferentes modalidades, dependendo da operação estruturada pela instituição financeira.

    Como a CCB funciona em uma operação de crédito?

    A CCB funciona como o documento que formaliza as condições da operação.

    Nela podem constar informações como:

    • valor do crédito;
    • prazo de pagamento;
    • taxa de juros;
    • encargos;
    • datas de vencimento;
    • garantias;
    • situações de inadimplência;
    • condições para vencimento antecipado.

    A legislação permite que esses elementos sejam pactuados na própria CCB. Além disso, a Lei nº 10.931/2004 estabelece que ela é um título executivo extrajudicial, o que significa que representa uma dívida certa, líquida e exigível nos termos previstos na legislação.

    Essa característica dá maior segurança jurídica à operação de crédito.

    Como usar a CCB no crédito?

    Entender o que é CCB também exige compreender como ela aparece na prática.

    Em uma operação de crédito, o fluxo costuma envolver a análise do cliente, a aprovação das condições e a formalização do contrato ou título.

    A CCB entra justamente nessa etapa de formalização.

    Exemplo prático

    Imagine que uma empresa solicite R$ 100 mil de capital de giro em uma instituição financeira.

    Depois da análise de crédito, são definidas as condições da operação, como:

    • valor liberado;
    • prazo;
    • taxa de juros;
    • parcelas;
    • garantias;
    • eventuais encargos.

    Essas condições podem ser formalizadas por meio de uma Cédula de Crédito Bancário.

    A empresa emitente assume a obrigação de pagamento e a instituição financeira passa a ter um título que representa aquele crédito.

    Qual é a importância da CCB para o correspondente bancário?

    Para o correspondente bancário, a CCB faz parte do conhecimento necessário sobre o fluxo de crédito.

    Isso não significa que o correspondente seja responsável por elaborar juridicamente o documento. A emissão e a estrutura da operação dependem da instituição financeira e das regras aplicáveis.

    Mesmo assim, entender a CCB ajuda o correspondente a identificar melhor:

    • em qual etapa a operação está;
    • quais documentos precisam ser conferidos;
    • quais condições precisam ser explicadas ao cliente;
    • como garantias e encargos aparecem na operação;
    • quais informações devem estar alinhadas antes da assinatura.

    Esse conhecimento também reduz falhas operacionais.

    Quando a equipe entende o documento que está sendo formalizado, diminui o risco de erros no cadastro, na conferência ou na comunicação com o cliente.

    Quais informações uma CCB deve conter?

    A Lei nº 10.931/2004 estabelece requisitos essenciais para a Cédula de Crédito Bancário.

    Entre eles estão a denominação “Cédula de Crédito Bancário”, a promessa de pagamento, a identificação da instituição credora, a data e o local de emissão, as condições de pagamento e a assinatura do emitente.

    Em operações parceladas, também podem constar as datas e valores das prestações ou os critérios utilizados para determiná-los.

    Por isso, antes da formalização, é importante que todos os dados estejam coerentes com a proposta aprovada.

    A CCB pode ter garantia?

    Sim.

    A CCB pode ser emitida com ou sem garantia. A própria Lei nº 10.931/2004 prevê a possibilidade de garantia real ou fidejussória.

    Garantias reais

    São garantias vinculadas a determinados bens ou direitos.

    Dependendo da operação, podem envolver mecanismos como:

    • alienação fiduciária;
    • penhor;
    • cessão de determinados direitos.

    Garantias pessoais

    Também podem existir garantias pessoais, como aval ou outras formas de garantia assumidas por terceiros, conforme a estrutura jurídica da operação.

    A garantia utilizada depende do produto de crédito, da instituição financeira e da análise de risco.

    CCB pode ser digital?

    Sim.

    A legislação permite a emissão da CCB sob forma escritural. Nesse modelo, o título pode ser constituído e controlado eletronicamente em sistema de escrituração. A lei também prevê a emissão eletrônica de certidão de inteiro teor, observados requisitos de segurança relacionados à autenticidade e à integridade do documento.

    Na prática, a digitalização facilita a formalização e reduz a dependência de documentos físicos.

    Para correspondentes bancários, isso reforça a importância de processos digitais bem organizados, incluindo identificação, conferência de informações e armazenamento adequado dos documentos relacionados à operação.

    Qual a diferença entre CCB e contrato de empréstimo?

    A CCB é mais do que um nome diferente para um contrato comum.

    A legislação atribui à CCB natureza jurídica própria e a classifica expressamente como título de crédito e título executivo extrajudicial.

    Em uma operação financeira, outros documentos podem existir além da CCB.

    Por isso, o correspondente bancário deve observar o fluxo definido pela instituição contratante e não presumir que todas as operações utilizam exatamente a mesma documentação.

    CCB e análise de crédito são a mesma coisa?

    Não.

    A análise de crédito ocorre antes da formalização da operação.

    Nessa etapa, a instituição avalia fatores como capacidade de pagamento, histórico financeiro, risco e demais critérios internos.

    O Banco Central explica que o Sistema de Informações de Créditos, o SCR, reúne dados de operações de crédito e auxilia instituições na avaliação e gestão do risco, observadas as regras aplicáveis ao acesso às informações.

    A CCB aparece posteriormente como instrumento de formalização da obrigação aprovada.

    Portanto:

    análise de crédito avalia o risco;

    CCB formaliza a operação.

    Por que o correspondente precisa entender a CCB?

    O correspondente bancário ocupa uma posição importante entre a instituição financeira e o cliente.

    Quando a equipe conhece o que é CCB, fica mais preparada para entender o fluxo completo da operação.

    Esse conhecimento ajuda em pontos como:

    • organização documental;
    • conferência de dados;
    • comunicação com o cliente;
    • entendimento das condições aprovadas;
    • prevenção de inconsistências;
    • padronização dos processos internos.

    Além disso, uma operação bem organizada facilita o controle contábil e administrativo da própria empresa correspondente.

    CCB também pode impactar os controles internos do Corban

    Para uma empresa de correspondente bancário, não basta conhecer apenas a parte comercial da operação.

    O crescimento da carteira normalmente aumenta também a complexidade administrativa.

    É importante separar corretamente:

    • comissões recebidas;
    • repasses;
    • despesas comerciais;
    • valores de terceiros;
    • receitas da própria empresa;
    • documentos relacionados às operações intermediadas.

    A CCB faz parte do contexto operacional do crédito, enquanto a contabilidade precisa refletir corretamente a atividade econômica do correspondente.

    Essa separação evita que documentos da operação de crédito sejam confundidos com documentos financeiros da própria empresa.

    Link interno sugerido: inserir um link para um conteúdo da Corbanzaí sobre contabilidade para correspondente bancário ou como organizar a contabilidade de um Corban.

    Cuidados do correspondente ao lidar com operações com CCB

    O correspondente deve seguir os procedimentos e limites definidos pela instituição financeira contratante.

    Também é recomendável manter atenção especial à conferência dos dados antes da formalização.

    Erros em CPF ou CNPJ, valores, informações cadastrais, garantias ou condições da operação podem gerar retrabalho e atrasar a liberação.

    Outro cuidado é evitar apresentar ao cliente interpretações jurídicas que não fazem parte da atividade do correspondente.

    Quando houver dúvidas sobre cláusulas, garantias ou efeitos legais, a orientação deve partir da instituição responsável ou de profissional habilitado.

    Para consultar informações oficiais sobre instituições autorizadas ou supervisionadas, o Banco Central mantém uma ferramenta pública de consulta.

    CCB é parte importante da operação de crédito

    Entender o que é CCB ajuda o correspondente bancário a enxergar com mais clareza como uma operação de crédito sai da análise e chega à formalização.

    A Cédula de Crédito Bancário registra a obrigação financeira e pode reunir informações sobre valores, prazos, juros, garantias e demais condições da operação.

    Para o Corban, conhecer esse instrumento melhora a organização dos processos e reduz falhas na comunicação e na documentação.

    Mas o controle não termina quando o crédito é liberado.

    À medida que a operação do correspondente cresce, também aumenta a necessidade de manter uma contabilidade preparada para as particularidades do setor.

    A Corbanzaí é especializada em contabilidade para correspondentes bancários e pode ajudar sua empresa a organizar a operação, a gestão financeira e as obrigações contábeis com mais segurança. Entre em contato com a equipe e conheça nossas soluções para Corbans.

    Continue lendo >>: O que é CCB e como usar no crédito
  • Reforma tributária pode ampliar uso de FIDC de risco sacado

    Reforma tributária pode ampliar uso de FIDC de risco sacado

    Nova dinâmica de IBS e CBS pode aumentar a atenção das empresas sobre capital de giro e financiamento de fornecedores, abrindo espaço para estruturas de risco sacado no mercado de capitais.

    A reforma tributária pode aumentar a pressão sobre o capital de giro das empresas e ampliar a procura por estruturas de FIDC de risco sacado. Com a nova dinâmica de IBS e CBS, companhias com cadeias extensas de fornecedores precisarão olhar não apenas para a adequação fiscal, mas também para os possíveis impactos financeiros da transição.

    Nesse cenário, o FIDC de risco sacado pode ganhar relevância como alternativa para antecipar recursos aos fornecedores sem necessariamente reduzir o prazo de pagamento negociado pela empresa compradora.

    A discussão interessa especialmente a CFOs, tesourarias, gestores de suprimentos e empresas que dependem de cadeias extensas de fornecimento. Mais do que uma mudança tributária, a implementação do novo sistema pode exigir uma revisão da forma como essas companhias administram liquidez, recebíveis e financiamento.

    Reforma tributária muda a dinâmica dos créditos de IBS e CBS

    A Lei Complementar nº 214/2025 estabeleceu as principais regras do IBS e da CBS e definiu uma nova sistemática de não cumulatividade.

    Pela legislação, o contribuinte sujeito ao regime regular poderá, como regra, apropriar créditos de IBS e CBS quando ocorrer a extinção dos débitos relacionados às operações das quais seja adquirente. Essa extinção poderá ocorrer por diferentes modalidades previstas em lei, como pagamento pelo contribuinte, compensação, recolhimento pelo adquirente e recolhimento durante a liquidação financeira da operação, por meio do chamado split payment.

    Há, porém, uma regra transitória importante: enquanto não estiverem implementados determinados mecanismos, como o split payment ou o recolhimento pelo adquirente, a legislação dispensa temporariamente o requisito de extinção do débito para a apropriação do crédito, desde que sejam observadas as condições previstas em lei.

    Isso significa que o impacto financeiro não deve ser analisado de maneira isolada ou automática. Ele dependerá da implementação operacional dos mecanismos da reforma, da estrutura de cada cadeia e da forma como pagamentos e tributos circulam entre fornecedores e compradores.

    FIDC de risco sacado e capital de giro: qual é a relação?

    A necessidade de capital de giro é uma preocupação recorrente dentro das empresas.

    Quanto maior o intervalo entre os desembolsos necessários para manter a operação e o recebimento das vendas, maior tende a ser a quantidade de recursos que a companhia precisa manter disponível para sustentar estoques, fornecedores, tributos, folha e demais compromissos.

    A reforma adiciona uma nova variável a essa conta.

    Em empresas que trabalham com cadeias longas e prazos de pagamento elevados, a interação entre a liquidação financeira das compras, o recolhimento dos novos tributos e a apropriação dos créditos pode modificar o planejamento de caixa.

    É justamente nesse contexto que o FIDC de risco sacado passa a chamar atenção.

    A estrutura pode permitir que o fornecedor transforme o recebível em caixa antes do vencimento comercial, enquanto o comprador preserva o prazo originalmente negociado.

    Por que os fornecedores também entram nessa discussão?

    Grandes empresas frequentemente negociam prazos de 60, 90 dias ou até superiores com seus fornecedores.

    Do ponto de vista da empresa compradora, esses prazos ajudam na administração do fluxo de caixa. Para o fornecedor, entretanto, significam financiar parte da operação até o recebimento.

    Quanto maior o prazo, maior pode ser a necessidade de capital para manter produção, estoque, salários e novas entregas.

    Essa situação se torna especialmente sensível para fornecedores pequenos e médios, que normalmente possuem menor acesso a crédito ou pagam taxas superiores para financiar suas operações.

    Por isso, a discussão sobre reforma tributária e capital de giro não envolve apenas o caixa da empresa âncora. Ela também alcança a saúde financeira de toda a cadeia.

    Como o FIDC de risco sacado pode ajudar no financiamento da cadeia

    Em uma operação de risco sacado, o fornecedor possui um valor a receber de uma empresa compradora.

    Após a entrega dos produtos ou serviços e o reconhecimento da obrigação pelo comprador, esse direito creditório pode ser cedido a uma estrutura de financiamento, incluindo um FIDC de risco sacado.

    O fundo antecipa os recursos ao fornecedor e passa a receber o pagamento da empresa compradora no vencimento acordado.

    Na prática, a estrutura permite conciliar dois interesses:

    o fornecedor recebe antes e melhora sua liquidez;

    a empresa compradora mantém o prazo comercial originalmente negociado.

    Essa combinação pode se tornar especialmente relevante em cadeias com grande quantidade de fornecedores ou nas quais o prazo médio de pagamento representa uma parte importante da estratégia financeira da empresa âncora.

    Risco da empresa âncora pode influenciar o custo da antecipação

    Uma das características mais relevantes do risco sacado está na análise de crédito da operação.

    Em linhas tradicionais, o fornecedor costuma contratar financiamento considerando principalmente seu próprio perfil de crédito.

    Em uma operação de risco sacado, o crédito da empresa compradora pode ter peso importante na precificação, já que é ela quem deverá liquidar o recebível no vencimento.

    Quando a empresa âncora apresenta menor risco de crédito do que seus fornecedores, isso pode permitir condições mais competitivas de antecipação.

    Para empresas pequenas e médias da cadeia, a diferença pode representar acesso a uma fonte de liquidez em condições distintas das linhas bancárias contratadas individualmente.

    FIDC de risco sacado e supply chain finance

    Essas estruturas fazem parte de um conceito mais amplo conhecido como supply chain finance, ou financiamento da cadeia de fornecedores.

    A ideia parte do princípio de que a situação financeira dos fornecedores também representa um risco para a própria empresa compradora.

    Um fornecedor com falta de capital pode reduzir produção, atrasar entregas, postergar investimentos ou, em casos extremos, interromper suas atividades.

    Para uma indústria ou grande companhia que depende desses insumos, o problema rapidamente deixa de ser apenas do fornecedor.

    Nesse contexto, o FIDC de risco sacado pode integrar uma estratégia de proteção da cadeia ao conectar mercado de capitais, antecipação de recebíveis e gestão financeira dos fornecedores.

    O objetivo não é apenas financiar uma venda, mas também criar uma estrutura capaz de sustentar a continuidade das relações comerciais.

    Por que o FIDC de risco sacado pode ganhar espaço com a reforma tributária?

    A reforma aumenta a necessidade de as empresas compreenderem com mais profundidade a relação entre tributos, pagamentos e capital de giro.

    O split payment é um exemplo dessa mudança. A LC 214 prevê a segregação e o recolhimento de IBS e CBS durante a liquidação financeira das operações abrangidas pelo mecanismo. A legislação também estabelece que, em pagamentos parcelados, essa segregação deverá ocorrer proporcionalmente às parcelas liquidadas.

    A própria lei determina ainda que a liquidação antecipada de recebíveis não elimina a obrigação de segregação e recolhimento do IBS e da CBS conforme as regras aplicáveis ao split payment.

    Para as empresas, isso reforça a necessidade de observar não apenas o prazo nominal de uma compra ou venda, mas todo o fluxo financeiro associado à transação.

    É nesse ambiente que soluções de antecipação e financiamento de fornecedores podem ganhar maior relevância estratégica.

    FIDCs podem conectar mercado de capitais e fornecedores

    O uso de FIDCs também permite que o financiamento da cadeia seja estruturado dentro do mercado de capitais.

    O fundo pode adquirir direitos creditórios originados por fornecedores de uma ou mais empresas, de acordo com sua política de investimento e estrutura operacional.

    A depender do modelo adotado, a operação pode envolver diferentes classes ou subclasses de cotas e mecanismos destinados à distribuição de riscos entre investidores.

    Em estruturas voltadas a uma empresa âncora específica, existe ainda a possibilidade de desenhar programas integrados aos processos de compras, confirmação de recebíveis e pagamentos.

    O resultado é uma estrutura mais ampla do que uma simples antecipação pontual.

    O FIDC de risco sacado pode fazer parte da arquitetura financeira da cadeia de fornecimento.

    O que CFOs e empresas precisam avaliar agora?

    O impacto da reforma será diferente para cada companhia.

    Empresas com poucos fornecedores, pagamentos rápidos e elevada liquidez podem enfrentar uma realidade diferente de organizações que trabalham com milhares de fornecedores e ciclos financeiros mais extensos.

    Por isso, o primeiro passo não deveria ser simplesmente contratar uma nova linha de financiamento, mas entender onde estão os possíveis descasamentos.

    Entre os pontos que merecem análise estão o prazo médio de pagamento dos fornecedores, o prazo médio de recebimento, a concentração dos principais fornecedores, o custo atual de antecipação, a exposição a fornecedores considerados estratégicos e a evolução da implementação do split payment.

    Outro ponto importante é aproximar áreas que muitas vezes analisam esses assuntos separadamente.

    Tributário, contabilidade, tesouraria, compras e planejamento financeiro precisam observar conjuntamente os impactos da reforma sobre o fluxo de caixa.

    Reforma tributária também exige planejamento financeiro

    A implementação do IBS e da CBS não deve ser tratada apenas como um projeto fiscal ou tecnológico.

    As novas regras podem alterar processos de pagamento, crédito tributário, gestão de fornecedores e planejamento financeiro.

    Para determinadas empresas, isso pode significar também revisar a forma como o capital de giro da cadeia é financiado.

    Nesse cenário, o FIDC de risco sacado tende a entrar com mais frequência nas discussões sobre antecipação de recebíveis, supply chain finance e crédito privado.

    A questão para as empresas passa a ser não apenas como cumprir as novas obrigações da reforma, mas também como estruturar uma cadeia capaz de manter liquidez durante a transição.

    Para o mercado de FIDCs, essa transformação pode ampliar a demanda por soluções que conectem capital de giro, fornecedores, recebíveis e mercado de capitais.

    A ContabilizaíBank é uma contabilidade especializada em mercado de capitais e crédito, trazendo informações sobre aquisições, investimentos, mudanças regulatórias e estratégias que impactam as empresas do setor.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Leia também o nosso conteúdo sobre Presença capta R$ 300 milhões via FIDC e projeta R$ 1 bilhão em crédito

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Reforma tributária pode ampliar uso de FIDC de risco sacado