Corban

  • O que é crédito consignado e como funciona?

    O que é crédito consignado e como funciona?

    Entender o que é crédito consignado é importante tanto para quem pretende contratar essa modalidade quanto para os correspondentes bancários que atuam na oferta do produto.

    O crédito consignado é um tipo de empréstimo em que as parcelas são descontadas diretamente do salário, da aposentadoria ou da pensão do contratante.

    Por causa dessa forma de pagamento, o risco de atraso tende a ser menor para a instituição financeira. Como consequência, essa modalidade costuma apresentar condições mais competitivas do que outras linhas de crédito pessoal.

    Neste artigo, você entenderá como o consignado funciona, quem pode contratar, quais são suas vantagens e quais cuidados devem ser observados.

    O que é crédito consignado?
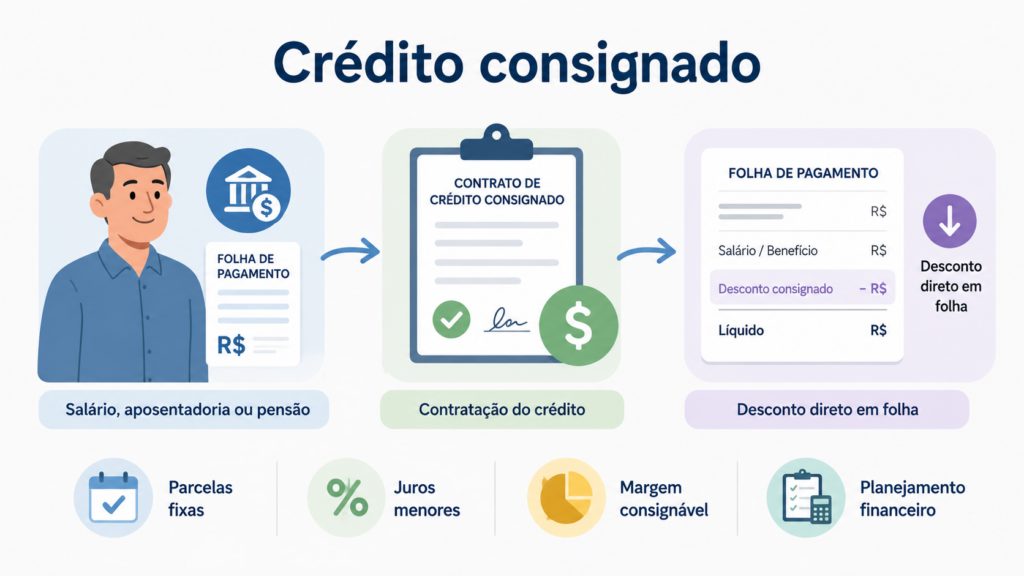
    Infográfico explica como funciona o crédito consignado com desconto direto em folha

    Crédito consignado é uma modalidade de empréstimo com pagamento realizado por meio de desconto direto na folha de pagamento ou no benefício previdenciário.

    A prestação pode ser descontada diretamente:

    • do salário;
    • da aposentadoria;
    • da pensão;
    • da remuneração paga por órgão público;
    • do benefício administrado pelo INSS.

    No caso de trabalhadores com carteira assinada, o desconto é feito pelo empregador. Para aposentados e pensionistas, o INSS realiza o desconto no benefício. Já no caso de servidores públicos, a operação ocorre por meio do ente responsável pela folha de pagamento.

    Como funciona o crédito consignado?

    Depois da contratação, o valor da parcela é descontado automaticamente da remuneração ou do benefício antes de o dinheiro ficar disponível para o consumidor.

    Na prática, o processo costuma seguir estas etapas:

    1. o cliente procura uma instituição financeira ou correspondente bancário;
    2. a instituição verifica se ele pode contratar;
    3. a margem consignável disponível é consultada;
    4. o cliente recebe a proposta com valor, taxa e prazo;
    5. o contrato é autorizado;
    6. o dinheiro é liberado;
    7. as parcelas passam a ser descontadas mensalmente.

    Como a parcela é paga diretamente pela fonte pagadora, a instituição possui mais previsibilidade de recebimento.

    Esse é um dos motivos pelos quais o consignado costuma ter juros inferiores aos do crédito pessoal sem desconto em folha.

    O que é margem consignável?

    A margem consignável é o percentual máximo da renda ou do benefício que pode ser comprometido com parcelas de crédito consignado.

    Ela existe para impedir que uma parte excessiva da remuneração seja destinada ao pagamento de empréstimos.

    O limite pode variar conforme:

    • o tipo de vínculo;
    • a categoria do contratante;
    • a legislação vigente;
    • a modalidade contratada;
    • as regras do convênio;
    • o órgão responsável pela folha.

    Por isso, o correspondente bancário não deve utilizar um único percentual como regra para todos os clientes. A margem precisa ser verificada conforme a categoria e a norma aplicável no momento da contratação.

    Quem pode contratar crédito consignado?

    As principais categorias que podem ter acesso ao consignado são:

    • aposentados e pensionistas do INSS;
    • servidores públicos;
    • militares, conforme as regras do respectivo órgão;
    • trabalhadores com carteira assinada;
    • trabalhadores rurais incluídos nas regras aplicáveis;
    • empregados domésticos;
    • outros grupos autorizados por legislação específica.

    A disponibilidade depende da existência de vínculo elegível, margem disponível e instituição autorizada a realizar a operação.

    Por que o consignado costuma ter juros menores?

    Ao conceder um empréstimo, a instituição financeira analisa o risco de não receber as parcelas.

    No consignado, o desconto ocorre diretamente na folha ou no benefício. Isso reduz parte do risco operacional e de inadimplência.

    Com menor risco, a instituição pode oferecer:

    • taxas mais competitivas;
    • prazos mais longos;
    • parcelas previsíveis;
    • contratação com menos garantias adicionais.

    Isso não significa que todas as propostas terão a mesma taxa.

    Os juros variam conforme a instituição, o perfil do cliente, o prazo, o convênio e a modalidade contratada.

    Quais são as vantagens do crédito consignado?

    Taxas normalmente mais baixas

    O desconto automático reduz o risco para a instituição, o que pode resultar em juros inferiores aos de outras modalidades.

    Parcelas fixas e previsíveis

    Em contratos prefixados, o cliente sabe previamente quanto será descontado a cada mês.

    Prazos mais longos

    Dependendo da categoria e das regras da instituição, o prazo pode ser maior do que em empréstimos pessoais convencionais.

    Facilidade de pagamento

    O cliente não precisa emitir boleto ou realizar transferência mensalmente, pois o desconto ocorre automaticamente.

    Possibilidade de portabilidade

    O contrato pode ser transferido para outra instituição que apresente condições mais vantajosas, desde que as regras da operação sejam cumpridas.

    Quais são os riscos e as desvantagens?

    Embora possa ser mais barato, o crédito consignado continua sendo uma dívida.

    Os principais pontos de atenção são:

    • comprometimento mensal da renda;
    • redução do valor disponível para despesas básicas;
    • contratação de vários empréstimos;
    • risco de superendividamento;
    • dificuldade para cancelar uma operação já concluída;
    • impacto da dívida em caso de redução da renda;
    • contratação sem comparação de propostas.

    Como a parcela é descontada automaticamente, o consumidor pode deixar de perceber quanto da renda já está comprometido.

    Por isso, a contratação deve ser baseada na capacidade real de pagamento, e não apenas na existência de margem disponível.

    Crédito consignado é igual a crédito pessoal?

    Não.

    No crédito pessoal comum, a parcela é normalmente paga por boleto, débito em conta ou outro meio escolhido no contrato.

    No consignado, o pagamento é descontado diretamente da folha ou do benefício.

    Essa diferença afeta principalmente:

    • o risco da instituição;
    • a taxa de juros;
    • os critérios de contratação;
    • o limite disponível;
    • a forma de pagamento.

    O consignado pode ser mais barato, mas também compromete a renda antes que ela chegue ao consumidor.

    Qual é a diferença entre empréstimo e cartão consignado?

    No empréstimo consignado, o cliente recebe um valor contratado e paga parcelas mensais definidas no contrato.

    No cartão de crédito consignado, parte da fatura pode ser descontada diretamente da folha ou do benefício, conforme as condições do produto.

    É importante que o consumidor compreenda qual produto está contratando.

    Antes da assinatura, devem ser esclarecidos:

    • o valor liberado;
    • a taxa de juros;
    • o valor da parcela;
    • o prazo;
    • o custo total;
    • a forma de desconto;
    • a existência de cartão;
    • as condições para quitação.

    O que é portabilidade de crédito consignado?

    A portabilidade permite transferir a dívida de uma instituição para outra.

    Ela pode ser utilizada quando outra instituição oferece:

    • taxa menor;
    • redução do custo total;
    • melhores condições;
    • prazo mais adequado.

    A nova instituição quita o saldo devedor com a instituição anterior e assume o contrato nas condições acordadas com o cliente.

    Antes de aceitar a portabilidade, o consumidor deve comparar o custo total e verificar se houve realmente redução da dívida.

    Alongar o prazo pode diminuir a parcela, mas não necessariamente reduzir o valor total pago.

    O que é refinanciamento consignado?

    O refinanciamento ocorre quando um contrato existente é renegociado.

    A instituição pode recalcular o saldo devedor e criar um novo contrato, eventualmente com:

    • novo prazo;
    • nova parcela;
    • nova taxa;
    • liberação de valor adicional.

    O chamado “troco” não representa dinheiro gratuito. Ele faz parte da nova operação e será pago ao longo do contrato.

    O correspondente deve explicar claramente quanto do novo contrato será usado para quitar a dívida anterior e quanto será efetivamente depositado ao cliente.

    Como comparar propostas de consignado?

    Antes da contratação, o cliente deve comparar mais do que a taxa mensal.

    É importante observar:

    • Custo Efetivo Total;
    • valor da parcela;
    • quantidade de parcelas;
    • total que será pago;
    • valor líquido liberado;
    • taxa mensal e anual;
    • seguros e serviços incluídos;
    • regras para quitação antecipada;
    • condições de portabilidade.

    O Custo Efetivo Total reúne os encargos relacionados à operação e oferece uma visão mais completa do custo.

    Uma proposta com parcela menor pode ter prazo mais longo e custo final maior.

    Como evitar golpes no crédito consignado?

    Golpes relacionados ao consignado podem envolver falsas ofertas, cobrança antecipada e solicitação de dados pessoais.

    Alguns cuidados importantes são:

    • não pagar valores antecipados para liberar o empréstimo;
    • não fornecer senha bancária;
    • não compartilhar código de autenticação;
    • verificar se a instituição está autorizada;
    • desconfiar de urgência excessiva;
    • conferir o contrato antes de assinar;
    • utilizar somente canais oficiais;
    • consultar o extrato após a contratação.

    Também é importante desconfiar de pessoas que entram em contato por redes sociais ou aplicativos oferecendo soluções rápidas e crédito sem análise.

    Qual é o papel do correspondente bancário?

    O correspondente bancário atua como intermediário entre o cliente e a instituição financeira.

    Dependendo da autorização recebida, ele pode:

    • apresentar as modalidades disponíveis;
    • realizar simulações;
    • receber documentos;
    • encaminhar propostas;
    • orientar sobre etapas da contratação;
    • acompanhar a análise;
    • esclarecer condições comerciais.

    O Corban não é quem aprova ou concede o crédito.

    A decisão cabe à instituição financeira contratante, que também define taxas, regras e critérios de análise.

    Por isso, o correspondente deve evitar prometer:

    • aprovação garantida;
    • taxa antes da análise;
    • liberação em prazo certo;
    • margem disponível sem consulta;
    • redução automática de parcelas;
    • portabilidade garantida.

    Boas práticas para Corbans que oferecem consignado

    O atendimento deve ser transparente e organizado.

    Algumas boas práticas são:

    • confirmar o perfil do cliente;
    • consultar a margem atualizada;
    • explicar cada produto;
    • apresentar taxa e CET;
    • informar o valor líquido liberado;
    • registrar a autorização;
    • proteger os dados pessoais;
    • acompanhar a proposta;
    • manter documentos organizados;
    • evitar mensagens enganosas.

    A clareza ajuda a proteger o cliente e também reduz reclamações, cancelamentos e riscos para o correspondente.

    Organização financeira também importa para o Corban

    A venda de crédito consignado pode gerar grande volume de propostas, comissões e repasses.

    Sem controle, o correspondente pode enfrentar problemas como:

    • divergências nas comissões;
    • perda de propostas;
    • dificuldade para conciliar repasses;
    • atraso na emissão de notas fiscais;
    • falta de controle do faturamento;
    • mistura entre finanças pessoais e empresariais.

    Por isso, além de entender o que é crédito consignado, o Corban precisa organizar a própria operação.

    Leia também: 4 formas de vender mais como correspondente bancário

    Para consultar orientações oficiais sobre a modalidade, acesse a página do Banco Central sobre empréstimo consignado.

    Conclusão

    O crédito consignado é um empréstimo em que as parcelas são descontadas diretamente do salário, da aposentadoria ou da pensão.

    A modalidade pode oferecer juros menores e prazos mais longos, mas compromete parte da renda mensal e exige uma análise cuidadosa antes da contratação.

    Para os correspondentes bancários, conhecer as regras, explicar as condições e manter uma comunicação transparente é essencial.

    A Corbanzaí oferece contabilidade especializada para Corbans que precisam organizar comissões, repasses, notas fiscais, impostos e resultados.

    Seu Corban atua com crédito consignado? Fale com a Corbanzaí e organize sua operação para crescer com mais controle e segurança.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: O que é crédito consignado e como funciona?
  • Margem consignável do INSS pode voltar a 45%?

    Margem consignável do INSS pode voltar a 45%?

    A margem consignável do INSS voltou ao centro das atenções após a redução do limite global de 45% para 40%, determinada pela Medida Provisória nº 1.355/2026.

    A mudança já afeta a capacidade de aposentados e pensionistas contratarem novos empréstimos, refinanciamentos e operações de portabilidade com liberação de recursos.

    Ao mesmo tempo, a medida provisória ainda depende de aprovação do Congresso Nacional para se transformar definitivamente em lei.

    Segundo o acompanhamento legislativo oficial, a medida está prorrogada, aguarda a instalação da comissão responsável por sua análise e tem prazo de deliberação até 31 de agosto de 2026.

    O que mudou na margem consignável do INSS?

    A MP nº 1.355/2026 alterou as regras do crédito consignado e reduziu o limite global das consignações de 45% para 40%.

    Pelas novas regras, o limite de 40% é distribuído da seguinte forma:

    • até 35% para empréstimos e financiamentos consignados;
    • até 5% para cartão de crédito consignado;
    • ou até 5% para cartão consignado de benefício.

    A norma também prevê reduções graduais nos próximos anos, até que o limite global alcance 30%.

    As novas contratações de cartões consignados também podem sofrer restrições progressivas.

    O que significa ficar com margem negativa?

    A margem negativa ocorre quando o total das parcelas já descontadas do benefício supera o novo limite permitido.

    Isso pode acontecer porque os contratos firmados antes da mudança continuam válidos nas condições originalmente contratadas.

    A redução da margem não diminui automaticamente as parcelas existentes.

    Na prática, o beneficiário pode continuar pagando normalmente seus contratos, mas ficar sem espaço para uma nova contratação.

    Exemplo de margem negativa

    Considere um aposentado que recebe R$ 3 mil por mês.

    Antes da MP:

    • margem global de 45%: R$ 1.350;
    • parcelas já comprometidas: R$ 1.350.

    Depois da redução:

    • margem global de 40%: R$ 1.200;
    • parcelas comprometidas: R$ 1.350;
    • margem negativa: R$ 150.

    Nesse exemplo, o valor das parcelas permanece o mesmo, mas o beneficiário fica R$ 150 acima do novo limite.

    Os contratos existentes serão alterados?

    Não automaticamente.

    Os contratos firmados antes das reduções permanecem válidos até a quitação, respeitando as condições originais.

    A principal consequência da nova regra está na capacidade de realizar operações futuras.

    Quem ficou com margem negativa ou totalmente comprometida pode encontrar dificuldade para:

    • contratar um novo empréstimo consignado;
    • fazer refinanciamento com liberação de recursos;
    • realizar portabilidade com troco;
    • contratar modalidades dependentes de margem disponível;
    • utilizar cartões consignados dentro dos novos limites.

    Portanto, a redução da margem não significa cancelamento ou revisão automática dos contratos anteriores.

    Por que a MP nº 1.355/2026 ainda gera incerteza?

    A medida provisória produz efeitos desde sua publicação, mas precisa ser aprovada pelo Congresso para ser convertida em lei.

    A MP foi publicada em 4 de maio de 2026 e teve seu prazo prorrogado.

    Na consulta oficial do Congresso, sua situação consta como “aguardando instalação da comissão”, com prazo de deliberação entre 4 de maio e 31 de agosto de 2026.

    Depois da comissão, a matéria ainda precisa passar pelas etapas de votação previstas no processo legislativo.

    Por isso, entidades ligadas ao mercado de correspondentes bancários avaliam que existe possibilidade de a medida perder a validade caso não seja votada dentro do prazo.

    No entanto, esse cenário não é definitivo. A tramitação pode avançar rapidamente caso exista articulação política para colocar a matéria em votação.

    A margem pode voltar a 45%?

    Existe essa possibilidade caso a medida provisória perca a validade sem que outra norma mantenha a redução.

    Nesse cenário, poderá haver discussão sobre o restabelecimento das regras anteriores.

    Entretanto, o resultado dependerá de fatores jurídicos, legislativos e administrativos.

    Por isso, não é correto afirmar neste momento que a margem certamente voltará a 45%.

    Os cenários possíveis incluem:

    1. aprovação integral da MP;
    2. aprovação com alterações;
    3. rejeição pelo Congresso;
    4. perda de validade por falta de votação;
    5. edição de uma nova norma sobre o tema.

    Correspondentes bancários devem acompanhar a tramitação oficial e evitar apresentar o retorno da margem como uma decisão já confirmada.

    Como a mudança afeta aposentados e pensionistas?

    Para os beneficiários, o impacto mais imediato é a redução do espaço disponível para novas operações.

    Mesmo quem mantém os pagamentos em dia pode ficar impedido de contratar novo crédito porque o percentual anteriormente comprometido passou a superar o novo limite.

    A margem pode voltar a ficar disponível com acontecimentos como:

    • quitação de um contrato;
    • redução das parcelas comprometidas;
    • encerramento de uma operação;
    • aumento do valor do benefício;
    • correção de informações inconsistentes;
    • mudança futura da legislação.

    Antes de buscar uma nova operação, o aposentado ou pensionista deve consultar sua margem disponível e conferir todos os contratos ativos.

    Como consultar a margem consignável?

    A margem pode ser consultada nos canais oficiais relacionados ao benefício.

    O extrato de empréstimos consignados disponível no Meu INSS permite verificar informações sobre contratos e descontos vinculados ao benefício.

    O beneficiário também deve analisar:

    • valor atual do benefício;
    • parcelas descontadas;
    • quantidade de contratos;
    • prazo restante;
    • taxa de juros;
    • Custo Efetivo Total;
    • margem disponível por modalidade.

    Essas informações ajudam a evitar contratações incompatíveis com a renda.

    Qual é o impacto para correspondentes bancários?

    A redução da margem consignável do INSS afeta diretamente a rotina comercial dos correspondentes que atuam com crédito consignado.

    Entre os principais efeitos estão:

    • redução do público com margem disponível;
    • menor volume de novas propostas;
    • paralisação de operações em andamento;
    • impacto sobre refinanciamentos e portabilidades;
    • aumento das dúvidas dos clientes;
    • necessidade de conferir a margem antes de iniciar a proposta;
    • maior cuidado com promessas comerciais.

    O correspondente bancário precisa comunicar que a aprovação da operação depende da margem disponível e das regras da instituição financeira.

    Também deve evitar afirmar que uma mudança legislativa futura já está garantida.

    Como o Corban deve orientar seus clientes?

    O primeiro passo é explicar a diferença entre contrato vigente e margem disponível.

    Um cliente pode continuar pagando normalmente seu empréstimo, mas não ter margem para uma nova operação.

    O atendimento deve incluir:

    • consulta atualizada da margem;
    • explicação clara sobre os percentuais;
    • conferência dos contratos ativos;
    • informação sobre os limites de cada modalidade;
    • orientação para utilização dos canais oficiais;
    • acompanhamento da tramitação sem promessas de resultado.

    Mensagens alarmistas podem gerar expectativa incorreta e prejudicar a confiança no atendimento.

    Evite prometer liberação imediata

    Mesmo que a MP perca a validade, o retorno das operações pode depender de atualizações nos sistemas, regulamentações e procedimentos das instituições financeiras.

    Por isso, o Corban não deve prometer:

    • retorno automático da margem;
    • liberação imediata de crédito;
    • aprovação garantida;
    • data certa para retomada das operações;
    • alteração automática dos contratos atuais.

    A comunicação deve ser informativa e baseada em fontes oficiais.

    O que o Corban pode fazer enquanto acompanha a tramitação?

    O período de incerteza pode ser utilizado para organizar a operação comercial.

    Algumas ações importantes são:

    • manter uma lista de clientes potencialmente afetados;
    • registrar o valor da margem disponível;
    • separar propostas paralisadas;
    • acompanhar atualizações das instituições parceiras;
    • revisar materiais de comunicação;
    • treinar a equipe para explicar a nova regra;
    • evitar campanhas que tratem o retorno da margem como certo;
    • acompanhar a página oficial da MP no Congresso Nacional.

    Fonte oficial: acompanhe a tramitação da MP nº 1.355/2026 no Congresso Nacional.

    Organização será importante em uma possível retomada

    Caso a margem seja ampliada novamente, os correspondentes podem enfrentar um aumento rápido no volume de contatos e propostas.

    Para aproveitar esse movimento com segurança, o Corban precisa organizar:

    • atendimento e distribuição de leads;
    • acompanhamento das propostas;
    • documentos dos clientes;
    • comissões e repasses;
    • emissão de notas fiscais;
    • metas da equipe;
    • fluxo financeiro;
    • resultados por produto.

    O crescimento comercial deve ser acompanhado por organização operacional, financeira e contábil.

    Leia também: 4 formas de vender mais como correspondente bancário

    Conclusão

    A redução da margem consignável do INSS para 40% já produz efeitos sobre aposentados, pensionistas e correspondentes bancários.

    Os contratos anteriores continuam válidos, mas muitos beneficiários podem ficar com margem negativa e sem capacidade para novas contratações.

    A MP nº 1.355/2026 ainda está em tramitação e, conforme o acompanhamento oficial, aguarda a instalação da comissão responsável por sua análise.

    Embora exista a possibilidade de a medida perder a validade, o retorno da margem para 45% não está confirmado.

    O momento exige acompanhamento das fontes oficiais, comunicação responsável com os clientes e preparação da operação para possíveis mudanças.

    A Corbanzaí oferece contabilidade especializada para correspondentes bancários que precisam organizar comissões, repasses, notas fiscais, impostos e resultados.

    Quer preparar seu Corban para as mudanças do mercado consignado? Fale com a Corbanzaí e organize sua operação com mais segurança e controle.

    Autor:

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Margem consignável do INSS pode voltar a 45%?
  • 4 formas de vender mais como correspondente bancário

    4 formas de vender mais como correspondente bancário

    Publicado em: 22/07/2026

    Aplicar boas estratégias de vendas para correspondentes bancários pode ajudar o Corban a atrair mais clientes, melhorar o atendimento e aproveitar melhor as oportunidades comerciais.

    No entanto, vender produtos financeiros não depende apenas de divulgar taxas ou encaminhar propostas. O cliente precisa entender as condições, confiar no atendimento e perceber que a solução apresentada faz sentido para sua realidade.

    Por isso, o correspondente bancário precisa combinar relacionamento, organização comercial, produção de conteúdo e tecnologia.

    Neste artigo, você conhecerá quatro formas de vender mais e preparar o seu Corban para crescer com mais controle.

    1. Entenda a necessidade de cada cliente

    O primeiro passo para vender mais como correspondente bancário é compreender o que levou o cliente a procurar uma solução financeira.

    Antes de apresentar um produto, procure entender:

    • qual é a necessidade do cliente;
    • por que ele busca crédito naquele momento;
    • qual valor pretende contratar;
    • quanto consegue comprometer mensalmente;
    • quais são suas principais dúvidas;
    • qual prazo considera adequado.

    Essas informações ajudam o Corban a conduzir um atendimento mais relevante.

    Em vez de começar a conversa falando apenas sobre taxas, limites e condições, faça perguntas e escute com atenção.

    Evite atendimentos genéricos

    Cada cliente possui uma realidade financeira diferente.

    Uma mensagem padronizada pode ajudar no primeiro contato, mas não deve conduzir toda a negociação.

    Personalize a conversa de acordo com a situação apresentada. Explique as opções de maneira clara e evite pressionar o cliente a tomar uma decisão imediata.

    Mesmo quando a contratação não acontece naquele momento, um bom atendimento pode gerar confiança, recomendações e oportunidades futuras.

    Use uma linguagem simples

    Produtos financeiros podem envolver termos técnicos que nem todos os clientes conhecem.

    Por isso, explique com clareza:

    • como funciona a operação;
    • quais são os custos envolvidos;
    • quais documentos serão necessários;
    • quais são as etapas da análise;
    • quais condições dependem da instituição financeira;
    • como o cliente pode acompanhar a proposta.

    Quanto mais fácil for compreender o processo, maior será a segurança do cliente durante a negociação.

    2. Organize o processo comercial do Corban

    Uma das principais estratégias de vendas para correspondentes bancários é manter um processo comercial organizado.

    Sem um fluxo definido, contatos podem ser esquecidos, propostas podem ficar sem acompanhamento e documentos podem se perder.

    Uma operação comercial pode seguir estas etapas:

    1. entrada do contato;
    2. identificação da necessidade;
    3. registro das informações;
    4. apresentação das possibilidades;
    5. envio da relação de documentos;
    6. acompanhamento da proposta;
    7. retorno ao cliente;
    8. pós-atendimento.

    Definir essas etapas ajuda a equipe a saber o que deve acontecer em cada momento.

    Também permite identificar gargalos que prejudicam as vendas.

    Utilize um CRM

    Um sistema de CRM pode ajudar o correspondente bancário a acompanhar seus contatos e oportunidades.

    Entre as informações que podem ser registradas estão:

    • nome do cliente;
    • produto de interesse;
    • valor solicitado;
    • origem do contato;
    • etapa da negociação;
    • documentos pendentes;
    • data do último atendimento;
    • próximo contato programado;
    • motivo da não contratação.

    Com esses dados organizados, o Corban reduz o risco de perder oportunidades por falta de retorno.

    Acompanhe os contatos no momento certo

    Entrar em contato muitas vezes em um curto período pode incomodar o cliente. Por outro lado, deixar uma proposta sem acompanhamento pode fazer com que a oportunidade seja esquecida.

    Defina prazos para os retornos e registre cada interação.

    Por exemplo:

    • retorno após o envio de documentos;
    • confirmação do recebimento da proposta;
    • atualização sobre a etapa da análise;
    • contato após a conclusão do atendimento;
    • reativação de clientes que não avançaram.

    Esse acompanhamento deve ser útil e respeitoso, sem criar pressão desnecessária.

    3. Use conteúdo e prova social para gerar confiança

    O cliente pode ter dúvidas antes de contratar um produto financeiro.

    Criar conteúdos educativos ajuda o Corban a responder perguntas, demonstrar conhecimento e aumentar a confiança no atendimento.

    Os materiais podem abordar temas como:

    • documentos necessários;
    • etapas da contratação;
    • diferenças entre produtos financeiros;
    • cuidados antes de contratar crédito;
    • funcionamento da análise;
    • prazos do processo;
    • dúvidas frequentes dos clientes.

    Esses conteúdos podem ser publicados em diferentes formatos:

    • artigos no blog;
    • carrosséis nas redes sociais;
    • vídeos curtos;
    • página de perguntas frequentes;
    • materiais em PDF;
    • mensagens informativas no WhatsApp.

    Crie uma FAQ prática

    Uma FAQ reúne as perguntas mais comuns dos clientes em um único lugar.

    Ela pode explicar, por exemplo:

    • quais documentos devem ser enviados;
    • como funciona a análise da proposta;
    • quanto tempo o processo pode levar;
    • como acompanhar a solicitação;
    • quais informações precisam ser confirmadas;
    • quais são os canais oficiais do Corban.

    As respostas devem ser objetivas e fáceis de compreender.

    Evite textos excessivamente técnicos ou longos. Quando um termo financeiro for necessário, explique seu significado.

    Utilize materiais no momento adequado

    Não basta criar bons materiais. É preciso utilizá-los na etapa correta da negociação.

    Um vídeo introdutório pode ser útil no início do contato. Já uma lista de documentos deve ser enviada quando o cliente demonstrar interesse em avançar.

    Antes de compartilhar um conteúdo, avalie:

    • qual dúvida ele responde;
    • se faz sentido para aquele cliente;
    • se está atualizado;
    • se segue as orientações da instituição parceira;
    • se facilita a próxima etapa do atendimento.

    Evite enviar muitos arquivos ou mensagens de uma só vez.

    Transforme bons atendimentos em prova social

    Avaliações e depoimentos podem aumentar a credibilidade do Corban.

    A prova social pode aparecer por meio de:

    • avaliações no Google;
    • depoimentos em vídeo;
    • comentários autorizados;
    • mensagens de clientes;
    • indicações;
    • relatos sobre o atendimento;
    • estudos de caso.

    Esses conteúdos devem destacar aspectos reais da experiência, como clareza, atenção, organização e agilidade na comunicação.

    Nunca prometa aprovação garantida, liberação imediata ou resultados que dependam da análise da instituição financeira.

    Também é fundamental obter autorização antes de publicar nomes, imagens, áudios ou mensagens de clientes.

    4. Use tecnologia para ganhar produtividade

    A tecnologia pode ajudar o correspondente bancário a organizar o atendimento e economizar tempo em tarefas repetitivas.

    Algumas ferramentas úteis são:

    • CRM;
    • WhatsApp Business;
    • respostas rápidas;
    • agendas compartilhadas;
    • sistemas de gestão;
    • ferramentas de automação;
    • planilhas de acompanhamento;
    • inteligência artificial.

    O objetivo não é substituir o atendimento humano, mas tornar a rotina mais organizada.

    Aproveite os recursos do WhatsApp Business

    O WhatsApp Business pode ser usado para:

    • criar mensagens de saudação;
    • configurar respostas rápidas;
    • organizar contatos com etiquetas;
    • apresentar produtos em um catálogo;
    • informar horários de atendimento;
    • compartilhar materiais educativos.

    Esses recursos ajudam a reduzir o tempo gasto em tarefas repetitivas.

    Porém, respostas automáticas não devem substituir a análise de cada situação.

    Use a inteligência artificial como apoio

    A inteligência artificial pode apoiar diferentes atividades comerciais, como:

    • revisar mensagens;
    • melhorar textos;
    • criar roteiros de atendimento;
    • organizar ideias;
    • sugerir temas para conteúdo;
    • elaborar perguntas frequentes;
    • resumir materiais;
    • estruturar mensagens de acompanhamento;
    • preparar treinamentos internos.

    Por exemplo, o Corban pode utilizar uma ferramenta de IA para tornar uma explicação técnica mais simples e objetiva.

    Proteja as informações dos clientes

    O uso de tecnologia exige cuidado com dados pessoais e informações confidenciais.

    Não insira em ferramentas não autorizadas:

    • documentos pessoais;
    • dados bancários;
    • contratos;
    • senhas;
    • propostas;
    • informações internas;
    • dados sensíveis dos clientes.

    Todo conteúdo produzido por inteligência artificial também deve ser revisado.

    A ferramenta pode gerar informações incorretas, incompletas ou inadequadas ao contexto.

    Quais indicadores de vendas o Corban deve acompanhar?

    Além de colocar as estratégias em prática, o correspondente bancário precisa analisar os resultados.

    Alguns indicadores importantes são:

    • quantidade de novos contatos;
    • origem dos clientes;
    • número de propostas iniciadas;
    • número de propostas concluídas;
    • taxa de conversão;
    • tempo médio de atendimento;
    • valor médio das operações;
    • motivos de desistência;
    • quantidade de indicações;
    • produtos mais procurados.

    Esses dados ajudam a identificar quais canais e ações geram melhores resultados.

    Por exemplo, se muitos clientes entram em contato, mas poucos enviam os documentos, pode haver uma dificuldade na comunicação ou no processo de coleta das informações.

    Se a maioria dos clientes chega por indicação, o Corban pode investir mais em pós-atendimento e solicitação de avaliações.

    Vender mais também exige organização financeira

    O crescimento das vendas aumenta a movimentação da empresa.

    Mais contratos podem gerar mais comissões, repasses, notas fiscais, despesas e obrigações tributárias.

    Sem organização, o Corban pode enfrentar problemas como:

    • falta de controle das comissões;
    • divergências nos repasses;
    • atraso na emissão de notas fiscais;
    • mistura entre finanças pessoais e empresariais;
    • dificuldade para acompanhar impostos;
    • ausência de planejamento;
    • falta de dados para tomar decisões.

    Por isso, vender mais não deve ser analisado apenas pelo volume de propostas.

    O gestor também precisa saber quanto a empresa faturou, quais foram os custos e qual foi o resultado real da operação.

    Leia também: Margem consignável do INSS pode voltar a 45%?

    Como preparar o Corban para crescer

    O crescimento sustentável depende da integração entre três áreas.

    Área comercial

    Responsável pela atração, atendimento e acompanhamento dos clientes.

    Área operacional

    Responsável pelas propostas, documentos, processos e comunicação com as instituições parceiras.

    Área financeira e contábil

    Responsável pelo controle das receitas, comissões, repasses, notas fiscais, impostos, folha de pagamento e resultados.

    Quando essas áreas trabalham de forma organizada, o gestor consegue entender não apenas quanto o Corban vende, mas também quanto realmente ganha.

    Para consultar informações institucionais sobre a atividade, acesse as orientações do Banco Central sobre correspondentes.

    Conclusão

    As estratégias de vendas para correspondentes bancários envolvem entender o cliente, organizar o processo comercial, produzir conteúdos úteis e utilizar a tecnologia com responsabilidade.

    Essas ações podem melhorar o atendimento, aumentar a confiança do público e reduzir a perda de oportunidades.

    No entanto, o crescimento também precisa ser acompanhado por uma estrutura financeira, fiscal e contábil organizada.

    A Corbanzaí oferece contabilidade especializada para correspondentes bancários que desejam crescer com mais controle, segurança e visão dos resultados.

    Quer preparar seu Corban para crescer? Fale com a Corbanzaí e conheça uma contabilidade que entende a rotina dos correspondentes bancários.

    Continue lendo >>: 4 formas de vender mais como correspondente bancário
  • Como ser correspondente bancário em 4 fases

    Como ser correspondente bancário em 4 fases

    Saber como ser correspondente bancário é o primeiro passo para quem deseja atuar no mercado de crédito, representar instituições financeiras e construir uma empresa com potencial de crescimento.

    Mas começar nesse mercado exige mais do que vontade de vender crédito. É preciso entender a certificação, a formalização da empresa, o credenciamento com parceiros, a organização financeira e o posicionamento comercial.

    Neste artigo, você vai entender as principais fases para montar um correspondente bancário e quais cuidados ajudam a transformar a ideia em um negócio estruturado.

    O que é um correspondente bancário?

    O correspondente bancário é uma empresa ou profissional contratado por instituições financeiras para prestar atendimento a clientes e usuários em nome dessas instituições.

    Na prática, o correspondente pode atuar no encaminhamento de propostas, atendimento ao público, operações de crédito, recebimentos, pagamentos e outros serviços permitidos pela instituição contratante.

    De acordo com o Banco Central, empresas que atuam como correspondentes não precisam de autorização direta do BC para funcionar como correspondentes. Quem contrata e responde pela atuação do correspondente são os bancos e demais instituições autorizadas.

    Como ser correspondente bancário?

    Para entender como ser correspondente bancário, é importante visualizar a jornada em etapas.

    Embora cada negócio tenha seu próprio modelo, existem quatro fases principais que ajudam a organizar o caminho:

    • implementação;
    • ação;
    • estruturação do negócio;
    • posicionamento digital.

    Essas fases ajudam o futuro correspondente a sair da ideia inicial, formalizar a operação, buscar parceiros e criar estratégias para atrair clientes.

    1. Implementação: comece com organização

    A primeira fase é a implementação. É o momento de tirar a ideia do papel e preparar a base da operação.

    Nessa etapa, o objetivo é colocar a casa em ordem com rapidez, mas sem atropelar decisões importantes.

    Certificação de correspondente bancário

    Um dos primeiros pontos de atenção é a certificação.

    Quem deseja atuar com atendimento ligado a operações de crédito precisa observar as exigências de capacitação e certificação previstas nas normas do setor.

    A Resolução CMN nº 4.935/2021 trata da contratação de correspondentes no país pelas instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central.

    Por isso, antes de iniciar a operação, é importante verificar qual certificação é exigida para o tipo de produto financeiro que você pretende trabalhar.

    Modelo de negócio

    Depois, é hora de definir o modelo de negócio.

    Você pretende atuar com crédito consignado, financiamento, crédito pessoal, produtos para empresas ou outra linha?

    Também é importante decidir se o atendimento será:

    • home office;
    • loja física;
    • escritório comercial;
    • operação digital;
    • modelo híbrido.

    Ferramentas como o Business Model Canvas podem ajudar a visualizar clientes, canais, parceiros, custos, receitas e proposta de valor em uma única página.

    Orçamento inicial

    Antes de alugar um imóvel, comprar móveis ou contratar sistemas, monte um orçamento.

    Esse planejamento deve incluir:

    • abertura da empresa;
    • aluguel ou estrutura home office;
    • internet e telefone;
    • móveis e equipamentos;
    • sistemas e ferramentas;
    • marketing inicial;
    • despesas contábeis;
    • capital de giro.

    Começar de forma enxuta pode ser mais seguro, especialmente enquanto o negócio ainda está validando sua capacidade de gerar clientes e receita.

    2. Ação: formalize e busque parceiros

    A segunda fase é a ação. Agora que a base inicial foi pensada, o correspondente precisa transformar o planejamento em operação.

    Formalização da empresa

    A formalização é uma das etapas mais importantes para quem pesquisa como ser correspondente bancário.

    Nesse momento, o apoio contábil faz diferença para definir o enquadramento correto da empresa, organizar o contrato social, escolher o CNAE adequado, analisar regime tributário e evitar erros que podem gerar problemas futuros.

    Para um correspondente bancário, a contabilidade não deve ser vista apenas como obrigação. Ela ajuda a estruturar o negócio desde o início.

    Registro de marca

    Outro ponto importante é o registro da marca.

    Muitos correspondentes começam com pressa de vender e deixam essa etapa para depois. Porém, à medida que a marca cresce, o nome passa a ter valor comercial.

    Registrar a marca no INPI pode proteger a identidade do negócio e evitar mudanças forçadas no futuro.

    Credenciamento com parceiros

    Sem parceiros financeiros, o correspondente não tem produtos para oferecer.

    Por isso, essa etapa envolve buscar bancos, financeiras, fintechs ou promotoras de crédito que aceitem o credenciamento conforme o perfil da operação.

    Após o credenciamento, o correspondente pode ter acesso a:

    • tabelas de comissão;
    • sistemas de propostas;
    • treinamento operacional;
    • políticas comerciais;
    • suporte de atendimento;
    • materiais de apoio;
    • regras de formalização.

    Essa fase marca o início real da atuação comercial.

    3. Negócio: valide processos e conquiste clientes

    Depois de formalizar a empresa e buscar parceiros, o correspondente entra na fase de validação do negócio.

    Aqui, o desafio deixa de ser apenas montar a estrutura. O foco passa a ser vender, atender bem e criar processos consistentes.

    Estratégias de prospecção

    Muitos correspondentes começam com prospecção ativa por telefone, listas de contatos e indicações.

    Essas estratégias podem funcionar, mas precisam ser usadas com cuidado, planejamento e respeito às regras de comunicação com clientes.

    Além disso, depender apenas de métodos tradicionais pode limitar o crescimento da operação.

    Processos internos

    Para crescer com segurança, o correspondente precisa organizar seus processos.

    Isso inclui:

    • atendimento ao cliente;
    • coleta de documentos;
    • envio de propostas;
    • acompanhamento de contratos;
    • controle de comissões;
    • conciliação de recebimentos;
    • fluxo de caixa;
    • emissão de notas fiscais;
    • obrigações contábeis e fiscais.

    Quanto mais cedo esses processos forem estruturados, menor será o risco de desorganização quando a produção aumentar.

    4. Posicionamento digital: prepare-se para escalar

    A quarta fase é o posicionamento digital.

    Quem quer entender como ser correspondente bancário hoje precisa considerar que o comportamento do consumidor mudou.

    Muitas pessoas pesquisam crédito, financiamento e soluções financeiras pela internet antes de falar com uma empresa.

    Por isso, construir presença digital pode ajudar o correspondente a atrair clientes de forma mais previsível.

    Correspondente bancário digital

    O correspondente bancário digital usa canais online para gerar autoridade, atrair oportunidades e melhorar o relacionamento com clientes.

    Isso pode envolver:

    • site institucional;
    • página no Google;
    • conteúdo para blog;
    • redes sociais;
    • anúncios;
    • WhatsApp comercial;
    • CRM;
    • automação de atendimento;
    • acompanhamento de métricas.

    O objetivo não é abandonar o atendimento humano, mas usar a internet para aumentar alcance, organizar contatos e melhorar a conversão.

    Autoridade e confiança

    No mercado de crédito, confiança é essencial.

    Um bom posicionamento digital ajuda a mostrar que a empresa é séria, organizada e preparada para orientar o cliente.

    Conteúdos educativos, depoimentos, presença local e comunicação clara podem diferenciar o correspondente em um mercado competitivo.

    Onde entra a contabilidade para correspondente bancário?

    A contabilidade especializada é importante em várias fases da jornada.

    Desde a abertura da empresa até o acompanhamento financeiro, o contador pode ajudar o correspondente bancário a operar com mais segurança.

    Entre os principais pontos estão:

    • abertura e regularização da empresa;
    • escolha do regime tributário;
    • definição de CNAE;
    • emissão de notas fiscais;
    • apuração de impostos;
    • organização de receitas e comissões;
    • controle financeiro;
    • planejamento para crescimento;
    • apoio na conformidade da operação.

    Por isso, ao buscar como ser correspondente bancário, também é importante pensar em como estruturar a empresa corretamente desde o início.

    Leia o nosso artigo sobre Diferença entre corban e fintech: entenda

    Para saber mais, acesse o FAQ do Banco Central sobre correspondentes bancários

    Conclusão

    Entender como ser correspondente bancário envolve mais do que conseguir uma certificação ou fechar parceria com bancos e promotoras.

    É preciso estruturar a empresa, organizar processos, cuidar da formalização, planejar o financeiro e construir uma presença comercial capaz de gerar clientes.

    Com uma base bem feita, o correspondente bancário pode crescer com mais segurança e profissionalismo.

    A Corbanzaí é uma contabilidade especializada em correspondente bancário e ajuda empresas do setor a organizarem sua operação desde a abertura até a rotina contábil, fiscal e financeira.

    Quer abrir ou estruturar sua empresa de correspondente bancário? Fale com a Corbanzaí e veja como uma contabilidade especializada pode ajudar você a começar do jeito certo.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Como ser correspondente bancário em 4 fases
  • Imposto sobre dividendos no Simples Nacional

    Imposto sobre dividendos no Simples Nacional

    O imposto sobre dividendos no Simples Nacional entrou no centro de uma discussão tributária importante para empresas que distribuem lucros aos sócios.

    A controvérsia ganhou força após decisão da 8ª Vara Federal do Ceará afastar a retenção de 10% de Imposto de Renda sobre dividendos distribuídos por uma empresa optante pelo Simples Nacional.

    A decisão considerou que a cobrança foi criada por lei ordinária, enquanto o regime diferenciado das micro e pequenas empresas é protegido por lei complementar. Mesmo assim, é importante entender que a sentença não vale automaticamente para todas as empresas do Simples.

    O que aconteceu?

    A Receita Federal passou a aplicar a retenção de 10% de Imposto de Renda sobre dividendos distribuídos acima de R$ 50 mil por mês.

    A regra foi associada à Lei 15.270/2025, que alterou a tributação sobre lucros e dividendos.

    O problema é que, para empresas do Simples Nacional, existe uma proteção específica prevista na Lei Complementar 123/2006.

    Por isso, surgiu a discussão: uma lei ordinária poderia alterar a isenção de lucros distribuídos prevista para empresas do Simples Nacional?

    O que é o imposto sobre dividendos no Simples Nacional?

    O imposto sobre dividendos no Simples Nacional se refere à cobrança de Imposto de Renda sobre valores distribuídos aos sócios a título de lucros ou dividendos.

    Em regra, a Lei Complementar 123/2006 prevê isenção de Imposto de Renda sobre os valores efetivamente pagos ou distribuídos ao titular ou sócio da microempresa ou empresa de pequeno porte optante pelo Simples Nacional.

    Essa isenção não se aplica a valores pagos como pró-labore, aluguéis ou serviços prestados.

    Ou seja, existe uma diferença importante entre lucro distribuído e remuneração pelo trabalho do sócio.

    O que diz a LC 123/2006?

    A Lei Complementar 123/2006 criou o Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte.

    O artigo 14 da LC 123 trata da isenção dos lucros distribuídos aos sócios de empresas optantes pelo Simples Nacional.

    Esse ponto é importante porque o Simples Nacional é um regime tributário diferenciado, criado para simplificar a tributação de micro e pequenas empresas.

    Por isso, há discussão sobre a possibilidade de uma lei ordinária modificar uma regra prevista em lei complementar.

    O que diz a decisão da Justiça Federal?

    A 8ª Vara Federal do Ceará decidiu que a empresa autora da ação não teria obrigação de recolher o IRPF de 10% sobre os dividendos distribuídos.

    A sentença também autorizou a compensação dos valores que teriam sido retidos desde 01/01/2026, com correção pela Selic.

    O fundamento principal foi a proteção do regime do Simples Nacional por lei complementar.

    Na leitura da decisão, a Lei 15.270/2025, por ser lei ordinária, não poderia afastar a isenção prevista na LC 123/2006 para empresas optantes pelo Simples.

    A decisão vale para todas as empresas?

    Não.

    Esse é um ponto essencial.

    A decisão beneficia diretamente apenas a empresa que entrou com o processo. Ela não funciona como uma autorização geral para todas as empresas do Simples Nacional deixarem de recolher o imposto.

    Mesmo sendo um precedente relevante, outras empresas que desejam discutir a cobrança precisam avaliar a situação individualmente e, se for o caso, buscar orientação jurídica para ingressar com medida própria.

    Por que a discussão envolve lei complementar?

    A discussão existe porque o Simples Nacional tem tratamento constitucional diferenciado.

    Esse regime foi criado para simplificar e favorecer microempresas e empresas de pequeno porte.

    Como a LC 123/2006 é uma lei complementar, a tese defendida por contribuintes é que uma lei ordinária não poderia retirar ou restringir uma isenção prevista dentro desse regime diferenciado.

    Em termos simples: a discussão não é apenas sobre pagar ou não pagar imposto. Ela envolve hierarquia das normas e proteção constitucional ao tratamento favorecido das pequenas empresas.

    Qual é o impacto para empresas do Simples?

    O impacto pode ser relevante para empresas optantes pelo Simples Nacional que distribuem lucros acima de R$ 50 mil por mês aos sócios.

    Nesses casos, a retenção de 10% pode afetar diretamente o caixa dos sócios e o planejamento de distribuição de lucros.

    Para empresas com distribuição recorrente, o valor acumulado ao longo do ano pode ser expressivo.

    Por isso, o tema merece atenção de empresários, contadores e advogados tributaristas.

    Lucro distribuído é diferente de pró-labore

    Um ponto que não pode ser confundido é a diferença entre lucro distribuído e pró-labore.

    O pró-labore é a remuneração paga ao sócio que trabalha na empresa. Ele possui tratamento tributário e previdenciário próprio.

    Já a distribuição de lucros representa a entrega do resultado da empresa aos sócios, conforme a apuração contábil e as regras societárias.

    Essa separação é importante porque a isenção prevista na LC 123/2006 não alcança valores pagos como pró-labore, aluguel ou prestação de serviços.

    O que empresas devem observar antes de distribuir lucros?

    Antes de distribuir lucros, a empresa precisa ter atenção à organização contábil e fiscal.

    Mesmo no Simples Nacional, a distribuição de lucros deve estar sustentada por informações confiáveis.

    Entre os principais cuidados estão:

    • manter a contabilidade organizada;
    • separar pró-labore de distribuição de lucros;
    • comprovar a existência de lucro;
    • registrar corretamente os pagamentos aos sócios;
    • observar limites e regras aplicáveis;
    • avaliar impactos tributários;
    • acompanhar mudanças legais e decisões judiciais.

    Esses cuidados reduzem riscos e fortalecem a segurança da empresa.

    A contabilidade é importante nessa discussão?

    Sim.

    A contabilidade é essencial para demonstrar a origem dos valores distribuídos aos sócios.

    Sem uma contabilidade organizada, a empresa pode ter dificuldade para comprovar que determinado pagamento corresponde, de fato, à distribuição de lucros.

    Além disso, a contabilidade ajuda a separar corretamente lucros, pró-labore, retiradas, despesas pessoais e demais movimentações financeiras.

    Em um tema sensível como o imposto sobre dividendos no Simples Nacional, a organização contábil se torna ainda mais importante.

    O que fazer se a empresa teve retenção?

    Empresas que tiveram retenção de IR sobre dividendos devem analisar o caso com cautela.

    A primeira etapa é levantar os valores retidos, os períodos envolvidos, os documentos fiscais e contábeis e a forma como os lucros foram distribuídos.

    Depois, é importante avaliar com apoio jurídico se existe fundamento para discutir a cobrança.

    A decisão da 8ª Vara Federal do Ceará pode servir como referência, mas não substitui uma análise individual.

    Existe risco em simplesmente deixar de recolher?

    Sim.

    Como a decisão não vale automaticamente para todas as empresas, deixar de recolher sem amparo jurídico pode gerar risco fiscal.

    A empresa pode ficar sujeita a cobrança, multa, juros e questionamentos pela Receita Federal.

    Por isso, a recomendação é não agir apenas com base em publicações nas redes sociais ou decisões isoladas.

    O ideal é analisar a situação da empresa, os valores envolvidos e a melhor estratégia com profissionais especializados.

    Por que esse tema deve ser acompanhado?

    O imposto sobre dividendos no Simples Nacional deve continuar gerando debates.

    A discussão envolve valores relevantes, impacto no planejamento tributário das empresas e interpretação sobre a proteção legal do Simples Nacional.

    Além disso, novas decisões podem surgir em outros tribunais, fortalecendo ou limitando essa tese.

    Por isso, empresas que distribuem lucros regularmente devem acompanhar o tema de perto.

    Leia também o nosso conteúdo sobre NFe reforma tributária: novos campos e regras

    Conclusão

    O imposto sobre dividendos no Simples Nacional se tornou uma discussão relevante após decisão judicial que afastou a retenção de 10% para uma empresa que entrou com ação.

    A tese se apoia na ideia de que a isenção dos lucros distribuídos por empresas do Simples está prevista em lei complementar e não poderia ser afastada por lei ordinária.

    Mesmo assim, a decisão não tem efeito automático para todas as empresas.

    Por isso, quem está no Simples Nacional, distribui lucros acima de R$ 50 mil por mês e deseja discutir a cobrança precisa avaliar o caso com apoio especializado.

    A Corbanzaí é especialista em Correspondentes bancários (Corbans). Fale com nossos especialistas e entenda como organizar melhor sua operação.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: Imposto sobre dividendos no Simples Nacional
  • Diferença entre corban e fintech: entenda

    Diferença entre corban e fintech: entenda

    A diferença entre corban e fintech ainda gera dúvidas para quem atua ou deseja atuar no mercado de crédito.

    Embora os dois modelos estejam ligados a serviços financeiros, eles não são a mesma coisa. O corban, ou correspondente bancário, atua como intermediário entre instituições financeiras e clientes. Já a fintech usa tecnologia para criar, distribuir ou facilitar serviços financeiros de forma digital.

    Na prática, corbans e fintechs não precisam ser vistos apenas como concorrentes. Em muitos casos, eles podem ser aliados dentro de uma operação de crédito mais moderna, escalável e eficiente.

    O que é corban?

    Corban é a forma abreviada de correspondente bancário.

    O correspondente bancário é uma empresa ou profissional contratado por uma instituição financeira ou autorizada pelo Banco Central para prestar determinados serviços em nome dela.

    Na prática, o corban atua como um canal de atendimento, prospecção, orientação e encaminhamento de propostas.

    Ele pode trabalhar com produtos como crédito consignado, financiamento, empréstimos, contas, cartões, seguros e outros serviços financeiros, conforme o contrato firmado com a instituição parceira.

    Como o corban atua no mercado de crédito?

    O corban normalmente atua na ponta comercial da operação.

    Ele se aproxima do cliente, entende a necessidade, apresenta opções de crédito, coleta informações, orienta sobre documentação e encaminha a proposta para a instituição financeira responsável.

    Esse modelo ganhou força porque ajudou a ampliar o acesso da população a serviços financeiros, especialmente em regiões onde bancos não tinham tanta presença física.

    Por isso, o correspondente bancário teve papel importante na democratização do crédito no Brasil.

    O que é fintech?

    Fintech é uma empresa que usa tecnologia para oferecer soluções financeiras.

    O termo vem da junção de financial e technology, ou seja, finanças e tecnologia.

    As fintechs podem atuar em diferentes áreas, como crédito, pagamentos, contas digitais, investimentos, gestão financeira, seguros, meios de pagamento e infraestrutura financeira.

    No mercado de crédito, uma fintech pode criar jornadas digitais, automatizar análise de dados, facilitar contratação online e desenvolver modelos mais ágeis de concessão.

    Como a fintech atua no mercado financeiro?

    A fintech geralmente nasce com foco em tecnologia, escalabilidade e experiência digital.

    Diferente de uma operação tradicional, ela costuma estruturar seus processos para funcionar de forma online, com menos burocracia e maior automação.

    Isso pode envolver análise de crédito digital, assinatura eletrônica, integração com APIs, plataformas de contratação, uso de dados e atendimento remoto.

    Enquanto o corban costuma ter força comercial e relacionamento com o cliente, a fintech tende a se destacar pela tecnologia e pela capacidade de estruturar processos digitais.

    Qual a diferença entre corban e fintech?

    A principal diferença entre corban e fintech está no papel que cada um exerce dentro do mercado financeiro.

    O corban é, em regra, um intermediário autorizado a atuar em nome de uma instituição financeira ou autorizada.

    A fintech, por sua vez, é uma empresa de tecnologia financeira que pode desenvolver soluções próprias, plataformas digitais ou modelos de operação financeira com maior autonomia tecnológica.

    Em resumo:

    • o corban atua como canal de distribuição e atendimento;
    • a fintech atua com tecnologia aplicada a serviços financeiros;
    • o corban depende de contratos com instituições parceiras;
    • a fintech pode operar com produtos, plataformas ou infraestrutura própria;
    • o corban tem forte atuação comercial;
    • a fintech tem forte base tecnológica e digital.

    Corban é uma instituição financeira?

    Em regra, o corban não é uma instituição financeira.

    Ele atua como contratado de uma instituição financeira ou entidade autorizada, prestando serviços permitidos dentro do contrato.

    Isso significa que o corban não deve se apresentar como banco, nem atuar fora dos limites definidos pela regulamentação e pelo contrato firmado.

    A responsabilidade pela contratação, supervisão e comunicação ao Banco Central é da instituição que contrata o correspondente.

    Fintech é sempre uma instituição financeira?

    Nem toda fintech é instituição financeira.

    Algumas fintechs atuam como plataformas de tecnologia, soluções de gestão, meios de pagamento, correspondentes digitais ou prestadoras de serviços para instituições reguladas.

    Outras podem ser autorizadas pelo Banco Central, dependendo do modelo de negócio.

    No mercado de crédito, por exemplo, existem fintechs que atuam como Sociedade de Crédito Direto, Sociedade de Empréstimo entre Pessoas ou em outros formatos regulados.

    Por isso, é importante analisar caso a caso.

    Corban e fintech são concorrentes?

    Nem sempre.

    Essa é uma dúvida comum, mas a resposta depende do modelo de atuação.

    Em alguns casos, corbans e fintechs podem disputar o mesmo cliente. Em outros, podem atuar de forma complementar.

    O corban pode ter relacionamento com o público, equipe comercial, conhecimento do produto e presença em determinados nichos.

    A fintech pode oferecer tecnologia, jornada digital, automação, infraestrutura e dados.

    Quando esses dois mundos se conectam, a operação pode se tornar mais eficiente.

    Como corban e fintech podem ser aliados?

    Corbans e fintechs podem ser aliados quando unem força comercial e tecnologia.

    O corban pode usar soluções digitais desenvolvidas por fintechs para melhorar sua operação, reduzir processos manuais, acompanhar propostas e oferecer uma experiência mais rápida ao cliente.

    A fintech, por outro lado, pode se beneficiar da capilaridade comercial dos corbans, que conhecem o cliente, os produtos e a dinâmica do mercado de crédito.

    Essa parceria pode gerar mais eficiência para todos os lados: instituição, corban, fintech e cliente final.

    O papel da tecnologia na evolução do corban

    A transformação digital mudou a forma como o crédito é oferecido.

    Hoje, não basta depender apenas de atendimento presencial, ligações ou controles manuais.

    Corbans que desejam crescer precisam investir em tecnologia, CRM, automação, assinatura digital, gestão de documentos e indicadores comerciais.

    Esse movimento não transforma automaticamente o corban em fintech, mas torna sua operação mais moderna e competitiva.

    Corban digital é a mesma coisa que fintech?

    Não necessariamente.

    Um corban digital é um correspondente bancário que utiliza tecnologia para vender, atender e acompanhar clientes de forma online.

    Ele continua atuando como correspondente, dentro das regras e contratos aplicáveis.

    Já a fintech é uma empresa de tecnologia financeira, que pode ter um modelo mais amplo, com soluções próprias, plataformas, infraestrutura, produtos financeiros ou atuação regulada.

    A diferença está menos no uso da tecnologia e mais no modelo de negócio, na autonomia e na estrutura regulatória.

    Quando o corban pode pensar em uma operação própria?

    Corbans mais maduros podem começar a avaliar caminhos para ter mais autonomia.

    Isso pode acontecer quando a operação já tem volume, base de clientes, dados, equipe estruturada e dependência elevada de comissões de instituições parceiras.

    Nesse cenário, alguns negócios passam a considerar modelos mais próprios, parcerias com fintechs, soluções de Credit as a Service ou estruturas que permitam diversificar o portfólio.

    Essa decisão exige planejamento, análise regulatória, tecnologia, gestão financeira e suporte especializado.

    Comissão x operação própria

    O modelo tradicional do corban é baseado em comissão.

    O correspondente vende produtos financeiros de instituições parceiras e recebe uma remuneração por isso.

    Esse modelo pode funcionar bem, mas cria dependência das regras comerciais definidas por terceiros.

    Em uma operação mais própria ou em parceria com fintechs, o negócio pode buscar mais controle sobre produtos, jornada, dados e margem.

    No entanto, esse caminho também exige mais responsabilidade, estrutura, compliance e gestão.

    Quais cuidados o corban deve ter ao evoluir?

    Antes de buscar uma operação mais tecnológica ou própria, o corban precisa avaliar alguns pontos.

    Entre eles estão:

    • modelo de negócio;
    • contratos com parceiros;
    • exigências regulatórias;
    • tecnologia necessária;
    • tratamento de dados;
    • compliance;
    • gestão financeira;
    • capacidade operacional;
    • atendimento ao cliente;
    • controle contábil.

    Crescer com tecnologia é importante, mas crescer sem estrutura pode aumentar riscos.

    Leia também o nosso conteúdo sobre Crédito para PMEs: desafios e oportunidades

    Diferenças na gestão do negócio

    A diferença entre corban e fintech também aparece na gestão.

    O corban costuma ter uma gestão mais voltada para vendas, produtividade comercial, comissões, metas e relacionamento com parceiros.

    A fintech tende a ter uma gestão mais tecnológica, com foco em produto, dados, plataforma, jornada digital, captação, risco e escalabilidade.

    Quando um corban começa a se aproximar de modelos mais digitais, ele também precisa amadurecer sua gestão.

    Isso inclui acompanhar indicadores, organizar contratos, controlar receitas e estruturar melhor a contabilidade.

    Como a contabilidade apoia corbans e fintechs?

    A contabilidade tem papel importante nos dois modelos.

    No caso do corban, ela ajuda a organizar receitas de comissões, emissão de notas fiscais, tributos, folha, despesas comerciais e resultado da operação.

    No caso da fintech, pode envolver estruturas mais complexas, receitas de tecnologia, contratos, parceiros, repasses, operações de crédito, controles financeiros e exigências regulatórias.

    Em ambos os casos, uma contabilidade especializada ajuda a dar mais clareza sobre o desempenho do negócio e reduz riscos na operação.

    O que observar antes de escolher um caminho?

    Antes de decidir entre atuar como corban, criar uma fintech ou se aproximar de uma operação mais digital, é importante entender o objetivo do negócio.

    Algumas empresas querem ampliar vendas. Outras querem reduzir dependência de parceiros. Algumas buscam tecnologia para ganhar escala. Outras querem criar produtos próprios.

    Não existe um único caminho ideal.

    O mais importante é alinhar modelo de negócio, estrutura, compliance, tecnologia e gestão financeira.

    Conclusão

    A diferença entre corban e fintech está principalmente no modelo de atuação.

    O corban atua como intermediário autorizado, conectado a instituições financeiras e ao cliente final. A fintech usa tecnologia para criar soluções financeiras, automatizar processos e escalar operações digitais.

    Apesar das diferenças, os dois modelos podem ser complementares.

    O futuro do mercado de crédito tende a valorizar operações que unam relacionamento comercial, tecnologia, dados, compliance e boa gestão.

    A Corbanzaí apoia empresas do mercado financeiro com uma contabilidade especializada para corbans, fintechs, operações de crédito e negócios que precisam crescer com mais organização, segurança e visão estratégica.

    Fale conosco para avaliar sua estrutura e tomar decisões com mais segurança.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Autor

    Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.

    Continue lendo >>: Diferença entre corban e fintech: entenda