Corban

  • NFe reforma tributária: novos campos e regras

    NFe reforma tributária: novos campos e regras

    A NFe reforma tributária entrou em uma nova fase com a publicação da Nota Técnica 2025.002-RTC, versão 1.40, que traz adequações no leiaute da NF-e e da NFC-e para a implementação da reforma do consumo.

    As mudanças envolvem novos campos, regras de validação, eventos fiscais, códigos de classificação tributária e informações relacionadas ao IBS, CBS e Imposto Seletivo.

    Na prática, empresas precisarão adaptar seus sistemas fiscais, revisar cadastros tributários e preparar seus processos de emissão de notas para evitar rejeições e inconsistências.

    O que muda na NFe reforma tributária?

    A NFe reforma tributária passa a ter campos específicos para os novos tributos criados pela Lei Complementar nº 214/2025: IBS, CBS e Imposto Seletivo.

    Segundo a Nota Técnica 2025.002-RTC, os documentos fiscais eletrônicos deverão permitir que os contribuintes informem os dados relativos ao Imposto sobre Bens e Serviços, à Contribuição sobre Bens e Serviços e ao Imposto Seletivo.

    Isso significa que a nota fiscal eletrônica deixará de refletir apenas o modelo atual de tributação e começará a se preparar para o novo sistema tributário do consumo.

    Por que a NF-e precisa mudar?

    A reforma tributária altera a forma como o consumo será tributado no Brasil.

    Com isso, os sistemas autorizadores de documentos fiscais eletrônicos precisam ser adaptados para receber novas informações.

    A NF-e e a NFC-e terão papel central nesse processo, pois serão a base para registro das operações, cálculo dos tributos e preparação das apurações.

    A própria Nota Técnica informa que ela modifica o leiaute da NF-e e da NFC-e, inserindo grupos e campos relacionados aos novos impostos para viabilizar a operacionalização da reforma a partir de 2026.

    Novos campos para IBS, CBS e Imposto Seletivo

    Uma das principais mudanças da NFe reforma tributária é a criação de campos para registrar os novos tributos.

    Entre eles estão:

    • IBS;
    • CBS;
    • Imposto Seletivo;
    • base de cálculo;
    • alíquotas;
    • valores dos tributos;
    • diferimentos;
    • reduções de alíquota;
    • devoluções de tributos;
    • crédito presumido;
    • tributação monofásica;
    • informações de áreas incentivadas.

    Esses campos serão essenciais para que as operações sejam corretamente classificadas no novo modelo.

    CST e cClassTrib ganham importância

    A Nota Técnica também destaca o uso do Código de Situação Tributária e do Código de Classificação Tributária do IBS, CBS e Imposto Seletivo.

    O cClassTrib terá papel relevante porque vincula a operação ao tratamento tributário previsto na legislação.

    Na prática, ele ajuda a indicar como determinado item da NF-e será tributado no novo sistema.

    A NT explica que cada código cClassTrib corresponde a um dispositivo específico da Lei Complementar nº 214/2025, tornando mais objetiva a informação do contribuinte sobre a tributação do IBS e da CBS em cada item da nota.

    Nota de crédito e nota de débito na NF-e

    Outro ponto importante da NFe reforma tributária é a criação de novas finalidades de emissão.

    A NF-e modelo 55 passa a admitir:

    • nota de crédito;
    • nota de débito.

    Essas finalidades serão usadas para documentar ajustes contábeis e tributários.

    O que é nota de débito?

    A nota de débito documenta uma situação em que o emitente registra aumento no imposto devido.

    O que é nota de crédito?

    A nota de crédito documenta uma situação em que o emitente registra redução no imposto devido.

    Essas novas finalidades devem ser usadas com atenção, pois terão regras próprias de validação e hipóteses específicas de utilização.

    Novos campos para operações específicas

    A versão 1.40 da Nota Técnica também trouxe ajustes para situações mais específicas.

    Entre os pontos incluídos estão:

    • código indicador do local da operação;
    • compras governamentais;
    • pagamentos antecipados;
    • devoluções;
    • incentivos fiscais;
    • inscrição Suframa do emitente;
    • operações em áreas incentivadas;
    • cashback;
    • referenciamento de documentos fiscais.

    Essas alterações mostram que a NF-e será cada vez mais detalhada e integrada à apuração dos tributos.
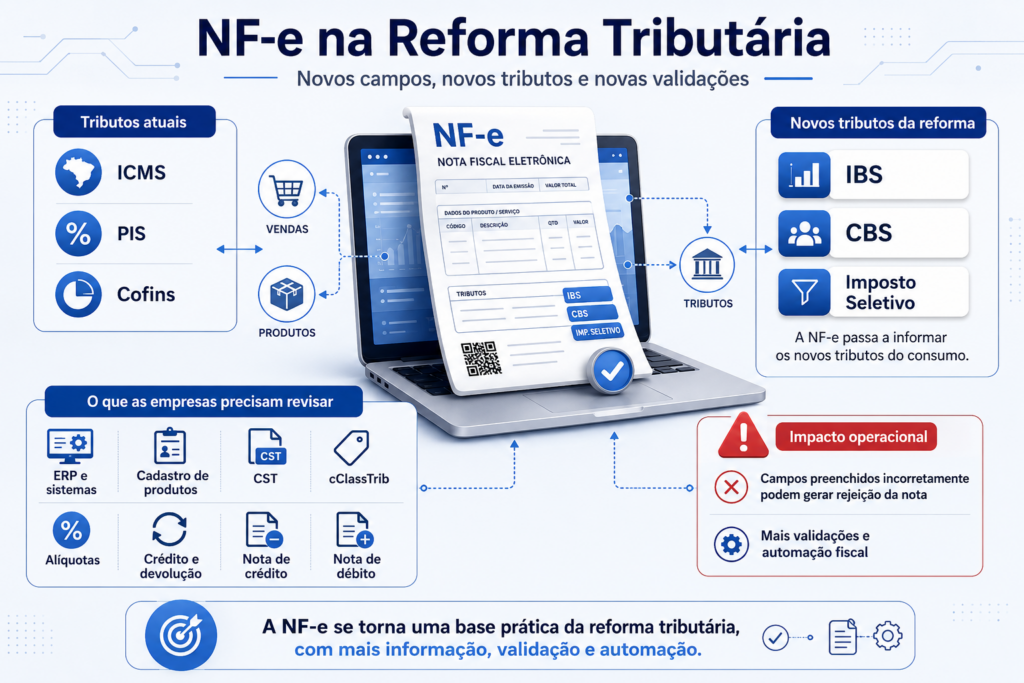
    Imagem sobre NF-E na reforma tributária

    Regras de validação: atenção às rejeições

    Com a NFe reforma tributária, aumentam também as regras de validação.

    Isso significa que erros no preenchimento dos campos poderão gerar rejeição da nota fiscal.

    A versão 1.40 cria e altera diversas regras de validação, incluindo validações sobre tipo de nota de crédito, nota de débito, cClassTrib, compras governamentais, áreas incentivadas, IBS, CBS e devoluções.

    Empresas que não atualizarem seus sistemas podem enfrentar problemas como:

    • rejeição de NF-e;
    • inconsistência de dados fiscais;
    • erros no cálculo dos tributos;
    • dificuldade na apuração;
    • retrabalho operacional;
    • risco de descumprimento de obrigações acessórias.

    Cronograma da NFe reforma tributária

    O cronograma é um dos pontos mais importantes para as empresas.

    A Nota Técnica indica que, em 2025, as informações relativas a IBS, CBS e Imposto Seletivo são opcionais em produção e somente são validadas se forem preenchidas.

    A partir de janeiro de 2026, as regras de validação referentes à tributação do IBS e da CBS começam a ser aplicadas.

    Além disso, a obrigatoriedade dos campos segue fases de implantação, com destaque para 2026 e 2027, conforme o regime tributário do contribuinte.

    Impactos para empresas

    A NFe reforma tributária impacta diretamente a rotina fiscal das empresas.

    As mudanças exigem preparação antes que os novos campos e validações se tornem obrigatórios.

    Principais impactos

    As empresas precisarão:

    • atualizar sistemas emissores de NF-e e NFC-e;
    • revisar parametrizações fiscais;
    • ajustar cadastros de produtos;
    • revisar NCM, CST e cClassTrib;
    • treinar equipes fiscais;
    • testar emissões em ambiente de homologação;
    • acompanhar novas versões da Nota Técnica;
    • revisar processos de devolução, crédito e débito;
    • adaptar integrações com ERP.

    O impacto não será apenas técnico. Ele também será contábil, fiscal e operacional.

    Impactos para o compliance fiscal

    Com mais campos e regras, o compliance fiscal ganha ainda mais importância.

    A empresa precisará garantir que cada item da nota seja preenchido de forma correta.

    Um erro de classificação pode afetar o cálculo do IBS e da CBS, gerar rejeição da nota ou comprometer a apuração assistida.

    Por isso, a atualização dos sistemas deve caminhar junto com a revisão tributária.

    O que as empresas devem fazer agora?

    A adaptação à NFe reforma tributária deve começar antes da obrigatoriedade total.

    Esperar a mudança entrar em produção pode aumentar o risco de erros.

    Checklist inicial

    As empresas devem:

    • mapear operações fiscais;
    • revisar cadastros de produtos e serviços;
    • acompanhar o cronograma da Nota Técnica;
    • verificar se o ERP está preparado;
    • validar campos de IBS, CBS e IS;
    • revisar regras de crédito e débito;
    • testar emissões em homologação;
    • alinhar contabilidade, fiscal e tecnologia;
    • acompanhar novas atualizações da NT.

    Essa preparação reduz riscos e evita problemas na emissão de documentos fiscais.

    Por que o tema é relevante para o mercado financeiro?

    Embora a mudança seja fiscal, ela também impacta empresas do mercado financeiro, crédito, securitização, factoring, FIDC e estruturas que dependem de documentos fiscais corretos.

    A qualidade das informações fiscais influencia:

    • análise de recebíveis;
    • lastro documental;
    • conciliação;
    • auditoria;
    • compliance;
    • apuração tributária;
    • segurança das operações.

    Em mercados que trabalham com cessão de recebíveis e análise documental, erros na NF-e podem gerar impactos relevantes.

    Leia também: Reforma tributária ameaça R$ 500 bi em créditos B2B

    Para acompanhar as atualizações oficiais, consulte o Portal Nacional da Nota Fiscal Eletrônica, na área de documentos e notas técnicas.

    Conclusão

    A NFe reforma tributária marca uma etapa importante da adaptação das empresas ao novo modelo de tributação do consumo.

    A Nota Técnica 2025.002-RTC, versão 1.40, mostra que a NF-e e a NFC-e terão novos campos, novas finalidades, novos eventos e regras de validação mais detalhadas.

    Essas mudanças exigem atenção imediata das empresas, especialmente na atualização de sistemas, revisão de cadastros fiscais e preparação das equipes.

    Quem se antecipar terá menos risco de rejeições, inconsistências e retrabalho quando as novas regras forem aplicadas.

    Quer entender como essas mudanças podem impactar sua operação fiscal e contábil? Fale com um especialista e prepare sua empresa para a reforma tributária com mais segurança.

    Continue acompanhando o blog para entender temas relevantes sobre securitização, crédito privado e mercado de capitais.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Autor: Mauro Morgan de Aguiar
    Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:

    Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.

    Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.

    Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
    Continue lendo >>: NFe reforma tributária: novos campos e regras
  • Crédito direto ao consumidor: o que é e como funciona

    Crédito direto ao consumidor: o que é e como funciona

    O crédito direto ao consumidor é uma das modalidades de crédito mais conhecidas no Brasil. Ele permite que pessoas físicas ou jurídicas tenham acesso a recursos para comprar bens, contratar serviços ou organizar necessidades financeiras.

    Também chamado de CDC, esse tipo de crédito pode ser oferecido por bancos, financeiras, cooperativas de crédito e até lojas, dependendo da finalidade e da estrutura da operação.

    Apesar de ser uma alternativa prática, o CDC exige atenção às taxas, ao prazo, ao Custo Efetivo Total e à capacidade de pagamento.

    O que é crédito direto ao consumidor?

    O crédito direto ao consumidor é uma operação de crédito oferecida ao cliente para viabilizar uma compra ou atender a uma necessidade financeira.

    Na prática, ele pode aparecer em diferentes formatos, como:

    • financiamento de veículos;
    • crediário em lojas;
    • crédito pessoal pré-aprovado;
    • financiamento de bens;
    • crédito para compra de equipamentos;
    • CDC automático disponibilizado pelo banco.

    Em muitos casos, o valor é liberado diretamente ao consumidor. Em outros, o crédito é vinculado à compra de um bem específico, como um carro, eletrodoméstico ou equipamento.

    O que significa CDC?

    CDC é a sigla para Crédito Direto ao Consumidor.

    O termo é usado para identificar uma modalidade em que o consumidor contrata crédito de forma direta com a instituição financeira, loja ou empresa credora.

    A principal característica é a possibilidade de parcelar uma compra ou acessar recursos com condições previamente definidas, como prazo, juros e valor das parcelas.

    Como funciona o crédito direto ao consumidor?

    O funcionamento do crédito direto ao consumidor depende do tipo de operação contratada.

    Em geral, o processo segue algumas etapas:

    1. o consumidor solicita ou simula o crédito;
    2. a instituição faz uma análise de crédito;
    3. o valor, prazo, juros e parcelas são definidos;
    4. o contrato é assinado;
    5. o crédito é liberado ou a compra é financiada;
    6. o consumidor paga as parcelas conforme o contrato.

    A análise considera fatores como renda, histórico financeiro, score de crédito, relacionamento com a instituição e capacidade de pagamento.

    Quais são as principais características do CDC?

    O CDC costuma ter algumas características importantes que ajudam a diferenciar essa modalidade de outras formas de crédito.

    Parcelas definidas

    Na maioria dos casos, o consumidor sabe desde o início quanto pagará por mês.

    Isso ajuda no planejamento financeiro e reduz surpresas ao longo do contrato.

    Prazo determinado

    O contrato estabelece um prazo para quitação da dívida.

    Esse prazo pode variar conforme o valor, o tipo de crédito e a política da instituição.

    Juros e encargos

    O CDC pode incluir juros, IOF, tarifas, seguros e outros custos.

    Por isso, é fundamental analisar o Custo Efetivo Total, também conhecido como CET.

    Análise de crédito

    A aprovação não é automática em todos os casos.

    A instituição avalia o risco antes de conceder o crédito.

    Quais são os tipos de crédito direto ao consumidor?

    O crédito direto ao consumidor pode aparecer em diferentes modalidades, de acordo com a finalidade da operação.

    CDC para compra de bens

    É usado para financiar a compra de produtos como veículos, eletrodomésticos, móveis ou equipamentos.

    Nesse caso, o crédito costuma estar ligado ao bem adquirido.

    CDC automático

    É uma linha pré-aprovada que pode ficar disponível no aplicativo, internet banking ou conta-corrente.

    O cliente consegue contratar com mais rapidez, mas deve avaliar as taxas antes de confirmar.

    Crediário

    Muito comum no varejo, o crediário permite que o consumidor compre um produto e pague em parcelas diretamente à loja ou instituição parceira.

    Financiamento de veículos

    Também pode ser estruturado como CDC.

    Nessa modalidade, o veículo pode servir como garantia da operação, o que pode influenciar as taxas.

    Crédito direto ao consumidor é empréstimo ou financiamento?

    Essa é uma dúvida comum.

    O CDC pode ser tratado como uma forma de crédito ao consumidor e, dependendo da operação, pode funcionar como empréstimo ou financiamento.

    Quando o dinheiro é liberado diretamente na conta do cliente, ele se aproxima de um empréstimo pessoal.

    Quando está vinculado à compra de um bem específico, ele funciona como financiamento.

    Por isso, o mais importante é analisar o contrato e entender a finalidade do crédito.

    Diferença entre CDC e outras modalidades de crédito

    O crédito direto ao consumidor tem diferenças importantes em relação a outras linhas.

    CDC x financiamento

    O financiamento costuma estar ligado à compra de um bem específico.

    O CDC também pode ter essa finalidade, mas pode aparecer em formatos mais flexíveis, dependendo do produto oferecido.

    CDC x crédito consignado

    No consignado, as parcelas são descontadas diretamente da folha de pagamento ou benefício.

    Por ter menor risco de inadimplência, costuma ter taxas mais baixas.

    CDC x cheque especial

    O cheque especial é um crédito rotativo, geralmente com juros altos.

    O CDC costuma ter prazo e parcelas definidos, o que facilita o controle financeiro.

    CDC x cartão de crédito rotativo

    O rotativo do cartão pode ter custo elevado.

    Em alguns casos, o CDC pode ser usado para reorganizar dívidas mais caras, desde que as taxas sejam menores.

    Vantagens do crédito direto ao consumidor

    O CDC pode oferecer benefícios quando usado com planejamento.

    Entre as principais vantagens estão:

    • acesso rápido ao crédito;
    • possibilidade de parcelamento;
    • previsibilidade das parcelas;
    • facilidade de contratação;
    • uso para compras planejadas;
    • alternativa para substituir dívidas mais caras;
    • disponibilidade em bancos, financeiras e lojas.

    Para empresas que oferecem CDC, a modalidade também pode estimular vendas, aumentar o ticket médio e facilitar o acesso do cliente a produtos e serviços.

    Desvantagens e cuidados do CDC

    Apesar das vantagens, o crédito direto ao consumidor exige cautela.

    Entre os principais pontos de atenção estão:

    • risco de endividamento;
    • juros elevados em algumas operações;
    • contratação impulsiva;
    • prazos longos que aumentam o custo total;
    • cobrança de tarifas e encargos;
    • comprometimento da renda mensal.

    Antes de contratar, o consumidor deve avaliar se a parcela cabe no orçamento e se o crédito realmente é necessário.

    O que é Custo Efetivo Total?

    O Custo Efetivo Total, ou CET, representa o custo real da operação de crédito.

    Ele inclui não apenas os juros, mas também taxas, tributos, seguros e outros encargos.

    Por isso, comparar apenas a taxa de juros pode ser um erro.

    Antes de contratar um crédito direto ao consumidor, o ideal é comparar o CET entre diferentes instituições.

    Quando o CDC pode ser uma boa opção?

    O CDC pode ser uma boa alternativa quando existe planejamento financeiro.

    Ele pode fazer sentido em situações como:

    • compra de um bem necessário;
    • substituição de dívida mais cara;
    • necessidade pontual de recurso;
    • oportunidade com retorno financeiro;
    • aquisição de equipamento para trabalho;
    • organização de despesas importantes.

    Por outro lado, o CDC deve ser evitado quando a contratação serve apenas para consumo impulsivo ou quando a parcela compromete excessivamente a renda.

    Como contratar crédito direto ao consumidor com segurança?

    Antes de contratar, siga alguns cuidados básicos.

    Compare ofertas

    Pesquise em diferentes instituições e avalie prazo, taxa, CET e valor final.

    Leia o contrato

    Verifique todas as condições antes de assinar.

    Observe juros, multas, encargos e regras para antecipação de parcelas.

    Avalie sua renda

    A parcela não deve comprometer uma parte excessiva do orçamento.

    O ideal é manter folga para despesas fixas e imprevistos.

    Verifique se a instituição é confiável

    Dê preferência a bancos, financeiras, cooperativas e instituições autorizadas.

    Evite contratação por impulso

    Crédito fácil não significa crédito barato.

    A decisão deve ser tomada com planejamento.

    Como declarar CDC no Imposto de Renda?

    Quando o saldo devedor do empréstimo for superior ao limite exigido pela Receita Federal, ele deve ser informado na declaração de Imposto de Renda.

    Em geral, o CDC é declarado na ficha Dívidas e Ônus Reais.

    O contribuinte deve informar:

    • tipo de credor;
    • nome e CNPJ da instituição;
    • valor contratado;
    • saldo devedor no fim do ano;
    • descrição da operação.

    É importante declarar o saldo devedor, e não o valor total das parcelas futuras.

    Em caso de dúvida, o ideal é contar com orientação contábil.

    Leia também: Modelo híbrido Simples Nacional: prazo vai até setembro

    Para consultar informações oficiais sobre instituições autorizadas e educação financeira, acesse o site do Banco Central do Brasil — Cidadania Financeira.

    Conclusão

    O crédito direto ao consumidor é uma modalidade prática e acessível, mas deve ser usado com responsabilidade.

    Ele pode ajudar na compra de bens, na organização financeira ou na substituição de dívidas mais caras. Porém, também pode gerar endividamento quando contratado sem planejamento.

    Antes de assumir qualquer compromisso, compare o CET, avalie o prazo, analise o contrato e verifique se a parcela cabe no orçamento.

    Precisa entender qual modalidade de crédito faz mais sentido para sua realidade financeira ou empresarial? Fale com um especialista e tome uma decisão mais segura.

    A Corbanzaí é especialista em Contabilidade para correspondentes bancários. Uma empresa do Grupo Contabilizaí.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Continue lendo >>: Crédito direto ao consumidor: o que é e como funciona
  • Modelo híbrido Simples Nacional: prazo vai até setembro

    Modelo híbrido Simples Nacional: prazo vai até setembro

    A escolha pelo modelo híbrido Simples Nacional será uma das decisões tributárias mais importantes para micro e pequenas empresas em 2026.

    Com a publicação da Resolução CGSN nº 186/2026, as empresas deverão escolher entre o regime tradicional e o novo modelo híbrido de 1º a 30 de setembro de 2026, pelo Portal do Simples Nacional. A decisão valerá para o ano-calendário de 2027.

    Na prática, isso antecipa uma decisão que tradicionalmente era feita em janeiro e exige mais planejamento tributário.

    O que é o modelo híbrido Simples Nacional?

    O modelo híbrido Simples Nacional é uma alternativa criada no contexto da reforma tributária sobre o consumo.

    Nesse formato, a empresa continua no Simples Nacional, mas poderá recolher IBS e CBS pelo regime regular, em vez de manter esses tributos dentro do DAS.

    Ou seja, a empresa não sai automaticamente do Simples. O que muda é a forma de apuração e recolhimento dos novos tributos sobre consumo.

    O que muda com a Resolução CGSN 186/2026?

    A Resolução CGSN nº 186/2026 definiu novos prazos e condições para a opção pelo Simples Nacional em 2027 e para a opção pelo regime regular de IBS e CBS.

    A principal mudança é o prazo.

    Antes, as empresas costumavam fazer a opção pelo regime tributário em janeiro. Agora, para 2027, a escolha deverá ser feita exclusivamente em setembro de 2026.

    Datas importantes

    Veja os principais prazos:

    • 1º a 30 de setembro de 2026: período para opção pelo Simples Nacional em 2027;
    • 1º a 30 de setembro de 2026: período para optar pelo regime regular de IBS e CBS;
    • 1º de janeiro de 2027: início dos efeitos da opção;
    • até o último dia de novembro de 2026: prazo para cancelamento da opção, em caráter irretratável.

    Essas datas devem entrar no calendário tributário das empresas desde já.

    Regime tradicional ou modelo híbrido: qual escolher?

    A escolha entre o regime tradicional e o modelo híbrido Simples Nacional deve considerar o perfil da empresa, seus clientes, fornecedores, margens e volume de operações.

    No regime tradicional, a empresa mantém o recolhimento dentro do DAS.

    Já no modelo híbrido, IBS e CBS são apurados pelo regime regular. Isso pode alterar a dinâmica de créditos tributários e o custo efetivo da operação.

    O que avaliar antes da decisão?

    Antes de escolher, a empresa deve analisar:

    • faturamento atual e projetado;
    • margem de lucro;
    • tipo de cliente atendido;
    • volume de vendas para pessoas jurídicas;
    • possibilidade de geração de créditos para clientes;
    • impacto do IBS e da CBS na formação de preços;
    • custos de conformidade fiscal;
    • riscos de pagar mais tributos por falta de planejamento.

    Essa decisão não deve ser tomada apenas com base na simplicidade operacional.

    Por que o planejamento tributário será essencial?

    O novo prazo reduz o tempo de reação das empresas.

    Como a opção será feita em setembro de 2026, será necessário avaliar cenários antes do fechamento do ano. Isso torna o planejamento tributário indispensável.

    Empresas que deixarem a análise para a última hora podem escolher um modelo inadequado para 2027.

    Além disso, o impacto pode aparecer no preço final, na competitividade, na relação com clientes e na geração de créditos tributários.

    O que acontece se a empresa não fizer a opção?

    De acordo com a notícia, quem não fizer a opção no período definido perde o direito de ingressar no Simples Nacional em 2027.

    Por isso, o prazo de setembro deve ser tratado como prioridade.

    A falta de acompanhamento pode gerar consequências relevantes, como:

    • perda do prazo de adesão;
    • necessidade de tributação por outro regime;
    • aumento da carga tributária;
    • dificuldade de planejamento financeiro;
    • problemas na formação de preços para 2027.

    Como se preparar para setembro de 2026?

    A preparação deve começar antes da abertura do prazo.

    O ideal é realizar simulações e entender qual modelo será mais vantajoso para a empresa.

    Checklist para empresas do Simples Nacional

    Veja algumas medidas recomendadas:

    • revisar o enquadramento tributário atual;
    • projetar faturamento para 2026 e 2027;
    • simular o regime tradicional e o modelo híbrido;
    • analisar o impacto de IBS e CBS;
    • revisar preços de produtos e serviços;
    • avaliar o perfil dos clientes;
    • verificar pendências fiscais;
    • organizar documentos contábeis;
    • acompanhar orientações oficiais do Simples Nacional;
    • buscar suporte contábil antes do prazo.

    Esse cuidado pode evitar escolhas precipitadas e prejuízos futuros.

    A decisão afeta a competitividade da empresa

    A escolha pelo modelo híbrido Simples Nacional pode influenciar a competitividade da empresa no mercado.

    Isso ocorre porque clientes pessoa jurídica podem considerar a possibilidade de aproveitamento de créditos na hora de contratar fornecedores.

    Assim, a escolha tributária deixa de ser apenas interna e passa a afetar a estratégia comercial.

    Empresas que vendem para outras empresas devem analisar esse ponto com atenção.

    Leia também: Reforma tributária: o que muda para empresas do Simples Nacional

    Para conferir informações oficiais sobre o novo prazo e a opção pelo regime regular de IBS e CBS, acesse a página da Receita Federal sobre a Resolução CGSN nº 186/2026.

    Conclusão

    O modelo híbrido Simples Nacional representa uma mudança importante na rotina tributária das micro e pequenas empresas.

    Com a nova regra, a decisão sobre o regime de 2027 deverá ser feita entre 1º e 30 de setembro de 2026. Isso exige planejamento, simulações e análise cuidadosa dos impactos fiscais.

    Empresas que se anteciparem terão mais segurança para escolher o melhor caminho e evitar problemas futuros.

    Sua empresa está preparada para escolher entre o regime tradicional e o modelo híbrido? Fale com um especialista e faça uma análise tributária antes do prazo. Continue acompanhando o blog para mais conteúdos relevantes.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue lendo >>: Modelo híbrido Simples Nacional: prazo vai até setembro
  • Embedded Finance: empresas estão virando bancos?

    Embedded Finance: empresas estão virando bancos?

    Embedded Finance é um dos movimentos mais importantes da transformação financeira nos últimos anos. O conceito permite que empresas de diferentes setores ofereçam produtos e serviços financeiros dentro da própria jornada do cliente.

    Na prática, isso significa que varejistas, marketplaces, aplicativos, plataformas digitais e empresas de tecnologia podem oferecer contas, cartões, crédito, seguros, pagamentos e outros serviços sem deixar de lado seu negócio principal.

    Esse movimento aproxima os serviços financeiros do consumidor e cria novas oportunidades de receita para empresas que antes não atuavam diretamente no setor bancário.

    O que é Embedded Finance?

    Embedded Finance significa “finanças embutidas” ou “finanças embarcadas”.

    O conceito se refere à integração de serviços financeiros em plataformas, aplicativos ou negócios que não são, originalmente, instituições financeiras.

    Um exemplo simples é o cartão de crédito oferecido por uma loja. O cliente não precisa procurar um banco para acessar o produto financeiro. Ele recebe a solução dentro do ambiente onde já compra.

    Exemplos de Embedded Finance

    Entre os principais exemplos estão:

    • cartão de crédito de loja;
    • carteira digital dentro de aplicativo;
    • crédito oferecido em marketplace;
    • seguro integrado à compra de um produto;
    • conta digital em plataformas de serviços;
    • pagamento parcelado dentro de e-commerce;
    • empréstimo oferecido no ambiente de uma empresa.

    A grande mudança é que o serviço financeiro deixa de ser uma etapa separada e passa a fazer parte da experiência do usuário.

    Por que o Embedded Finance está crescendo?

    O crescimento do Embedded Finance está ligado a três fatores principais: avanço da regulação, evolução tecnológica e fortalecimento dos provedores de Banking as a Service.

    Esses elementos reduziram barreiras para empresas que desejam oferecer produtos financeiros sem criar uma estrutura bancária própria.

    1. Evolução da regulação

    Nos últimos anos, o mercado financeiro passou por mudanças relevantes que ampliaram a competição e permitiram a entrada de novos participantes.

    Iniciativas como Pix e Open Finance ajudaram a criar um ambiente mais digital, integrado e competitivo.

    2. Avanço tecnológico

    A tecnologia tornou mais fácil integrar serviços financeiros em diferentes plataformas.

    Com APIs, computação em nuvem e soluções digitais, empresas conseguem conectar seus sistemas a provedores financeiros de forma mais rápida, escalável e segura.

    3. Provedores de Banking as a Service

    O Banking as a Service, ou BaaS, funciona como a infraestrutura que viabiliza o Embedded Finance.

    Enquanto o BaaS oferece a base tecnológica e regulatória, o Embedded Finance aparece na experiência do usuário, com produtos financeiros integrados à jornada da empresa.

    Embedded Finance e BaaS: qual a diferença?

    Apesar de estarem conectados, Embedded Finance e BaaS não são a mesma coisa.

    O BaaS é a estrutura que permite que empresas ofereçam serviços financeiros sem desenvolver toda a infraestrutura bancária do zero.

    Já o Embedded Finance é a aplicação desses serviços dentro da jornada do cliente.

    Em outras palavras:

    • BaaS: infraestrutura por trás da operação;
    • Embedded Finance: serviço financeiro integrado à experiência do usuário.

    Essa diferença é importante porque uma empresa pode usar BaaS para oferecer produtos financeiros de forma incorporada ao seu ecossistema.

    Quais serviços podem ser integrados?

    O Embedded Finance permite incorporar diferentes produtos financeiros ao portfólio de uma empresa.

    Entre os mais comuns estão:

    • contas digitais;
    • carteiras digitais;
    • cartões;
    • crédito;
    • empréstimos;
    • seguros;
    • pagamentos;
    • antecipação de recebíveis;
    • soluções de cobrança;
    • financiamento no ponto de venda.

    Esses serviços podem ser oferecidos de forma integrada, sem que o cliente precise sair da plataforma principal.

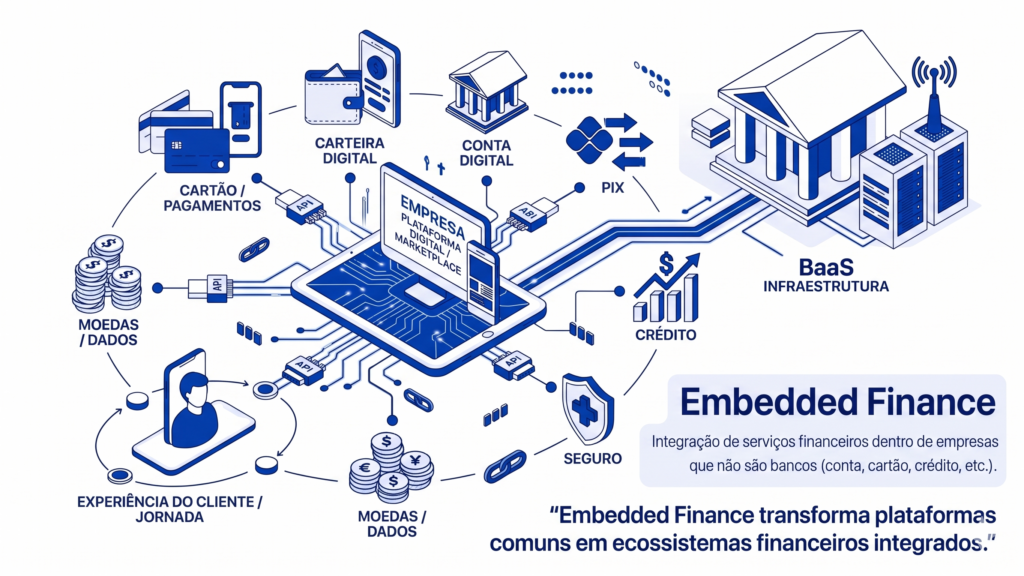
    Infográfico explicativo sobre Embedded Finance em estilo minimalista, utilizando tons de azul escuro saturado e linhas pretas sobre fundo branco. No centro, há um tablet representando uma plataforma digital ou marketplace de uma empresa. Desse dispositivo central, saem linhas de circuito conectando diversos ícones de serviços financeiros dispostos ao redor, como "Cartão/Pagamentos", "Carteira Digital", "Conta Digital", "Pix", "Crédito", "Seguro", "Moedas/Dados" e a jornada de "Experiência do Cliente". No lado direito, as conexões se ligam a uma estrutura que representa a infraestrutura de BaaS (Banking as a Service). No canto inferior direito, há um painel explicativo com o título "Embedded Finance" e a frase em destaque: “Embedded Finance transforma plataformas comuns em ecossistemas financeiros integrados.”

    Quais empresas podem usar Embedded Finance?

    O Embedded Finance não é exclusivo de bancos, fintechs ou grandes varejistas.

    Empresas de diferentes setores podem aplicar esse modelo, desde que tenham uma base de clientes, uma jornada digital e uma necessidade financeira clara.

    Setores com potencial

    Alguns exemplos são:

    • varejo;
    • e-commerce;
    • marketplaces;
    • educação;
    • saúde;
    • turismo;
    • logística;
    • aplicativos de mobilidade;
    • plataformas de gestão;
    • empresas B2B;
    • tecnologia e software.

    Quanto mais próxima a empresa estiver da rotina do cliente, maior a chance de oferecer uma solução financeira útil e contextualizada.

    Quais são as vantagens do Embedded Finance?

    O Embedded Finance pode gerar benefícios tanto para empresas quanto para consumidores.

    Para as empresas, ele cria novas fontes de receita, aumenta a retenção e fortalece o relacionamento com o cliente.

    Para os usuários, ele torna o acesso a serviços financeiros mais simples, rápido e conveniente.

    Principais benefícios para empresas

    Entre as vantagens estão:

    • novas receitas com produtos financeiros;
    • maior fidelização de clientes;
    • aumento do ticket médio;
    • melhor experiência do usuário;
    • oferta de soluções personalizadas;
    • uso mais estratégico dos dados;
    • expansão do ecossistema de serviços;
    • vantagem competitiva.

    Benefícios para os clientes

    Para o cliente, o ganho está na conveniência.

    Ele pode contratar crédito, fazer pagamentos, acessar seguros ou usar uma conta digital dentro da plataforma que já utiliza.

    Isso reduz etapas, diminui atrito e melhora a experiência.

    Embedded Finance ajuda na inclusão financeira?

    Sim. Um dos impactos mais relevantes do Embedded Finance é a inclusão financeira.

    Muitas pessoas e empresas que não eram prioridade para bancos tradicionais podem ser atendidas por empresas que já conhecem melhor seu comportamento, sua rotina e suas necessidades.

    Um aplicativo, marketplace ou plataforma pode ter informações valiosas sobre o cliente. Com esses dados, é possível oferecer produtos mais adequados ao perfil de cada usuário.

    Esse movimento amplia o acesso a soluções financeiras e aumenta a competição no mercado.

    Qual o papel do Pix e do Open Finance?

    O Pix e o Open Finance fortalecem o avanço do Embedded Finance no Brasil.

    O Pix reduziu a fricção dos pagamentos e tornou as transações mais rápidas e acessíveis.

    Já o Open Finance permite que dados financeiros sejam compartilhados entre instituições autorizadas, com consentimento do cliente.

    Com isso, empresas podem criar ofertas mais personalizadas, melhorar análises de crédito e desenvolver experiências financeiras mais integradas.

    Embedded Finance transforma empresas em bancos?

    De certa forma, sim. O Embedded Finance permite que empresas ofereçam serviços financeiros ao cliente final.

    Mas isso não significa que qualquer empresa passa a ser um banco no sentido regulatório.

    Na maioria dos casos, a empresa atua em parceria com instituições autorizadas ou provedores especializados. Assim, consegue oferecer serviços financeiros sem assumir sozinha toda a complexidade regulatória do setor bancário.

    Por isso, o mais correto é dizer que o Embedded Finance permite que empresas tenham uma atuação mais parecida com bancos, sem necessariamente se tornarem instituições financeiras tradicionais.

    Quais cuidados as empresas devem ter?

    Apesar das oportunidades, o Embedded Finance exige planejamento.

    Não basta adicionar serviços financeiros ao portfólio sem avaliar riscos, estrutura, parceiros e impacto regulatório.

    Pontos de atenção

    Antes de implementar esse modelo, a empresa deve analisar:

    • aderência regulatória;
    • escolha de parceiros confiáveis;
    • segurança da informação;
    • proteção de dados;
    • experiência do usuário;
    • governança da operação;
    • riscos financeiros;
    • compliance;
    • viabilidade econômica;
    • impacto contábil e tributário.

    Esses cuidados são essenciais para que a estratégia seja sustentável.

    Leia também: Regras do Banco Central para correspondentes

    Para entender melhor o ambiente regulatório que favorece a inovação financeira no Brasil, consulte a página oficial do Banco Central sobre Open Finance.

    Conclusão

    O Embedded Finance está mudando a forma como empresas e consumidores acessam serviços financeiros.

    Com ele, produtos como contas, cartões, crédito, seguros e pagamentos passam a fazer parte da jornada natural do cliente, dentro de plataformas que ele já utiliza.

    Esse movimento cria novas oportunidades de receita, melhora a experiência do usuário e pode ampliar a inclusão financeira.

    No entanto, para aproveitar esse potencial, empresas precisam estruturar a operação com segurança, governança, parceiros adequados e atenção regulatória.

    Quer entender como sua empresa pode integrar serviços financeiros com segurança? Fale com um especialista e avalie os impactos contábeis, tributários e regulatórios antes de avançar.

    Continue acompanhando o blog para entender melhor as normas, obrigações e boas práticas aplicáveis aos correspondentes bancários.

    Fale com a Corbanzaí e veja como podemos ajudar seu correspondente bancário a crescer com mais organização e segurança. Temos também a ContabilizaíBank no grupo contabilizaí, contabilidade especializada em Securitizadora, Factoring e ES

    Continue lendo >>: Embedded Finance: empresas estão virando bancos?
  • Consignado privado dispara com Crédito do Trabalhador

    Consignado privado dispara com Crédito do Trabalhador

    O consignado privado ganhou protagonismo no mercado de crédito brasileiro. Impulsionada pelo programa Crédito do Trabalhador, essa modalidade registrou forte crescimento nos últimos 12 meses e passou a liderar a expansão do crédito consignado no país.

    Dados divulgados pelo Banco Central mostram que as concessões de crédito consignado para trabalhadores do setor privado avançaram 276% no período, somando R$ 76,2 bilhões, contra R$ 20,2 bilhões no ano anterior.

    Para correspondentes bancários, bancos, fintechs e demais agentes que atuam na originação de crédito, esse movimento representa uma oportunidade relevante. Mas também exige atenção a pontos como risco, inadimplência, taxa de juros, compliance e qualidade na contratação.

    O que é consignado privado?

    O consignado privado é uma modalidade de crédito destinada a trabalhadores do setor privado, especialmente empregados com vínculo CLT.

    Nesse tipo de operação, as parcelas do empréstimo são descontadas diretamente da remuneração do trabalhador, respeitando as regras aplicáveis de margem consignável, autorização e condições contratuais.

    Por ter desconto em folha, o consignado costuma apresentar menor risco para as instituições financeiras em comparação a outras linhas de crédito pessoal. Ainda assim, a expansão acelerada da modalidade exige controles adequados.

    Crédito do Trabalhador impulsiona o consignado privado

    O crescimento recente do consignado privado está diretamente ligado ao programa Crédito do Trabalhador, iniciativa voltada à ampliação do acesso ao crédito para empregados do setor privado.

    Com o novo modelo, a modalidade passou a alcançar um público maior e a ganhar mais espaço dentro da carteira de crédito consignado.

    O saldo total do consignado privado ultrapassou a marca de R$ 100 bilhões, chegando a R$ 101,6 bilhões em março, com alta de 142,4% em 12 meses.

    Além disso, o consignado privado respondeu por cerca de 85% da expansão do consignado total no período, mostrando a força da modalidade dentro do mercado de crédito.

    Por que esse crescimento importa?

    O avanço do consignado privado muda a dinâmica do mercado de crédito. Durante muito tempo, o consignado esteve mais associado a aposentados, pensionistas do INSS e servidores públicos.

    Agora, os trabalhadores do setor privado passam a ter maior participação nessa modalidade, criando novas oportunidades para instituições financeiras e correspondentes bancários.

    Esse crescimento pode gerar impactos positivos, como:

    • ampliação do acesso ao crédito;
    • maior concorrência entre instituições financeiras;
    • novas oportunidades de atuação para correspondentes bancários;
    • diversificação das carteiras de crédito;
    • maior inclusão financeira de trabalhadores CLT.

    Pontos de atenção no consignado privado

    Apesar do crescimento expressivo, o consignado privado também apresenta desafios importantes.

    A inadimplência da modalidade subiu e chegou a 6,6%. Além disso, os juros, embora menores que os do crédito pessoal tradicional, ainda permanecem elevados, em torno de 56,8% ao ano.

    Esse cenário exige cautela, especialmente porque parte do novo público atendido pode apresentar perfil de risco mais sensível.

    Novo perfil de tomadores

    O crescimento do consignado para trabalhadores privados inclui clientes com características diferentes das carteiras tradicionais de consignado.

    Entre os pontos de atenção estão:

    • menor renda média;
    • menor tempo de emprego;
    • vínculo com empresas de menor porte;
    • maior exposição à rotatividade no mercado de trabalho;
    • risco maior de inadimplência em caso de perda de renda.

    Por isso, a análise de crédito, a transparência na contratação e a adequação da oferta ao perfil do cliente são fatores fundamentais para a sustentabilidade da modalidade.

    Impactos para correspondentes bancários

    Para os correspondentes bancários, o crescimento do consignado privado pode representar uma nova frente de atuação comercial.

    No entanto, esse avanço também aumenta a responsabilidade operacional. Quanto maior o volume de contratações, maior deve ser o cuidado com processos, documentos, registros, informações ao cliente e conformidade regulatória.

    Entre os cuidados importantes estão:

    • seguir as regras da instituição contratante;
    • evitar venda inadequada ou abusiva;
    • manter registros claros das propostas;
    • garantir transparência sobre CET, prazo e parcelas;
    • acompanhar mudanças regulatórias;
    • organizar comissões, repasses e controles internos.

    O correspondente que atua com organização e compliance tende a se destacar em um mercado mais competitivo e fiscalizado.

    Garantias do FGTS e limite de juros: o que acompanhar?

    Um dos pontos relevantes para o futuro do consignado privado é a utilização das garantias vinculadas ao FGTS, conforme previsto no desenho inicial do programa.

    Na prática, esse mecanismo poderia aumentar a segurança das operações e estimular novas concessões. Por outro lado, ainda é necessário acompanhar como as regras serão implementadas e quais impactos terão para bancos, correspondentes e trabalhadores.

    Outro ponto importante é a limitação da taxa de juros do CET estabelecida por nova resolução do Ministério do Trabalho. Esse fator pode influenciar o ritmo de crescimento da modalidade nos próximos meses.

    Por isso, o mercado deve acompanhar de perto:

    • a evolução das regras do Crédito do Trabalhador;
    • a aplicação das garantias do FGTS;
    • os limites de juros e CET;
    • o comportamento da inadimplência;
    • a resposta dos bancos à nova dinâmica do produto.

    Consignado privado e queda do consignado INSS

    Enquanto o consignado privado avançou, o consignado para aposentados e pensionistas do INSS apresentou queda nas concessões.

    Esse movimento foi impactado por medidas de controle adotadas após casos de fraude e reforça uma mudança importante no mercado: o crédito consignado privado passou a assumir maior protagonismo na expansão do setor.

    Para correspondentes bancários, essa mudança exige adaptação. O foco deixa de estar apenas nas carteiras tradicionais e passa a incluir novas oportunidades ligadas ao trabalhador do setor privado.

    Oportunidade exige governança

    O crescimento do consignado privado é uma oportunidade relevante para o mercado. Mas a expansão sustentável depende de governança.

    Isso significa que bancos, fintechs, correspondentes e demais participantes precisam atuar com processos claros, controles internos, conformidade e responsabilidade na oferta de crédito.

    O aumento da originação pode gerar bons resultados, desde que venha acompanhado de:

    • análise adequada do perfil do cliente;
    • controle documental;
    • transparência na contratação;
    • monitoramento de indicadores;
    • gestão de riscos;
    • boa organização financeira e contábil.

    Leia também: Regras do Banco Central para correspondente bancário

    Conclusão

    O consignado privado se tornou uma das principais forças de expansão do crédito no Brasil, impulsionado pelo Crédito do Trabalhador e pelo maior acesso dos empregados do setor privado a essa modalidade.

    Os números mostram um avanço expressivo, com crescimento nas concessões, aumento do saldo total e maior participação dentro do consignado nacional.

    Ao mesmo tempo, o aumento da inadimplência, o novo perfil dos tomadores, as regras sobre juros e a expectativa sobre garantias do FGTS mostram que o mercado precisa acompanhar essa expansão com responsabilidade.

    Para correspondentes bancários, o momento é de oportunidade, mas também de profissionalização. Processos bem estruturados, controles internos e conformidade serão cada vez mais importantes para atuar com segurança nesse mercado.

    Continue acompanhando o blog para entender como podemos ajudar seu correspondente bancário a crescer com mais controle e segurança.

    Fale com a Corbanzaí e veja como podemos ajudar seu correspondente bancário a crescer com mais organização e segurança. Se você atua nesse setor e precisa organizar sua operação, controlar comissões, estruturar processos e fortalecer sua gestão, conte com uma assessoria especializada. Temos também a ContabilizaíBank no grupo contabilizaí, contabilidade especializada em Securitizadora, Factoring e ESC.

    Continue lendo >>: Consignado privado dispara com Crédito do Trabalhador
  • Regras do Banco Central para correspondentes

    Regras do Banco Central para correspondentes

    Entender as regras do Banco Central para correspondentes bancários é essencial para quem atua ou deseja atuar nesse mercado.

    Os correspondentes bancários são empresas contratadas por bancos e demais instituições autorizadas pelo Banco Central para prestar atendimento a clientes e usuários em nome dessas instituições.

    Apesar de não precisarem, em regra, de autorização direta do Banco Central para funcionar como correspondentes, eles devem seguir normas específicas, especialmente as previstas na Resolução CMN nº 4.935/2021.

    O que é um correspondente bancário?

    Correspondente bancário é uma empresa contratada por uma instituição financeira ou por outra instituição autorizada pelo Banco Central para prestar serviços de atendimento ao público.

    Na prática, o correspondente atua em nome da instituição contratante, oferecendo determinados produtos e serviços financeiros aos clientes e usuários.

    Exemplos conhecidos incluem:

    • Lotéricas;
    • Banco postal;
    • Empresas de crédito;
    • Plataformas digitais;
    • Estabelecimentos comerciais autorizados;
    • Empresas que encaminham propostas de empréstimos e financiamentos.

    A atuação do correspondente depende sempre de contrato com uma instituição autorizada.

    Correspondente bancário precisa de autorização do Banco Central?

    Em regra, não.

    As empresas que atuam como correspondentes bancários não precisam de autorização direta do Banco Central para funcionar como correspondentes. Quem precisa de autorização do Banco Central são os bancos e demais instituições que contratam esses correspondentes.

    Isso significa que o Banco Central supervisiona a instituição contratante, e essa instituição é responsável pelo atendimento prestado por seus correspondentes.

    Há situações específicas que exigem atenção regulatória, como o uso de denominações ou nomes fantasia com termos característicos de instituições do Sistema Financeiro Nacional.

    Quem pode atuar como correspondente bancário?

    Segundo as regras aplicáveis, podem ser contratados como correspondentes:

    • Sociedades empresárias;
    • Empresários;
    • Associações;
    • Empresas públicas;
    • Prestadores de serviços notariais e de registro.

    A atuação de pessoa física como correspondente é bastante restrita. A hipótese permitida está relacionada a prestadores de serviços notariais e de registro, desde que comprovada essa condição.

    Quais serviços o correspondente bancário pode prestar?

    As regras do Banco Central para correspondentes bancários definem quais atividades podem ser incluídas no contrato com a instituição contratante.

    Entre os principais serviços estão:

    • Recepção e encaminhamento de propostas de abertura de contas;
    • Encaminhamento de propostas de empréstimos e financiamentos;
    • Encaminhamento de propostas de cartões;
    • Recebimentos e pagamentos;
    • Transferências eletrônicas, inclusive Pix;
    • Execução de ordens de pagamento;
    • Coleta e atualização de dados cadastrais;
    • Recebimento de documentação;
    • Operações de câmbio, dentro dos limites permitidos;
    • Apoio no acompanhamento de operações contratadas.

    O correspondente só pode prestar os serviços previstos no contrato firmado com a instituição contratante.

    Correspondente pode oferecer Pix?

    Sim.

    Os correspondentes podem ofertar serviços relacionados ao Pix aos clientes e usuários das instituições participantes do Pix, desde que exista contrato de correspondente com a instituição.

    Nesse caso, a responsabilidade pela operação continua sendo da instituição contratante.

    Correspondente pode fazer portabilidade de crédito?

    Sim, é possível contratar portabilidade por meio de correspondente bancário.

    Isso pode ocorrer desde que o correspondente seja contratado:

    • Pela instituição financeira onde o cliente possui atualmente o empréstimo;
    • Ou pela instituição financeira para a qual o cliente deseja transferir a operação.

    Ou seja, o correspondente não atua de forma independente. Ele sempre age vinculado à instituição contratante.

    Correspondente pode cobrar tarifa própria?

    Não.

    O correspondente só pode cobrar as tarifas previstas na tabela da instituição contratante. Ele não pode cobrar tarifas por conta própria na condição de correspondente.

    Na prática, isso significa que:

    • As tarifas devem seguir a tabela da instituição;
    • O correspondente não pode criar cobrança própria;
    • Valores, taxas e condições devem respeitar as regras da contratante;
    • O cliente deve receber informações claras sobre custos e condições.

    Essa regra é importante para evitar cobranças indevidas e falta de transparência.

    Responsabilidade da instituição contratante

    Um dos pontos centrais da Resolução CMN nº 4.935/2021 é que o correspondente atua por conta e sob as diretrizes da instituição contratante.

    Isso significa que a instituição contratante assume responsabilidade pelo atendimento prestado aos clientes e usuários por meio do correspondente.

    Cabe à instituição garantir:

    • Segurança das transações;
    • Sigilo das informações;
    • Confiabilidade dos processos;
    • Cumprimento da legislação;
    • Qualidade do atendimento;
    • Monitoramento das atividades;
    • Canais de atendimento e ouvidoria.

    Portanto, o correspondente não atua de forma isolada. Ele faz parte de uma estrutura regulada e acompanhada pela instituição contratante.

    Obrigações do contrato de correspondente

    O contrato entre a instituição e o correspondente deve estabelecer regras claras para a prestação dos serviços.

    Entre os pontos que devem constar estão:

    • Atividades autorizadas;
    • Produtos e serviços oferecidos;
    • Padrões operacionais;
    • Regras de atendimento;
    • Uso de marca e identificação;
    • Obrigações de transparência;
    • Formas de remuneração;
    • Canais de contato da instituição contratante;
    • Condições para suspensão ou encerramento do contrato.

    A norma também exige que o correspondente informe ao público sua condição de prestador de serviços da instituição contratante, com identificação clara e visível.

    Certificação para operações de crédito

    Quando o correspondente atua no encaminhamento de propostas de crédito ou arrendamento mercantil, a equipe envolvida no atendimento deve ter qualificação técnica compatível com a natureza e o risco das operações.

    A certificação deve abordar temas como:

    • Aspectos técnicos das operações;
    • Regulamentação aplicável;
    • Lei Geral de Proteção de Dados;
    • Código de Defesa do Consumidor;
    • Ética;
    • Ouvidoria.

    Essa exigência busca garantir que o cliente receba atendimento adequado, informações claras e orientação compatível com o produto oferecido.

    Controles internos e monitoramento

    As instituições que contratam correspondentes devem manter uma política de atuação e contratação desses prestadores.

    Essa política deve prever:

    • Critérios para contratação;
    • Mecanismos de controle de qualidade;
    • Indicadores de atendimento;
    • Acompanhamento de reclamações;
    • Regras de remuneração;
    • Medidas administrativas em caso de irregularidades.

    O Banco Central pode determinar medidas como suspensão do atendimento ou encerramento do contrato quando forem identificadas deficiências relevantes.

    O que o correspondente bancário não pode fazer?

    As normas também estabelecem vedações importantes.

    O correspondente bancário não pode:

    • Atuar fora dos serviços previstos no contrato;
    • Cobrar tarifas próprias;
    • Usar marca semelhante à da instituição contratante de forma indevida;
    • Realizar operações privativas de instituição financeira por conta própria;
    • Adiantar recursos ao cliente por conta de valores que serão liberados pela instituição;
    • Prestar garantia ou coobrigação nas operações, salvo hipóteses específicas previstas na norma;
    • Prometer condições diferentes das aprovadas pela instituição contratante.

    Essas restrições ajudam a proteger o cliente e a preservar a regularidade da operação.

    O que fazer em caso de recusa de atendimento?

    O correspondente só é obrigado a prestar os serviços previstos em seu contrato com a instituição contratante.

    Por isso, ele pode recusar determinado atendimento quando o serviço não estiver contratado ou quando não atender às condições estabelecidas pela instituição.

    Nesses casos, o ideal é que o cliente procure diretamente o banco ou instituição responsável pelo correspondente.

    Onde consultar as regras oficiais?

    As principais regras estão na Resolução CMN nº 4.935/2021, que trata da contratação de correspondentes no País pelas instituições financeiras e demais instituições autorizadas pelo Banco Central.

    Você pode consultar o normativo diretamente no site do Banco Central: Resolução CMN nº 4.935/2021.

    leia também nosso conteúdo sobre LGPD para correspondente bancário: guia prático.

    Conclusão

    As regras do Banco Central para correspondentes bancários existem para organizar a relação entre instituições financeiras, correspondentes e clientes.

    Embora o correspondente não precise, em regra, de autorização direta do Banco Central, sua atuação deve seguir contrato, normas operacionais, exigências de transparência e controles definidos pela instituição contratante.

    Para quem atua nesse mercado, conhecer essas regras é essencial para evitar riscos, melhorar o atendimento e manter a operação em conformidade.

    Continue acompanhando o blog para entender melhor as normas, obrigações e boas práticas aplicáveis aos correspondentes bancários.

    Fale com a Corbanzaí e veja como podemos ajudar seu correspondente bancário a crescer com mais organização e segurança. Temos também a ContabilizaíBank no grupo contabilizaí, contabilidade especializada em Securitizadora, Factoring e ESC.

    Continue lendo >>: Regras do Banco Central para correspondentes