Diferença entre cedente e sacado
Entender a diferença entre cedente e sacado é essencial para quem lida com transações financeiras, especialmente em operações com boletos, crédito e antecipação de recebíveis. Embora esses termos sejam comuns no mercado, muitas pessoas ainda têm dúvidas sobre o papel de cada um na prática.
Neste artigo, você vai entender o que é cedente, o que é sacado, quais são as diferenças entre eles e por que esses conceitos são importantes em diversas operações financeiras.
O que é sacado
O sacado é a parte responsável pelo pagamento de uma cobrança. Em uma operação com boleto bancário, por exemplo, o sacado deve quitar o valor cobrado dentro do prazo estabelecido.
Na prática, o sacado pode ser uma pessoa física ou jurídica. O ponto principal é que ele ocupa a posição de pagador na relação financeira.
- É a parte pagadora da operação;
- Tem a obrigação de quitar o valor cobrado;
- Pode ser cliente, consumidor ou empresa.
O que é cedente
O cedente é a parte que tem o direito de receber o valor de uma cobrança. Em outras palavras, é quem emite o boleto ou formaliza a cobrança após a venda de um produto ou a prestação de um serviço.
Assim como o sacado, o cedente também pode ser pessoa física ou jurídica. O que define seu papel é o fato de ser o titular do crédito na operação.
- É quem recebe o valor da cobrança;
- É o titular original do crédito;
- Pode emitir boleto ou outro documento de cobrança.
Qual é a diferença entre cedente e sacado
A diferença entre cedente e sacado está no papel que cada um exerce na transação financeira. Enquanto o cedente é quem cobra e recebe, o sacado é quem deve fazer o pagamento.
Essa distinção parece simples, mas é muito importante para entender boletos bancários, operações de crédito, cessão de recebíveis e estruturas como risco sacado.
- Cedente: quem tem o direito de receber;
- Sacado: quem tem a obrigação de pagar.
Exemplo prático para entender melhor
Imagine uma loja que vende produtos online e recebe por boleto bancário. Nesse caso, a loja é o cedente, porque tem o direito de receber o valor da venda. Já o cliente é o sacado, porque é quem precisa pagar o boleto.
Agora, se essa mesma loja comprar mercadorias de um fornecedor e precisar pagar por essa compra, ela passa a ocupar o papel de sacado. Isso mostra que o papel de cada parte depende da posição que ocupa em cada operação.
O que é cessionário
Além do cedente e do sacado, algumas operações envolvem um terceiro personagem: o cessionário. Ele aparece quando o crédito é transferido para outra parte.
O cessionário é quem adquire o direito de receber determinado crédito. Isso acontece, por exemplo, quando uma empresa vende seus recebíveis para um banco, uma factoring, um FIDC ou outra estrutura financeira.
- O cedente transfere o crédito;
- O cessionário passa a ter o direito de receber;
- O sacado continua sendo o responsável pelo pagamento.
O que é risco sacado
O risco sacado é uma operação de antecipação de recebíveis em que o fornecedor antecipa valores a receber com base na obrigação de pagamento do comprador. Nesse modelo, a análise de risco considera principalmente a capacidade de pagamento do sacado.
Esse tipo de operação é comum em estruturas financeira. Ela pode oferecer mais liquidez ao fornecedor e melhores condições de negociação entre as partes.
- O fornecedor atua como cedente;
- O comprador atua como sacado;
- Uma instituição pode atuar como cessionária ou financiadora.
Qual é o papel dos bancos nessa relação
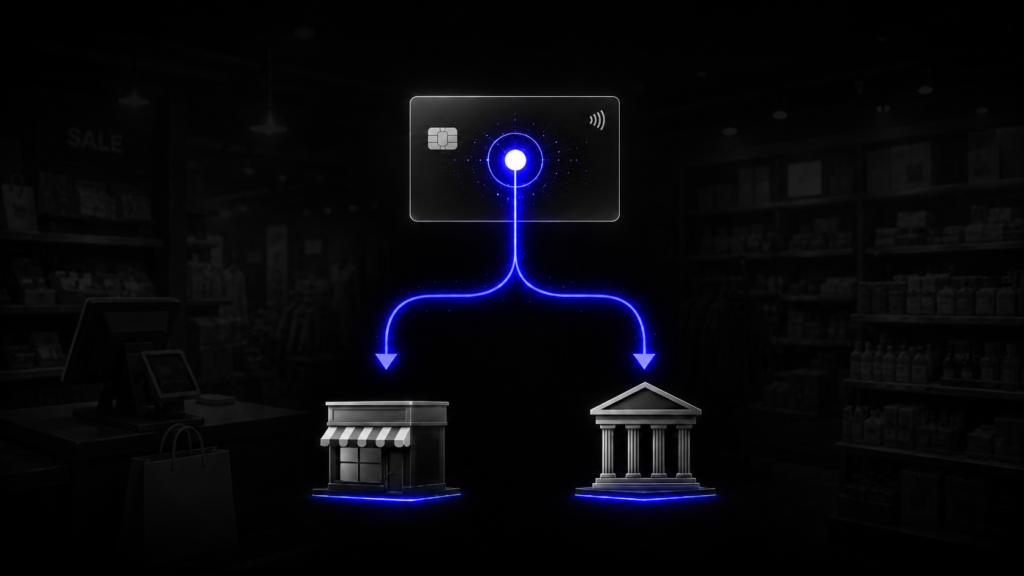
Os bancos exercem papel importante na relação entre cedente e sacado, principalmente em cobranças realizadas por boleto bancário. Eles processam a cobrança, recebem o valor pago e repassam os recursos ao cedente.
Além disso, também podem ser responsáveis por calcular encargos, controlar a liquidação do título e oferecer serviços ligados à cobrança e antecipação de recebíveis.
Por que entender esses conceitos é importante
Compreender a diferença entre cedente e sacado ajuda empresas e profissionais a organizar melhor suas operações, evitar erros em cobranças e entender com mais clareza estruturas financeiras que envolvem direitos creditórios.
- Melhora o controle financeiro;
- Reduz erros em cobranças e pagamentos;
- Facilita a compreensão de operações de crédito;
- Traz mais segurança para negociações com recebíveis.
Leituras úteis para aprofundar
Leia também: O que são direitos creditórios e como funcionam
Entenda melhor suas operações financeiras
Saber a diferença entre cedente e sacado é um passo importante para compreender como funcionam cobranças, boletos, cessão de crédito e operações com recebíveis. Esses conceitos ajudam a identificar quem paga, quem recebe e como o crédito circula dentro de uma estrutura financeira.
Para empresas que atuam com crédito, recebíveis ou operações financeiras mais complexas, dominar esses papéis faz diferença na organização, na análise de risco e na gestão do negócio.
Se a sua empresa busca mais clareza, controle e segurança nas operações financeiras, a ContabilizaíBank pode ajudar com uma estrutura contábil especializada para o seu segmento, somos uma contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.
Continue acompanhando nosso blog para conteúdos atualizados
Compartilhe:

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!

Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!

Deixe um comentário