Factoring

  • Cheque Transferido à Factoring É Endosso, Decide TJ-SP

    Cheque Transferido à Factoring É Endosso, Decide TJ-SP

    O Tribunal de Justiça de São Paulo (TJ-SP) trouxe um importante entendimento jurídico ao considerar que cheques transferidos para factoring configuram endosso. Essa decisão tem impactos diretos nas operações de fomento mercantil e fortalece a segurança jurídica para empresas do setor.

    O Que É Factoring e Como Funciona a Transferência de Cheques?

    Factoring é uma operação em que empresas transferem títulos, como cheques, para uma instituição de fomento mercantil em troca de adiantamento de valores. Tradicionalmente, essas operações são vistas como cessão de crédito. No entanto, o TJ-SP decidiu que, ao transferir um cheque, aplica-se o conceito de endosso, regido pelo direito cambiário. Continue lendo para saber mais.

    Por Que o TJ-SP Considera o Cheque Como Endosso?

    O TJ-SP justificou que o cheque é uma ordem de pagamento à vista, não vinculado ao negócio jurídico subjacente. Isso significa que o título de crédito possui autonomia e, ao ser transferido por endosso, não permite que o emitente oponha exceções pessoais contra a factoring, salvo em casos de má-fé.

    Além disso, o tribunal destacou que não há necessidade de notificação para validar o endosso. Essa característica reforça a segurança jurídica e a praticidade das operações.

    Impactos da Decisão para Empresas de Factoring

    A decisão do TJ-SP fortalece o setor de factoring ao:

    • Garantir que títulos de crédito, como cheques, mantenham sua autonomia.
    • Proteger empresas de fomento contra disputas baseadas no contrato original.
    • Dispensar a exigência de notificações, simplificando as transações.
    • Com esse entendimento, o mercado de factoring ganha mais estabilidade e previsibilidade, essencial para a confiança dos negócios.

    A interpretação do TJ-SP sobre a transferência de cheques como endosso reafirma a importância do direito cambiário no Brasil. Para empresas de factoring, essa decisão representa maior segurança jurídica e fortalece a confiança nas operações financeiras.

    Leia mais sobre factoring aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizad

    Continue lendo >>: Cheque Transferido à Factoring É Endosso, Decide TJ-SP
  • Reforma Tributária: como será cálculo para securitizadoras e factoring?

    Reforma Tributária: como será cálculo para securitizadoras e factoring?

    A Reforma Tributária está trazendo grandes mudanças para o setor financeiro. Entre as principais alterações, destaca-se a substituição do PIS e COFINS pelo novo tributo CBS (Contribuição sobre Bens e Serviços). Empresas de securitização e factoring estão entre as mais impactadas por essas mudanças, que envolvem novas regras de cálculo e deduções. Neste artigo, vamos explicar como será o cálculo da CBS e o que muda para essas instituições.

    O que muda com a CBS pós Reforma Tributária?

    Com a chegada da CBS, o setor financeiro terá um regime específico de tributação. Isso inclui bancos, seguradoras, cooperativas de crédito, empresas de previdência complementar, securitizadoras e factoring.
    A grande novidade é que algumas despesas poderão ser descontadas da base de cálculo, o que reduz o impacto do novo tributo.

    Quais despesas poderão ser descontadas?

    As instituições enquadradas no regime específico poderão excluir da base de cálculo da CBS diversas despesas, como:

    • Custos de captação de recursos;
    • Despesas de câmbio relacionadas às operações;
    • Perdas financeiras em operações com títulos;
    • Encargos financeiros associados a instrumentos de dívida;
    • Provisão para créditos de liquidação duvidosa;
    • Despesas com consultores e assessores de investimentos.

    Essa lista reflete o esforço de adequar a tributação à realidade operacional do setor, reconhecendo os custos financeiros envolvidos nas atividades dessas empresas.

    O que as empresas devem fazer agora?

    Com a implementação da CBS, é essencial que securitizadoras e empresas de factoring:

    • Revisem sua estrutura tributária atual.
    • Identifiquem as despesas dedutíveis que impactam diretamente o cálculo da CBS.
    • Busquem orientação de especialistas tributários para garantir conformidade.
    • Embora o novo modelo busque simplificar a tributação, a adaptação exige planejamento e atenção às regulamentações que ainda estão em definição.

    Dedução de despesas específicas

    A substituição do PIS e COFINS pela CBS é uma mudança relevante para o setor financeiro, especialmente para securitizadoras e empresas de factoring. Com a possibilidade de deduzir despesas específicas, a nova regra traz oportunidades para mitigar o impacto tributário, mas exige preparo para sua aplicação correta. Se você atua nesse setor, é hora de buscar assessoria e se preparar para o futuro tributário do Brasil.

    Leia mais sobre novidades do setor aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.
    Continue lendo >>: Reforma Tributária: como será cálculo para securitizadoras e factoring?
  • Fundos de Recebíveis Crescem R$ 200 Bi em 1 Ano

    Fundos de Recebíveis Crescem R$ 200 Bi em 1 Ano

    No último ano, os fundos de recebíveis experimentaram um crescimento impressionante de R$ 200 bilhões, refletindo uma tendência de expansão e de maior aderência por parte de investidores e empresas. Mas o que está por trás desse crescimento, e o que ele significa para o mercado financeiro brasileiro? Continue lendo para saber mais!

    Antes de mais nada: o Que São Fundos de Recebíveis?

    Fundos de recebíveis são veículos de investimento que adquirem direitos creditórios, como duplicatas, cheques, notas promissórias, e outros tipos de recebíveis de empresas. Esses ativos geram uma receita recorrente para o fundo, que, por sua vez, distribui os rendimentos aos seus cotistas. A principal vantagem desse tipo de fundo é a possibilidade de oferecer uma rentabilidade atrativa e uma alternativa de diversificação para os investidores.

    O Crescimento de R$ 200 Bilhões

    De acordo com dados recentes da Anbima (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais), o crescimento de R$ 200 bilhões nos fundos de recebíveis em apenas um ano representa uma expansão significativa. Esse aumento pode ser atribuído a vários fatores, que incluem:

    • Alta na Demanda por Crédito: Com a recuperação da economia após períodos de instabilidade, muitas empresas estão recorrendo a esses fundos para financiar suas operações. Isso tem gerado uma maior emissão de recebíveis, que são adquiridos pelos fundos.
    • Atração por Rentabilidade: Em um cenário de juros elevados, os investidores buscam alternativas mais rentáveis para suas aplicações. Os fundos de recebíveis têm se mostrado uma excelente opção, pois oferecem retornos superiores a muitos outros tipos de investimentos.
    • Maior Diversificação de Produtos: Os fundos de recebíveis vêm se tornando cada vez mais sofisticados, com uma oferta diversificada de ativos. Além das tradicionais duplicatas e cheques, outros tipos de recebíveis, como cartões de crédito e empréstimos pessoais, têm sido incluídos nos portfólios, atraindo um público ainda maior.
    • Aumento da Acessibilidade: Antes acessíveis apenas a investidores institucionais, os fundos de recebíveis começaram a ser mais democratizados, com a criação de produtos que permitem a participação de investidores de menor porte, tornando-os mais acessíveis.

    Benefícios para Empresas e Investidores

    A ascensão dos fundos de recebíveis oferece benefícios tanto para as empresas quanto para os investidores:

    Para as empresas, esse tipo de fundo representa uma maneira eficiente de antecipar recebíveis e melhorar a liquidez, sem a necessidade de contrair dívidas bancárias. Isso se torna uma solução financeira prática, especialmente para pequenas e médias empresas, que muitas vezes enfrentam dificuldades para acessar linhas de crédito tradicionais.

    Para os investidores, os fundos de recebíveis são uma excelente opção para quem busca uma rentabilidade atrativa e uma fonte de renda mais previsível. Além disso, esses fundos oferecem um nível de risco relativamente baixo, pois os recebíveis geralmente têm lastro em contratos firmados entre empresas e clientes.

    Riscos e Considerações

    Apesar dos benefícios, é importante lembrar que, como qualquer investimento, os fundos de recebíveis possuem riscos. O principal deles é o risco de inadimplência dos devedores dos recebíveis, que pode afetar a rentabilidade do fundo. Portanto, a análise de crédito dos ativos que compõem o fundo deve ser feita de forma cuidadosa.

    Além disso, a liquidez desses fundos pode ser inferior à de outros investimentos, o que pode ser um ponto de atenção para investidores que buscam maior agilidade para resgatar seu dinheiro.

    O Futuro dos Fundos de Recebíveis

    Com o mercado financeiro brasileiro em constante evolução, os fundos de recebíveis tendem a continuar sua trajetória de crescimento, principalmente com o aumento da busca por soluções de crédito mais acessíveis e a continuidade da diversificação dos produtos oferecidos. O resultado de R$ 200 bilhões de crescimento em um ano é um reflexo claro da confiança do mercado nesse modelo de investimento, e isso pode indicar um potencial de expansão ainda maior nos próximos anos.

    Para quem está de olho em alternativas de investimentos mais rentáveis e com uma boa relação de risco-retorno, os fundos de recebíveis seguem como uma opção interessante, especialmente para quem busca diversificar sua carteira de forma eficiente e segura.

    Os fundos de recebíveis são uma alternativa sólida e crescente no mercado financeiro brasileiro, com um desempenho impressionante ao longo do último ano. Com o aumento da demanda por crédito, a rentabilidade atraente e a maior acessibilidade para investidores, esses fundos devem continuar a ser uma importante opção de investimento no Brasil, tanto para investidores individuais quanto para empresas em busca de soluções financeiras eficientes. No entanto, como todo investimento, é essencial que os investidores façam uma análise detalhada e considerem os riscos envolvidos.

    Leia mais sobre novidades do mercado financeiro aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Continue lendo >>: Fundos de Recebíveis Crescem R$ 200 Bi em 1 Ano
  • FIDCs Crescem Como Alternativa ao Crédito Bancário no Brasil

    FIDCs Crescem Como Alternativa ao Crédito Bancário no Brasil

    Nos últimos anos, os Fundos de Investimento em Direitos Creditórios (FIDCs) se consolidaram como uma solução cada vez mais importante para o financiamento das empresas brasileiras. Em um cenário de crédito bancário restrito e taxas de juros elevadas, essas estruturas de investimento têm ganhado destaque, com um crescimento expressivo no volume de recursos captados.

    O Crescimento Imparável dos FIDCs

    Os FIDCs experimentaram um crescimento significativo nos últimos anos. Em 2023, o patrimônio líquido desses fundos chegou a R$ 343 bilhões, com um aumento de R$ 200 bilhões em um único ano. Esse movimento é reflexo da busca das empresas por alternativas mais acessíveis e flexíveis de financiamento. A indústria de FIDCs representa hoje cerca de 30% do patrimônio líquido de toda a indústria de fundos no Brasil, segundo dados da Anbima, mostrando a consolidação desse mercado.

    Esse crescimento também é impulsionado pela demanda dos investidores institucionais, que veem nos FIDCs uma alternativa rentável ao crédito bancário, principalmente em tempos de taxa de juros elevadas e requisitos mais rígidos para o financiamento tradicional. De acordo com especialistas, a flexibilidade e a proteção oferecida pelos FIDCs têm atraído mais empresas, especialmente aquelas de médio porte, que enfrentam dificuldades para obter crédito nos bancos.

    Alternativa Eficiente ao Crédito Bancário

    Em um cenário de restrição de crédito, os FIDCs têm se mostrado uma alternativa eficiente e ágil para as empresas, oferecendo maior flexibilidade nas condições de financiamento. Como explicam alguns especialistas, a pandemia foi um teste importante para os FIDCs, que se mostraram resilientes, mantendo os fluxos de pagamento mesmo em meio à crise econômica. O modelo de recebíveis, com garantia e diversificação, ajuda a mitigar os riscos de inadimplência, o que atrai os investidores para esse tipo de ativo.

    Além disso, a obrigatoriedade de registro de todas as operações de crédito nas plataformas autorizadas pelo Banco Central trouxe mais segurança ao mercado, aumentando a transparência e a confiabilidade dos FIDCs, o que fortaleceu ainda mais o interesse dos investidores.

    Setores que mais se beneficiam

    Dentre os setores que mais têm se beneficiado dos FIDCs, destacam-se o agronegócio, a saúde e a tecnologia. Empresas desses segmentos, que tradicionalmente enfrentam dificuldades para obter crédito bancário, recorreram ao mercado de FIDCs como uma alternativa para financiar suas operações. Essas empresas se beneficiam das condições mais favoráveis dos FIDCs, como taxas mais baixas e maior flexibilidade nas condições de pagamento.

    O Futuro dos FIDCs no Brasil

    Com a tendência de crescimento contínuo, o mercado de FIDCs tem se consolidado como uma alternativa estratégica no financiamento das empresas brasileiras. O aumento da participação dos investidores institucionais e a expansão das plataformas de FIDCs, como as iniciativas do Banco do Brasil e da parceria entre Travelex Confidence e Wize Investimentos, mostram que esse mercado está se tornando cada vez mais acessível. Empresas de pequeno e médio porte, especialmente aquelas que possuem dificuldades de acessar crédito bancário, devem continuar sendo as principais beneficiadas.

    Além disso, a ampliação da regulamentação e o aumento da transparência ajudam a mitigar os riscos e tornam os FIDCs uma opção cada vez mais segura para os investidores.

    Dúvidas Frequentes sobre FIDCs

    Aqui estão algumas das dúvidas mais comuns sobre os Fundos de Investimento em Direitos Creditórios (FIDCs):

    • O que são os FIDCs? Os FIDCs são fundos que investem em direitos creditórios, ou seja, em recebíveis de empresas. Esses fundos permitem que as empresas acessem capital de forma mais rápida e com condições mais flexíveis do que o crédito bancário tradicional.
    • Quem pode investir em FIDCs? Os FIDCs são voltados principalmente para investidores institucionais, como fundos de pensão, seguradoras e bancos. No entanto, também há opções para investidores qualificados, que atendem a requisitos específicos de patrimônio ou experiência no mercado financeiro.
    • Quais são as vantagens dos FIDCs para as empresas? As principais vantagens incluem taxas de juros mais baixas em comparação com o crédito bancário, flexibilidade nas condições de pagamento e maior rapidez na liberação do capital. Além disso, os FIDCs oferecem uma alternativa de financiamento em um cenário de restrição de crédito bancário.
    • Como os FIDCs garantem a segurança para os investidores? A segurança dos FIDCs é proporcionada por diversas garantias, como a diversificação de recebíveis e a estruturação das operações com proteções contra inadimplência. Além disso, a exigência de registro das operações em plataformas autorizadas pelo Banco Central aumenta a transparência e minimiza os riscos.
    • Quais setores mais utilizam os FIDCs? Setores como agronegócio, saúde, tecnologia e serviços têm se beneficiado especialmente dos FIDCs, uma vez que muitas empresas desses segmentos têm dificuldades em acessar crédito bancário e encontram nos FIDCs uma alternativa mais acessível.

    Os Fundos de Investimento em Direitos Creditórios (FIDCs) se afirmam como uma das principais alternativas para o financiamento empresarial no Brasil. Com um crescimento robusto e uma estrutura que oferece flexibilidade, segurança e menores custos em comparação ao crédito bancário tradicional, os FIDCs devem continuar a desempenhar um papel fundamental no financiamento das empresas brasileiras. Para as empresas que enfrentam dificuldades no acesso ao crédito bancário, essa modalidade representa uma alternativa eficiente e rentável, especialmente em um cenário econômico desafiador.

    Leia mais sobre novidades do mercado aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.
    Continue lendo >>: FIDCs Crescem Como Alternativa ao Crédito Bancário no Brasil
  • Entendendo o Crowdfunding: Tipos, Funcionamento e Regulação

    Entendendo o Crowdfunding: Tipos, Funcionamento e Regulação

    Nos últimos anos, o crowdfunding emergiu como uma poderosa alternativa de captação de recursos, transformando a forma como empreendedores e criadores financiam suas ideias. Ao possibilitar que indivíduos e empresas obtenham apoio financeiro diretamente de um grande número de pessoas, essa modalidade democratiza o acesso ao capital e estimula a inovação. Existem diferentes tipos de crowdfunding, cada um adaptado às necessidades específicas de projetos que variam desde criativos até empreendimentos empresariais. Leia para saber mais.

    O que é Crowdfunding?

    O crowdfunding, ou financiamento coletivo, é uma prática que permite que indivíduos ou empresas levantem recursos financeiros por meio da contribuição de um grande número de pessoas, geralmente através de plataformas online. Essa forma de captação de recursos tem se tornado popular, especialmente para startups, projetos criativos e iniciativas sociais, pois oferece uma alternativa aos financiamentos tradicionais.

    Tipos de Crowdfunding

    Existem diferentes tipos de crowdfunding, cada um com suas características específicas:

    • Crowdfunding de Doação: Neste modelo, os financiadores contribuem sem esperar retorno financeiro. Geralmente, é utilizado para causas sociais, projetos comunitários ou iniciativas sem fins lucrativos.
    • Crowdfunding de Recompensa: Os apoiadores recebem recompensas, que podem variar desde produtos exclusivos até experiências relacionadas ao projeto. É comum em lançamentos de produtos inovadores.
    • Crowdfunding de Equity (Participativo): Os investidores recebem participação acionária na empresa em troca de seu investimento. Esse modelo é atraente para startups que buscam capital em troca de participação.
    • Crowdfunding de Dívida: Os investidores emprestam dinheiro a uma empresa, que se compromete a devolver o valor acrescido de juros. Esse modelo é semelhante ao financiamento tradicional, mas ocorre de forma descentralizada.

    Funcionamento das Plataformas de Crowdfunding

    As plataformas de crowdfunding funcionam como intermediárias entre os projetos que buscam financiamento e os investidores. Após o cadastro e a aprovação do projeto, as plataformas disponibilizam uma página onde os empreendedores apresentam suas ideias e metas financeiras. Os investidores podem escolher financiar os projetos que mais os interessam, de acordo com seus critérios pessoais.

    As plataformas cobram taxas de serviço, que podem variar de acordo com o valor arrecadado e a categoria do crowdfunding. Além disso, elas garantem a segurança das transações e a conformidade legal dos projetos.

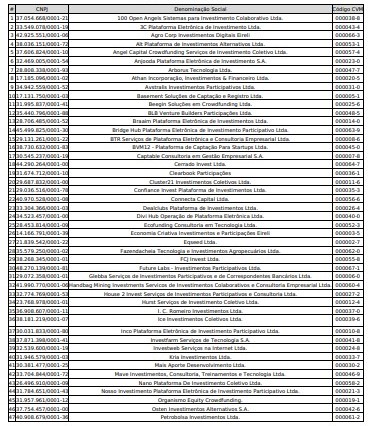
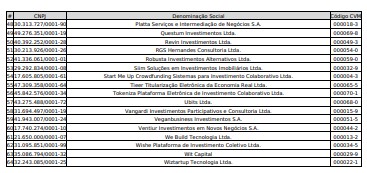
    Confira plataformas eletronicas de investimento registradas na CVM:

    A Resolução CVM 88 e as Oportunidades para Captação

    Com a Resolução CVM 88, aprovada pela Comissão de Valores Mobiliários (CVM), é possível utilizar plataformas homologadas para captar recursos de forma regulada, incluindo debêntures, Certificados de Recebíveis Imobiliários (CRI), Certificados de Recebíveis do Agronegócio (CRA) e Certificados de Recebíveis (CR). Essa resolução estabelece um limite de captação de até R$ 15 milhões por projeto.

    Além disso, a resolução impõe limites de investimento por tipo de investidor. Para investidores não profissionais, o teto de investimento é de até R$ 20 mil por oferta, enquanto investidores profissionais podem aplicar valores maiores. Essa regulamentação busca proteger os investidores e garantir a transparência nas operações.

    Leia mais aqui.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Continue lendo >>: Entendendo o Crowdfunding: Tipos, Funcionamento e Regulação
  • O que São e o Que Fazem os Emissores de Tokens de Ativos

    O que São e o Que Fazem os Emissores de Tokens de Ativos

    A tokenização de recebíveis está ganhando cada vez mais destaque como uma alternativa para investidores que buscam diversificar suas carteiras e obter rendimentos atrativos. No centro desse processo estão os emissores de tokens, que desempenham um papel crucial para garantir a segurança e a confiabilidade dos investimentos. Entenda a seguir o que são e o que fazem os emissores de tokens ativos.

    O que fazem os emissores de tokens?

    Os emissores de tokens são empresas responsáveis por fornecer os recebíveis que serão tokenizados na blockchain, permitindo que gerem rendimentos para os investidores. Esses recebíveis podem incluir notas fiscais, CCBs, CPRs, faturas, duplicatas, cheques pré-datados, recebíveis de cartão de crédito, entre outras possibilidades.

    Além de prover os recebíveis, os emissores definem as características dos tokens, como prazo, rentabilidade e liquidez, influenciando diretamente as condições de investimento e a precificação dos ativos.

    Aumentando a segurança dos investimentos

    Os emissores adicionam uma camada extra de segurança aos investimentos. Eles são empresas qualificadas que selecionam e analisam minuciosamente os sacados (empresas que devem pagar os recebíveis) antes de disponibilizá-los para a tokenização. Essa análise rigorosa do risco de crédito e da qualidade dos recebíveis ajuda a mitigar riscos para os investidores.

    Emissores de renome e segurança contra fraudes

    Empresas renomadas que emitem tokens, como a Liqi, possuem equipes especializadas para avaliar a qualidade dos recebíveis e realizar análises de risco, prevenindo possíveis fraudes. Isso proporciona tranquilidade aos investidores quanto à segurança dos seus investimentos, mesmo quando os sacados são menos conhecidos.

    Continue navegando no blog:

    Investir no Agro? Tokenização Rurais com AmFi e E-ctare

    Banco BV inova: testes para tokenizar financiamento de veículos

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Continue lendo >>: O que São e o Que Fazem os Emissores de Tokens de Ativos