Factoring

  • Direito de regresso no factoring por duplicatas irregulares

    Direito de regresso no factoring por duplicatas irregulares

    No universo do fomento mercantil, é comum que empresas cedam duplicatas a factorings como forma de obter liquidez imediata. No entanto, quando essas duplicatas não têm lastro real – ou seja, não representam efetivas operações comerciais – surge a possibilidade de a empresa de factoring buscar o chamado direito de regresso.

    Responsabilidade do faturizado e direito de regresso

    Ao contrário do que muitos acreditam, a cessão de crédito em operações de factoring não implica a assunção integral dos riscos por parte da empresa de fomento. Embora o risco de inadimplemento do sacado seja do cessionário (a factoring), a responsabilidade quanto à existência e regularidade dos títulos permanece com o cedente. Isso significa que, quando as duplicatas cedidas se revelam inidôneas ou fraudulentas, a empresa de factoring pode buscar o ressarcimento.

    O artigo 295 do Código Civil determina que o cedente é responsável pela existência do crédito ao tempo da cessão, mesmo que não tenha assumido expressamente essa obrigação. A jurisprudência do Tribunal de Justiça de São Paulo tem reforçado esse entendimento, reconhecendo o direito de regresso da factoring nos casos em que fica demonstrada a ausência de relação comercial subjacente às duplicatas.

    Fato gerador da responsabilidade

    A responsabilidade regressiva não se confunde com o inadimplemento puro e simples. Ela decorre da falta de lastro negocial, ou seja, da inexistência de relação jurídica que justifique a emissão das duplicatas. Nessas situações, é o faturizado quem deve responder, inclusive porque é ele quem possui o dever de garantir a higidez dos títulos apresentados.

    Portanto, ao contrário da ideia de “terra arrasada” – que sugeriria uma responsabilização automática da factoring por qualquer inadimplemento –, o ordenamento jurídico assegura mecanismos de proteção à empresa de fomento. Havendo fraude ou irregularidade nos títulos cedidos, o direito de regresso é plenamente aplicável, cabendo ao cedente arcar com as consequências de sua conduta.

    A ContabilizaíBank é uma empresa de contabilidade especializada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Continue lendo >>: Direito de regresso no factoring por duplicatas irregulares
  • Factoring: Como Funciona, Vantagens e Desvantagens

    Factoring: Como Funciona, Vantagens e Desvantagens

    A factoring, também conhecida como fomento mercantil, é uma solução financeira utilizada por empresas para antecipar recebíveis e melhorar o fluxo de caixa. Mas será que essa alternativa é a melhor opção para sua empresa? Neste artigo, vamos explorar o que é factoring, como funciona e quais são seus prós e contras.

    O que é Factoring?

    Factoring é uma operação financeira em que uma empresa vende seus direitos creditórios, como duplicatas e cheques, para uma empresa de fomento mercantil. Em troca, recebe um adiantamento sobre esses valores, melhorando seu capital de giro sem precisar recorrer a empréstimos bancários tradicionais.

    Como Funciona ?

    O processo de factoring segue algumas etapas:

    • Análise dos Recebíveis – A empresa de factoring avalia as duplicatas e demais créditos a serem adquiridos.
    • Negociação – Definição do percentual a ser adiantado e da taxa de desconto aplicada.
    • Antecipação de Recursos – A empresa de factoring libera os valores acordados para a empresa cedente.
    • Cobrança e Recebimento – A factoring assume a responsabilidade de receber os pagamentos diretamente dos clientes da empresa.

    Vantagens

    • Acesso rápido a capital de giro – A antecipação dos recebíveis permite maior liquidez para o negócio.
    • Sem necessidade de garantias – Diferente de empréstimos bancários, a factoring não exige garantias reais.
    • Menos burocracia – O processo é mais ágil do que financiamentos bancários tradicionais.
    • Gestão de cobranças – A factoring pode assumir a cobrança dos recebíveis, reduzindo a carga administrativa da empresa.

    Desvantagens

    • Custo elevado – As taxas de desconto podem ser altas, reduzindo a margem de lucro da empresa.
    • Perda de controle sobre a cobrança – Como a factoring assume a cobrança, pode haver impacto na relação com os clientes.
    • Restrições no perfil de crédito – Empresas com clientes inadimplentes podem ter dificuldades para obter esse tipo de serviço.
    • Limitação para captação de investimentos – O modelo tradicional de factoring não permite aporte de investidores, restringindo o crescimento do negócio.

    Alternativas

    Empresas que buscam alternativas mais flexíveis podem considerar securitizadoras e fintechs especializadas, que oferecem soluções como risco sacado e antecipação de recebíveis com menores custos e menos burocracia.

    Ela pode ser uma excelente alternativa para empresas que precisam de liquidez imediata, mas é fundamental avaliar seus custos e impactos operacionais. Antes de optar por esse modelo, compare outras opções disponíveis no mercado e escolha a solução mais vantajosa para o seu negócio.

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Factoring: Como Funciona, Vantagens e Desvantagens
  • Desvantagens do Factoring: O Que Você Precisa Saber

    Desvantagens do Factoring: O Que Você Precisa Saber

    O factoring, também conhecido como fomento mercantil, surge como uma alternativa para empresas que enfrentam dificuldades no fluxo de caixa e precisam de capital rápido. Embora ofereça vantagens, como a antecipação de recebíveis e a eliminação da necessidade de tomar empréstimos, essa modalidade também traz consigo algumas desvantagens que precisam ser cuidadosamente consideradas antes de optar por ela.

    Conheça 5 desvantagens do factoring

    1. Custos elevados e taxas de juros altas

    Uma das maiores desvantagens do factoring está nas taxas de juros cobradas. Embora seja uma solução ágil, as empresas de factoring costumam aplicar taxas bastante altas, principalmente em comparação com outras opções de crédito no mercado. Isso se deve ao risco envolvido, uma vez que a empresa de factoring se responsabiliza pela cobrança dos recebíveis. Essas taxas podem impactar significativamente a rentabilidade da empresa que recorre ao serviço.

    2. Falta de flexibilidade e controle

    Ao optar por factoring, a empresa perde um certo grau de controle sobre a gestão do crédito. Como a factoring assume a responsabilidade de receber os pagamentos dos clientes, o relacionamento com o cliente final pode ser comprometido, especialmente em casos onde a cobrança não é bem recebida. Além disso, a falta de flexibilidade pode ser um problema quando a empresa precisa de uma solução mais personalizada ou de maior agilidade em processos específicos.

    3. Limitação de recursos

    Uma característica importante do factoring é que ele depende dos recebíveis que a empresa já possui, o que significa que o montante que pode ser antecipado é limitado. Ou seja, o capital obtido por meio do factoring está atrelado ao volume de vendas a prazo da empresa, o que pode ser uma limitação quando o crescimento da empresa exige mais recursos. Além disso, como o capital social da empresa de factoring é restrito, pode ser difícil expandir o negócio sem recorrer a outras fontes de financiamento.

    4. Exposição a riscos de crédito

    Embora o factoring ofereça a vantagem de não exigir garantias pessoais ou novos empréstimos, a empresa que recorre a essa modalidade fica exposta ao risco de inadimplência dos clientes. Se os devedores não pagarem, a factoring pode não recuperar o valor antecipado, o que implica em prejuízos. Isso pode ser ainda mais crítico se a empresa de factoring não realizar uma análise rigorosa de crédito antes de aceitar os recebíveis.

    5. Complexidade tributária e custos regulatórios

    A operação de uma factoring envolve uma carga tributária significativa, o que pode ser um fardo para as empresas. A tributação sobre o faturamento, o lucro e outras contribuições pode resultar em altos custos operacionais. Além disso, a regulamentação sobre a operação de factoring é complexa, exigindo uma atenção constante às normas fiscais e tributárias, o que pode demandar mais tempo e recursos da empresa.

    Embora o factoring seja uma alternativa viável para empresas em busca de liquidez imediata, suas desvantagens, como altas taxas de juros, limitações de recursos e exposição a riscos de crédito, não devem ser ignoradas. Para muitos empreendedores, avaliar outras opções de financiamento e considerar alternativas mais vantajosas, como fundos de investimento ou linhas de crédito tradicionais, pode ser uma opção mais estratégica a longo prazo.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.

    Continue lendo >>: Desvantagens do Factoring: O Que Você Precisa Saber
  • Novas regras da Lei 14.467/2022 para instituições financeiras

    Novas regras da Lei 14.467/2022 para instituições financeiras

    A Lei 14.467/2022 trouxe mudanças significativas no tratamento tributário de perdas em créditos para instituições financeiras. Essas alterações buscam alinhar as normas fiscais às especificidades do setor, mas é essencial destacar que as novas regras se aplicam exclusivamente às instituições financeiras, sem impactar securitizadoras e empresas de factoring. Neste artigo, exploramos os principais pontos da legislação e suas implicações.

    O que diz a Lei 14.467/2022?

    A Lei 14.467/2022 altera dispositivos da legislação tributária para regular o tratamento de perdas em créditos por instituições financeiras. Entre os principais pontos, ela estabelece que:

    As perdas em créditos somente serão dedutíveis do IRPJ e da CSLL se forem comprovados esforços de cobrança, como notificações ou protestos.

    Os créditos devem estar vencidos há mais de seis meses, sem qualquer garantia real, para serem considerados dedutíveis.

    Débitos garantidos por bens ou direitos só podem ser deduzidos após esgotadas todas as tentativas de execução da garantia.

    Essas exigências reforçam a necessidade de comprovar a efetiva tentativa de recuperação do crédito antes de considerá-lo como perda para fins tributários.

    O que muda com a Lei 14.467/2022?

    A Lei 14.467/2022 introduziu critérios mais rígidos para a dedutibilidade de perdas em créditos no cálculo do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) para instituições financeiras. As mudanças visam:

    • Maior clareza sobre os requisitos de dedução.
    • Evitar ambiguidades que poderiam levar a interpretações conflitantes.
    • Harmonizar práticas tributárias no setor financeiro.
    • Impacto exclusivo para instituições financeiras

    Embora relevantes, essas alterações não se aplicam a todas as empresas que lidam com crédito.

    Instituições financeiras: Sim, estão sujeitas às novas regras.

    Securitizadoras e factorings: Não são impactadas, pois não se enquadram no conceito de instituição financeira definido pelo Banco Central.

    Essa distinção reforça a necessidade de atenção às particularidades de cada segmento.

    Principais requisitos da nova legislação

    Para que as perdas em créditos sejam dedutíveis, as instituições financeiras devem atender a critérios como:

    • Evidências documentais: Demonstração clara de esforços para recuperação do crédito.
    • Prazo mínimo de inadimplência: Cumprimento de períodos específicos estabelecidos pela lei.
    • Conformidade regulatória: Observância das normas do Conselho Monetário Nacional (CMN).

    A Lei 14.467/2022 trouxe um marco relevante para o setor financeiro, mas com um alcance limitado às instituições financeiras. Securitizadoras e empresas de factoring continuam regidas por outros dispositivos legais. Compreender essas mudanças é essencial para evitar equívocos e garantir a conformidade tributária.

    Se sua empresa precisa de suporte especializado para interpretar e aplicar a nova legislação, conte com profissionais capacitados para orientar suas decisões estratégicas.

    A Contabilizaí Bank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para conteúdos atualizados.

    Continue lendo >>: Novas regras da Lei 14.467/2022 para instituições financeiras
  • Modelo de gestão da WBA: inovação e liderança no mercado

    Modelo de gestão da WBA: inovação e liderança no mercado

    A WBA, uma das empresas mais consolidadas no setor de fomento comercial, construiu uma história que mistura inovação, resiliência e liderança ao longo de seus mais de 30 anos de atuação. Neste artigo, vamos explorar os pilares que tornaram a WBA referência no mercado.

    A origem da WBA: superando desafios com inovação

    A trajetória da WBA começou com um desafio pessoal enfrentado por Valter Viana, seu fundador. Antes de criar a empresa, Valter gerenciava uma factoring e, após ser vítima de um golpe envolvendo cedentes e sacados, percebeu a necessidade de soluções mais seguras para o setor. Foi esse momento que deu origem aos sistemas de gestão da WBA, projetados para reduzir fraudes e aumentar a profissionalização no mercado de fomento comercial.

    O diferencial da cultura organizacional

    Mais do que desenvolver tecnologia de ponta, a WBA se destaca pelo ambiente de trabalho que construiu ao longo dos anos. Segundo Giane Souza, Diretora Comercial, o clima organizacional é um dos grandes diferenciais da empresa. “Na WBA, nós temos um clima muito bom para trabalhar. Isso parte do Valter, como CEO, que desce para toda a gestão, e os gestores descem isso para o time”, explicou no podcast Fomento 360.

    Esse cuidado com a equipe se reflete na retenção de talentos, com colaboradores que estão na empresa há 15 ou 20 anos, além de uma motivação coletiva que fortalece a entrega de resultados.

    Olhando para o futuro: inovação em 2025

    Com a chegada de 2025, a WBA já planeja grandes novidades para continuar liderando o mercado. Entre os lançamentos está a implementação de um painel de CRM dentro do sistema, que promete melhorar ainda mais a gestão comercial dos clientes. Giane antecipa: “Vem muita coisa boa. 2025 será o ano da WBA.”

    Uma história que inspira o setor


    Toda essa jornada de sucesso foi tema de uma conversa no “17º Simpósio do SINFAC-SP e 4º Congresso da ABRAFESC”, conduzida por Amanda Viana Miranda, CEO da Innov FIDC. Durante o bate-papo, Valter e Giane compartilharam as origens da empresa, os desafios enfrentados e a importância de uma gestão que une inovação e valores humanos.

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados.
    Continue lendo >>: Modelo de gestão da WBA: inovação e liderança no mercado
  • Factoring ou Securitizadora? Qual a melhor opção?

    Factoring ou Securitizadora? Qual a melhor opção?

    Factoring e Securitizadora são duas soluções financeiras bastante procuradas por empresas que buscam otimizar o fluxo de caixa e antecipar recebíveis. Ambas oferecem vantagens específicas, mas a escolha entre uma ou outra pode impactar diretamente no orçamento e na gestão tributária do seu negócio. Continue lendo este artigo para entender melhor as diferenças. 

    Análise Comparativa

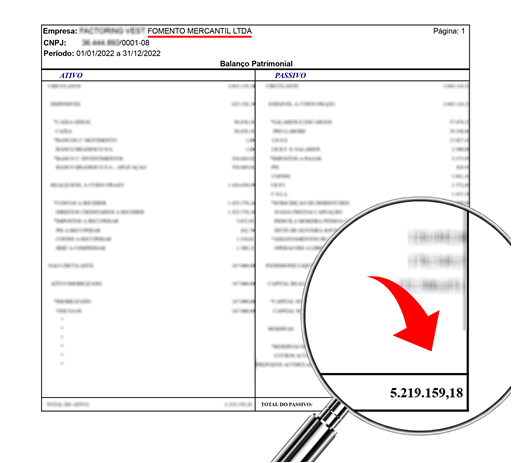
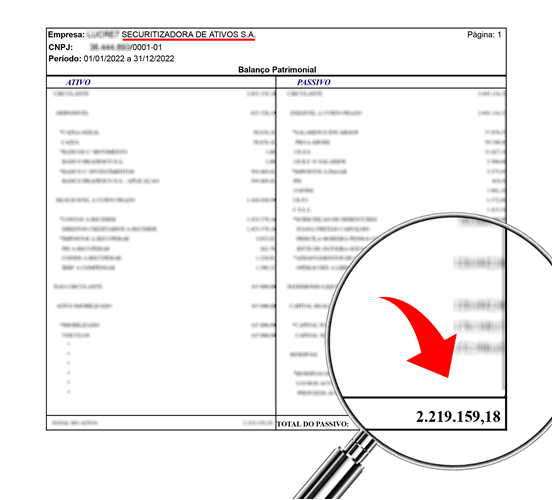
    Realizamos uma análise detalhada do balanço contábil de uma factoring e uma securitizadora durante o mesmo período, e os resultados demonstraram diferenças consideráveis, especialmente no que diz respeito à economia tributária. Confira a seguir os exemplos:

    Balanço Contábil da Factoring

    Balanço Contábil da Securitizadora

    Balanço final

    Como podemos observar, a securitizadora obteve uma economia significativa em comparação com a factoring, graças à isenção de alguns impostos.

    Essa vantagem tributária pode ser um fator decisivo para muitas empresas, pois impacta diretamente o orçamento, liberando recursos que podem ser direcionados a outros investimentos estratégicos.

    Se você busca otimizar os custos e melhorar sua gestão financeira, a securitizadora pode ser uma escolha mais vantajosa, especialmente para empresas que buscam eficiência tributária.

    Regulamentação

    A título de curiosidade, vale lembrar que as atividades de factoring e securitização no Brasil são regulamentadas por entidades e normas distintas, já que tratam de operações diferentes. Aqui está um resumo claro:

    Factoring

    • Regulamentação: Não é regulamentada pelo Banco Central nem pela CVM (Comissão de Valores Mobiliários), pois não é considerada uma atividade financeira.

    Securitização

    Em busca das melhores soluções financeiras

    Caso você ainda tenha alguma dúvida sobre a escolha entre factoring e securitizadora, estamos à disposição para esclarecê-las. Nossa equipe está sempre pronta para ajudá-lo(a) a tomar as melhores decisões financeiras para sua empresa. Conte conosco!

    A ContabilizaíBank é uma empresa de contabilidade especilizada em atividades financeiras, como Securitizadoras, Factorings e ESC.

    Continue acompanhando nosso blog para mais conteúdos atualizados

    Continue lendo >>: Factoring ou Securitizadora? Qual a melhor opção?