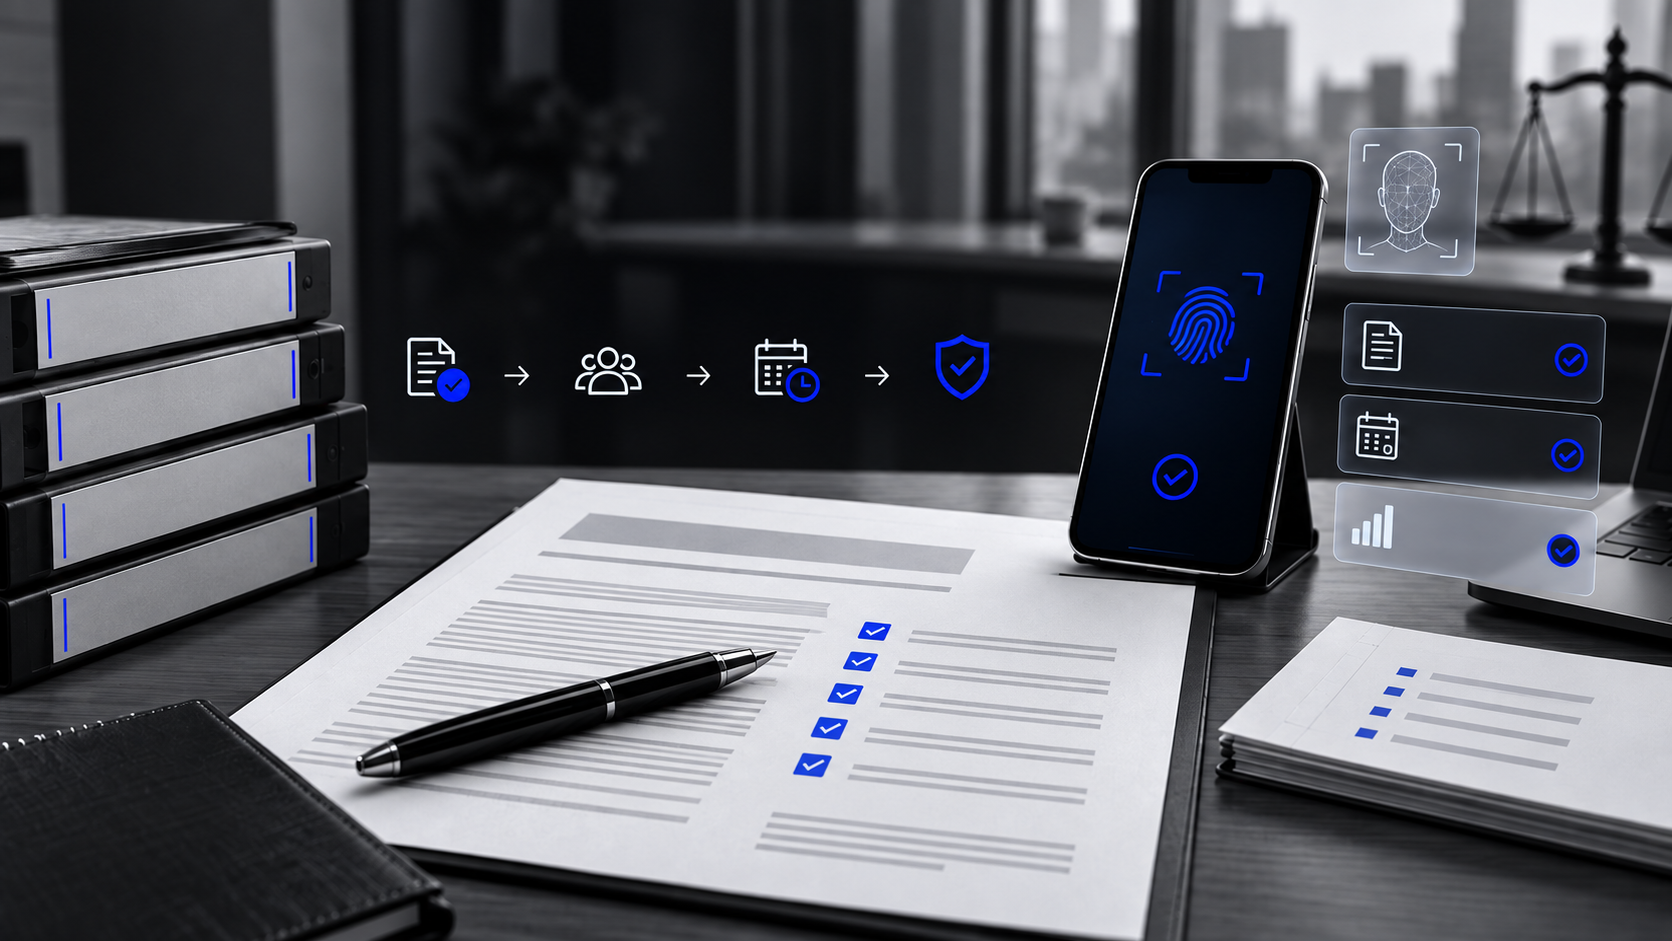
IN nº 213/2026 muda regras do crédito consignado: veja 5 pontos de atenção para correspondentes bancários
A Instrução Normativa PRES/INSS nº 213, de 17 de agosto de 2026, trouxe novas regras para operações de crédito consignado vinculadas a benefícios pagos pelo INSS.
A norma altera a Instrução Normativa nº 138/2022 e passa a exigir mais atenção de instituições consignatárias e correspondentes bancários em pontos como portabilidade, autorização do beneficiário, envio de documentos, transmissão de dados e cumprimento de obrigações operacionais.
Para quem atua como correspondente bancário, a mudança reforça a necessidade de revisar processos internos e garantir que os procedimentos estejam alinhados às novas exigências.
1. Portabilidade passa a exigir autorização específica
Um dos pontos destacados pela nova norma envolve as operações de portabilidade de crédito consignado.
A autorização deverá ser realizada pelo beneficiário por meio do Meu INSS, com formalização por Termo de Autorização de Portabilidade.
Após essa autorização, a instituição consignatária proponente terá até 20 dias para confirmar a operação. Caso isso não aconteça dentro do prazo, a portabilidade será cancelada.
Para os correspondentes, isso significa maior atenção ao acompanhamento da proposta e aos prazos envolvidos em cada etapa.
2. E quando o beneficiário não tiver biometria?
A IN nº 213/2026 também trouxe uma alternativa para beneficiários que não possuem biometria facial disponível nas bases governamentais.
Nesses casos, a autorização da operação poderá ser realizada por meio de validação de dados bancários para acesso ao Meu INSS, mantendo a exigência de manifestação expressa do beneficiário.
Na prática, a mudança amplia as possibilidades de validação, mas também exige cuidado com a correta identificação do cliente e com os procedimentos utilizados na contratação.
Para o correspondente bancário, esse ponto reforça a importância de conhecer exatamente quais meios de autenticação são permitidos e quais documentos precisam ser mantidos.
3. Envio de documentos ganha ainda mais importância
A norma também reforça as obrigações relacionadas ao envio de documentos e informações das operações.
Entre os documentos mencionados pelo INSS estão:
- contrato;
- documento oficial de identificação com foto;
- CPF;
- autorização para desconto no benefício;
- comprovações relacionadas à operação.
O não envio das informações exigidas pode levar à interrupção dos descontos e retenção dos repasses até que a situação seja regularizada.
Esse é um ponto especialmente relevante para correspondentes que participam diretamente da coleta, conferência e encaminhamento de documentos.
Falhas aparentemente simples no processo documental podem gerar impactos operacionais relevantes para a instituição responsável pela operação.
4. Dados da operação devem ser enviados em até 7 dias úteis
Outro ponto importante diz respeito ao prazo para envio das informações relacionadas ao depósito dos valores da operação.
Segundo o INSS, os comprovantes e dados exigidos devem ser encaminhados em até sete dias úteis após a contratação.
Esse prazo exige organização operacional.
Para os correspondentes bancários, pode ser necessário revisar fluxos internos relacionados a:
- digitalização e armazenamento de documentos;
- conferência das informações;
- integração com sistemas;
- acompanhamento das propostas;
- comunicação com a instituição consignatária.
Quanto maior o volume de operações, maior a importância de ter processos padronizados.
5. Descumprimentos podem resultar em suspensão de novas averbações
A regulamentação também prevê penalidades em caso de descumprimento das obrigações relacionadas às operações de crédito consignado.
A própria IN nº 138, alterada pela nova norma, prevê sanções que podem incluir advertências e suspensão de novas averbações, dependendo da irregularidade identificada.
O post da ANEC destaca que determinadas obrigações previstas na regulamentação podem resultar em suspensão temporária de novas averbações quando não forem cumpridas.
Entre os pontos que exigem atenção estão procedimentos de atendimento ao beneficiário, conservação e envio de documentos, dados das operações, exclusão de contratos e devolução de valores eventualmente descontados de forma indevida.
O que muda na rotina dos correspondentes bancários?
Mais do que alterar uma etapa específica da contratação, a IN nº 213/2026 reforça uma tendência de maior controle sobre toda a jornada do crédito consignado.
O correspondente bancário passa a precisar de ainda mais atenção em três frentes principais:
Documentação: garantir que contratos, autorizações e demais registros estejam completos e corretamente armazenados.
Prazos: acompanhar datas de confirmação, transmissão de dados e demais obrigações relacionadas às operações.
Procedimentos: assegurar que a equipe conheça as novas regras e siga um fluxo padronizado de atendimento e formalização.
Organização interna passa a ser ainda mais importante
Em operações de grande volume, depender apenas de controles manuais pode aumentar o risco de perda de prazo ou envio incompleto de informações.
Por isso, os correspondentes podem precisar revisar:
- checklists de contratação;
- procedimentos de portabilidade;
- controles de documentos;
- treinamentos da equipe;
- responsabilidades de cada colaborador;
- sistemas utilizados para acompanhamento das propostas.
A regulamentação exige não apenas conhecimento técnico, mas também capacidade operacional para comprovar que os procedimentos foram cumpridos.
Compliance não é responsabilidade apenas da instituição financeira
Embora muitas obrigações formais estejam direcionadas às instituições consignatárias, parte relevante da operação passa pelo correspondente bancário.
É o correspondente que frequentemente realiza o atendimento inicial, coleta documentos, auxilia na formalização e acompanha o cliente ao longo da contratação.
Por isso, falhas nessa etapa podem repercutir em toda a operação.
A atenção às regras deixa de ser apenas uma questão jurídica e passa a fazer parte da própria gestão do correspondente.
O que fazer agora?
Para os correspondentes bancários que atuam com crédito consignado do INSS, o momento é de revisar processos.
Vale verificar se a operação está preparada para:
- cumprir os novos prazos;
- armazenar corretamente as autorizações;
- identificar clientes sem biometria;
- acompanhar portabilidades;
- encaminhar documentos dentro do período exigido;
- registrar evidências dos procedimentos realizados.
A adaptação antecipada reduz o risco de erros e ajuda a tornar a operação mais segura.
IN nº 213/2026 reforça necessidade de profissionalização
A nova norma mostra que o mercado de crédito consignado está cada vez mais orientado por controle, rastreabilidade e segurança operacional.
Para os correspondentes bancários, isso significa que vender crédito continua sendo importante, mas operar corretamente passa a ser igualmente decisivo.
Empresas que estruturam processos, mantêm documentação organizada e acompanham as mudanças regulatórias tendem a reduzir riscos e operar com mais previsibilidade.
A Corbanzaí acompanha as principais mudanças regulatórias que impactam os correspondentes bancários, trazendo conteúdos sobre crédito consignado, gestão, compliance e organização da operação. Continue acompanhando nossos conteúdos para entender o que muda e como preparar o seu correspondente.
Autor
Mauro Morgan de Aguiar
Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:
Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.
Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.
Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
Compartilhe:
Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!

Deixe um comentário