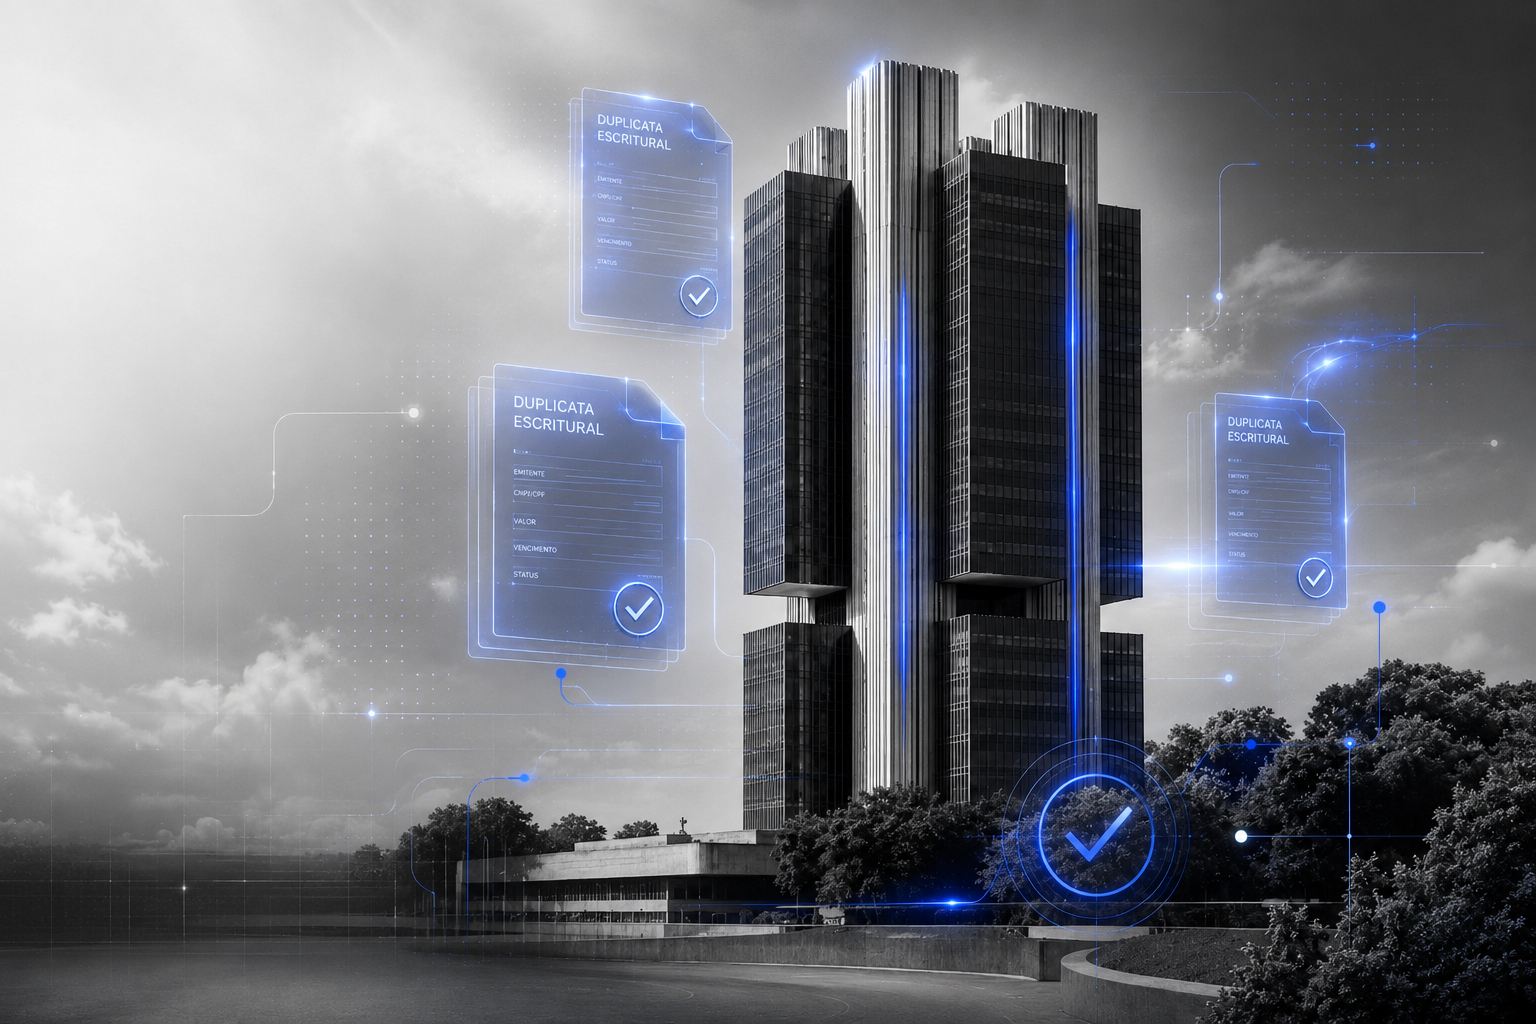
Banco Central lança ecossistema de duplicatas escriturais
O Banco Central lançou o ecossistema de duplicatas escriturais, dando início à operação de uma infraestrutura digital que pode redesenhar o uso de recebíveis no mercado de crédito brasileiro.
A iniciativa cria um ambiente padronizado, digital e interoperável para emissão, registro, negociação e liquidação das duplicatas.
Na prática, o objetivo é aumentar a segurança jurídica das operações, reduzir assimetrias de informação e fortalecer o uso de duplicatas como garantia em operações de crédito.
O que é o ecossistema de duplicatas escriturais?
O ecossistema de duplicatas escriturais é uma infraestrutura digital que conecta participantes do mercado de recebíveis em um ambiente comum.
Esse ambiente reúne escrituradoras, registradoras, depositários centrais e instituições financeiras, com regras padronizadas e supervisão do Banco Central.
A proposta é permitir que as duplicatas circulem de forma mais segura, com registro único, rastreabilidade e maior transparência sobre quem é o titular do crédito.
O que é duplicata escritural?
A duplicata escritural é a versão eletrônica da duplicata.
Ela representa uma venda a prazo ou uma prestação de serviço, mas passa a existir de forma digital, registrada em sistemas autorizados.
Diferente da duplicata tradicional, que podia gerar disputas e falhas de controle, a duplicata escritural possui registro eletrônico e rastreável.
Isso ajuda a reduzir riscos de duplicidade, fraudes e conflitos sobre a titularidade do recebível.
Como funciona o novo ecossistema?
No novo modelo, cada duplicata passa a ter um ciclo de vida registrado e auditável.
Isso inclui etapas como emissão, escrituração, registro, negociação, uso como garantia e liquidação.
A ideia é que o mercado tenha mais visibilidade sobre a existência do título, sua titularidade, eventuais ônus e sua situação ao longo do tempo.
Com isso, financiadores e investidores podem analisar melhor o risco das operações lastreadas em duplicatas.
Por que o Banco Central lançou essa infraestrutura?
O Banco Central vem conduzindo iniciativas para modernizar o mercado de crédito, aumentar a concorrência e reduzir assimetrias de informação.
No caso das duplicatas escriturais, o objetivo é melhorar o uso dos recebíveis como instrumento de financiamento.
Quando o recebível possui registro único, rastreável e confiável, ele tende a se tornar uma garantia mais forte.
Isso pode facilitar o acesso ao crédito e melhorar a precificação das operações.
Quais problemas o ecossistema busca resolver?
O mercado de recebíveis historicamente conviveu com problemas de fragmentação, baixa padronização e dificuldade de verificar a titularidade de determinados créditos.
O novo ecossistema busca reduzir esses problemas.
Entre os principais pontos estão:
- risco de duplicidade de recebíveis;
- fraudes;
- disputas sobre titularidade;
- falta de rastreabilidade;
- dificuldade de análise do crédito;
- assimetria de informação entre empresas e financiadores;
- menor segurança jurídica nas operações.
Com uma infraestrutura mais integrada, esses riscos tendem a ser reduzidos.
Impactos para o mercado de crédito
O ecossistema de duplicatas escriturais pode ter impacto direto no mercado de crédito.
Com duplicatas mais confiáveis, financiadores podem avaliar melhor os recebíveis usados como garantia.
Isso tende a melhorar a análise de risco, aumentar a concorrência e ampliar o uso de duplicatas em operações de financiamento.
Para empresas, especialmente pequenas e médias, o efeito esperado é maior acesso ao crédito com base em recebíveis reais, registrados e rastreáveis.
Impactos para pequenas e médias empresas
As pequenas e médias empresas podem estar entre as principais beneficiadas.
Muitas PMEs vendem a prazo e possuem valores a receber de clientes, mas nem sempre conseguem transformar esses recebíveis em crédito de forma eficiente.
Com a duplicata escritural, esses créditos ganham mais organização e confiabilidade.
Isso pode facilitar a negociação dos recebíveis, melhorar o acesso ao financiamento e reduzir a dependência de estruturas mais caras ou menos transparentes.
Mais segurança jurídica para recebíveis
Um dos principais avanços do novo modelo é a segurança jurídica.
Quando cada duplicata possui registro único e informações rastreáveis, fica mais difícil usar o mesmo recebível em mais de uma operação.
Também fica mais claro quem é o titular do crédito e quais direitos estão vinculados à duplicata.
Essa segurança é importante para empresas, financiadores, investidores e demais participantes do mercado.
Redução de fraudes e duplicidade
A duplicidade de recebíveis é um dos riscos que o ecossistema pretende combater.
Sem uma infraestrutura integrada, o mesmo crédito pode ser apresentado em diferentes operações, criando insegurança para quem financia.
Com o registro eletrônico, a duplicata passa a ter maior controle ao longo do ciclo de vida.
Isso reduz a chance de fraude e melhora a confiança no uso desse título como garantia.
Melhor precificação do risco
A visibilidade sobre a qualidade dos créditos ajuda na precificação do risco.
Quando o financiador consegue identificar melhor o recebível, sua origem, sua titularidade e sua situação, a análise da operação se torna mais precisa.
Isso pode resultar em condições mais adequadas para empresas com bons recebíveis e histórico consistente.
O mercado tende a diferenciar melhor operações bem estruturadas de operações mais frágeis ou pouco documentadas.
Relação com a modernização do crédito
O lançamento do ecossistema se conecta a outras iniciativas de modernização do sistema financeiro.
Assim como o Open Finance ampliou o uso de dados e a integração entre instituições, as duplicatas escriturais buscam organizar a circulação de recebíveis no mercado.
A lógica é parecida: mais informação, mais padronização e mais eficiência.
No caso das duplicatas, o impacto tende a ser direto sobre o crédito empresarial.
O que muda para operações com recebíveis?
Para quem atua com recebíveis, a mudança é relevante.
A tendência é que o mercado passe a exigir mais controle, documentação, rastreabilidade e integração de informações.
Operações baseadas em duplicatas precisarão observar melhor a origem do crédito, o registro eletrônico, a titularidade e a liquidação.
Isso pode elevar o padrão de governança nas operações e reduzir práticas informais ou pouco transparentes.
O que empresas devem observar?
Empresas que utilizam duplicatas ou recebíveis como fonte de financiamento precisam acompanhar a evolução do novo modelo.
Alguns pontos importantes são:
- organização dos documentos comerciais;
- emissão correta das duplicatas;
- conciliação entre vendas, notas fiscais e recebíveis;
- controle da titularidade dos créditos;
- acompanhamento dos registros eletrônicos;
- revisão dos processos internos;
- integração com parceiros financeiros.
Quanto mais organizada estiver a empresa, maior tende a ser sua capacidade de usar recebíveis com eficiência.
Como a contabilidade se conecta ao tema?
A contabilidade tem papel importante nesse novo cenário.
Recebíveis bem registrados, conciliados e acompanhados ajudam a empresa a demonstrar a origem dos créditos e a qualidade das operações.
Além disso, a contabilidade contribui para controlar receitas, baixas, cessões, antecipações, liquidações e eventuais perdas.
No mercado de duplicatas escriturais, informação contábil confiável passa a ser ainda mais relevante para análise, crédito e gestão.
Próximos passos do ecossistema
O lançamento representa o início de uma nova fase.
A adoção do modelo deve ocorrer de forma gradual, com expansão ao longo de 2026 e evolução dos padrões tecnológicos e operacionais entre os participantes.
A consolidação dependerá da adesão de empresas, instituições financeiras, investidores, escrituradoras, registradoras e demais agentes do mercado.
Quanto maior a adesão, maior tende a ser o impacto sobre o financiamento empresarial.
Leia também o nosso conteúdo sobre FIDCs e duplicatas escriturais.
Conclusão
O ecossistema de duplicatas escriturais representa uma mudança importante na forma como os recebíveis circulam no mercado de crédito brasileiro.
Com registro único, rastreabilidade e maior segurança jurídica, as duplicatas tendem a se tornar instrumentos mais confiáveis para financiamento empresarial.
A iniciativa pode ampliar o acesso ao crédito, reduzir riscos, melhorar a precificação das operações e fortalecer o mercado de recebíveis.
Para empresas que atuam com crédito, recebíveis ou financiamento empresarial, o recado é claro: a organização das informações e a qualidade dos controles serão cada vez mais importantes.
A ContabilizaíBank acompanha as mudanças no mercado de crédito e recebíveis e apoia empresas que precisam de contabilidade especializada para operar com mais organização, segurança e visão estratégica. Somos especialistas em atividades financeiras, como Securitizadoras, Factorings e ESC.
Continue acompanhando nosso blog para mais conteúdos relevantes.
Autor
Mauro Morgan de Aguiar
Auditor Independente, economista, contador, pós graduado em auditoria, controladoria e perícia contábil, com mais de 30 anos de experiência na prestação de serviços de auditoria, assessoria administrativa e financeira, consultoria, perícia judicial e perícia civil, avaliação de ativos e controle patrimonial, a cooperativas, hospitais, operadores de planos de saúde, construtoras e empresas públicas e privadas, com ou sem fins lucrativos:
Área Contábil: amplo domínio da lei 6.404/76, alterada pela Lei 11.638/07; alinhamento ao IRFS; Contabilidade Gerencial, de custos; Controladoria Financeira, Administração patrimonial, diagnósticos empresariais, consultoria de gestão de negócios; Auditoria Administrativa e Operacional; Assessoria e Consultoria em sociedades cooperativas; Impugnações fiscais a nível administrativo, acompanhamento de implantação de sistemas informatizados; Perícia contábil e Judicial; Palestrante em Faculdades.
Área Econômica: Planejamento estratégico; Projetos de financiamento junto ao BNDES; Estudo de viabilidade econômica/financeira; Avaliação patrimonial; Avaliação de Marcas e Perícias Econômicas.
Registrado no Conselho Regional de Contabilidade-CRC, Comissão de Valores Mobiliários- CVM, Instituto dos Auditores Independentes do Brasil-IBRACON, Organização das Cooperativas Brasileiras-OCB e Conselho Regional de Economia-CORECON.
Compartilhe:

Abra sua Securitizadora!
Descubra como uma Securitizadora pode otimizar sua gestão financeira e expandir seus negócios. Clique e saiba mais!

Migre sua
Factoring hoje
Descubra como migrar sua Factoring com segurança e apoio especializado. Clique e saiba mais sobre nossos serviços de contabilidade!

Deixe um comentário